この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
「延滞がある」「借金が残っている」「年収が低い」「正社員ではない」など、住宅ローン審査で気になる条件があると、自分と近い人が通った例を探したくなります。
ただ、住宅ローンの「こんなんでも通った」という体験談は、審査結果だけを見ても自分が通るかどうかの答えにはなりません。
借入希望額、ほかの借入、勤続状況、信用情報、申込先の商品条件などが違えば、同じように見える人でも結果は変わるためです。
まずは自分の不安が、信用情報・借金・年収・雇用形態・団信のどこにあるのかを切り分けること。
この記事では、条件別に何を確認すればよいかを横断して整理し、詳しく確認したい人が次に読む記事まで分かるようにまとめます。
- 「通った」体験談は可否判定ではなく確認項目を見つける材料にする
- 不安は信用情報・借金・年収・雇用形態・団信に分けて考える
- 年収や借金額だけでなく返済負担や申込条件まで確認する
- 条件を整理した後に申込可能な住宅ローンを比較する
住宅ローンこんなんでも通った?体験談を5条件に分けて確認
住宅ローン審査で不利に見える条件があっても、誰かの通過例だけで自分の結果を予測するのは難しいです。
見るべきなのは、「その人が通った」という結末より、どの条件を抱え、ほかにどんな条件があり、どの住宅ローンへ申し込んだのかです。
ここでは体験談を、信用情報・借金・年収・雇用形態・団信の5つに分けて、自分がどこを詳しく確認すべきか整理します。
住宅ローンに通った体験談は結果だけで判断しない

住宅ローンに通った体験談は、「この条件でも絶対に大丈夫」という証明ではなく、自分が確認すべき項目を見つけるために使うと分かりやすいです。
たとえば同じ年収300万円台でも、借入希望額が2,000万円台なのか3,000万円台なのかで返済負担は変わります。
さらに、自動車ローンやカードローンの返済があるか、収入合算を使うか、勤続年数がどの程度かでも条件は変わります。
金融機関や住宅ローン商品によって申込条件や審査の見方も同じではないため、他人の結果をそのまま自分へ当てはめることはできません。
私自身も2020年に住宅ローンを組みましたが、当時の私は年収300万円台の正社員で、妻の年収100万円台を合算して申し込んでいます。
私だけの年収を見て「年収300万円台でも通った」と切り取ると、収入合算を使ったことや、夫婦とも勤続10年以上だったことが抜けてしまいます。
似た体験談を見つけたら、年収や雇用形態だけでなく、借入額、ほかの返済、収入合算の有無まで確認すると比較しやすくなります。
住宅ローン審査でよくない条件でも通った方は5分類で見る
「自分は何が原因で不利か分からない」という状態なら、まず不安を5つに分けると次に確認する内容が見えてきます。
信用情報に心当たりがある人と、借金はあるものの延滞歴はない人では、最初に確認する資料も論点も同じではありません。
- 信用情報:延滞・滞納・CICの登録内容
- 借金:カードローン・自動車ローンなどの残高と年間返済額
- 年収:収入額・借入希望額・収入合算の可否
- 雇用形態:勤続状況・収入の継続性・商品ごとの申込条件
- 団信:健康状態と団体信用生命保険の加入条件
延滞があって住宅ローンに通った例はCICから確認
クレジットカードやローンの支払いを遅らせた記憶があるなら、他人の通過例を探す前に、自分の信用情報がどう登録されているかを確認する方が具体的です。
CICの情報開示では、クレジットやローンなどの契約内容、支払状況、残高、返済状況、入金状況などを本人が確認できます(出典:CIC『情報開示とは』)。
「昔1回遅れた気がする」という記憶だけでは、現在の登録内容までは分かりません。
延滞の時期や登録状況が不安なら、信用情報を確認してから、Aマークや異動など自分に該当する論点を深掘りした方が整理しやすいです。
CICの異動やAマーク、クレジットカードの支払い遅れを個別に確認したい場合は、違いを分けて説明しているので、こちらの記事を参考にしてみてください。
滞納後に住宅ローンに通った例は解消時期も確認
「延滞」と「滞納」は日常会話では同じように使われますが、住宅ローン審査を考えるときは、何を何日遅らせたのか、現在は解消しているのかまで確認した方がよいです。
CICの信用情報には契約内容や支払状況などが登録されるため、「滞納したことがある人でも通った」という話だけでは、自分と同じ状態なのか判断できません。
支払い遅れが短期間だったのか、現在も残高があるのか、返済状況がどのように登録されているのかで確認すべき内容は変わります。
信用情報が気になるなら、まず本人開示で現在の登録内容を確認し、そのうえで申込先へどう説明・確認するかを考える流れが分かりやすいです。
借金ありは残高より年間返済額も確認
借金が残っているから住宅ローンへ申し込めないとは限りませんが、残高だけで判断するのも十分ではありません。
住宅金融支援機構のフラット35では、住宅ローン以外の自動車ローン、教育ローン、カードローン、キャッシング、分割払いやリボ払いなども対象です。
年間返済額から総返済負担率を確認します。
フラット35の基準は、年収400万円未満なら30%以下、400万円以上なら35%以下です(出典:住宅金融支援機構『【フラット35】ご利用条件』)。
ただし、これはフラット35の申込要件であり、すべての民間住宅ローンに共通する審査基準ではありません。
カードローンなどがある人は「借金が何万円あるか」だけでなく、毎月・年間でいくら返済しているかまで把握しておくと、住宅ローンとの合計負担を確認しやすくなります。
借金がある状態で審査を考えている場合は、カードローンと返済負担の見方を整理しているので、こちらの記事を参考にしてみてください。
年収300万円台は収入合算や借入額も確認
年収が低いと感じている場合も、年収だけで「通る・通らない」を決めることはできません。
私の場合、主債務者だった私の年収は300万円台でしたが、妻の年収100万円台を合算して申し込みました。
そのため、この経験を「年収300万円台の単独ローンで通った例」として扱うのは正確ではありません。
同じ年収帯の体験談を見るなら、単独申込か収入合算か、希望する借入額はいくらか、他のローン返済があるかまで確認したいところです。
年収300万円前後でどこを見られやすいか詳しく確認したい場合は、250万円台との条件差も含めて整理しているので、こちらの記事を参考にしてみてください。
雇用形態は勤務年数と申込条件を確認
個人事業主、会社経営者、派遣社員などは、会社員の正社員とは確認される書類や申込条件が異なる場合があります。
この場合も「自営業なのに通った」「派遣でも通った」という結果だけでは、自分と近い条件か分かりません。
事業年数や決算内容、現在の契約形態、勤続期間など、収入の継続性を確認する材料まで見た方が比較しやすくなります。
また、金融機関によって申込可能な雇用形態や必要書類が異なるため、申し込む前に商品条件を確認しておく必要があります。
個人事業主・会社経営者・派遣社員では確認点が違うため、自分に該当する条件の記事から確認してください。
こちらの記事を参考にしてみてください。
団信は住宅ローン審査と加入条件を分けて確認
健康状態が気になる人は、住宅ローンの返済能力に関する審査と、団体信用生命保険の加入条件を分けて考えると整理しやすいです。
団信は、住宅ローン返済中に死亡など所定の状態になったとき、保険金で残債を返済する仕組みです。
たとえば新機構団信では、年齢要件に加えて幹事生命保険会社の加入承諾が必要で、健康上の理由などによって加入できない場合があると案内されています(出典:住宅金融支援機構『団体信用生命保険の契約概要(詳細版)』)。
持病や通院歴があるから住宅ローン自体が一律に無理と決めず、一般団信、ワイド団信、団信の扱いが異なる住宅ローンなど、選択肢を分けて確認するのが現実的です。
団信に入れない場合の選択肢を詳しく整理したい人は、ワイド団信とフラット35も含めているので、こちらの記事を参考にしてみてください。
住宅ローンに通った奇跡と感じる事例ほど条件差を見る
「こんな状態だったのに通った」「奇跡的に通った」という体験談ほど、結果の前後にある条件を確認した方がよいです。
住宅ローンは、年収、勤務状況、既存の借入、信用情報、物件、借入希望額など複数の情報をもとに審査されます。
しかも、金融機関がすべての審査基準を公開しているわけではないため、外から見える条件だけで通過理由を特定することはできません。
そのため、同じような延滞歴や年収の人が通ったとしても、「この条件なら通る」という基準に置き換えない方が安全です。
私なら、体験談の中から自分と同じ不安を見つけたら、まず公式の申込条件と自分で確認できる資料へ戻ります。
信用情報なら本人開示、借金なら返済予定や残高、年収なら源泉徴収票や確定申告書など、事実を確認できるものから整理します。
似た体験談があっても、借入希望額や他の借入が違えば、同じ結果になるとは限りません。
住宅ローンにまさかの通った後も借入上限とは分けて考える
審査に通ったときに想定より大きな借入可能額を示されても、その金額を借りることと無理なく返せることは別です。
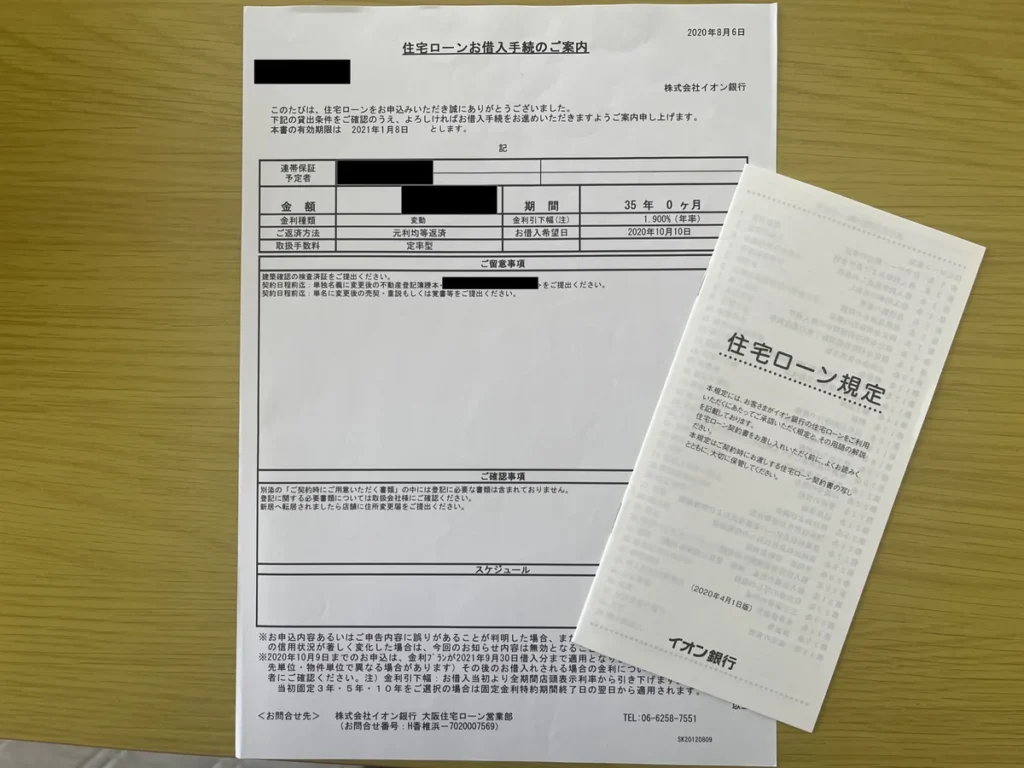
私も住宅ローンの審査では約4,000万円まで借りられると言われましたが、当時考えていた土地と建物の予算は約2,500万円でした。
車2台の維持費、固定資産税、火災保険、住宅修繕、設備や家電の交換費もあるため、借りられる上限まで借りようとは考えませんでした。

審査結果は「金融機関がこの条件で融資できると判断した結果」であり、家計にとってちょうどよい返済額を決めてくれるものではありません。
住宅ローンにまさかの通ったと感じる結果が出ても、毎月返済額と住宅取得後に残る生活費・貯蓄を分けて確認したいところです。
私も約4,000万円まで借りられると言われましたが、家計では多すぎると感じました。
審査で借りられる額と、家計として無理なく返せる額は別です。
住宅購入後の生活費や修繕費まで含めて整理したいなら、マネーサファリのFPオンライン相談で資金計画を確認できます。
住宅ローンこんなんでも通った?申込前に確認する順番
自分と近い体験談を見つけた後は、申込前に「自分の条件」を数字と資料で確認していきます。
不安の種類を分け、信用情報や借入を確認し、返済負担と商品条件を見たうえで、候補となる住宅ローンを比較する流れです。
闇雲に多く申し込むより、どこが不安なのかを把握してから候補を選ぶ方が、申込先ごとの違いも見やすくなります。
信用情報・借金・年収・雇用形態・団信のどこが不安かを分けます。
信用情報や借入残高など、自分で確認できる資料へ置き換えます。
年収と年間返済額、申込先ごとの条件を確認します。
条件を整理したうえで、申込可能な住宅ローンの候補を比較します。
不安を信用情報・借金・年収・雇用形態・団信に分ける
最初にやることは、「審査が不安」という大きな悩みを、確認できる項目へ分けることです。
過去の支払い遅れが気になるなら信用情報、現在のローンが気になるなら借金、借入希望額とのバランスが気になるなら年収と返済負担を見ます。
正社員以外の働き方なら申込条件と必要書類、健康面が気になるなら団信の加入条件を確認します。
不安の種類が分かれば、関係のない体験談を延々と探す必要がなくなり、自分に必要な条件別記事へ進みやすくなります。
ここで1つに決めきれない場合は、複数に該当しても問題ありません。
たとえば「年収300万円台でカードローンもある」なら、年収と借金を両方確認します。
信用情報と借入残高を本人開示と明細で確認する

信用情報や借金に不安があるなら、記憶ではなく現在確認できる資料へ置き換えます。
CICでは本人が情報開示を申し込み、契約内容、支払い状況、残高などを確認できます。
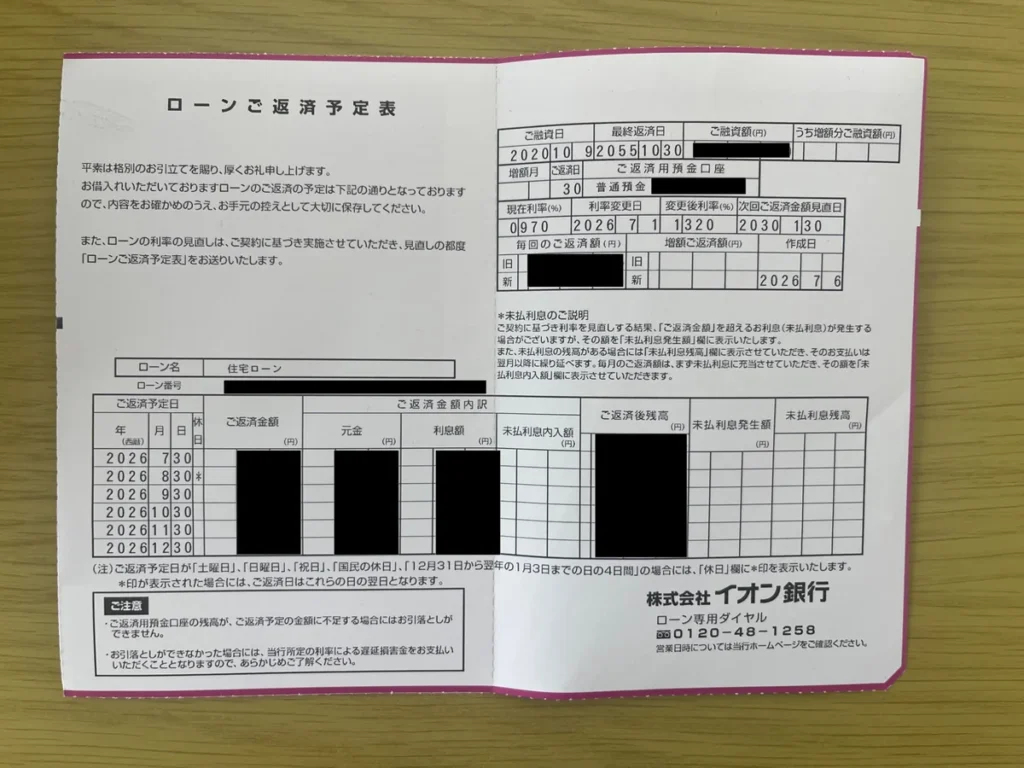
一方、現在返済中のカードローンや自動車ローンは、各社の会員ページや返済予定表などで残高と毎月返済額を確認します。
ここまで整理すると、「昔延滞したかもしれない」「借金があるから無理かもしれない」という曖昧な不安から、申込先へ確認できる具体的な条件へ変わります。
信用情報は自分で内容を確認できますが、住宅ローンの審査結果そのものをCICが判定するわけではありません。
本人開示は、あくまで自分の登録内容を把握するために使うものとして考えると分かりやすいです。
返済負担率と収入条件を申込先ごとに確認する
次は、年収に対して住宅ローンと他の借入返済がどの程度になるかを見ます。
返済負担率とは、年収に占める年間返済額の割合のことで、住宅ローンだけでなく他の借入を含めて確認される商品があります。
フラット35では年収400万円未満は30%以下、400万円以上は35%以下という基準が公開されています。
ただし、民間金融機関が同じ比率をそのまま使っているとは限らないため、この数字だけで自分の審査結果を決めつけないでください。
収入合算やペアローンを使える商品なら借入可能額が変わることがありますが、将来も2人の収入が続く前提で返済してよいかは別に考える必要があります。
私の場合も収入合算を使いましたが、審査で借りられる金額と家計で返せる金額は分けて考えました。
申込可能な住宅ローンを複数比較して候補を絞る

条件を整理したら、次は自分が申込可能な住宅ローンを複数比較します。
比較するのは金利だけではなく、年齢、年収、勤続・営業年数、雇用形態、団信、収入合算、既存借入の扱いなど、自分に関係する条件です。
私は家を建てたとき、福岡銀行・ろうきん・イオン銀行の3行へ事前審査を申し込み、最終的にイオン銀行で本審査へ進みました。
最初から1行だけで決めなかったことで、実際の審査結果や当時の条件を見ながら選べたのはよかったと感じています。
ただし、複数申込を「多ければ多いほど安心」と考える必要はありません。
自分の不安条件と候補商品の申込条件を確認して、比較する理由がある金融機関に絞る方が進めやすいです。
住宅ローンをネットで比較・診断するサービスの特徴や注意点を先に知りたい場合は、モゲチェックの口コミとデメリットも整理しています。
こちらの記事を参考にしてみてください。
信用情報や借入など自分の条件を整理できたら、次は申込候補の金融機関を比較する段階です。
モゲチェックの住宅ローン診断では、登録情報をもとに候補となる金融機関を比較できます。
事前審査・本審査後も条件が変わったら確認する

事前審査や本審査に通った後も、融資実行まで何も気にしなくてよいわけではありません。
住宅ローンは審査時点の申告内容や提出書類をもとに進むため、借入の追加、勤務先や収入状況の変化などがあれば、金融機関への確認が必要になる場合があります。
また、より条件の合う銀行が見つかり変更を考える場合は、住宅会社との支払時期や融資実行日との調整も必要です。
「本審査に通ったからもう大丈夫なのか」「審査後に銀行を変えられるのか」が気になる人は、融資実行までの注意点と変更時期を分けて確認できます。
こちらの記事を参考にしてみてください。
住宅ローンこんなんでも通った?よくある質問
ここまで読んでも残りやすい、「通った例をどこまで参考にするか」「申込前に何をすればよいか」という疑問をまとめます。
- 延滞歴があっても住宅ローンに通ることはありますか?
- 延滞の内容や時期、現在の信用情報、申込先などで条件が変わるため、一律には判断できません。まず本人開示で現在の登録内容を確認し、自分に該当する条件を整理してください。
- 借金が残っていると住宅ローンは無理ですか?
- 借金があることだけで一律に決まるわけではありません。残高だけでなく、住宅ローンを含めた年間返済額や申込先の商品条件まで確認します。
- 年収が低い人の「通った体験談」は参考になりますか?
- 参考にはなりますが、単独申込か収入合算か、借入希望額、他の借入、勤続状況まで確認しないと、自分と近い条件か分かりません。
- 何社も事前審査へ申し込んだ方がよいですか?
- 数を増やすこと自体を目的にする必要はありません。自分の条件で申込可能かを確認し、金利や諸費用、団信など比較する理由がある候補へ絞って考えます。
まとめ:住宅ローンこんなんでも通った事例は条件別に確認
住宅ローンの「こんなんでも通った」という体験談は、不安なときの参考になりますが、自分の可否を決める答えではありません。
同じ年収や同じ延滞経験に見えても、借入希望額、ほかの借入、信用情報、勤続状況、団信、申込商品が違えば条件は変わります。
まず自分の不安を信用情報・借金・年収・雇用形態・団信に分け、本人開示や返済明細、収入資料などで確認できる事実へ置き換えてみてください。
そのうえで条件別記事を読み、申込可能な住宅ローンを複数比較すると、「自分は何を確認すればよいか」が見えやすくなります。
- 通過体験は審査可否ではなく確認項目を探す材料にする
- 信用情報や借入は記憶ではなく現在の資料で確認する
- 年収だけでなく借入希望額と年間返済額も見る
- 条件を整理してから比較する住宅ローンを絞る
条件別の確認が終わり、住宅ローンを比較する段階まで進んだ人は、診断サービスを使って候補を整理する方法もあります。
提案内容を確認しながら、自分の条件に合う住宅ローンを比較してください。