この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
会社経営者として住宅ローンを申し込むときは、役員報酬の年収だけを見ればよいのか、それとも会社の赤字決算まで審査に影響するのかが気になるところです。
金融機関によっては、会社役員や法人経営者に対して、本人の収入資料だけでなく法人の決算書や納税証明書、一定の業歴を確認しています。
そのため、赤字決算があるという1点だけで自分で可否を決めず、まず「経営者を申込対象としているか」「何期分の決算書が必要か」「業歴や所得条件があるか」を銀行ごとに比べる方が整理しやすいです。
この記事では、会社経営者の住宅ローンで確認される法人側の資料、赤字決算の考え方、公開条件が異なる銀行の例、申込み前に候補を絞る順番まで整理します。
- 会社経営者は本人の年収に加えて法人の決算書を求められる銀行がある
- 赤字決算だけで住宅ローンの可否を一律に判断しない
- 必要な決算期数や業歴は銀行によって異なる
- 申込み前に経営者向けの公開条件と必要書類を比較する
会社経営者が住宅ローンに通った例から見る審査条件
会社経営者の住宅ローンは、「年収がいくらなら通る」「赤字が1期あると通らない」といった1つの数字だけでは整理できません。
銀行の公開条件を見ると、会社役員に法人決算書を求めるところや、法人経営者に業歴と一定の所得条件を設けるところがあり、給与所得者とは確認される資料が違うことがあります。
- 経営者本人の収入
- 法人の決算内容
- 会社や事業の業歴
- 銀行ごとの必要書類
会社経営者は本人の年収だけで見られない
会社から役員報酬を受け取っていても、給与所得者とまったく同じ資料だけで審査されるとは限らず、銀行によっては法人側の決算資料まで提出します。
住宅ローンの返済者は個人ですが、代表者や役員は自分の収入と会社の業績がつながりやすいため、本人の収入資料だけでは確認が終わらない銀行があるということです。
ここで分けて考えたいのは、「現在の役員報酬」と「その役員報酬を支払う法人の状態」です。
役員報酬が一定額あっても、法人の決算書を複数期提出する銀行なら、会社側の数字も審査資料として用意しなければなりません。
一方で、必要な決算期数や業歴は銀行ごとに同じではないため、会社経営者という属性だけで申込先を一律に絞ることもできません。
つまり、会社経営者が住宅ローンを考えるときは、本人の収入と法人の経営状況を切り離さずに準備する必要があります。
銀行ごとに「会社役員」「法人経営者」「自身や家族が経営する会社に勤務する人」など表現が異なるため、自分の立場がどの区分に当たるかも確認しておきたいところです。
一般的な住宅ローン審査で何が確認されるのかを先に整理したい場合は、こちらの記事を参考にしてみてください。
赤字決算で住宅ローンに通った例は基準にならない
赤字決算がある場合でも、ネット上の「赤字でも通った」という体験談だけで、自分も通ると考えるのは避けた方がよいです。
反対に、赤字が1期あるから住宅ローンは無理だと、自分で候補銀行をすべて外してしまうのも早いです。
今回確認した銀行の公開情報では、会社役員や法人経営者について、必要な決算書の年数や業歴、所得条件は示されていますが、赤字1期なら一律に申込不可とする共通基準までは確認できませんでした。
決算書を見る以上、売上や利益だけでなく、貸借対照表を含む会社の財務内容も提出資料になりますが、各銀行がどの項目をどの程度重く見るかという具体的な審査ロジックは公開されていません。
たとえば同じ赤字でも、創業直後なのか、複数年続いているのか、前期だけ一時的な費用が増えたのかでは、決算書から読み取れる背景が変わります。
だからこそ、検索で見つけた「赤字でも通った」という結果だけを、自分の会社へそのまま置き換えることはできません。
そのため、赤字の有無だけで「通る・通らない」を決めるのではなく、まず公開されている申込条件を満たす銀行を探し、そのうえで審査を受ける考え方が現実的です。
一時的な赤字があるなら、決算書だけを見て不安になるより、何が原因だったのか、直近の業況がどうなっているのかを自分で説明できる状態にしておくと整理しやすくなります。
赤字があるだけで申込先を外すのではなく、まず各行が求める業歴と決算書の年数を確認して候補を絞ります。
個人事業主は法人経営者と提出書類や所得の見方が異なるため、自営業として申し込む場合は、こちらの記事を参考にしてみてください。
法人の決算書は2期か3期を求める銀行がある

会社経営者が候補銀行を比べるときは、決算書を「出すかどうか」だけでなく、何期分を求められるかまで確認します。
auじぶん銀行は会社役員に直近3期分の法人決算書を求め、3期分を用意できない場合は取り扱いできないと案内しています。SBI新生銀行の法人経営者向け案内では、直近2年分の法人決算報告書と法人税の納税証明書が示されています。
同じ会社経営者でも必要な期間が違うため、設立して間もない会社の代表者は、年収だけでなく「必要な決算期数を満たせるか」が申込先を絞る条件になります。
決算書の提出年数が違えば、1期前の赤字を含むかどうかも変わるため、必要資料の年数は赤字決算を考えるうえでも見落とせません。
公開条件は改定されることがあるので、実際に申し込む前には候補銀行の最新ページで必要書類を確認してください。
経営者本人と法人の必要書類を分けて準備する

住宅ローンの本審査では、経営者本人の本人確認資料や収入関係書類、購入・建築する住宅の物件関係書類に加えて、法人側の資料が必要になる場合があります。
会社経営者だから特別な書類だけを用意すればよいわけではなく、通常の住宅ローン書類に法人関係資料が追加されるイメージで整理すると分かりやすいです。
本人側では、本人確認書類、所得を確認できる資料、既存借入がある場合の返済予定など、銀行から指定された書類を揃えます。
住宅ローンは物件の審査もあるため、売買契約書や工事請負契約書など、購入・建築内容を確認する書類も別に必要になります。
法人側では、決算報告書、法人税の納税証明書、勘定科目内訳明細書など、銀行の指定範囲に合わせて準備します。
同じ「決算書」という呼び方でも、損益計算書だけを指すとは限らず、貸借対照表や附属明細書まで一式で求める銀行があります。
また、個人側の必要書類が揃っていても、法人側で指定年数分を用意できなければ申込条件に合わないケースがあるため、物件が決まってから慌てて集めるより早めの確認が向いています。
auじぶん銀行は会社決算書一式について附属明細書を含む全ページを案内しているため、「決算書の表紙と損益計算書だけ」のように自己判断で一部だけ提出する前提にしない方がよいです。
必要書類の名称や対象年度は銀行によって違うので、候補を絞った段階でチェックリストを作り、本人分と法人分を分けて確認すると抜けを見つけやすくなります。
申込前に不足資料が分かれば、銀行へ確認する内容も具体的にできます。
会社経営者が住宅ローンに通った例と銀行の申込条件を比べる

会社経営者向けの住宅ローンは、すべての銀行が同じ業歴や決算書の年数を求めているわけではありません。
公開されている申込条件を先に並べると、自分の会社の業歴や用意できる決算書に合わない銀行を事前に見分けやすくなり、その後に金利や手数料などの比較へ進めます。
私なら最初に、経営者が申込対象か、必要な決算期数はいくつか、業歴や所得の下限があるかの3点を確認します。
この入口条件を満たせない銀行まで金利比較へ入れると、見た目の低金利に時間を使っても実際の候補にならないためです。
経営者向け住宅ローンの公開条件を3行で比べる
ここでは、会社役員・法人経営者について公式ページで申込対象や必要書類を確認できる3行を例にします。
| 銀行 | 経営者向け条件 | 法人側の確認 |
|---|---|---|
| auじぶん銀行 | 会社役員は申込可 | 決算書3期分 |
| SBI新生銀行 | 業歴2年以上 | 決算書等2年分 |
| PayPay銀行 | 経営者向け商品あり | 専用書類を確認 |
この表は審査の通りやすさを順位付けしたものではなく、公開されている入口条件の違いを整理したものです。
auじぶん銀行は会社役員に決算書3年分を求める
auじぶん銀行は会社役員でも住宅ローンに申し込めますが、本審査では直近3期分の法人決算書が必要です(出典:auじぶん銀行『住宅ローン 会社を設立しました。会社役員ですが、申込できますか?』)。
3期分を用意できない場合は取り扱いできないと明記されているため、会社を設立して間もない場合は最初に確認したい条件です。
親族経営法人に勤務している場合も会社決算書の提出対象と案内されているので、自分が代表者ではない場合でも該当する可能性があります。
SBI新生銀行は業歴と2年平均所得に条件がある
SBI新生銀行は、法人経営者について自営業者と同様に、業歴2年以上かつ2年平均300万円以上の所得を申込条件として案内しています(出典:SBI新生銀行『自営業・個人事業主の方が住宅ローンの申し込みをするポイントは?』)。
さらに法人経営者は、直近2年分の法人決算報告書と法人税の納税証明書を追加で提出する案内があります。
「現在の役員報酬が高いから大丈夫」と考えるのではなく、公開条件では過去2年の所得と法人側の資料も確認対象になっている点を見ておきたいです。
PayPay銀行は法人経営者向けの商品がある
PayPay銀行は、個人事業主と法人経営者向けの住宅ローンを別に用意しており、自身または家族が経営する会社に勤める人も対象と案内しています(出典:PayPay銀行『個人事業主や会社経営者でも申し込みできますか』)。
通常の会社員向け商品と同じ前提で比較せず、法人経営者向けの商品ページと専用の必要書類チェックシートを確認するのが出発点です。
専用商品があるということは「経営者なら審査に通りやすい」という意味ではなく、経営者向けの条件で申込みを受け付ける商品が用意されているということです。
経営者向け住宅ローンでは金利の扱いも通常の商品と異なる場合があるため、申込対象だけでなく、実際の適用条件まで確認して比較します。
比較表へ入れるときも、会社員向けの表示金利をそのまま横に並べず、自分が利用する経営者向け商品の条件で揃える必要があります。
銀行を比べるときは、金利だけではなく、経営者を申込対象としているか、必要な決算期数、業歴、所得条件、手数料まで同じ表に並べると判断しやすくなります。
住宅ローンを選ぶときの比較項目を詳しく整理したい場合は、こちらの記事を参考にしてみてください。
事前審査は1行に絞らず条件を確認する
公開条件を満たしていても、最終的に住宅ローンへ通るかどうかは実際の審査を受けなければ分かりません。
会社経営者の場合は法人側の資料まで確認される銀行があるため、1行の結果だけを見て「経営者だから無理だった」と結論づけない方がよいです。
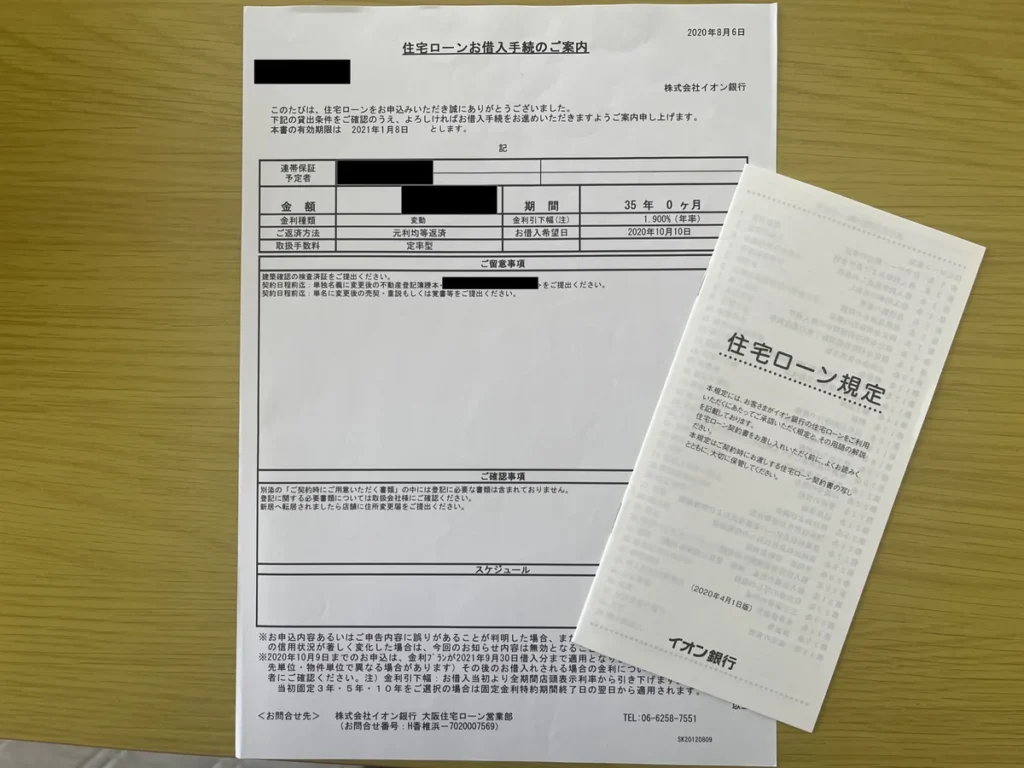
私自身が住宅ローンを申し込んだときは会社経営者ではなく会社員でしたが、福岡銀行、ろうきん、イオン銀行の3行へ事前審査を申し込みました。
最初から1行に決めず、実際の審査結果や金利、保証料などの条件を比べてから本審査へ進む銀行を選べたのはよかったと感じています。
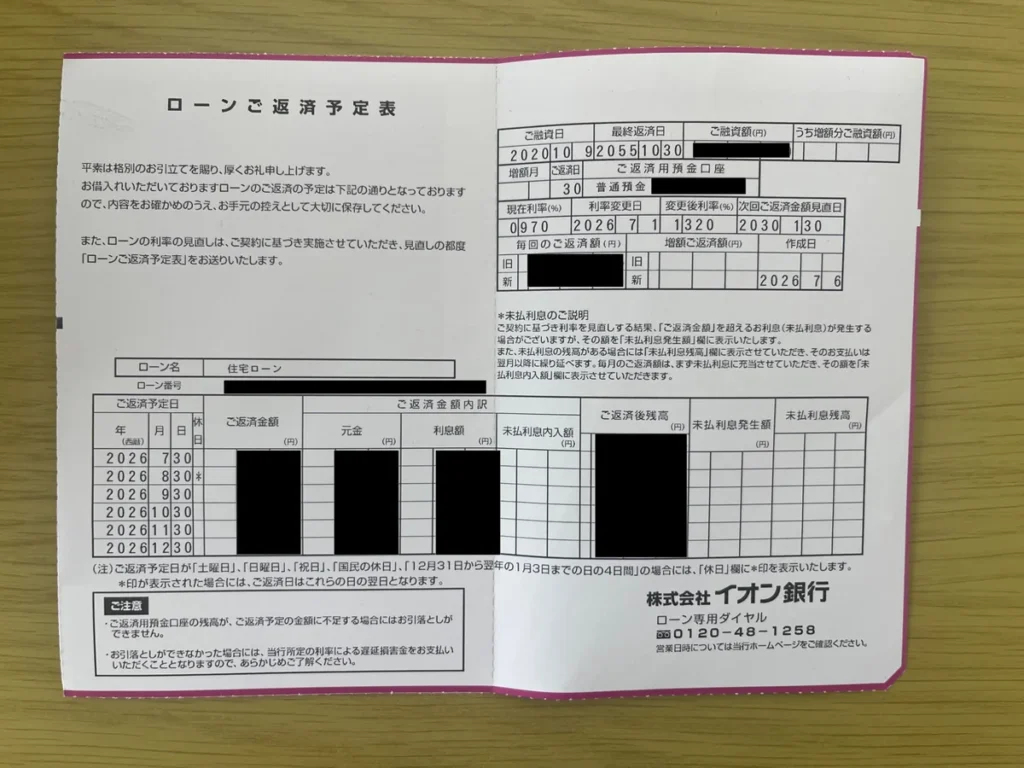
会社経営者の審査条件を体験したわけではないので、私の結果をそのまま経営者へ当てはめることはできませんが、「公開条件を確認して複数候補を持つ」という進め方は参考になります。
会社経営者なら、事前審査へ進む前に法人決算書を何期分出せるかまで確認しておけば、そもそも必要資料の条件を満たさない銀行へ申込みを進める手間も減らせます。
私は会社員としての申込みでしたが、3行へ事前審査を出したことで、条件を並べてから選べました。
複数行へ事前審査を出すときの進め方や注意点を確認したい場合は、こちらの記事を参考にしてみてください。
赤字の理由と直近の業況を説明できるようにする
赤字決算がある場合は、数字だけを見て申込みを諦めるのではなく、赤字になった理由と現在の業況を自分で整理しておきます。
たとえば、一時的な設備投資や特別な費用が影響したのか、売上減少が続いているのかでは、同じ赤字でも会社の状態は同じではありません。
ただし、「一時的な赤字なら通る」といった一律の基準は公開されていないため、理由を説明できることと審査に通ることは分けて考える必要があります。
銀行から追加資料を求められた場合に備え、最新の決算書だけでなく、直近の業況を確認できる資料をすぐ出せるかを税理士などと確認しておくのも1つの方法です。
住宅ローンのために決算内容をよく見せることを考えるのではなく、すでに確定している事実を正確に説明できる準備を優先します。
赤字の理由を整理するのは審査結果を保証するためではなく、銀行から確認されたときに事実を正確に説明するためです。
住宅ローン候補を比較して申込み順を決める
候補銀行を探すときは、まず会社経営者を申込対象としているかを確認し、次に業歴、所得、必要な決算期数で自分が条件を満たせるかを絞ります。
そのあとに金利、事務手数料、保証料、団信、借入期間、つなぎ融資の対応など、自分の住宅購入に必要な条件を比較すると順番が崩れにくいです。
注文住宅なら土地代や着工金を住宅完成前に支払うこともあるため、つなぎ融資や分割融資が必要かどうかで候補銀行が変わる場合もあります。
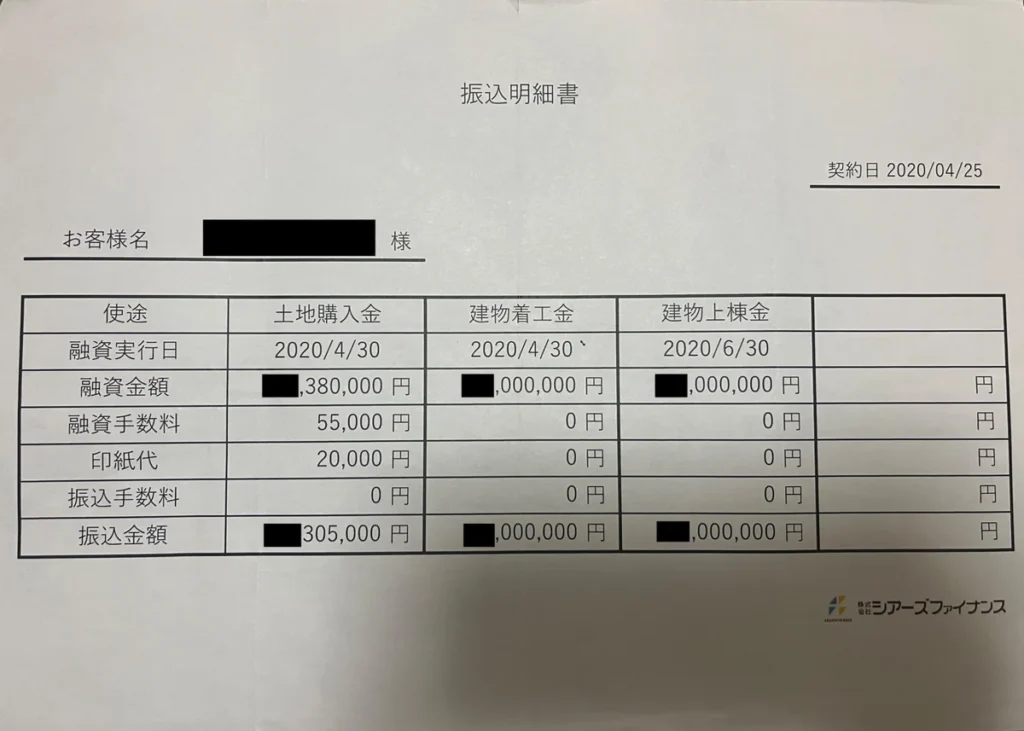
建売住宅やマンションなら資金実行の流れが異なるので、経営者向け条件だけでなく、自分の購入方法に住宅ローン商品が合っているかまで確認します。
経営者向けの条件を満たす銀行が複数あるなら、1行だけの条件を見て決めず、同じ項目で横並びにして事前審査へ進む候補を決めます。
経営者向けの公開条件を満たす銀行を1行ずつ比べるのが大変なら、モゲチェックで住宅ローン候補を比較診断する方法もあります。
法人役員などは提案が難しい場合があるため、審査通過の保証ではなく候補探しとして利用します。
住宅ローン比較サービスを使う場合も、「診断されたから通る」と受け取るのではなく、候補を探すための入口として使い、最終的な申込条件は各銀行で確認する前提が必要です。
モゲチェックを候補探しに使う前に、サービスの仕組みや注意点を確認したい場合は、こちらの記事を参考にしてみてください。
会社経営者は、住宅ローンの返済だけでなく会社の資金繰りや役員報酬の変動も家計へ影響することがあります。
借りられる金額と無理なく返せる金額は同じではないため、審査条件の比較とは別に、住宅購入後の家計まで確認しておくと判断材料が増えます。
会社の資金繰りや役員報酬の変動も含めて、住宅購入後の家計が回るか整理したい場合は、銀行比較とは別にFPへ相談する方法があります。
マネーサファリでは住宅購入予算や住宅ローンについてオンラインで無料相談できます。
まとめ:会社経営者が住宅ローンに通った条件を確認する
会社経営者の住宅ローンは、本人の年収だけでなく、銀行によって法人の決算書、業歴、過去の所得なども確認されます。
赤字決算がある場合も、赤字という1点だけで可否を決めつけず、まず自分が公開されている申込条件を満たす銀行を整理するところから始めます。
銀行ごとに必要な決算期数が異なるため、会社設立からの年数や用意できる資料によって、候補にできる銀行は変わります。
そのうえで複数の候補を同じ項目で比較し、必要書類を揃えて事前審査へ進むと、「会社経営者だから」という漠然とした不安を具体的な確認項目へ置き換えられます。
- 本人の年収だけでなく法人決算を確認する銀行がある
- 赤字決算だけで審査可否を一律に決めない
- 決算書の必要年数と業歴を銀行ごとに確認する
- 複数候補を同じ比較項目で確認して事前審査へ進む
経営者向けの条件を満たす銀行が複数残ったら、候補を比較する次の手段としてモゲチェックの住宅ローン診断を使えます。
法人役員では提案が難しい場合もあるため、診断結果は候補選びの材料として確認してください。
銀行選びより先に、住宅購入後も無理なく返せる予算を整理したい場合は、家計全体から確認する方法もあります。
マネーサファリでは住宅購入予算をFPへオンライン相談できます。