この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンの事前審査を1行へ出したあと、「ほかの銀行にも同時に申し込んでいいのか」「何社までなら多すぎないのか」と迷うことがありますよね。
事前審査は複数の金融機関へ同時に申し込めるため、1行の承認だけで借入先を決める必要はありません。
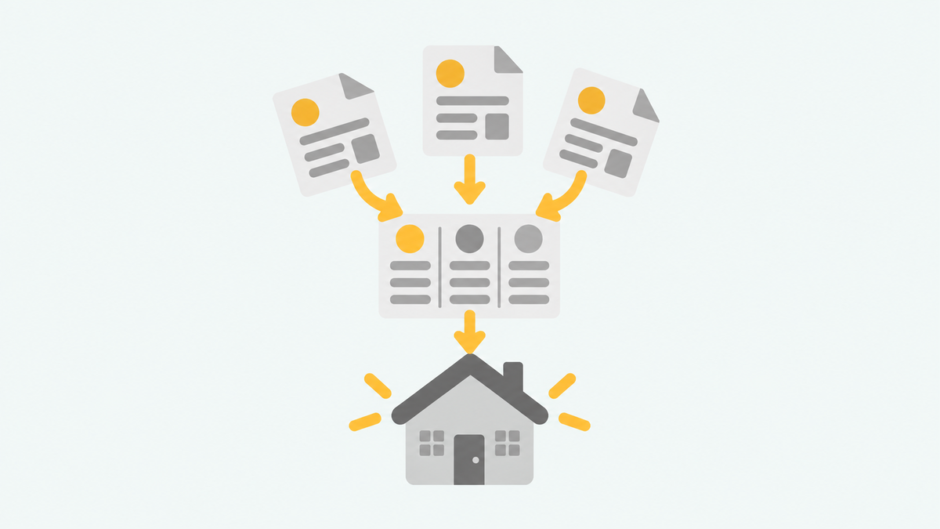
私は福岡銀行、ろうきん、イオン銀行の3行を比較した経験から、条件の違う2〜3行へ同じ借入条件で事前審査を出し、金利・団信・手数料・日程を並べてから本審査先を決める進め方が分かりやすいと考えています。
ただし、2〜3行は制度上の上限ではなく、比較と申込管理をしやすくするための目安です。
ここでは、複数・同時申込の考え方、何社へ出すかの決め方、3行を比較した実体験、本審査先を1行へ絞るまでの流れを整理します。
- 住宅ローンの事前審査は複数・同時に申し込める
- 何社へ出すか迷ったら2〜3行を比較の目安にする
- 借入額や期間をそろえて金利・団信・手数料・日程を見る
- 事前審査の結果を比べて本審査へ進む1行を決める
住宅ローンの事前審査は複数・同時に申し込んでいい?
住宅ローンの事前審査は、複数の金融機関へ同時に申し込めます。
三井住友銀行も、住宅ローンは金融機関によって金利・手数料・付帯保障などが異なるため、いくつかの金融機関へ申し込んで総合的に比較するよう案内しています(出典:三井住友銀行『住宅購入と住宅ローン手続き、それぞれの流れとするべきことを解説!』)。
一方で、申し込めるからといって候補を増やし続けると、入力内容や結果、回答期限の管理が複雑になります。
最初は条件の違う2〜3行に絞り、同じ前提で結果を比べると判断しやすいです。
住宅ローンの事前審査は何社?2〜3行を目安にする
何社へ出すか決められないなら、私は2〜3行を最初の比較対象にするのが進めやすいと思います。
2〜3行なら、銀行ごとの違いを確認しながら、申込情報や審査結果も整理しやすいからです。
たとえば、地域の銀行、ネット銀行、住宅会社の提携ローンなど、条件の異なる候補を組み合わせると比較の意味が出やすくなります。
同じような商品だけを3行並べるより、金利タイプや団信、手数料体系に違いがある候補を入れた方が判断材料になります。
反対に、すでに希望条件を満たす2行へ絞れているなら、無理に3行目を増やす必要はありません。
候補を3行にする場合も、単に金利が低い順で選ぶより、1行は地域銀行、1行はネット銀行、1行は住宅会社の提携ローンというように、比較したい違いが見える組み合わせにします。
事前審査へ出す2〜3行がまだ決まっていないなら、先に候補となる銀行を比較しておくと絞りやすくなります。
住宅会社経由でしか確認できない提携条件がある場合は、その条件も申込前に確認し、通常商品と同じものとして扱わないようにしてください。
2〜3行は「この数なら審査に有利」という意味ではなく、比較と管理のバランスを取りやすい目安です。
住宅ローンの仮審査を複数へ出しても問題ない
住宅ローンの仮審査は、複数の金融機関へ並行して申し込むこと自体が禁止されているわけではありません。
ここで大切なのは、複数へ出したことだけを理由に「通りやすい」「落ちやすい」と決めつけないことです。
審査基準は金融機関ごとに異なり、事前審査で承認されても本審査で結果が変わる場合があります。
また、借入希望額、返済期間、ほかの借入などを銀行ごとに違う内容で入力すると、結果を横並びで比較しにくくなります。
比較目的なら、入力できる範囲で同じ借入希望額、返済期間、返済方法にそろえておく方が分かりやすいです。
また、申込時の年収、勤務先、ほかの借入などは各行へ正確に申告し、比較のために都合よく条件を変えないことが前提です。
金融機関ごとに入力項目の表現が違って迷う場合は、自己判断で省略せず、申込先へ確認して同じ実態を伝えてください。
事前審査と本審査で何を確認されるかを分けて知りたい方は、必要書類や期間も整理できます。
こちらの記事を参考にしてみてください。
住宅ローンの事前審査を同時に出す3つの利点
同時に出す利点は、条件比較だけではなく、審査結果を待つ間の選択肢を残せることです。
1つ目は、実際に自分へ提示される条件を比べられることです。
広告や商品ページの金利だけでは、自分に適用される条件、団信の上乗せ、手数料などを十分に比べられない場合があります。
2つ目は、1行の結果が遅いときでも、ほかの候補の審査を並行して進められることです。
注文住宅では土地代、着工金、中間金、引き渡しなどの支払日があるため、金利だけでなく日程に間に合うかも重要になります。
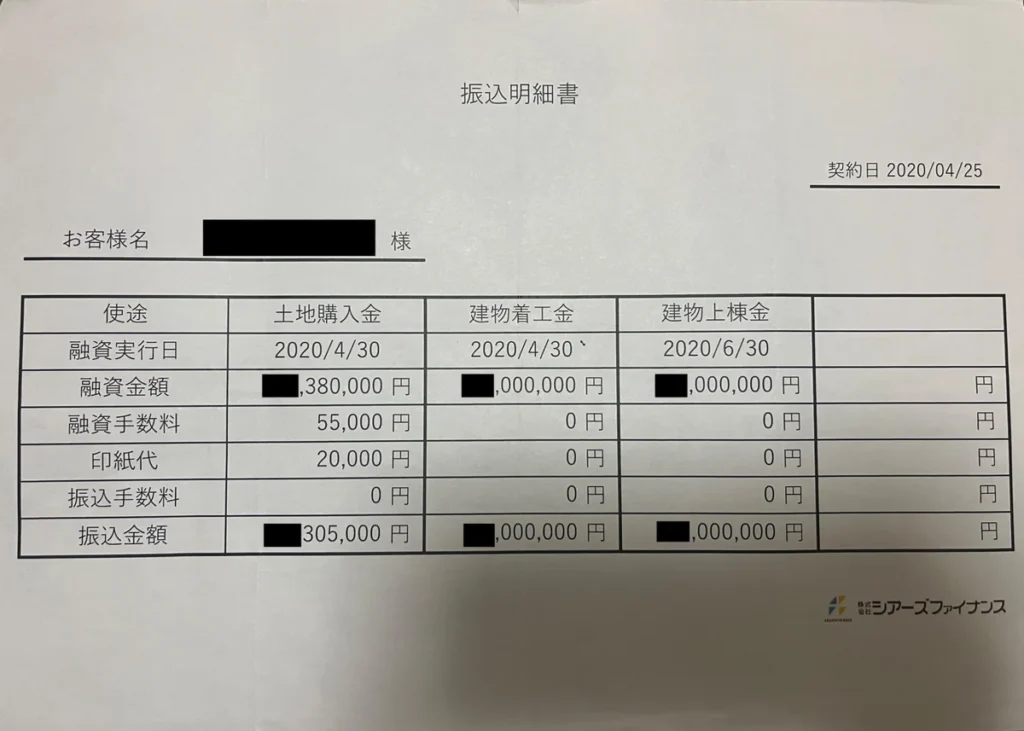
審査結果が同じ日にそろうとは限らないので、土地や建物の契約期限から逆算し、「いつまでに比較を終えるか」を先に決めておくと動きやすいです。
早く承認が出た銀行だけで即決せず、ほかの候補の回答予定日が契約日程に間に合うなら、比較できる範囲まで待つ選択肢もあります。
3つ目は、承認された1行だけを見て、そのまま本審査へ進むのを避けやすいことです。
複数行の結果がそろえば、「この条件ならここを選ぶ」と根拠を持って本審査先を絞れます。
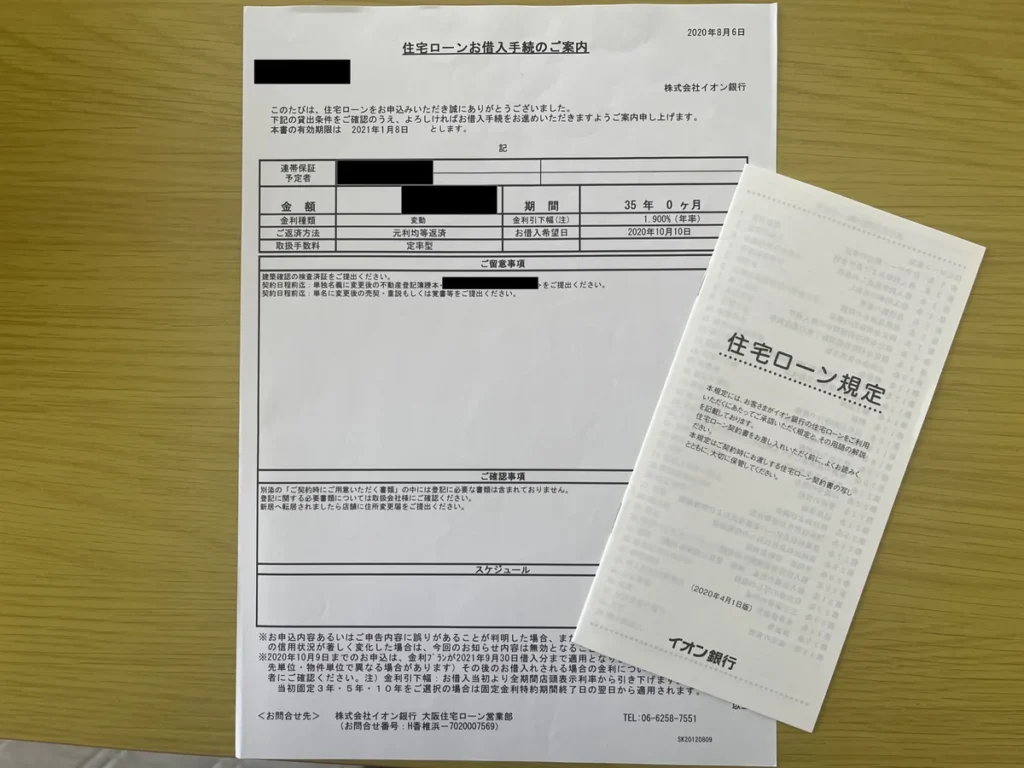
私の場合、イオン銀行の事前審査は2020年4月に申し込み、結果が届いたのは5月末でした。
当時は通常より長く待つことになったため、候補を1行だけにしていない安心感は大きかったです。
仮審査の連絡が遅いときに待つ目安や問い合わせ方を知りたい方は、確認する順番が分かります。
こちらの記事を参考にしてみてください。
住宅ローンの仮審査は何行でもよいわけではない
住宅ローンの仮審査に一律の「何行まで」という上限があるわけではありませんが、目的なく申込先を増やすのはおすすめしません。
全国銀行個人信用情報センターでは、会員がセンターを利用した日やローン申込み・契約内容などの照会記録情報について、会員への提供期間を6か月を超えない期間としています(出典:全国銀行協会・全国銀行個人信用情報センター『センターの概要』)。
だからといって、申込件数が多いだけで自動的に否決されると断定することはできません。
ただ、申込先が増えるほど、入力、必要書類、電話やメール、結果の有効期間など管理する情報も増えます。
銀行によって借入希望額や返済期間がばらばらになると、審査結果を比較しても条件差なのか銀行差なのか判断しにくくなります。
「比較したい銀行が何行あるか」ではなく、「本審査先を決めるために必要な比較軸を持つ銀行が何行あるか」で絞る方が実用的です。
正式な事前審査を何行も増やす前に、比較候補を整理する方法もあります。
モゲチェックなら、登録条件をもとに候補となる住宅ローンを確認できます。
4行以上を検討したい事情がある場合は、住宅会社や各金融機関へ申込状況を正確に伝え、期限も含めて個別に確認してください。
特に「念のため」という理由だけで候補を増やすと、何を比較して決めるのかが曖昧になりやすいです。
金利差を見たいのか、団信を重視するのか、40年返済など返済期間の選択肢が必要なのかを先に決めれば、必要な申込先を絞りやすくなります。
事前審査の承認は本審査の承認ではない
複数行の事前審査に通っても、その結果だけで住宅ローン契約が確定するわけではありません。
三菱UFJ銀行は、一般的に住宅ローン審査は事前審査と本審査の2段階で、事前審査の承認後でも本審査で結果が変わる可能性があると案内しています(出典:三菱UFJ銀行『住宅ローンの本審査とは?必要な書類と審査の流れについて解説!』)。
事前審査では申込内容をもとに借入可能性を確認し、本審査では提出書類や物件なども含めて詳しく確認されます。
そのため、複数行へ申し込む目的は「承認の数を増やすこと」ではなく、本審査へ進む候補を比較できる状態にすることです。
事前審査後に転職、新しい借入、申込内容の変更などがある場合は、本審査へ影響する可能性もあるため金融機関へ確認してください。
住宅ローンの事前審査を複数比較して本審査先を決める

複数行へ出すなら、申し込む前に比較条件をそろえておくと結果を判断しやすくなります。
私なら、借入希望額・返済期間・返済方法を決め、条件の違う2〜3行へ事前審査を出し、金利・団信・手数料・日程を並べます。
そのうえで、承認内容と家づくりの支払予定が合う1行を本審査先にします。
住宅ローンは長く返す契約なので、最初の金利差だけではなく、保障と費用、家づくりの予定まで含めて納得できるかを確認しておきたいところです。
順番を先に決めておくと、低い表示金利だけを見て途中で迷いにくくなります。
進め方
借入希望額・返済期間・返済方法を決めます。
条件の違う金融機関を2〜3行選びます。
比較できるよう、できるだけ同じ条件で申し込みます。
4項目を同じ基準で並べて比較します。
比較結果から本審査へ進む1行を決めます。
3行は同じ借入条件で住宅ローン事前審査へ出す
比較するときは、銀行ごとに借入条件を変えるのではなく、できるだけ同じ前提で申し込みます。
たとえばA銀行は3,000万円・35年、B銀行は3,300万円・40年では、毎月返済額や審査結果の差をそのまま比べにくくなります。
まず家計側で借入希望額と返済期間を決め、その条件を各行へ入力するのが基本です。
ボーナス返済を使うか、ペアローンや収入合算にするかなど、審査条件に影響する項目も可能な範囲で合わせます。
ただし、金融機関の商品上限や返済期間などが違い、完全に同じ条件へそろえられない場合もあります。
そのときは条件が違う箇所をメモし、結果を見るときに「銀行の差」と「商品の差」を分けて考えてください。
借入額や期間が違うと、数字の差が銀行差なのか条件差なのか分かりにくくなります。
金利・団信・手数料・日程を4項目で比べる
本審査先を決めるときは、金利だけではなく、団信・手数料・日程まで4項目を同じ表に置くと比較しやすいです。
金利は毎月返済額や総返済額へ影響しますが、低い金利だけで最終判断できるとは限りません。
団信は保障範囲と上乗せ金利を見て、家族の生活費や今ある生命保険との重複も確認します。
手数料は事務手数料、保証料、電子契約関連など、借入時に必要な費用をできるだけ同じ範囲で並べます。
日程は事前審査の速さだけでなく、本審査、契約、融資実行が土地や建物の支払日に間に合うかまで確認します。
金利だけで候補を決めにくい場合は、複数銀行を横並びで確認してから事前審査先を選ぶ方法もあります。
同じ金利でも、団信の保障を追加すると上乗せがある商品と、一定の保障が金利に含まれる商品では負担の見え方が変わります。
手数料も定額型と借入額に応じる型では金額が変わるため、金利だけを横並びにせず、借入時に必要な現金まで確認してください。
注文住宅では融資実行が1回で終わらず、つなぎ融資や分割融資が必要になることもあるので、建築スケジュールとの相性も見落とせません。
| 比較項目 | 見るところ |
|---|---|
| 金利 | 実際の提示条件 |
| 団信 | 保障と上乗せ |
| 手数料 | 借入時の費用 |
| 日程 | 本審査と融資日 |
住宅ローン選びを7項目まで広げて整理したい方は、借入先を比較するときの見方が分かります。
こちらの記事を参考にしてみてください。
福岡銀行・ろうきん・イオン銀行を比較した流れ
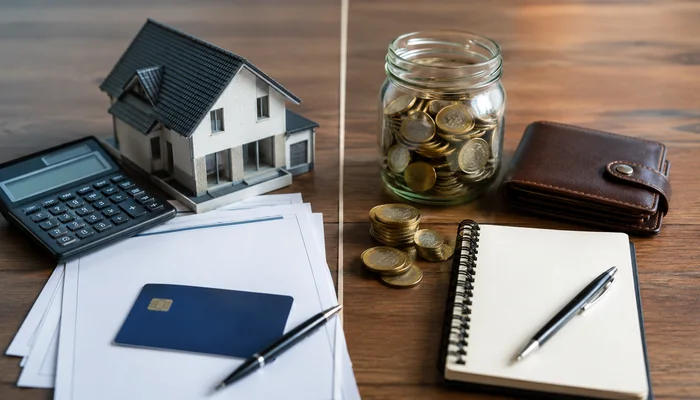
私が2020年に住宅ローンを検討したときは、福岡銀行、ろうきん、イオン銀行の3行すべてへ事前審査を申し込みました。
最初は勤務先のメインバンクでもあった福岡銀行を考えており、当時提示されていた変動金利は年0.72%でした。
毎月の返済負担を抑えるために40年返済も検討し、ろうきんの仮審査へ申し込み、当時は年0.785%の条件を確認しています。
その後、住宅会社からイオン銀行の提携住宅ローンを案内され、当時説明を受けた条件は年0.47%でした。
| 金融機関 | 2020年当時の条件 |
|---|---|
| 福岡銀行 | 変動 年0.72% |
| ろうきん | 変動 年0.785% |
| イオン銀行 | 提携 年0.47% |
これは2020年当時の私の条件であり、現在の金利や審査条件を示すものではありません。

最終的にはイオン銀行を選びましたが、金利だけを見て決めたわけではなく、保証料などの諸費用も含めて比較しました。
ろうきんの仮審査に通ったあとも比較を続けたことで、1行の承認だけで銀行選びを終えずに済みました。
私も3行を比べたからこそ、承認されたことと、その銀行を選ぶことを分けて考えられました。
事前審査後は条件を比べて本審査先を1行へ絞る

複数行から事前審査の結果が出たら、本審査へ進む銀行は条件と日程を確認して絞ります。
ここで見るのは「通ったかどうか」だけではなく、希望額、返済期間、適用予定の金利、団信、費用、融資実行日です。
条件付き承認なら、その条件を満たせるかも確認しなければなりません。
住宅会社の提携ローンなら、つなぎ融資や分割融資への対応、契約スケジュールとの相性も確認します。
金利が最も低い銀行でも、必要な融資日に間に合わなければ、家づくり全体では選びにくい場合があります。
逆に、金利差が小さくても、団信や手数料、手続きのしやすさまで含めて自分に合うなら、その銀行を選ぶ理由になります。
本審査を複数行へ進めることを検討する事情があるなら、必要書類や期限が増えるため、各金融機関と住宅会社へ事前に相談した方が安全です。
私の場合は、ろうきんの仮審査通過後も条件を比較し、最終的にイオン銀行の本審査へ進みました。
事前審査後や本審査後に銀行を変えられる時期を詳しく知りたい方は、契約段階ごとの注意点が分かります。
こちらの記事を参考にしてみてください。
候補銀行を絞れないときは比較材料を先に集める
まだ申し込む銀行自体を決められないなら、いきなり多くの事前審査へ出すより、先に候補を整理した方が進めやすいです。
金利タイプ、団信、借入時の費用、返済期間、住宅会社との提携条件などを確認し、自分に必要な条件を決めます。
そのうえで、条件の違う2〜3行を候補にすると、事前審査を「借りられるかだけを見る手続き」ではなく、借入先を選ぶ比較材料にできます。
住宅ローン比較サービスを使う場合も、診断結果や提案は金融機関の正式な審査結果ではありません。
サービスがどこまで候補整理に使えるのか、メリットと注意点を確認してから利用してください。
事前審査へ出す銀行をまだ絞れていないなら、モゲチェックの住宅ローン診断で候補を比較できます。
住宅ローン診断は無料
モゲチェックの仕組みや無料診断で分かることを先に確認したい方は、使い方と注意点を整理できます。
こちらの記事を参考にしてみてください。
まとめ:住宅ローンの事前審査は複数で比較する
どうでしたか?
最後まで読んでいただき、ありがとうございました。
住宅ローンの事前審査は複数の金融機関へ同時に申し込めるため、1行だけの結果で借入先を決める必要はありません。
何社へ出すか迷ったら、条件の違う2〜3行を比較の目安にし、借入希望額や返済期間をできるだけそろえて申し込むと違いを見つけやすいです。
事前審査の結果が出たら、承認の有無だけでなく、金利、団信、手数料、日程を並べて本審査へ進む1行を決めます。
私も福岡銀行、ろうきん、イオン銀行を比較したことで、仮審査の承認と最終的な銀行選びを分けて考えられました。
- 複数・同時申込は可能
- 2〜3行は比較しやすさの目安
- 申込条件はできるだけそろえる
- 金利・団信・手数料・日程で比べる
- 本審査へ進む前に1行へ絞る
申込件数だけを増やすのではなく、比較したい理由と見る項目を先に決めておくことがポイントです。
事前審査へ出す前に比較表の項目を作っておけば、結果が届くたびに同じ場所へ記録でき、あとから条件を見直すときも迷いにくくなります。
比較表は家族や住宅会社と条件を共有するときにも使いやすく、判断の記録にもなります。
あなたの家計と家づくりの日程に合う住宅ローンを、事前審査の段階から落ち着いて比べてください。
事前審査へ出す2〜3行がまだ決まっていないなら、まず候補を比較してから申込先を絞れます。
モゲチェックの無料診断で、条件に合いそうな住宅ローンを確認してみてください。