この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンを初めて申し込むと、「事前審査と本審査は何が違うのか」「いつ申し込んで、どんな書類を用意すればいいのか」が分かりにくいですよね。
事前審査は、申告した年収や借入希望額などから、住宅ローンを借りられる見通しを確認する段階です。
本審査では、収入や本人確認の書類に加えて、売買契約書や工事請負契約書なども使い、申込人と物件をより詳しく確認します。
大きな違いは、審査の目的、確認内容、必要書類、期間です。
事前審査に通っても本審査の承認が確約されるわけではないため、2つの審査を別の段階として考えておくと進めやすくなります。
私自身は家づくりで3つの金融機関を比較し、2020年に事前審査と本審査を経験しました。
この記事では現在の公式情報と当時の実体験を分けながら、審査の順番と準備を整理します。
- 事前審査は借入の見通し、本審査は正式な融資判断
- 本審査では収入・本人確認・物件の書類が増える
- 審査期間は金融機関や申込内容によって変わる
- 事前審査では候補を絞りすぎず比較余地を残す
住宅ローン事前審査と本審査の違いを4項目で比較
住宅ローンの事前審査と本審査は、同じ内容を2回確認する手続きではありません。
事前審査は「この条件で借りられる見込みがあるか」を早い段階で確認する役割があり、本審査は提出書類をもとに、正式な融資判断へ進むための審査です。
三菱UFJ銀行は、一般的な住宅ローン審査を事前審査と本審査の2段階に分けています。
同行は、事前審査を簡易的な判断、本審査を返済能力や物件の担保価値などまで確認する最終的な審査と説明しています(出典:三菱UFJ銀行『住宅ローンの本審査とは?必要な書類と審査の流れについて解説!』)。
金融機関ごとに名称や手続きは異なるため、この記事では一般的な違いを整理し、具体的な必要書類や日数は申込先の最新案内で確認する前提で見ていきます。
| 比較項目 | 事前審査 | 本審査 |
|---|---|---|
| 目的 | 借入の見通し | 正式な融資判断 |
| 主な確認 | 申告情報が中心 | 書類・物件も確認 |
| 必要書類 | 比較的少ない | 多くなる |
| 期間 | 比較的短い | 長くなりやすい |
事前審査は借入できる見通しを先に確認する
事前審査は、住宅ローンを正式に申し込む前に、希望する借入額で融資を受けられる見通しがあるか確認する段階です。
申込時には、年齢、勤務先、勤続年数、年収、借入希望額、返済期間、ほかの借入、購入予定の物件情報などを入力するのが一般的です。
必要書類の扱いは金融機関でかなり違います。
本人確認書類だけで申し込めるものもあれば、申込情報を入力して進めるものもあります。
つまり、「事前審査なら必ず源泉徴収票が必要」といった一律の決め方はできません。
入力に必要な情報を手元へそろえたうえで、候補銀行ごとの申込条件を確認するのが確実です。
事前審査の段階では、金利だけで銀行を1行に決め切らない方が進めやすいと私は考えています。
本審査へ進む前に、金利、事務手数料、団信、注文住宅ならつなぎ融資や分割融資への対応まで比べられる余地を残しておくと、あとで条件差に気づいて慌てにくくなります。
本審査は申込人と物件を詳しく確認する
本審査は、事前審査より詳しい資料を提出し、金融機関が正式な融資判断をする段階です。
収入や勤務状況など申込人の情報だけでなく、購入・建築する住宅に関する資料も確認されるため、事前審査より必要書類が増えます。
三井住友銀行では、本審査時の書類として住民票謄本、収入に関する書類、物件に関する書類などを案内しています。
会社員では直近の源泉徴収票などが必要で、申込内容によって追加書類も変わります(出典:三井住友銀行『住宅ローンの必要書類』)。
注文住宅では、工事請負契約書、土地の売買契約書、見積書、図面など、建物や土地を確認する資料が必要になることがあります。
団体信用生命保険へ加入する商品では、健康状態の告知が必要になる場合もあります。
住宅ローン審査と団信の確認は別の要素を含むため、持病や通院歴がある場合は申込先の条件を早めに確認してください。
事前審査で入力した内容と本審査の書類に食い違いがあると、追加確認が必要になることがあります。
住所、勤務先、年収、借入残高、物件価格などに変更があった場合は、自分で「問題ないだろう」と判断せず、金融機関へ伝えて確認する方が安全です。
住宅ローン事前審査と本審査の期間は金融機関で違う
審査期間は、事前審査の方が短く、本審査の方が長くなるのが一般的ですが、具体的な日数は金融機関や申込内容で変わります。
三菱UFJ銀行は2026年9月25日更新の記事で、目安として事前審査を1〜3営業日程度、本審査を必要書類提出後1〜2週間程度と案内しています(出典:三菱UFJ銀行『住宅ローンの本審査とは?必要な書類と審査の流れについて解説!』)。
一方で、受付状況、書類の不足、勤務状況、物件確認、保証会社の手続きなどによって、目安より時間がかかることがあります。
審査期間を見るときは「最短何日か」だけでなく、土地の決済日、住宅会社への支払日、売買契約上の期限などから逆算しておくことが大切です。
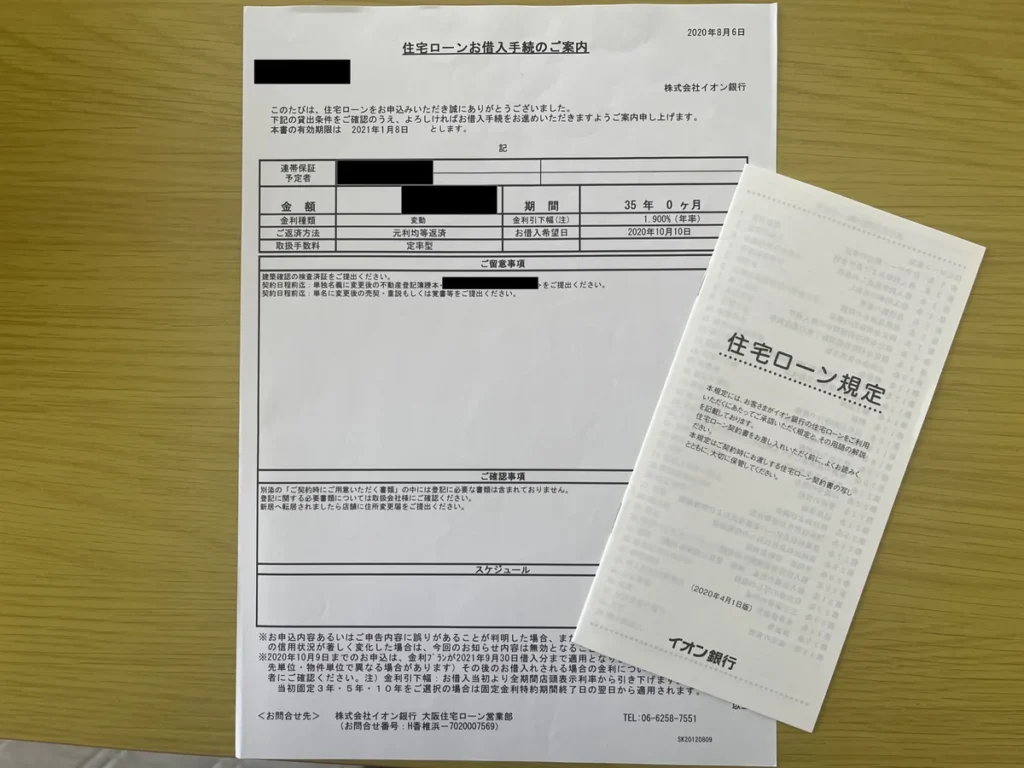
私が2020年にイオン銀行へ申し込んだときは、事前審査を4月に申し込み、結果が届いたのは5月末でした。
本審査は5月末に申し込み、結果は8月上旬です。
当時は住宅会社から、新型コロナウイルスの影響で銀行の審査や手続きに時間がかかっていたと説明を受けました。
ただし、遅れた詳しい理由を銀行から直接説明されたわけではありません。
私の場合は事前審査も本審査も案内より長引きました。2020年当時の体験なので、現在の目安とは分けて考えてください。
この経験は2020年当時の特殊な事例で、現在の一般的な審査期間として使える数字ではありません。
ただ、案内された日数を過ぎたからといって、すぐ否決と決めつける必要はないことは実感しました。
審査結果が来ないときは、申込先や住宅会社を通して受付状況と不足書類の有無を確認してください。
仮審査の連絡が遅いときの原因や問い合わせ目安を確認したい方は、こちらの記事を参考にしてみてください。
住宅ローン事前審査と本審査の必要書類の違い
事前審査では、申込情報の入力と本人確認だけで進められる金融機関があります。
本審査では、申込人の収入と物件を確認するための資料が加わります。
準備するときは「事前審査用」「本審査用」と完全に分けるより、本人確認、収入、借入、物件の4種類に整理しておくと分かりやすいです。
本人確認では運転免許証やマイナンバーカード、住民票など、収入確認では源泉徴収票、課税証明書、確定申告書などが候補になります。
既存の自動車ローンやカードローンなどがある場合は、残高や返済予定が分かる資料を求められることがあります。
物件関係では、売買契約書、重要事項説明書、工事請負契約書、見積書、図面、登記事項証明書などが必要になる場合があります。
ただし、必要書類は会社員か自営業か、新築か中古か、土地先行か、単独ローンか収入合算かでも変わります。
ネットで見つけた「必要書類一覧」をそのまま準備するより、申込先のチェックリストを正本にする方が無駄がありません。
必要書類は金融機関と申込条件で変わるため、申込先の最新チェックリストを正本にしてください。
私が2020年の事前審査で準備したのは、本人確認書類、運転免許証、源泉徴収票、住民票、土地や建物に関する資料、住宅会社の見積書や契約書などでした。
当時のイオン銀行と住宅会社経由の手続きで使った書類なので、現在の必要書類とは分けて考えてください。
事前審査の承認は本審査の通過を保証しない
事前審査に通ったあとでも、本審査で結果が変わる可能性はあります。
事前審査は申告情報を中心に見通しを確認する段階であり、本審査では提出書類と物件の情報を使って、内容をより詳しく確認するためです。
本審査までの間に新しい借入が増えたり、返済の遅延が起きたり、勤務先や年収など申込内容が変わったりすると、金融機関の確認が必要になることがあります。
また、事前審査時の入力ミスや申告漏れが、本審査の書類確認で分かることもあります。
大切なのは「事前審査に通ったからもう大丈夫」と考えないことです。
本審査が終わるまでは、申込内容と実際の状況をできるだけ一致させ、変化があった場合は早めに申込先へ相談してください。
借金や信用情報に不安がある場合は、審査直前になってから対応を考えるより、事前審査へ申し込む前に現状を整理しておく方が動きやすくなります。
既存の借入や信用情報を審査前にどう整理するか迷う方は、こちらの記事を参考にしてみてください。
住宅ローン審査の流れは事前審査から本審査へ進む
住宅ローン審査は、候補銀行を比較し、事前審査で借入の見通しを確認してから、本審査へ進む流れで考えると整理しやすくなります。
注文住宅では、土地の契約、工事請負契約、着工金や中間金などの予定も絡むため、住宅会社と金融機関の両方へ日程を確認してください。
本審査承認後には金銭消費貸借契約、火災保険、決済、融資実行などが続きますが、この記事では本審査までを中心に扱います。
借入希望額と候補銀行を整理します。
候補となる金融機関へ事前審査を申し込みます。
物件・契約内容を固めて本審査書類を準備します。
金融機関を絞り、必要書類をそろえて本審査へ申し込みます。
本審査承認後は金消契約・火災保険・決済へ進みます。
事前審査前に候補銀行と借入希望額を整理する
事前審査を申し込む前に、いくら借りたいのかと、どの金融機関を候補にするのかを整理します。
この段階で借入希望額を「銀行が貸してくれる最大額」に合わせる必要はありません。
建物、土地、付帯工事、外構、諸費用などを含む総予算から、必要な借入額を決めます。
候補銀行は、金利だけでなく、事務手数料、保証料、団信、返済期間、注文住宅への対応、融資実行の時期などを同じ条件で比べると違いが見えやすくなります。
候補銀行を一つずつ調べる負担を減らしたい場合は、モゲチェックの住宅ローン診断でネット銀行・メガバンク・地方銀行などをまとめて比較できます。
事前審査へ進む前の候補整理に使うと、比較余地を残しやすくなります。
私自身は、福岡銀行、ろうきん、イオン銀行の3行を比較しました。
最終的に選んだのはイオン銀行ですが、最初から1行だけに決めていたわけではありません。
住宅ローン選びでは、表示金利だけでなく、自分の家づくりの支払時期に対応できるかまで確認する必要があります。
銀行を選ぶときの比較項目を3行の実例で確認したい方は、こちらの記事を参考にしてみてください。
注文住宅全体で「いつ住宅ローンを考えるのか」が分からない場合は、家づくり全体の順番から確認しておくと、土地や住宅会社の契約と審査時期を結びつけやすくなります。
家づくり全体の進め方から住宅ローンの時期を整理したい方は、こちらの記事を参考にしてみてください。
事前審査は複数・同時申込で比較余地を残す
事前審査では、候補を1行に絞り切る前に、比較余地を残して進める方法があります。
私は3つの金融機関を比較し、ろうきんの仮審査にも申し込み、イオン銀行でも事前審査を受けました。
私は3行を比較し、最初から1行だけに決めませんでした。条件を同じにして並べると違いを見つけやすかったです。
事前審査を受けた金融機関で必ず本審査へ進まなければならないわけではないため、条件を確認してから申込先を絞る考え方ができます。
ただし、数を増やすこと自体が目的ではありません。
候補銀行ごとの金利、諸費用、団信、注文住宅への対応を比較するために必要な範囲へ絞る方が管理しやすいです。
複数の事前審査を進める場合は、各行へ入力した借入額、返済期間、自己資金、年収、既存借入などの条件をメモしておくと比較しやすくなります。
入力条件が違うまま結果だけを並べると、承認額や金利条件を正しく比べにくくなるためです。
事前審査の申込数や進め方に迷う場合は、私が3行を比較したときの流れを確認できるので、こちらの記事を参考にしてみてください。
本審査は金融機関を絞り書類をそろえて申し込む
本審査では、正式に借りたい金融機関を絞り、申込先が指定する必要書類をそろえます。
事前審査の段階で複数行を比較していた場合も、本審査へ進む前に、適用される金利条件、事務手数料、団信、融資実行日、必要な自己資金を改めて確認してください。
事前審査後に別の金融機関の条件が良いと分かった場合は、本審査へ進む前後で銀行変更が可能か、住宅会社や不動産会社のスケジュールへ影響しないかを確認します。
住宅の売買契約や工事請負契約の締結時期と、本審査の申込時期は案件によって違います。
本審査では契約書類を求められることが多いため、事前審査の承認だけを見て契約日程を進めるのではなく、申込先と住宅会社の手続きをつなげて確認することがポイントです。
書類に不足があると、追加提出の分だけ審査が止まる可能性があります。
住民票や課税証明書など役所で取得する書類は、必要な発行時期や有効期間を確認してから取ると無駄がありません。
事前審査後の銀行変更ができる時期や注意点を確認したい方は、こちらの記事を参考にしてみてください。
本審査中は新しい借入や申込内容の変更に注意する
本審査中は、事前審査から申込内容を大きく変えない方が進めやすくなります。
新しい自動車ローンやカードローンを組む、クレジットカードの支払いを延滞する、転職するなど、返済能力の確認に関わる変化には注意が必要です。
借入希望額を変える場合も、金融機関へ相談してください。
家づくりでは、家具や家電、車の買い替えなど大きな支出が重なることがあります。
住宅ローンの審査中だからといって生活を止める必要はありませんが、分割払いやローン契約を増やす前に、住宅ローンへの影響を申込先へ確認しておくと安心です。
すでに借入がある場合も、申告せずに進めるのではなく、残高と毎月返済額を把握して正確に伝えます。
信用情報や過去の支払い遅延が気になる場合は、事前審査前に確認しておく方が、申込後に慌てて対処するより整理しやすいです。
本審査承認後は金消契約・火災保険・決済へ進む
本審査が承認されたら、住宅ローンの手続きは終わりではありません。
金融機関との金銭消費貸借契約、火災保険の手配、登記の準備、決済、融資実行など、引き渡しへ向けた手続きが続きます。
注文住宅では、土地代、着工金、中間金、完成時の残金など、支払時期が複数に分かれる場合があります。
住宅ローンが完成時に一括実行される商品では、つなぎ融資や分割融資が必要になることもあるため、本審査承認後の資金スケジュールも確認してください。
この記事では、事前審査と本審査の違いを理解するところまでを中心にしています。
本審査後に何を、どの順番で進めるかは、金消契約・火災保険・決済・融資実行をまとめた別記事で確認できるようにします。
本審査承認後から融資実行までの手順と注意点を続けて確認したい方は、こちらの記事を参考にしてみてください。
住宅ローン審査のよくある質問
事前審査と本審査の違いを理解したあとも迷いやすい点を整理します。
金融機関ごとに申込条件が違う内容は、最終的に申込先の最新案内を確認してください。
- 仮審査と事前審査は同じですか?
- 一般には、住宅ローンの本審査前に行う簡易的な審査を「事前審査」「仮審査」と呼びます。金融機関によって名称は違いますが、この記事では本審査前に借入の見通しを確認する段階という意味で同じものとして扱っています。
- 事前審査に通れば本審査も必ず通りますか?
- 必ず通るわけではありません。本審査では提出書類と物件情報を含めて詳しく確認するため、申告内容との相違や審査中の状況変化などによって結果が変わる可能性があります。
- 事前審査は複数の金融機関へ申し込めますか?
- 複数の金融機関を候補として比較しながら進めることはできますが、各金融機関の申込条件を確認してください。比較するときは申込数を増やすことより、借入希望額や返済期間などの条件をそろえ、金利、諸費用、団信、融資時期を比べることが大切です。
- 本審査承認後は何をしますか?
- 一般的には、金銭消費貸借契約、火災保険、登記、決済、融資実行へ進みます。注文住宅では着工金や中間金などの支払いも絡むため、本審査承認後の記事で具体的な順番を確認してください。
まとめ:住宅ローン事前審査と本審査の違い
住宅ローンの事前審査は、借入できる見通しを早い段階で確認するための審査です。
本審査は、収入や本人確認の書類に加え、物件資料などを使って正式な融資判断をする段階で、事前審査より必要書類も確認内容も増えます。
審査期間は金融機関や申込内容で変わるため、ネット上の最短日数だけで予定を組まず、土地や建物の契約・決済日から逆算してください。
事前審査の段階では、候補銀行を早く1行へ絞ることより、同じ条件で比較できる余地を残しておく方が判断しやすいです。
- 事前審査は借入の見通しを確認する段階
- 本審査は書類と物件を含めて正式に確認する段階
- 必要書類と審査期間は申込先によって異なる
- 事前審査の承認は本審査の通過を保証しない
- 事前審査では比較余地を残し、本審査後は次の手続きへ進む
私も3つの金融機関を比較してから住宅ローンを選びました。
金利だけでなく、手数料、団信、注文住宅の資金スケジュールまで並べて確認すると、違いが見えやすくなります。
本審査の承認後は、金消契約、火災保険、登記、決済、融資実行へ進みます。
そこから先は別記事で順番を確認し、引き渡しまでの手続きを一つずつ進めてください。
まだ事前審査前で候補銀行を絞れていない場合は、モゲチェックで複数の主要銀行をまとめて確認できます。
診断結果は1行に決める答えではなく、比較候補を作る材料として使ってください。