この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
共働きで家を買うとき、夫だけで住宅ローンを組むか、妻の収入も審査に使うかで迷う家庭は少なくありません。
夫のみでは希望する借入額に届かなくても、収入合算やペアローンなら選べる家が広がる可能性があります。
ただし、2人の収入を借入上限まで使うと、育休や時短勤務、退職などで片働きになったときに固定費が重くなります。
私なら、まず夫のみ・片働きでも住宅ローンと生活費を維持できる予算を出し、それで足りない場合だけ妻の収入を使う方法を比べます。
この記事では、夫のみで組むメリット、妻収入の扱い方、片働き予算の出し方、収入合算・ペアローンを比較する順番を整理します。
わが家が実際に収入合算を使いながら、審査で示された上限まで借りなかった理由もお伝えします。
- 共働きでも住宅ローンは夫のみを基準に考える
- 片働きでも固定費と貯蓄を維持できる予算を先に決める
- 妻収入は借入上限より将来費用の余力に使う
- 単独で足りない分だけ収入合算やペアローンを比較する
共働きの住宅ローンは夫のみを基準に予算を決める
共働きでも、住宅ローンの予算は夫婦2人の年収を足した金額から決める必要はありません。
片働きになったときも固定費を維持できる金額を先に確認すると、妻が働けない期間や収入が下がる期間があっても家計を立て直しやすくなります。
ここでいう「夫のみを基準にする」は、必ず夫だけで契約するという意味ではありません。
夫の収入だけで無理なく返せる範囲を家計の基準にし、必要なら妻の収入を審査へ使うという順番です。
共働きの住宅ローンを夫のみで組むメリット
夫のみで住宅ローンを組めるなら、家計の返済計画は比較的シンプルになります。
妻の収入が減っても住宅ローンの返済額自体は変わらず、妻の収入を教育費や修繕費など別の目的へ回しやすいからです。
一方、借入可能額は2人の収入を使う方法より少なくなりやすいため、希望する土地や建物に届くかは別に確認します。
片働きでも住宅ローン返済計画を崩しにくい
住宅ローンを夫のみで返せる額に抑えていれば、妻が育休や時短勤務に入っても、住宅ローンのためにすぐ貯金を取り崩す状況を避けやすくなります。
家を買った後は、住宅ローン以外にも固定資産税、火災保険、修繕費、車の維持費、家電の買い替えなどが続きます。
返済額だけを夫の給与で払えても、それ以外を妻の給与に頼り切っていれば、実質的には片働きへ耐えられる予算とはいえません。
夫のみの手取りで、住宅ローンと生活に必要な固定費までどこまで維持できるかを見る方が実際の家計に近いです。
妻の収入を将来費用へ回しやすくする
妻の収入を毎月の住宅ローン返済に組み込まなければ、共働きを続けられる期間は家計の余力を増やせます。
教育費、車の買い替え、住宅修繕、老後資金などは、住宅購入時にはまだ金額や時期が読みにくい支出です。
共働きの強みを借入額の拡大だけに使わず、将来の支出へ備える力として残す考え方もあります。
私は、住宅ローンを返しながら家を建てた後の生活も楽しめる状態を「無理なく返せる」と考えています。
契約と家計管理をシンプルにしやすい
単独ローンなら住宅ローン契約は1本なので、夫婦それぞれが別契約を持つペアローンより管理項目は少なくなります。
返済口座や住宅ローン残高も1契約を中心に確認できるため、夫婦2本のローンを管理する場合より構造は分かりやすくなります。
ただし、誰が住宅購入資金を負担するか、住宅の持分をどうするかは住宅ローンとは別に確認が必要です。
借り方を決める前に、まず家計の基準額を決める。
ここが順番です。
住宅ローンは夫のみの年収で片働き予算を出す
夫のみの年収から住宅予算を出すときは、年収の何倍という倍率ではなく、手取りから毎月残せる金額を確認します。
同じ年収でも、子どもの人数、車の台数、保険料、教育方針、現在の貯蓄によって無理なく払える住宅ローンは変わります。
年収倍率は審査上の借入可能額を見る材料にはなっても、暮らしを維持できる返済額をそのまま示す数字ではありません。
- 片働き時の月手取り
- 毎月の生活固定費
- 年間の特別支出
- 住宅購入後も残す貯蓄
手取りから生活固定費を先に差し引く
最初に、夫のみになった場合の月手取りから、食費、光熱費、通信費、保険、車、教育費など生活に必要な固定費を差し引きます。
ここで住宅ローンを先に置くと、残ったお金で生活費を調整する計算になり、返済額が家計を圧迫していても見えにくくなります。
食費や日用品のように削ろうと思えば削れる支出もありますが、何十年も節約し続ける前提の住宅予算は余裕が小さくなります。
今の暮らしで残したい支出を先に置き、その後に住宅へ使える額を見る方が続けやすいです。
年間支出と住居維持費も月割りにする
固定資産税、自動車税、車検、保険の年払い、帰省、家電の買い替えなどは、毎月の家計簿だけでは見落としやすい支出です。
さらに持ち家では、外壁や屋根、給湯器、水回り設備などの修繕や交換にも備える必要があります。
年に1回、数年に1回の支出でも、年間額を12で割って毎月の固定費と同じように確保すると住宅ローンへ使える上限を見やすくできます。
家賃と住宅ローンの月額が同じでも、持ち家になった後の住居費全体は同じとは限りません。
育休と長期の片働きを分けて試算する
育休や時短勤務による一時的な収入減と、退職などで長く片働きになるケースは分けて考えます。
育児休業給付は、一定の要件を満たす場合、原則として育児休業開始から180日目まで休業開始時賃金日額の67%、181日目以降は50%を基準に算出されます(出典:厚生労働省『育児休業』)。
また、出生直後の一定期間に夫婦双方が要件を満たして育児休業を取得した場合は、出生後休業支援給付金が加算される制度もあります。
実際の給付額や取得条件は働き方で変わるため、勤務先の制度と厚生労働省の最新情報を確認してください。
一方、長期の片働きは給付が終わった後も続くため、夫1人の給与だけで住宅ローン、生活費、住居維持費、貯蓄を回せるかで確認します。
夫のみの手取りで返済後も一定の貯蓄を続けられるなら、妻の収入に頼り切らない予算として確認しやすいです。
夫のみ・片働きの手取りまで入れて住宅予算を出すのが難しい場合は、FPに家計条件を渡して整理する方法もあります。
マネーサファリでは住宅ローンを含むお金の相談をオンラインでできます。
借入可能額と家計から見た返せる額の違いを年収別に整理したい場合は、金額を決める順番も一緒に確認できるため、こちらの記事を参考にしてみてください。
住宅ローンを夫のみで組むと妻収入はどう扱う?
住宅ローンを夫のみで組むなら、妻の収入は「使わないお金」ではなく、家計の余力として役割を決めておくと整理しやすいです。
妻の給与をすべて貯金に回す必要はありませんが、住宅ローン返済に必ず必要な金額と、将来費用へ回せる金額を分けておくと収入減にも対応しやすくなります。
夫のみでは希望額に届かない場合も、妻の年収をそのまま借入上限まで使う前に、不足額がいくらかを確認します。
妻収入は借入額より家計の余力に使う
共働きを続けられる間は、妻の収入を教育費や住宅修繕、車の買い替え、老後資金などへ振り分けられます。
その一部を繰り上げ返済へ回す選択もありますが、住宅を所有するとまとまった現金が必要になる場面もあります。
住宅ローン残高を減らすことだけを優先し、手元資金が少なくなると、修繕や買い替えが重なったときに別の借入が必要になる可能性があります。
妻の収入は、返済を成立させるための前提ではなく、家計を強くする余力として見る方法もあります。
パート収入を返済前提にしすぎない
妻がパート勤務の場合は、勤務時間、雇用条件、育児や介護によって年収が変わる可能性も考えておきます。
金融機関によってはパート収入を住宅ローン審査へ使える場合がありますが、対象条件や合算できる範囲は商品ごとに異なります。
審査で使える収入と、家計が何十年も安定して受け取れる収入は同じではありません。
妻がパートで住宅ローン審査に使える銀行や条件を詳しく確認したい場合は、勤務形態ごとの見方が分かるため、こちらの記事を参考にしてみてください。
妻収入を使うなら不足額を先に決める
夫のみの借入額で希望する家に届かない場合は、妻の収入を「いくらまで使えるか」ではなく「いくら不足しているか」から見ます。
たとえば希望する住宅総予算との差が300万円なら、妻の収入を使って借入可能額を大きく広げる前に、その300万円をどう埋めるかを考えます。
土地、建物面積、設備、外構、購入時期、自己資金などを見直しても不足するなら、そこで収入合算やペアローンを比較します。
不足額から逆算すれば、2人の収入を審査上限まで使うこと自体が目的になるのを防ぎやすいです。
わが家は夫のみでは足りず収入合算を選んだ
わが家は2020年に住宅ローンを組んだ当時、私が30代の正社員で年収300万円台、妻はパートで年収100万円台でした。
私1人の収入だけでは希望する借入額まで届きにくかったため、私は主債務者、妻は連帯保証人という収入合算で申し込みました。
収入合算を使ったこと自体は、現在振り返ってもわが家には合っていたと思っています。
ただし、妻の収入を使えるからといって、審査で示された借入上限まで住宅予算を広げることはしませんでした。
年収300万円台と妻のパート収入を合算した
住宅ローンは35年で、ボーナス返済は利用していません。
当時は福岡銀行、ろうきん、イオン銀行を比較し、最終的にイオン銀行の提携住宅ローンを選びました。
借入当初の変動金利は年0.47%でしたが、これは2020年に私が契約した当時の条件であり、現在の金利ではありません。
収入合算を選んだ理由は、2人の収入を最大限使いたかったからではなく、私の収入だけでは希望する家の借入額が不足したためです。
約4,000万円の上限までは借りなかった
審査では約4,000万円まで借りられると言われましたが、当初考えていた土地と建物の予算は約2,500万円でした。
わが家は車を2台所有しており、家を建てた後も車の維持や買い替え、固定資産税、火災保険、住宅修繕などにお金がかかります。
そのため、約4,000万円を借りられることと、その金額を返しながら暮らし続けられることは別だと考えました。
銀行の借入上限は、わが家の旅行、車、修繕、老後資金まで決めた金額ではありません。

審査に通る金額より、返済後にどんな暮らしを残したいかを先に見た方が判断しやすかったです。
ボーナス返済なしと手元資金を優先した
ボーナス返済を使わなかったのは、毎月の給与だけで返済を組み立てたかったからです。
家づくりでは地盤改良に約80万円かかり、家具や家電、外構など建物本体以外の支払いも入居前後に重なりました。
当時は総予算の上限を最初から十分に決められておらず、追加費用を一つずつ受け入れやすくなった点は反省しています。
現在なら、夫のみ・片働きの家計で毎月いくら残したいかを先に決め、その範囲から住宅総予算を逆算します。
実際に私の適用金利は、2020年の年0.47%から2026年7月返済分では年1.32%まで上がりました。

金利の動きは契約時に確定できないため、低い金利が続くことを前提に借入上限を決めなかったことも、結果として家計の余力につながっています。
銀行が示す借入上限ではなく、自分たちの収入減まで含めた返済額を確認したい場合は、第三者に家計を見てもらうと比較しやすくなります。
共働きの住宅ローンで夫のみが足りないときの選択肢
夫のみで無理なく返せる予算を出した結果、希望する家に届かないことはあります。
そのときは、すぐに夫婦2人の年収を最大まで使うのではなく、単独ローンとの差額を確認してから収入合算とペアローンを比べます。
借り方によって契約数、返済責任、団信、住宅ローン控除の扱いが変わるため、借入可能額だけで決めると比較が足りません。
住宅条件を見直す選択も含め、家計と借り方を分けて考えます。
夫のみ・収入合算・ペアローンの違いを比べる
単独ローンは1人の収入で審査を受け、収入合算は申込者の収入に配偶者などの収入を加えて審査する方法です。
ペアローンは夫婦それぞれが住宅ローンを契約するため、一般に2本の契約になります。
ただし、収入合算には連帯保証型と連帯債務型があり、団信や住宅ローン控除の扱いも金融機関・商品で異なります。
SBI新生銀行では、ペアローンは夫婦それぞれが主債務者となる2契約、収入合算は1契約で収入合算者が連帯保証人となる仕組みです(出典:SBI新生銀行『ペアローン・収入合算』)。
| 借り方 | 契約 | 妻収入の扱い |
|---|---|---|
| 夫のみ | 1本 | 審査に使わない |
| 収入合算 | 1本中心 | 審査へ合算 |
| ペアローン | 2本 | 妻も借りる |
この表は借り方の大枠を比べたもので、実際の契約条件は金融機関ごとに確認が必要です。
夫のみで足りるなら単独ローンを基準にし、不足がある場合だけ次の方法へ進むと、借入額を増やすことが目的になりにくいです。
収入合算やペアローンを比較する3つの条件
収入合算とペアローンを比べるときは、借りられる金額だけでなく、何のために妻の収入を使うのかを先に決めます。
比較するのは、夫のみとの差額、片働きになったときの固定費、契約・保障・税制の違いです。
特に団信と住宅ローン控除は借り方で対象者が変わることがあるため、利用する金融機関の商品説明で確認します。
- 夫のみで不足する金額
- 片働き時の固定費
- 団信・控除・諸費用
夫のみで不足する住宅ローン金額を確認する
最初に、夫のみで借りられる額と、無理なく返せる額の両方を確認します。
希望する住宅総予算との差が小さいなら、設備や外構、自己資金、購入時期の調整で収まることもあります。
差額が大きい場合は、妻の収入を使って借入額を増やす前に、片働きになったときも返済を維持できるかを再計算します。
収入合算やペアローンは「借りられるから使う」のではなく、単独では不足する額を補う選択肢として比べます。
妻の収入を使うなら、審査上限ではなく、夫のみでは不足する金額を基準にすると借入目的を整理しやすいです。
片働きになっても固定費を維持できるか確認する
妻の収入を審査へ使っても、毎月の返済を妻の給与がなければ成立しない金額まで増やすかは別の判断です。
育休や時短勤務なら収入減が一定期間で終わる可能性がありますが、退職、転職、介護などは期間を読みにくい場合があります。
夫のみになったとき、住宅ローンだけでなく固定資産税、保険、車、教育費まで払えるかを確認します。
一時的な赤字を貯蓄で補うなら、何カ月まで、いくらまで使うかも決めておくと判断が具体的になります。
団信・控除・持分・諸費用まで比べる
ペアローンでは夫婦それぞれが契約者になるため、一般にそれぞれが団信へ加入し、住宅ローン控除もそれぞれの条件で検討します。
一方、収入合算は連帯保証型か連帯債務型かで扱いが変わり、金融機関によって採用する方式も異なります。
また、ペアローンは契約が2本になるため、事務手数料や登記に関する費用が増える場合があります(出典:SBI新生銀行『ペアローン・収入合算』)。
借入額だけでなく、誰が債務者になるか、誰に団信が付くか、持分をどうするかまで金融機関と確認してください。
借り方の方向性が決まったら、次は銀行ごとの金利や借入条件を比較します。
モゲチェックなら、入力した条件をもとに住宅ローンの候補を無料診断できます。
ペアローンと収入合算の違い、死亡や離婚まで含む注意点を詳しく比べたい場合は、この記事では最低限に絞っている論点を確認できるため、こちらの記事を参考にしてみてください。
片働き予算で希望に届かないときは総予算を見直す
夫のみ・片働きで返せる予算では希望条件に届かない場合、借り方を変える前に住宅総予算の中身を見直します。
住宅ローンを増やせば土地や建物の希望を残せますが、その分だけ将来の固定費も長く残ります。
土地、建物、設備、外構、諸費用を分け、後から変更できないものと後から追加できるものを整理すると優先順位を付けやすくなります。
土地・建物・設備の優先順位を決める
土地のエリアを少し広げる、建物面積を抑える、入居後に追加できる設備を後回しにする方法があります。
わが家でも追加費用が増えたときは、後から変えにくい間取りや必要な部分を優先し、採用するものと見送るものを整理しました。
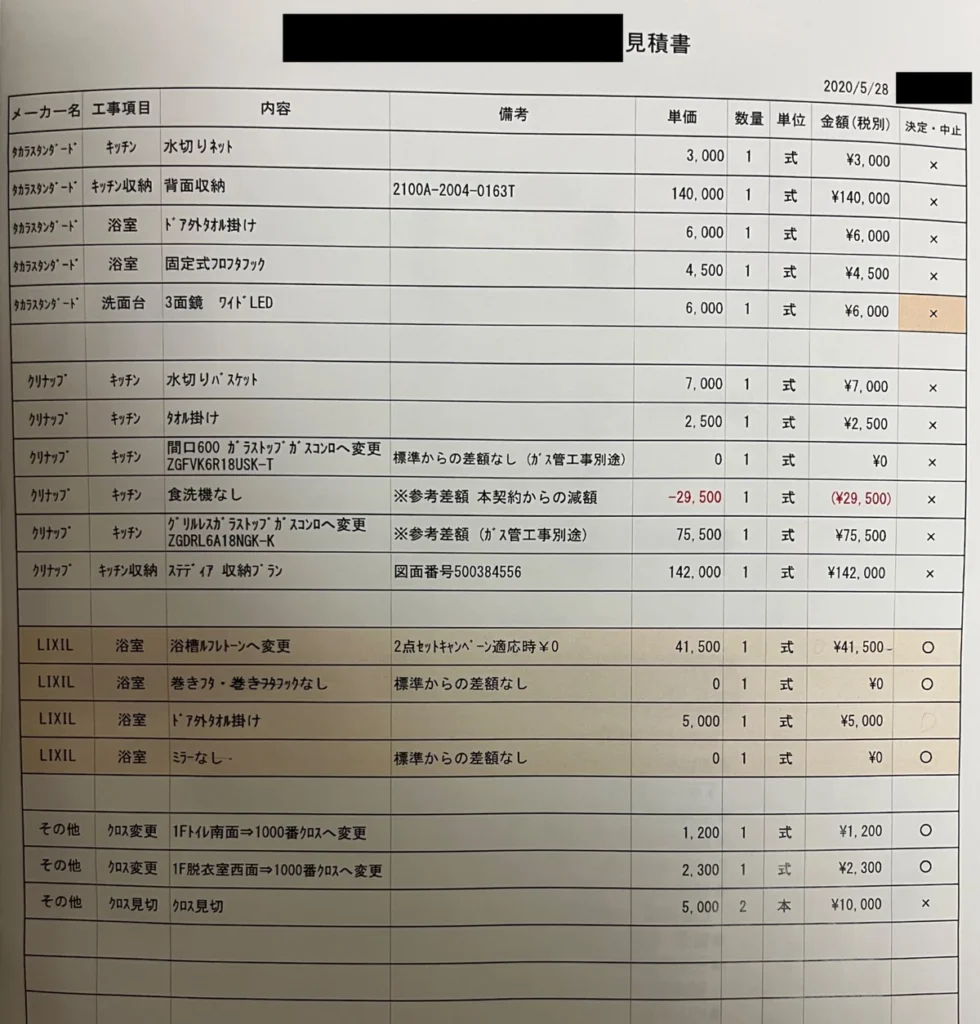
住宅の希望をすべて削る必要はありませんが、妻の収入を何十年も返済前提にする前に、総予算側で調整できる項目がないか確認します。
予算を下げることは、家の満足度を下げることと同じではありません。
住宅ローン以外の持ち家費用も残す
住宅購入時は土地と建物の価格が大きく見えますが、住み始めてからも固定資産税、保険、修繕、設備交換が続きます。
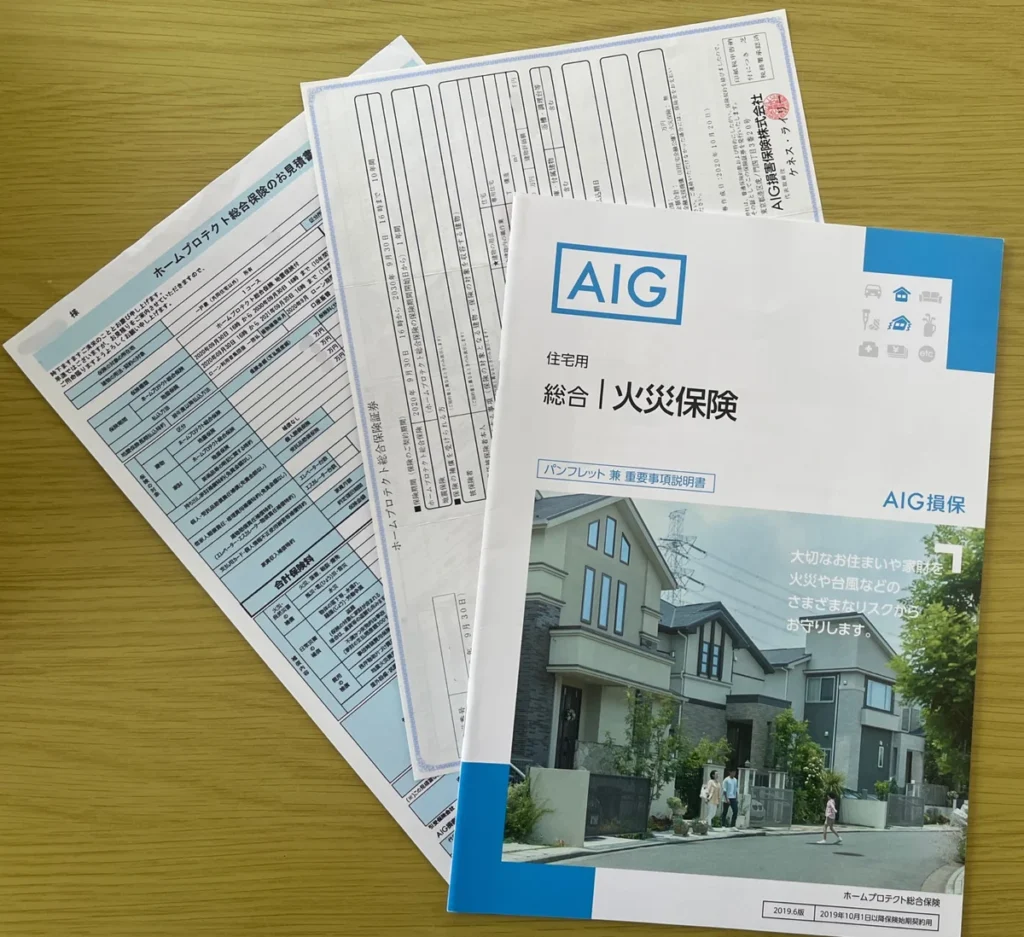
車が必要な地域なら、車検、税金、保険、買い替えも家計の大きな固定費です。
住宅ローンを増やして手元資金を使い切ると、入居後の支出へ備える余力が小さくなります。
家の条件を削る前に、教育費・車・住宅修繕まで含めて家計にどこまで余裕があるか確認する方法もあります。
持ち家で実際に増えやすい出費を住宅予算と一緒に確認したい場合は、住宅ローン以外の費用まで整理できるため、こちらの記事を参考にしてみてください。
FPには共働き・夫のみ・片働きの3ケースを相談する
自分たちだけで住宅予算を決めにくい場合は、FPへ「今の共働き」「夫のみ」「収入が減った片働き」の3ケースを出してもらうと比較しやすいです。
同じ住宅価格でも、教育費、車、保険、老後資金、住宅修繕を入れると将来の現金残高は変わります。
相談するときは「いくら借りられますか」だけでなく、「この返済額で片働きになったら何が不足しますか」と聞く方が今回の判断につながります。
収入が減る条件を具体的にFPへ渡す
FPへ相談するときは、源泉徴収票や給与明細だけでなく、毎月の固定費、預貯金、保険、車、教育費なども分かる範囲で準備します。
妻が育休や時短勤務を予定しているなら、収入が下がる時期と期間も仮置きして試算してもらいます。
退職の可能性まで考えるなら、妻の給与を0円にしたケースも見ておくと、住宅ローンの返済だけでなく家計全体の耐え方が分かります。
数字を細かく当てることより、条件を変えたときに家計がどこまで動くかを見るための試算です。
FPの提案は答えではなく判断材料にする
わが家も家づくりの途中で、住宅会社から紹介されたFPの無料相談を約2回利用しました。
1回あたり約1時間から1時間半で、源泉徴収票、給与明細、預金額が分かるもの、生命保険の証券などを提出しています。
共働き収入が長く続く前提の試算では、私が考えていたより大きな住宅予算でも返せるという提案でした。
ただ、車2台の買い替え、住宅修繕、将来の収入変化まで考えると高いと感じたため、提案額をそのまま住宅予算にはしませんでした。
FPの試算は「買える金額の答え」ではなく、自分たちの条件を変えて比べる材料として使いました。
共働き・夫のみ・片働きの条件を分けてFPに相談したい場合は、マネーサファリのオンライン無料相談を使えます。
住宅購入予算だけでなく、家計全体を一緒に整理できます。
住宅購入のFP相談で準備する資料や聞くことを整理してから相談したい場合は、質問を先に決めやすくなるため、こちらの記事を参考にしてみてください。
まとめ:住宅ローンは共働きでも夫のみを基準に考える
共働きだからといって、夫婦2人の収入を住宅ローンの借入上限まで使う必要はありません。
私なら、夫のみ・片働きでも固定費と貯蓄を維持できる住宅予算を先に決め、希望条件に不足する分だけ収入合算やペアローンを比較します。
- 夫のみの手取りから無理なく返せる額を出す
- 妻収入は将来費用の余力として残す
- 不足額を確認してから収入合算やペアローンを比べる
- 団信・控除・持分・諸費用は金融機関ごとに確認する
- FPには共働き・夫のみ・片働きの複数ケースを相談する
わが家も収入合算を使いましたが、約4,000万円まで借りられると言われても、その上限までは借りませんでした。
住宅ローンは契約時の年収だけでなく、育休、時短、退職、車、修繕など家を建てた後の変化と一緒に考える方が現実的です。
夫のみで組むか、妻の収入も使うか迷ったら、最初に「妻の収入がなくても残したい暮らし」を数字にしてみてください。
その数字が決まれば、単独ローンで進むか、収入合算・ペアローンを使うかを比較しやすくなります。
夫のみでどこまで返せるかを数字にしてから、妻の収入を使うか決めたい場合は、FPへ家計条件をまとめて相談できます。