この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅購入を考えると、毎月の住宅ローンを払えるかに目が向きやすいです。
ただ、家計が苦しくなる時期は、住宅ローンだけを見ても分かりません。
教育費、車の買い替え、固定資産税、保険、住宅修繕、設備交換、老後資金は、それぞれ違う年に大きな支出が発生します。
住宅購入のライフプランシミュレーションでは、これらを同じ時間軸へ並べ、毎年の収支と資産残高がどう変わるかを確認します。
私も家づくり当時は月々の返済額を中心に見ていましたが、住み始めてから固定資産税や修繕、設備や家電、車など、ローン以外の支出をまとめて考える必要性を感じました。
見るべきなのは「今払えるか」ではなく、教育費や修繕費が重なる年、収入が減る年、退職後まで家計が続くかです。
ここからは、住宅購入前に確認したい家計7項目と、赤字になる年を先に見つけて住宅予算を調整する方法を整理します。
- 教育費・車・税・保険・修繕・設備交換・老後資金を同じ年表で見る
- 毎年の収支だけでなく資産残高の最低額まで確認する
- 標準・厳しめ・収入減の3条件で同じ住宅予算を比べる
- 自作が難しい場合はFP相談で前提条件を確認する
住宅購入のライフプランシミュレーションで見る家計7項目
住宅購入のライフプランは、住宅ローン返済額だけを計算するものではありません。
今の収入と支出を出発点に、家族の予定と大きな支出を年ごとに並べ、年末の資産残高がどう動くかを見ます。
日本FP協会も、現在の家計と将来の予定からキャッシュフロー表を作り、将来の収支を確認する方法を案内しています(出典:日本FP協会「便利ツールで家計をチェック」)。
住宅購入では、ローン返済が終わるまで、または退職後の家計まで見える期間を確保し、赤字になる年を先に探す使い方が実用的です。
住宅購入のキャッシュフローは年ごとの資産残高で見る
キャッシュフローとは、年ごとの収入・支出と、そこから変化する資産残高を一覧にしたものです。
毎月の住宅ローンが黒字でも、数年後に教育費や車の買い替えが重なって預貯金が大きく減るなら、購入予算を見直す余地があります。
表に入れるのは、年齢、手取り収入、生活費、住宅ローン、年間の大きな支出、年末の金融資産残高です。
共働きなら夫婦それぞれの収入を分け、育休、時短勤務、転職などで収入が変わる年も設定できるようにします。
将来を正確に当てる必要はありません。
予定どおりに進まなかった場合でも、どの程度なら家計を立て直せるかを見るための表です。
住宅購入時点の残高だけでなく、5年後、10年後、退職時など節目の残高も見てください。
年間収支が黒字でも、教育費や車、修繕などの一時支出で預貯金が急減する年があります。
そのため、キャッシュフロー表では「毎年黒字か」だけでなく、「資産残高が最も少なくなる年」と「その年に残る現金」をセットで確認します。
最低残高の基準は家庭ごとに違いますが、生活防衛資金と近い将来に使う予定のお金まで住宅購入へ回さないようにします。
赤字の年が1回だけでも、その後に資産が戻らないなら、住宅ローン返済額や購入総額を見直すサインです。
教育費や修繕まで入れた家計表を自分だけで作るのが難しい場合は、FPに前提条件を確認してもらう方法もあります。
| 時点 | 重なりやすい支出 | 確認する数字 |
|---|---|---|
| 購入時 | 頭金・諸費用 | 購入後残高 |
| 教育期 | 教育費・車 | 年間収支 |
| 中年期 | 修繕・設備交換 | 最低残高 |
| 退職前後 | ローン・生活費 | 退職時残高 |
家づくりの総予算と自己資金の順番、頭金を入れた後に残す現金まで整理したい場合は、こちらの記事を参考にしてみてください。
住宅購入前に確認する家計7項目
住宅ローンの返済予定表に、次の7項目を重ねると、購入後にお金が不足しやすい時期を見つけやすくなります。
金額が決まっていない項目は、まず仮置きで大丈夫です。
大切なのは、項目をゼロにして見えなくするより、支出が発生する年を置いて後から更新できる状態にすることです。
- 教育費と車はライフイベントとして予定年を入れる
- 税金と保険は毎年の住居費として入れる
- 修繕と設備交換はまとまった支出の年を置く
- 老後は年金見込みと住宅ローン残高を並べる
1. 教育費は進路ごとに年単位で入れる
教育費は、子どもの人数と進路によって家計への影響が変わります。
幼稚園から高校までの学校関連費は、文部科学省の「子供の学習費調査」を参考にしつつ、家庭の希望に合わせて調整します(出典:文部科学省「令和5年度子供の学習費調査」)。
大学進学を考えるなら、受験費用、入学時の支出、通学や一人暮らしの可能性も別に置いておくと見落としを減らせます。
平均額をそのまま家計へ入れるより、「公立中心」「私立を含む」など複数の進路で試す方が使いやすいです。
教育費が増える時期に住宅ローンの返済額が高いままでも、貯蓄を取り崩し続けないか確認します。
2. 車は維持費と買い替えを分けて入れる
車が必要な地域では、毎年の維持費と数年ごとの買い替えを分けて考えます。
自動車税、保険、車検、タイヤ、修理などは年間支出として、次の車の購入費は予定年の一時支出として入れる方法が分かりやすいです。
わが家は家を建てた当時から車を2台所有しており、住宅ローンとは別に維持費と将来の買い替え費用を考える必要がありました。
住宅購入後も同じ台数が必要なのか、1台に減らせる時期があるのかまで考えると、長期の支出が見えやすくなります。
3. 税金は住宅ローンとは別の住居費として入れる
持ち家では、住宅ローン以外に固定資産税などの税負担があります。
返済額と家賃が同じくらいでも、持ち家の年間住居費が同じになるとは限りません。
住宅購入後の家計表では、住宅ローンと税金を別項目にして、毎年支払う住居費として確認します。
購入時の諸費用も月々の返済とは別なので、契約前後に必要な現金を先に分けておくと資産残高を見誤りにくいです。
住宅ローンに含められる諸費用と、現金で残したい費用を整理したい場合は、こちらの記事を参考にしてみてください。
4. 保険は住宅購入後の保障と保険料を見直す
住宅購入では、火災保険や地震保険の保険料だけでなく、生命保険の保障内容も確認します。
住宅ローンで団体信用生命保険へ加入すると、住宅ローン残高に対する死亡保障と、既存の生命保険の役割が重なる場合があります。
保険料を単純に削るのではなく、住宅ローン以外の生活費、教育費、遺族の収入まで含めて必要保障を確認します。
わが家も団信へ加入した後、住宅ローンへの保障と、それ以外の暮らしに必要な保障を分けて考えるようになりました。
団信加入後の生命保険をどう考えるかは、こちらの記事を参考にしてみてください。
5. 修繕費は大きな支出が重なる年を作る
持ち家は、外壁や屋根などの修繕を避けて通れません。
毎年同じ金額が出るわけではないため、月額だけでなく「まとまった修繕が発生する年」を置いて確認します。
修繕時期や金額は建物の仕様、立地、劣化状況で変わるため、住宅会社の点検計画や実際の見積もりに合わせて更新します。
教育費や車の買い替えと同じ年に重なっても資産残高を守れるかを見るのがポイントです。
固定資産税や修繕など、持ち家になってから増える支出を先に整理したい場合は、こちらの記事を参考にしてみてください。
6. 設備・家電の交換は修繕費と分けて考える
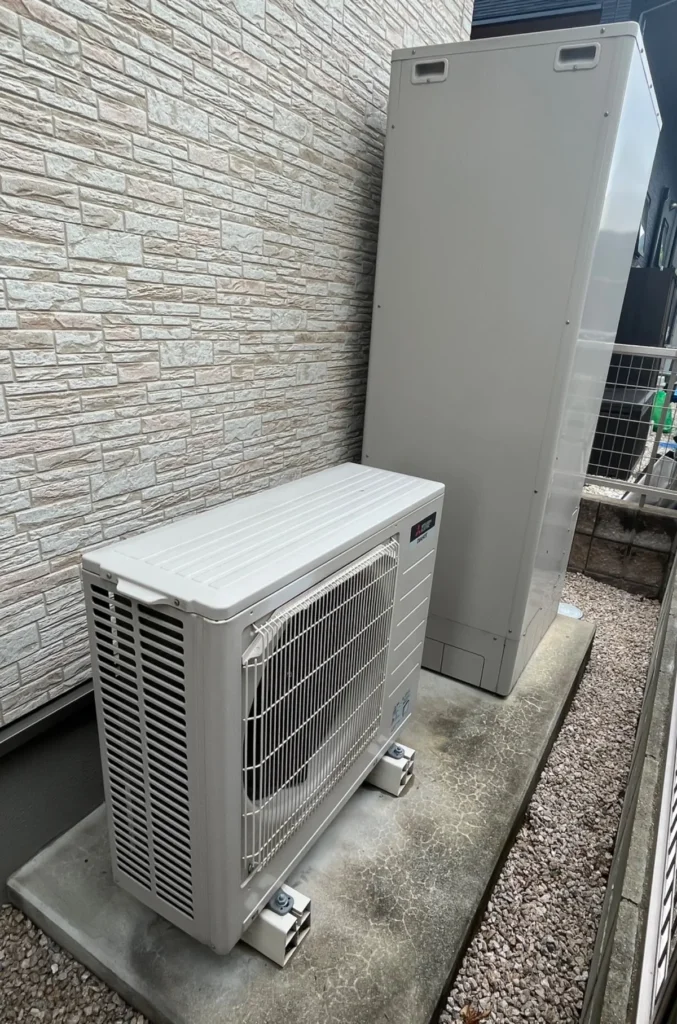
建物の修繕費とは別に、給湯設備、エアコン、水回り設備、冷蔵庫などの交換も発生します。
私も建築時は外壁や屋根の修繕は意識していましたが、住宅設備や家電の交換時期まで細かく整理できていませんでした。
設備は同じ年に壊れるとは限りませんが、何も入れない試算より、交換候補の年を少しずらして複数置く方が家計の余力を見やすいです。
購入直後の家具・家電・引っ越し費用も、住宅ローンとは別の一時支出として入れてください。
7. 老後資金は年金見込みとローン残高を並べる
老後資金は、「住宅ローンを完済できるか」だけで判断しません。
退職時の住宅ローン残高、金融資産、年金の見込み、退職後の生活費を同じ年表へ入れます。
日本年金機構の「ねんきんネット」では、条件を設定して将来の老齢年金見込額を試算できます(出典:日本年金機構「ねんきんネットによる年金見込額試算」)。
その金額を目安として使い、退職後も住宅ローンが続くなら、年金収入から返済した後の生活費まで確認します。
退職金で一括返済する前提だけにせず、現金を残して返済を続ける条件とも比べると判断しやすいです。
完済年齢が遅くなる場合の注意点は、こちらの記事を参考にしてみてください。
赤字になる年を見つけたら住宅予算を調整する
キャッシュフロー表に赤字の年が出ても、すぐに住宅購入を諦める必要はありません。
最初に確認したいのは、年間収支が赤字になる原因と、その年の資産残高です。
教育費と車の買い替えが重なっただけなのか、住宅ローン返済後の家計が毎年赤字なのかで、見直す場所は変わります。
一時的な赤字なら事前の積立で備えられることがありますが、毎年赤字が続くなら住宅購入総額そのものを下げる方が現実的です。
私は、土地や建物の広さ、設備など住宅側の予算を先に調整し、教育費や老後資金を理由なく削って黒字にする方法は避けます。
「旅行や外食を全部やめれば返せる」という計画も、家を買った後の暮らしとして続けたいかを確認した方がいいです。
貯金が少ない状態で住宅購入を検討している場合は、購入前の家計を整えるこちらの記事を参考にしてみてください。
ライフプランと住宅ローンは借りられる額で決めない
住宅ローンの借入可能額と、ライフプラン上無理なく返せる額は別に考えます。
金融機関の審査は、あなたが教育費をいくらかけたいか、車を何台持ち続けるか、老後にどんな暮らしをしたいかまで決めてくれません。
住宅購入のライフプランでは、住宅ローン返済後も必要な積立を続けられる金額から、住宅予算を逆算します。
わが家も審査では約4,000万円まで借りられると言われましたが、車2台の維持費や修繕などを考え、上限まで借りませんでした。
借りられる額と返せる額の違いを年収別の目安も含めて確認したい場合は、こちらの記事を参考にしてみてください。
住宅購入のライフプランを作る手順と厳しめのシミュレーション
ライフプランは、最初から正確な数字をそろえなくても作れます。
分かる数字を入力し、未確定の費用は少し厳しめに仮置きして、あとから実際の見積もりへ更新します。
一度作って終わりではなく、住宅価格が変わったとき、働き方や子どもの進路が変わったときに作り直せる形にしておくのが使いやすいです。
住宅会社の見積もりが更新されたら、増えた金額を住宅購入額へ反映し、赤字年と最低残高がどう変わるかを見直します。
住宅ローンの金利や返済期間が決まったときも同じ表へ入れ直し、契約前の最終確認に使います。
購入後も年1回程度、収入・貯蓄・大きな支出の予定が変わっていないか確認すれば、家計のずれを早めに修正できます。
ここでは、住宅購入のキャッシュフローを作る順番と、厳しめに確認する方法を整理します。
住宅購入のライフプランシミュレーションを6ステップで作る
最初は、次の6ステップで十分です。
無料で始めるなら、日本FP協会が公開しているライフイベント表やキャッシュフロー表のExcelを使う方法があります。
表計算が苦手でも、まず年齢と大きな支出だけ並べると、何年後に負担が重なるか見えるようになります。
自分で数字を置くのが難しい場合は、マネーサファリのFP相談で家計の前提を整理し、ライフプランシートを使って確認できます。
住宅購入前にFPへ相談する場合の準備資料や質問を整理したい場合は、こちらの記事を参考にしてみてください。
標準・厳しめ・収入減の3条件で比べる
1つの前提だけで住宅購入を決めず、同じ住宅予算を3条件で比べます。
標準条件は、現在の収入と予定している支出をそのまま入れます。
厳しめ条件では、収入を増やしすぎず、生活費や教育費、修繕費などを少し多めに置きます。
収入減条件では、夫婦の片方が時短勤務になる、収入が一時的に下がるなど、家計に負荷がかかる期間を作ります。
比べたいのは、最終的な資産額だけではありません。
資産残高が最も少なくなる年と、そのときに住宅ローン・教育費・修繕など何が重なっているかを確認します。
標準では黒字でも、収入減で毎年赤字になるなら、住宅予算を下げるか、購入時期や働き方の前提を見直す余地があります。
厳しめにするために、すべての支出を最大額へ置き換える必要はありません。
起こり得る範囲で収入を少なめ、支出を多めに置き、「この条件なら住宅予算を下げる」という境目が見える設定にします。
前提を極端にすると結論も極端になるため、標準条件との差がどこから生まれたか分かるようにしておくのがポイントです。
共働き収入をどこまで住宅予算へ入れるか迷う場合は、片働きになった条件も確認できるこちらの記事を参考にしてみてください。
わが家は月々の返済額だけ見て見落としがあった
私は家づくり当時、土地と建物で約2,500万円を予算として考えていました。
ただ、付帯工事、地盤改良、外構、諸費用、家具・家電まで積み上げた予算ではなく、かなり希望的な金額でした。
特に地盤改良で約80万円かかり、建物以外の費用を含めた総額管理の甘さを実感しました。
当時は旧居の家賃が月約7万円だったため、住宅ローンも月々の返済額を中心に考えていました。
毎月いくら貯蓄を残すかまでは決めておらず、返済後に赤字でなければ大丈夫という考えに近かったです。
2020年に年0.47%の変動金利で借りましたが、2026年7月返済分では年1.32%まで上がりました。
今は、返済額だけでなく、固定資産税、保険、修繕、設備や家電、車の維持・買い替えまで含めて現金を残すことを重視しています。
住宅購入のライフプランを作り直すなら、私は月々の返済額より先に「赤字になる年」と「最低でも残したい現金」を決めます。
FP相談でシミュレーションの前提を確認する
自作のライフプランで判断が難しい場合は、FPへキャッシュフローを確認してもらう方法があります。
私も家づくりの途中でFPの無料相談を利用し、固定資産税、修繕、車の買い替え、老後資金まで整理できた点は役立ちました。
一方で、試算は夫婦が長く共働きを続ける前提だったため、その数字をそのまま住宅予算にはしませんでした。
FPへ相談するときは、「いくらまで買えますか」だけでなく、収入減、教育費の増加、修繕と車の買い替えが重なる条件も見てもらうと比較しやすいです。
また、相談で金融商品などを提案された場合は、試算結果と商品の契約判断を分けて考えます。
住宅ローンだけでなく、教育費や老後まで含めて第三者と確認したい場合は、ここで一度自分の条件を整理できます。
銀行・住宅会社・FPのどこへ相談するか迷う場合は、それぞれの役割が分かるこちらの記事を参考にしてみてください。
よくある質問
本文を読んだ後に残りやすい疑問を4つ整理します。
住宅予算へ反映するときの基準だけ確認してください。
- ライフプランシミュレーションは意味ないですか?
- 意味がなくなるのは、1つの前提で出た数字を将来の正解として扱う場合です。収入や教育費、金利、修繕時期は変わるため、ライフプランは予言ではありません。標準・厳しめ・収入減を比べ、赤字になる条件を知って住宅予算を調整するために使うと役立ちます。
- ライフプランシミュレーションは無料でも作れますか?
- 無料でも作れます。日本FP協会にはライフイベント表とキャッシュフロー表のExcelがあり、自分で収入・支出・将来予定を入力できます。まず無料で作り、前提の置き方や住宅予算の判断が難しい部分だけFPへ相談する方法もあります。
- 住宅購入のキャッシュフローは何年先まで見ますか?
- 少なくとも、教育費が大きくなる時期と住宅ローン完済予定まで確認します。退職後も返済が続く場合は、年金生活に入った後まで延ばしてください。20年、30年という年数だけで切らず、家計の大きな変化が終わる時点まで見る方が判断しやすいです。
- 住宅ローンの完済年齢は何歳が理想ですか?
- 完済年齢だけで決めず、退職時のローン残高と金融資産を一緒に見ます。早く完済するために手元資金が少なくなると、修繕や設備交換へ対応しにくくなる場合があります。返済期間を短くした条件と、現金を残しながら返済する条件を比べてください。
まとめ:住宅購入のライフプランシミュレーション
住宅購入のライフプランシミュレーションは、住宅ローンを払えるかだけを見るものではありません。
教育費、車、税金、保険、修繕、設備交換、老後資金を同じ時間軸へ並べ、資産残高が苦しくなる年を先に見つけます。
- 住宅ローン以外の7項目を年ごとのキャッシュフローへ入れる
- 年間赤字だけでなく資産残高が最も少ない年を確認する
- 標準・厳しめ・収入減の3条件で同じ住宅予算を比べる
- 赤字が続く場合は教育費や老後資金より住宅予算を先に調整する
- FPの試算も前提条件を確認して判断材料として使う
私自身、家づくり当時は毎月の返済額を中心に見て、住宅総額や将来支出の整理が十分ではありませんでした。
一方で、審査上の上限まで借りず、ボーナス返済を使わなかったことは、金利上昇を経験した今もよかったと感じています。
住宅購入の判断で迷ったら、「今払えるか」ではなく、「数年後に大きな支出が重なっても家計が続くか」まで確認してください。
赤字になる年が見つかれば、契約前に住宅予算、購入時期、働き方、固定費などを調整できます。
自分の収入・教育費・住宅ローンを同じ条件で確認したい場合は、FPに数字を見てもらう方法があります。
相談結果をそのまま答えにせず、住宅予算を決める判断材料として使ってください。