この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
貯金が少ないまま家を買っても大丈夫なのか、住宅ローンが組めるなら進んでよいのか。
家が欲しくても、手元の現金が減ることを考えると不安になりますよね。
私も家づくりを始めたころは、土地と建物の金額に目が向き、地盤改良や外構、家具家電など、建物以外のお金まで十分に見えていませんでした。
銀行から約4,000万円まで借りられると言われても、本当に返していけるのかという不安は残りました。
貯金なしで家を買うかを考えるときは、頭金を入れられるかより、購入後に使える現金を残せるかで判断した方が安心です。
この記事では、生活費6か月分を一つの目安に、引っ越し・家具家電・修繕・車などの出費まで含めて、購入前に確認したい手元資金と家計の見直し方を整理します。
- 頭金ゼロと手元資金ゼロは分けて考える
- 購入後に残す現金は生活費6か月分を一つの目安にする
- 引っ越し・家具家電・車など近い将来の支出も別に確保する
- 借入可能額ではなく、返済後も貯金できる住宅予算を決める
貯金なしで家を買う前に確認したい住宅ローンと手元資金
貯金が少ない状態でも住宅購入を検討することはできますが、住宅ローンを組めることだけで進めるのは避けたいです。
先に「住宅購入へ使ってよいお金」と「購入後も残すお金」を分けると、頭金や諸費用にいくら使えるのかを判断しやすくなります。
貯金なしでも住宅ローンは組めるが現金ゼロは避けたい
頭金を入れずに住宅ローンを組める場合があっても、貯金までゼロにしてよいという意味ではありません。
頭金ゼロは、物件価格に充てる自己資金を入れない考え方です。
一方、手元資金ゼロは、契約後の諸費用や引っ越し、家具家電、急な修理に使える現金がほとんど残らない状態です。
住宅購入では、物件代金以外にも登記関係の費用、ローンの手数料、税金、火災保険などが発生します。
J-FLECも住宅購入時には、こうした諸費用がかかることを案内しています(出典:J-FLEC『住宅ローン』)。
また、金融機関が示す借入可能額と、家計から無理なく返せる金額は同じではありません。
わが家も住宅ローンの審査では約4,000万円まで借りられると言われました。
ただ、車2台の維持費、固定資産税、保険、修繕、設備や家電の交換まで考えると、自分たちには大きすぎると感じ、上限までは借りませんでした。

審査で通る金額より、家を買った後も続けたい暮らしと貯金を基準に住宅予算を考えた方が、わが家には合っていました。
銀行から借りられる金額と、購入後も無理なく暮らせる金額が違うと感じるなら、家計全体から住宅予算を確認する方法があります。
マネーサファリなら、住宅ローンだけでなく将来の支出も含めてFPへ相談できます。
頭金を入れない場合のメリット・注意点と、現金を残す判断基準を詳しく確認したい方は、こちらの記事を参考にしてみてください。
家を買うなら貯金はいくら残す?生活費6か月分から考える
家を買うときに残す貯金は、世帯ごとに必要額が違うため、一律の正解はありません。
この記事では、購入後に使わない現金として「生活費6か月分」を一つの目安にします。
これは公的な基準ではなく、私自身が家を建てた経験から、もう一度資金計画を立てるなら確保したい水準です。
たとえば毎月の生活費が25万円なら、6か月分は150万円です。
30万円なら180万円になります。
ここでいう生活費には、住宅ローンだけでなく、食費、光熱費、通信費、保険料、車関連費など、暮らしを続けるための支出を含めます。
ただし、6か月分を残せば必ず安全というわけではありません。
収入が一人に偏っている、歩合給などで収入が変動する、転職や育休を予定しているといった家庭では、より余裕を持たせる考え方もあります。
反対に、安定した収入が複数あり、近い将来の大きな支出も少ない家庭では、同じ金額を残す必要があるとは限りません。
大切なのは、平均貯蓄額に合わせることではなく、自分の家計が一時的な収入減や急な出費で止まらない金額を決めることです。
生活費6か月分を計算するときは、直近12か月の支出から「暮らしを続けるために必要な支出」を月平均で出すと分かりやすいです。
旅行や大型家電など一度きりの支出は別枠にし、食費や光熱費、通信費、保険料、車の維持費など、毎月または定期的に続く支出を基準にします。
今の貯金がその金額に届かない場合も、すぐに住宅購入を諦める必要はありません。
購入時期を少し延ばす、物件価格を下げる、頭金に使う予定だったお金を残すなど、手元資金を確保する方法を比較します。
生活費6か月分に加えて、車や教育費まで残すと、住宅へ回せる金額が分かりにくくなることがあります。
マネーサファリでは、現在の家計から住宅購入前の資金計画をオンラインで相談できます。
生活費6か月分とは別に、引っ越し直後や数年以内に使う予定のお金があるなら、その予定額も先に取り分けておきます。
住宅購入の手元資金は4つに分けて考える
住宅購入へ使える現金は、預金残高だけを見ず、用途ごとに4つへ分けると判断しやすくなります。
| 区分 | 主な内容 | 住宅購入への使用 |
|---|---|---|
| 購入時の現金 | 手付金・諸費用など | 必要額を確保 |
| 入居費用 | 引っ越し・家具家電 | 別に確保 |
| 生活防衛資金 | 生活費6か月分など | 原則残す |
| 近い将来の支出 | 車・教育・修繕など | 予定分を残す |
わが家では、家づくりを始めた当初、土地と建物で約2,500万円を想定していました。
しかし、付帯工事、地盤改良、外構、諸費用、家具、家電まで十分に見積もれていませんでした。
特に想定外だったのが地盤改良で、約80万円かかりました。
入居前後にはエアコン、洗濯機、テレビ、家具、カーテン、引っ越しなどの支払いも重なっています。
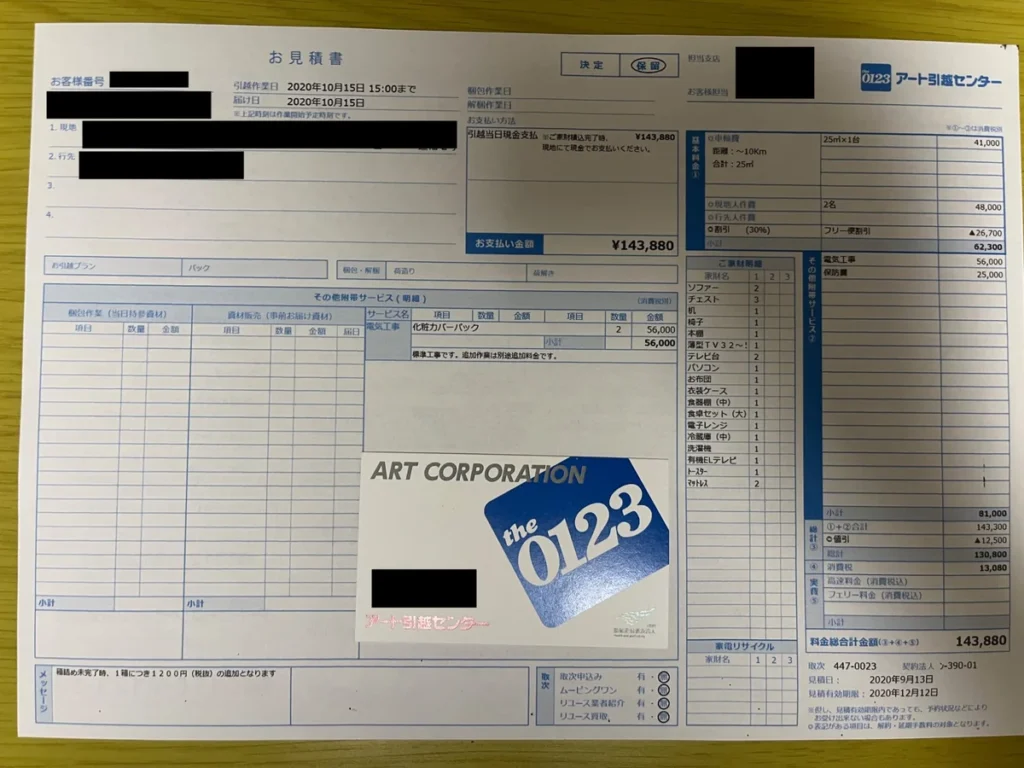
この経験から、住宅会社の見積書に書かれている総額だけではなく、「この見積もりの外で現金が必要になるものは何か」を先に確認しておくのがおすすめです。
確認するときは、契約まで、引き渡しまで、入居直後、入居後1〜3年と時期を分けると漏れを見つけやすくなります。
たとえば手付金は契約前後、引っ越しや家具家電は入居前後、車検や車の買い替えは入居後に支払います。
支払う時期まで書いておくと、「総額は足りるのに、その時点の現金が足りない」という状況を避けやすくなります。
住宅ローンへ組み込める諸費用と、現金で残した方がよい費用を整理したい方は、こちらの記事を参考にしてみてください。
また、入居時の支出は家庭によって差が出やすいところです。
新築の引っ越し費用や見積もりの取り方を確認したい方は、こちらの記事を参考にしてみてください。
貯金なしで家を買うか迷ったら家計を先に見直す
手元資金の目安が見えたら、次は「その現金を残したまま住宅ローンを返せるか」を家計から確認します。
住宅会社や銀行へ相談する前に直近12か月の収支を整理しておくと、提示された借入額を自分たちの基準で判断しやすくなります。
貯金なしでマイホームを検討するなら12か月の家計を確認する
家計の見直しは、節約方法を探す前に、直近12か月のお金の流れを把握するところから始めます。
1か月分だけでは、自動車税、車検、保険の年払い、旅行、冠婚葬祭、家電の買い替えなど、不定期の支出を見落としやすいからです。
まず、給与明細、預金通帳、クレジットカード、電子マネーなどから、1年間の手取り収入と支出を大まかに集めます。
そのうえで、支出を次の3つに分けます。
- 固定費:住居費、通信費、保険料、サブスクなど
- 変動費:食費、日用品、外食、娯楽など
- 特別費:税金、車検、旅行、家電、冠婚葬祭など
細かい家計簿を完璧に作る必要はありません。
年間でいくら入り、毎月いくら使い、年に数回どのくらい出ていくのかが分かれば、住宅購入後に残せる金額を考えやすくなります。
わが家も家づくり前に生命保険、スマートフォン、インターネット、サブスク、自動車保険などを確認しました。
正確な削減額は残していませんが、使っていない契約を整理するきっかけにはなりました。
固定費を見直して浮いたお金は、月末に残ったら貯めるのではなく、給料日に別口座へ移す方法もあります。
数か月続けられれば、その金額は住宅購入後も貯金を続けられるかを見る材料になります。
毎月の住宅予算は返済後も貯金できる額から逆算する
住宅予算は、今の家賃と同じ返済額なら大丈夫と考えるのではなく、住宅ローン以外の住居費と毎月の貯金まで含めて決めます。
持ち家になると、固定資産税、火災・地震保険、修繕費、設備交換など、賃貸では家賃に含まれていたり発生しなかったりした支出が加わります。
戸建てでも将来の修繕資金を準備する必要があります。
わが家も賃貸時代は家賃が月約7万円だったため、住宅ローン返済額もその水準から大きく離れなければ大丈夫だろうと考えていました。
今振り返ると、見るべきだったのは「家賃と住宅ローンの差」ではなく、「購入後の住居費全体と、返済後にいくら貯金できるか」でした。
毎月の返済額を決めるときは、住宅ローンを払った後の残額から生活費を引いて終わりにせず、年間の特別費と将来の大きな支出も月割りして考えます。
車の買い替えや教育費、住宅設備の交換などは毎月発生しませんが、いずれ必要になるなら家計上はゼロではありません。
- 1. 住宅ローンの毎月返済額を出す
- 2. 固定資産税・保険・修繕の月割り分を加える
- 3. 車・教育・その他の特別費を年額から月割りする
- 4. それでも毎月の貯金を続けられるか確認する
J-FLECの金融リテラシー・マップでも、「借りられる金額」と安心して「返すことができる金額」は異なるとされ、住宅の取得・維持費や将来の教育・老後資金まで含めた判断が示されています(出典:J-FLEC『金融リテラシー・マップ』)。
わが家は約4,000万円まで借りられると言われても上限まで借りませんでした。審査結果を住宅予算の答えにしなかったのは、今もよかった判断だと思っています。
返済額・維持費・将来費用を並べても住宅予算を決めにくい場合は、第三者に家計全体を見てもらう方法があります。
返済後も貯金を続けられる金額まで確認してみてください。
持ち家になってから増える固定資産税、保険、修繕などを詳しく確認したい方は、こちらの記事を参考にしてみてください。
今買うか貯めてから買うかは3つの条件で判断する
貯金が少なくても、購入後の現金が残り、毎月の家計が黒字で、近い将来の大きな支出にも備えられるなら、住宅購入の検討を進めやすくなります。
反対に、契約や入居だけで現金がほぼなくなる、住宅ローンを払うと毎月貯金できない場合は、計画を見直します。
車の買い替えや出産などが近いのに資金を分けられていない場合も、物件価格や購入時期を先に見直した方が安心です。
| 確認項目 | 進めやすい状態 | 先に見直す状態 |
|---|---|---|
| 購入後の現金 | 生活費分を残せる | ほぼ残らない |
| 毎月の収支 | 貯金を続けられる | 赤字・ほぼゼロ |
| 大きな予定 | 別に資金がある | 住宅費と共用 |
「貯金が○万円になったら買う」と金額だけで決めるより、3つの条件を同時に確認する方が、自分の家庭に合った判断になります。
家の予算が合わないときは、購入を諦めるか、無理して借りるかの2択ではありません。
エリア、土地の広さ、建物面積、新築・中古、入居時期などを調整して、必要な手元資金を残せる計画へ戻す方法があります。
私も最初は土地と建物で約2,500万円を考えていましたが、希望していた地域の土地価格が想像より高く、一度家づくりを中断しました。
その後、条件やエリアを広げて検討し直しています。
毎月の家計が赤字になる住宅予算なら、貯金額だけを増やしても根本的な解決にはなりません。購入価格か固定費、購入時期のどこを変えるかまで確認します。
家計だけで決めにくいときはFPと住宅ローン比較を使い分ける
自分たちだけで住宅予算を決めにくい場合は、家計全体を見る相談と、住宅ローンの商品比較を分けて考えると整理しやすくなります。
FPへ相談するなら、年収だけではなく、毎月の支出、現在の貯金、保険、車、教育費、今後の働き方なども共有します。
そのうえで、「いくら借りられるか」ではなく「返済後も貯金できる住宅予算はいくらか」を確認します。
日本FP協会では、現在の収支と将来の予定をキャッシュフロー表にまとめることで、将来の家計が赤字にならないか、貯蓄残高がどう動くかを確認できると案内しています(出典:日本FP協会『便利ツールで家計をチェック』)。
私も住宅会社から紹介されたFPへ相談した経験があります。
将来費用を考えるきっかけにはなりましたが、提案された金額をそのまま正解にはせず、自分たちの判断材料の一つとして受け止めました。
家計から住宅予算を決める段階では、FP相談が使いやすいです。
マネーサファリなら、住宅ローン・家計・将来費用をまとめて確認できます。
一方、住宅予算が固まった後に、どの銀行や金利タイプを候補にするかを考える段階では、複数の住宅ローンを比較する作業が必要になります。
家計の相談と住宅ローン比較は役割が違います。
先に「無理なく返せる予算」を決め、その範囲で借入先を比較する順番にすると、借りられる額に予算を引っ張られにくくなります。
住宅予算が固まり、借入先を比較する段階ならモゲチェックの役割が変わります。
無料の住宅ローン診断で、候補となる銀行や条件を比較できます。
さらに、住宅ローンは長期間の返済になるため、現在の家計だけでなく、教育費、車の買い替え、働き方の変化、住宅修繕なども年単位で確認しておくと判断しやすくなります。
日本FP協会のキャッシュフロー表は20〜30年を目安に将来の収支を確認する方法を案内しています(出典:日本FP協会『便利ツールで家計をチェック』)。
FPへ相談するときの準備資料や質問を整理したい方は、こちらの記事を参考にしてみてください。
まとめ:貯金なしで家を買う前に確認したいこと
貯金なしで家を買うか迷ったら、住宅ローンが組めるかだけで判断せず、購入後に残る現金と毎月の家計を先に確認します。
頭金を入れない選択肢があっても、生活費や引っ越し、家具家電、車、修繕などに使う現金までゼロにすると、入居後の家計に余裕がなくなりやすいです。
この記事では、生活費6か月分を一つの目安にしました。
ただし、収入の安定性や近い将来の支出によって必要額は変わるため、自分たちの家計に合わせて調整してください。
- 頭金ゼロと手元資金ゼロを同じにしない
- 生活費6か月分と近い将来の支出を分けて残す
- 住宅ローン以外の維持費を含めても毎月貯金できるか確認する
- 借入可能額ではなく、家計から住宅予算を決める
- 判断しにくい部分だけ専門家や比較サービスを使う
家を買えるかどうかだけではなく、買った後も無理なく暮らせるかまで確認できれば、住宅購入へ進むか、もう少し準備するかを自分たちの基準で決めやすくなります。
購入後に残す現金と住宅予算を整理しても、自分たちだけでは判断しにくい場合は、契約前に家計を数字で確認しておく方法があります。
マネーサファリはLINEから無料相談を予約できます。