この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
注文住宅の予算を考えるとき、住宅会社の見積もりや住宅ローンのシミュレーションだけを見ていると、建物本体以外の支払いが後から重なりやすいです。
土地、付帯工事、地盤改良、外構、家具家電、火災保険・地震保険、引っ越しまで含めてみると、「借りられる金額」と「家づくり全体で使ってよい金額」は同じではありません。
私なら、本体価格から予算を積み上げるのではなく、先に家づくりの総予算上限と残したい現金を決め、そこから見積もり外の費用と予備費を引いて建物予算を逆算します。
この記事では、注文住宅の予算シミュレーションで見落としやすい追加費用7つと、住宅ローンの上限を決める前に確認したい順番を整理します。
- 注文住宅の予算シミュレーションは本体価格ではなく総予算から考える
- 見積もり外になりやすい追加費用7つを先に金額化する
- 未確定費用と予備費を分けて、使い切らない資金枠を残す
- 住宅ローンは追加費用を反映した後の総予算から上限を考える
注文住宅の予算シミュレーションは総予算から始める
注文住宅の予算シミュレーションで最初に決めたいのは、建物本体の価格ではなく「家づくり全体でいくらまで使うか」です。
住宅会社の見積もりに入る費用だけでなく、土地や外構、入居準備まで同じ表に並べると、契約後に現金が足りなくなる原因を見つけやすくなります。
建物本体を先に決めると、残ったお金で外構や家具家電を何とかする形になりがちです。
反対に、総予算から必要費用を引けば、建物本体へ使える上限を先に確認できます。
- 家づくりに使える総予算の上限を決める
- 入居後も残したい現金を先に分ける
- 建物以外の確定費用と未確定費用を入れる
- 最後に建物本体と住宅ローンの上限を決める
注文住宅の総予算は建物本体の前に上限を決める
総予算は「自己資金をいくら入れられるか」だけでは決まりません。
住宅購入後の生活費、税金、修繕、車や家電の買い替えなどを考えると、貯金をすべて家へ入れる前提にもできないからです。
まず、手元資金のうち家づくりへ使う額と、無理なく返せる住宅ローンの額を分けて考えます。
その合計を総予算の上限にして、土地、建物、付帯工事、外構、入居準備などへ配分していく形です。
国土交通省が2026年7月に公表した令和7年度住宅市場動向調査では、注文住宅の住宅購入資金の平均は7,646万円でした(出典:国土交通省「令和7年度住宅市場動向調査」)。
調査対象や土地取得の有無で金額差は大きいため、自分の予算へそのまま当てはめる数字ではありません。
建物価格だけでは住宅取得全体の資金を捉えにくいことは分かります。
住宅金融支援機構の2025年度フラット35利用者調査でも、注文住宅と土地付注文住宅を分けて所要資金や資金調達の状況が公表されています(出典:住宅金融支援機構「2025年度フラット35利用者調査」)。
土地・建物以外まで含めた総予算を、自分の収入や将来支出に合わせて決めにくい場合は、マネーサファリで住宅購入予算をFPへ相談できます。
私自身、家づくりを始めた当初は土地と建物で約2,500万円を考えていました。
当時は付帯工事、地盤改良、外構、家具家電などを一つずつ具体的に積み上げていませんでした。
土地価格を調べる段階で予算が現実に合っていないと分かり、一度家づくりを中断しています。
今なら、住宅会社の本体価格を見る前に、土地から引っ越しまでを一つの総予算表へ入れます。
最初に土地と建物だけで考えたので、あとから出る費用を一つずつ受け入れやすくなっていました。
資金計画そのものを組む順番から確認したい場合は、予算・自己資金・住宅ローンをどう並べるか分かるので、こちらの記事を参考にしてみてください。
住宅ローン上限は追加費用を入れた後に決める
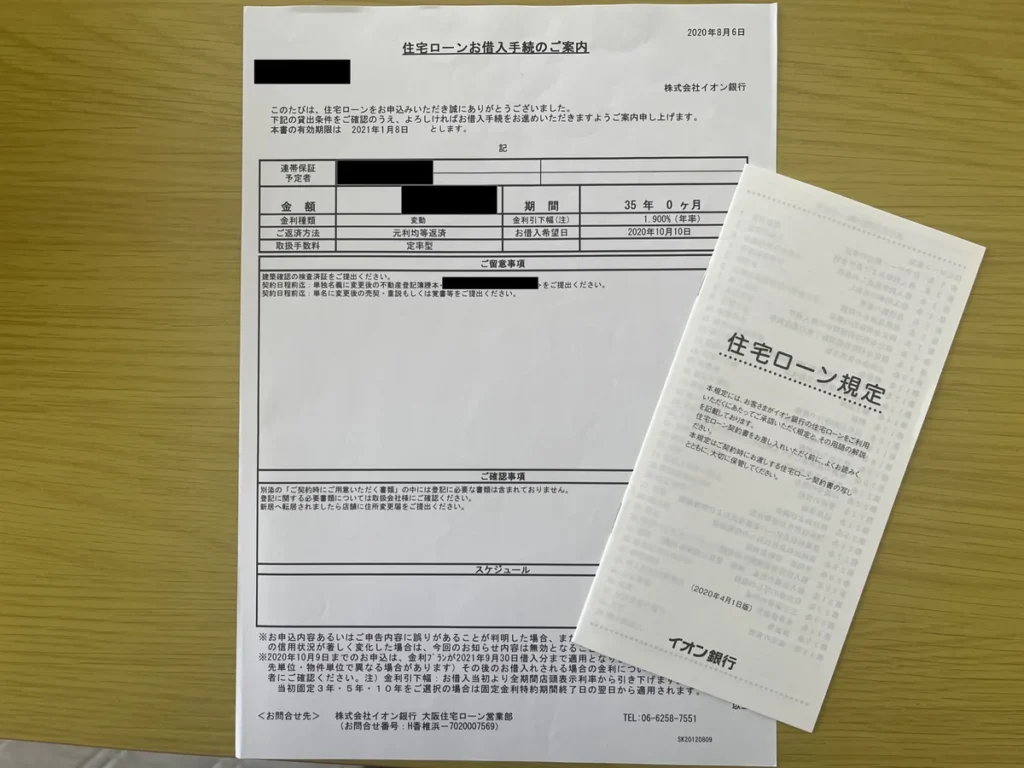
住宅ローンのシミュレーションは、総予算を決めるための材料ですが、最初に借入上限を出して、その金額いっぱいまで家へ使う順番にはしません。
金融機関の審査上の借入可能額と、家計から無理なく返せる金額は別だからです。
私も住宅ローン審査では約4,000万円まで借りられると言われましたが、当初の予算感からすると多すぎると感じ、審査上の上限まで借りる考えにはなりませんでした。
車2台の維持費や固定資産税、保険、修繕、家電の買い替えなど、家を建てた後にも現金が必要になると考えたためです。
返せる借入額が見えてきたら、次は自分の条件で候補になる住宅ローンを比べる段階です。
モゲチェックでは住宅ローン診断で複数の金融機関を比較できます。
住宅ローンは、土地や追加費用を含む総予算と、入居後に残したい現金が見えてから「この借入額で月々いくらになるか」を確認するほうが使いやすいです。
変動金利を選ぶ場合は、現在の返済額だけでなく、金利が上がった場合に家計がどう変わるかも見ておきたいところです。
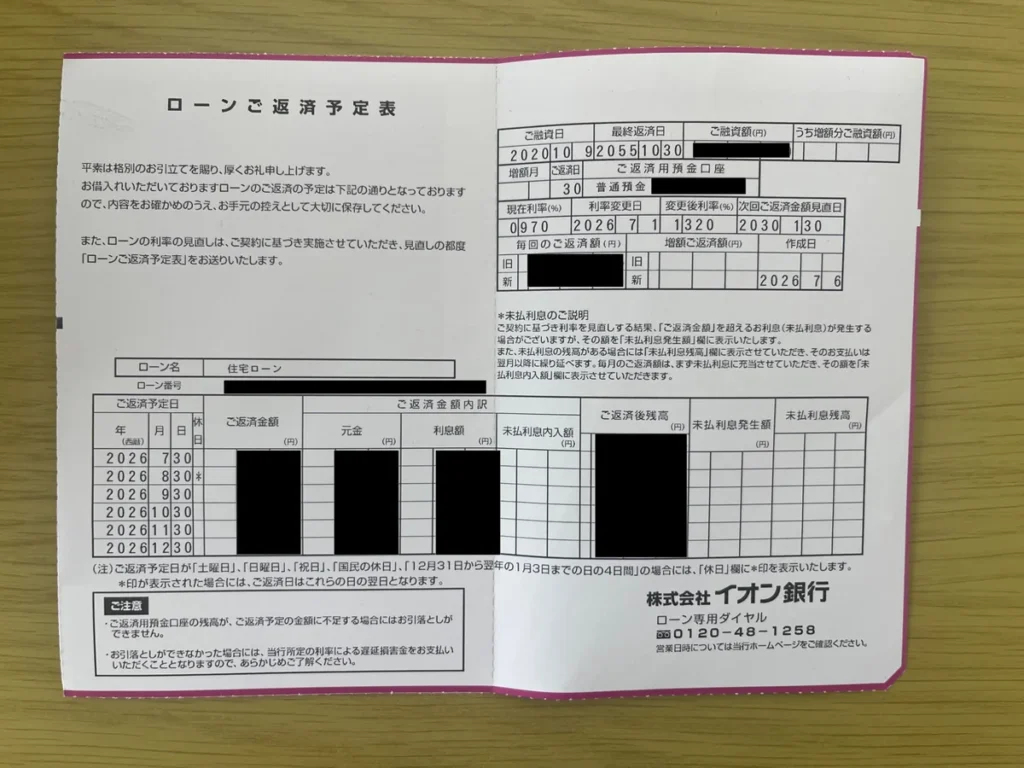
月々の返済額や金利上昇時の負担を自分の条件で試したい場合は、こちらの記事を参考にしてみてください。
年収ごとの借入可能額ではなく、生活費を残しながら返せる額の考え方も確認しておくと、ローン上限を決めやすくなるので、こちらの記事を参考にしてみてください。
借りられる額が大きくても、追加費用と予備費を差し引いた後に家計の余白が残らないなら、住宅ローン上限をそのまま予算上限にはしないほうが考えやすいです。
注文住宅の見積もり外費用は別枠で一覧にする

注文住宅の見積もり外費用は、住宅会社によって範囲が違います。
ある会社では本体見積もりに含まれる工事が、別の会社では別途工事になっていることもあります。
「注文住宅なら必ず見積もり外になる費用」と決めつけず、自分の見積書に何が入っているかを確認します。
私なら、見積書を受け取ったら「金額が書かれている項目」より先に、「住み始めるまでに必要なのに書かれていない項目」を探します。
土地、屋外給排水、造成、地盤改良、外構、登記やローン関連費、保険、家具家電、引っ越しまで一度並べると、抜けている費用が見えやすくなります。
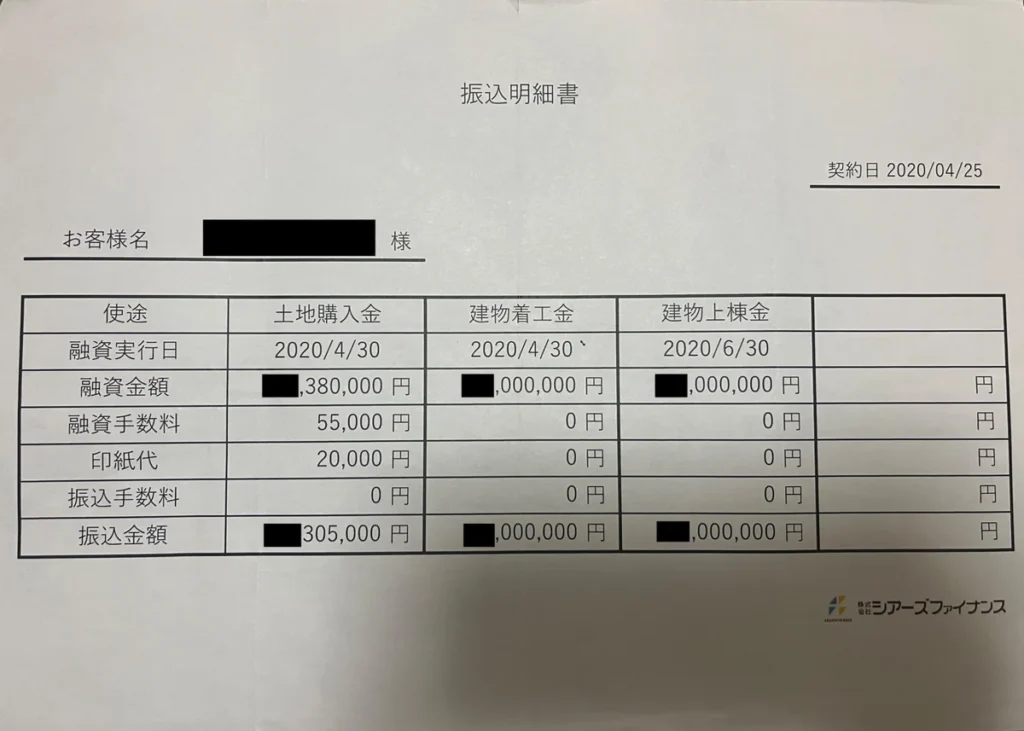
特に住宅ローンの事務手数料、保証料、登記費用などは、建物の見積書と別に動くことがあります。
また、家具家電や引っ越しは住宅会社へ支払わないため、建築費の打ち合わせだけをしていると予算表から抜けやすい部分です。
| 費用 | 主な確認先 | 予算表での扱い |
|---|---|---|
| 土地・契約費 | 不動産会社など | 建物と別枠 |
| 付帯・地盤 | 住宅会社 | 未確定も記入 |
| 外構 | 住宅会社・ 外構業者 | 最低限を先に |
| 家具家電 | 販売店 | 入居前に計上 |
| 保険 | 保険会社など | 補償条件で確認 |
| 引っ越し | 引っ越し業者 | 相見積もり |
| ローン・登記 | 金融機関など | 諸費用で確認 |
住宅ローンへ組み込める諸費用と、現金で残しておいたほうがよい費用を分けたい場合は、こちらの記事を参考にしてみてください。
注文住宅の予備費は未確定費用と分けて置く
予備費は「余ったら使うお金」ではなく、まだ金額が確定していない費用や、家づくり中の変更へ対応するために先に残す枠として考えます。
ここで分けたいのが、未確定費用と本当の予備費です。
住宅購入後にどれだけ現金を残すかは、教育費や老後資金など家計全体とのバランスで変わります。
自分たちの生活費まで含めて予備費を決めたい場合は、マネーサファリでまとめて相談できます。
たとえば、地盤改良は必要になる可能性があると分かっていても、地盤調査前は金額が確定していません。
外構も必要な工事は分かっていても、建物配置やプランが固まるまで金額が動くことがあります。
こうした費用は「0円」と置かず、未確定費用として別枠にしておきます。
そのうえで、仕様変更、追加工事、引き渡し前後の細かな出費など、事前に項目まで読めない支出へ予備費を残します。
予備費を建物オプションへ使い切ってしまうと、後から必要な費用が出たときに、頭金を減らすか、借入額を増やすか、別の部分を削る判断になりやすいです。
頭金をどこまで入れて現金を残すか迷う場合は、住宅購入後の支出まで含めた判断基準が分かるので、こちらの記事を参考にしてみてください。
手元資金が少ない状態で家を買う場合は、住宅ローン以外に残しておくお金の優先順位も確認しておくと判断しやすいので、こちらの記事を参考にしてみてください。
未確定だから0円にするのではなく、金額が読めない費用ほど先に枠を置くと、契約後に住宅ローンを増やして帳尻を合わせる状況を避けやすくなります。
注文住宅の予算シミュレーションで追加費用7選を確認
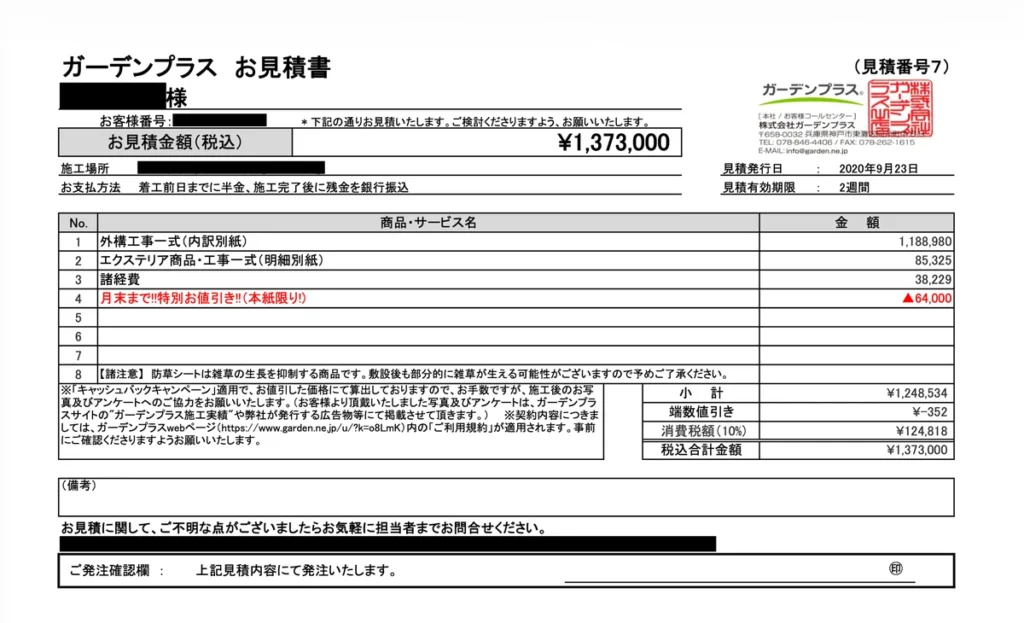
ここからは、注文住宅の予算シミュレーションへ最初から入れておきたい追加費用を7つに分けます。
すべての家庭で同じ金額がかかるわけではなく、土地をすでに持っている人には土地取得費が不要ですし、地盤改良が発生しない土地もあります。
それでも、金額が0円になる理由を確認してから外すのと、最初から項目そのものを入れないのとでは、予算の精度が変わります。
「自分には不要」と確認できた項目だけ0円にするのがポイントです。
- 土地・契約関連費
- 付帯工事費
- 地盤改良費
- 外構費
- 家具・家電費
- 火災保険・地震保険
- 引っ越し費用
追加費用1〜3は土地・付帯工事・地盤改良
注文住宅の初期段階で金額が動きやすいのが、土地、付帯工事、地盤改良です。
土地なしで家づくりを始める場合は、建物の希望を決める前に土地へ使える上限を置かないと、土地を買った後で建物予算が不足しやすくなります。
付帯工事と地盤改良は、広告や本体価格だけでは見えにくく、敷地条件で金額が変わる部分です。
ここを「あとで見積もりに出る費用」として残すのではなく、予算シミュレーションの入力欄へ最初から置いておきます。
1. 土地・契約関連費
土地を購入する場合は、土地代だけでなく、仲介、登記、税金、ローン手続きなど、取得に伴う費用も確認します。
土地価格が予算内でも、造成や上下水道の条件によって建築側の費用が増えることもあります。
そのため、土地と建物を完全に別々の予算として見るより、「この土地を選ぶと家づくり全体でいくらになるか」で比較したほうが安全です。
土地をすでに持っている場合も0円で終わらせず、解体、造成、境界、上下水道など、その土地で建てるための費用がないか確認します。
2. 付帯工事費
付帯工事には、屋外給排水、仮設工事、残土処分、造成、電気やガスの引き込みなどが含まれる場合があります。
何を付帯工事と呼ぶか、どこまで本体価格に含めるかは住宅会社で違います。
そのため、「付帯工事は○%」のような一律の割合だけで予算を作ると、自分の見積もりとずれることがあります。
見積書では「一式」とまとめられていることもあるので、金額だけでなく、何が含まれていて何が別途なのかを確認します。
比較する住宅会社が変わったときも、本体価格だけではなく、本体+付帯工事で同じ範囲になっているかをそろえて見たいところです。
3. 地盤改良費
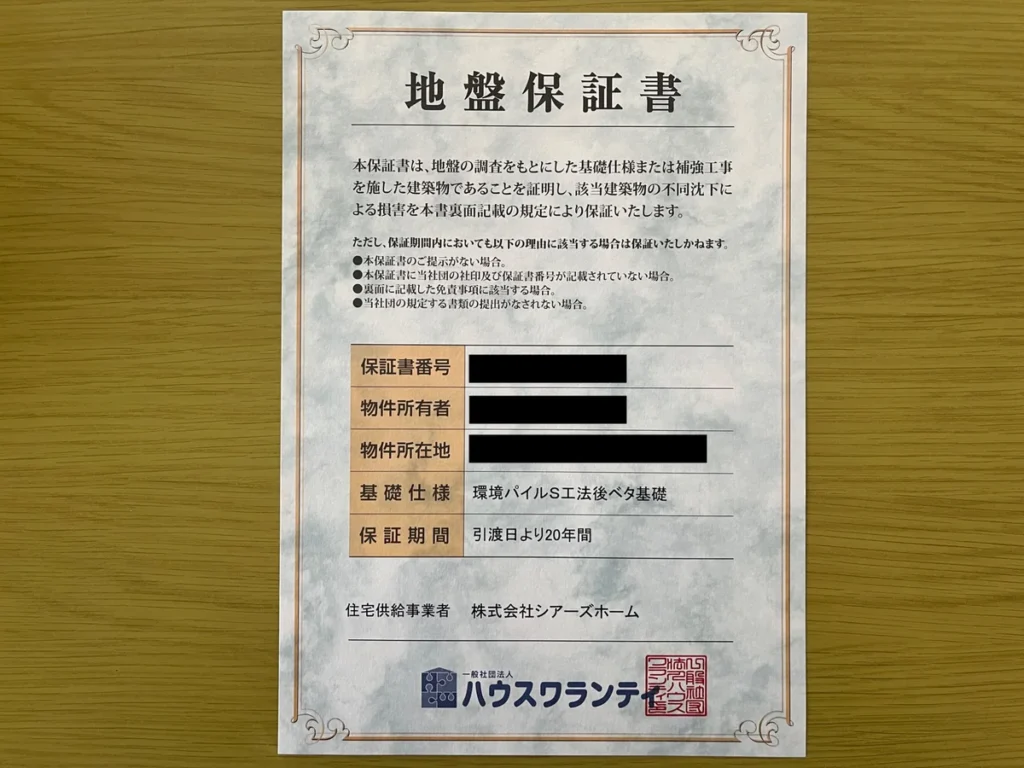
地盤改良費は、地盤調査の結果で必要性や工法が変わるため、契約前に確定しにくい代表的な費用です。
私の家づくりでは、地盤改良が必要になり約80万円かかりました。
当初は土地と建物の予算を中心に見ていたので、金額そのものより「ほかにも想定外が出るのではないか」と感じたことを覚えています。
地盤改良が不要なら使わずに済みますが、調査前から0円と決めてしまうより、未確定費用として枠を残しておくほうが総予算は崩れにくいです。
約80万円の追加そのものより、「ほかにも出るかもしれない」と感じたことが予算面では大きかったです。
地盤改良の費用が決まるタイミングや、見積もり前後で確認するポイントを詳しく知りたい場合は、こちらの記事を参考にしてみてください。
追加費用4〜5は外構・家具家電
建物の打ち合わせが進むと、キッチンや床材など建物内部へ意識が向きやすく、外構と家具家電は後回しになりがちです。
ただ、どちらも入居時期に支払いが集中しやすく、建物完成後にまとまった現金が必要になる項目です。
外構は「あとでもできる工事」と「入居時に必要な工事」を分け、家具家電は買い替える物と持ち込む物を先に一覧化すると予算を作りやすくなります。
4. 外構費
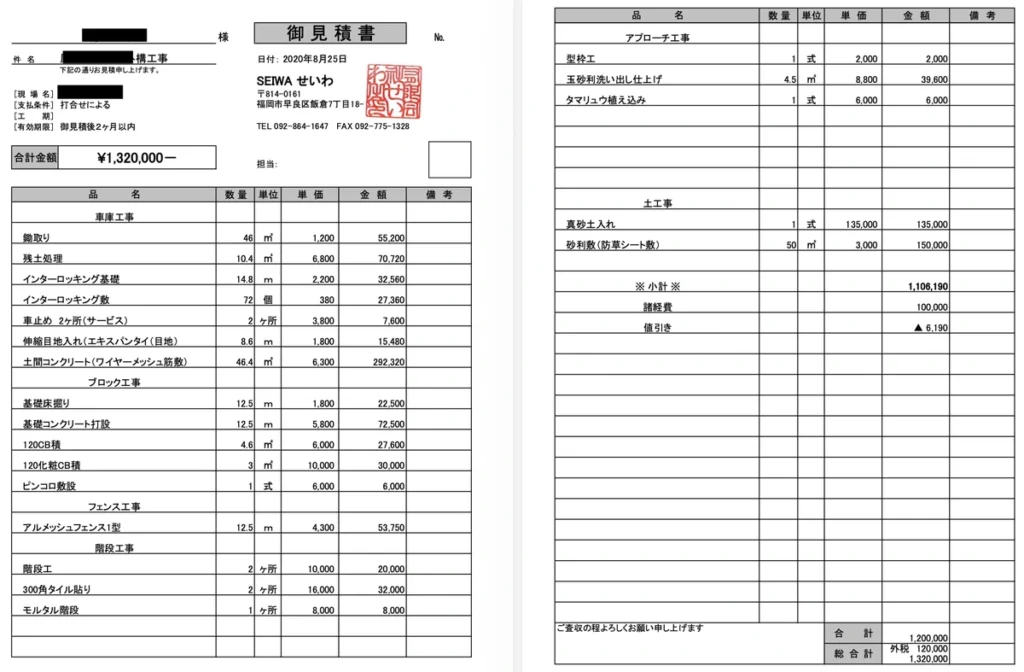
外構では、駐車場、アプローチ、門柱、ポスト、境界フェンスなど、入居直後から必要になる工事を先に分けます。
植栽や物置など後から追加できるものまで最初から完成させる必要はありません。
引っ越しトラックが入れるか、車を止められるか、玄関まで安全に歩けるかは入居前に確認したい部分です。
私の場合も建物完成と外構完成は同時ではなく、外構工事の途中で入居しました。
建物と外構を別々に考えていたら、入居時期と支払い時期を合わせにくかったと思います。
外構費用・工事時期・業者選びを建物と並行して進める流れを確認したい場合は、こちらの記事を参考にしてみてください。
5. 家具・家電費
家具家電は、1点ずつ見ると建物ほど高く感じなくても、冷蔵庫、洗濯機、エアコン、テレビ、照明、カーテン、ベッド、ダイニング家具などが重なると大きくなります。
わが家でも家具や家電を住宅予算としては考えていましたが、最初から一つずつ見積もっていたわけではなく、入居前後に支払いが重なりました。
予算シミュレーションでは、「新居で買う予定」ではなく、現在の家具家電を持ち込むか、買い替えるかまで決めて概算を入れます。
エアコンのように本体代とは別に設置工事費がかかる物もあるため、商品価格だけで終わらせないこともポイントです。
家具家電を住宅ローンの資金使途に含められるかは、金融機関や商品で扱いが異なります。
住宅会社の見積もりに入っているかだけで判断せず、現金で用意する可能性も含めて金融機関へ確認します。
追加費用6〜7は保険・引っ越し
火災保険・地震保険と引っ越し費用は、家づくり終盤に決めることが多い一方、支払いは入居前後に発生します。
建物の仕様が固まるころには予算をほぼ使い切っていることもあるため、終盤の費用だから最後に考えるのではなく、予算表には早い段階から欄を作っておきます。
保険は補償条件、引っ越しは時期や荷物量で金額が変わるので、最初は概算でも構いません。
重要なのは、0円で置かないことです。
6. 火災保険・地震保険

住宅ローンを利用する場合、商品によっては火災保険への加入が融資条件になります。
住宅金融支援機構では、融資利用時に返済終了までの間、建物へ所定の火災保険を付けるよう案内しています(出典:住宅金融支援機構「火災保険・地震保険のご案内」)。
地震保険は火災保険と補償の仕組みが異なるため、加入するかだけでなく、建物と家財のどこまで備えるかを決めて予算へ入れます。
保険料は建物の構造、所在地、補償範囲、免責金額などで変わります。
他人の保険料をそのまま自分の予算に置くより、見積もり条件をそろえて比較したほうが分かりやすいです。

また、保険を安くするために必要な補償まで外すのではなく、ハザード情報や家計で負担できる自己負担額を見ながら決めます。
7. 引っ越し費用
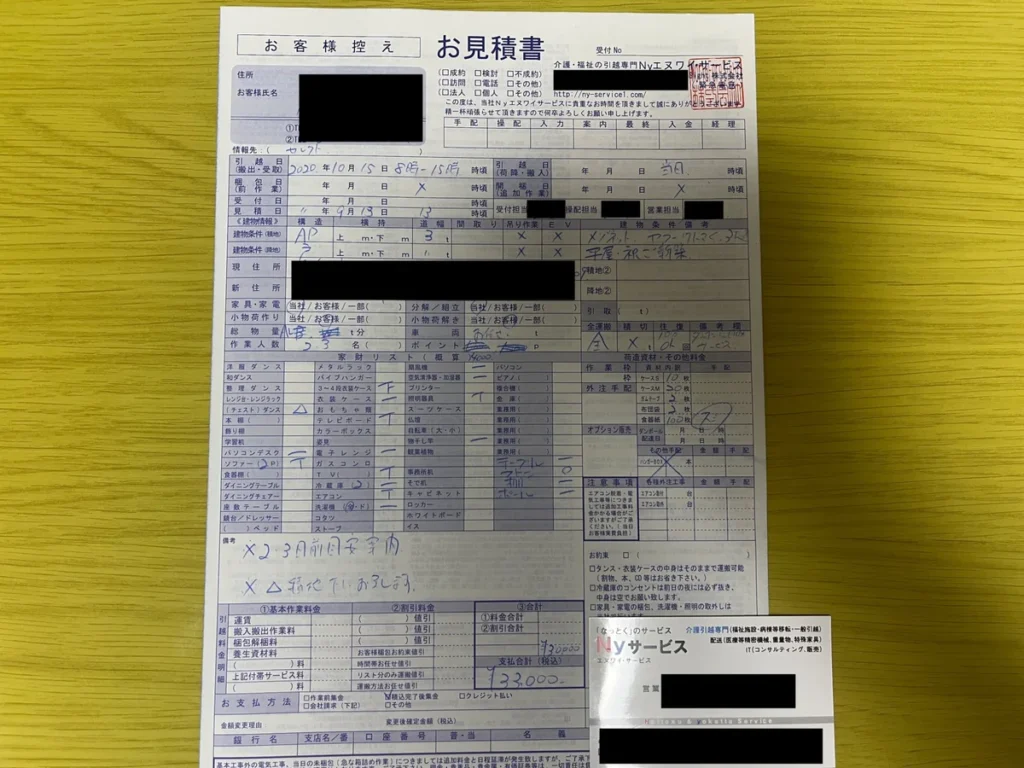
引っ越し費用は、移動距離、荷物量、時期、曜日、作業内容で変わります。
私が2020年に新居へ引っ越したときは3社の訪問見積もりを受け、最終的に73,000円で依頼しました。
このほか、旧居のエアコン2台は取り外しを引っ越し業者へ依頼し、新居での取り付けは別業者へ頼んだため、記憶では2台で約4万円かかっています。
つまり、引っ越し業者の見積書だけを見ても、エアコン工事、不用品処分、新居での買い足しなどが別に発生することがあります。
引っ越し費用を予算へ入れるときは、運搬料金だけでなく、移設、処分、梱包、入居前後の追加作業まで確認します。
引っ越し料金だけで終わると思わず、エアコン移設や不用品処分まで同じ時期の支出として見ておくと安心です。
新築の引っ越し相場と見積もりの取り方を詳しく確認したい場合は、こちらの記事を参考にしてみてください。
追加費用を入れた注文住宅の総予算シミュレーション例
追加費用7つを確認したら、一度すべて同じ表へ入れてみます。
ここでは計算方法を分かりやすくするため、家づくりに使える総予算を5,000万円、別に残す予備費を200万円とした仮のケースで考えます。
次の金額は相場ではなく、総予算から建物本体の上限を逆算するための入力例です。
| 項目 | 入力例 |
|---|---|
| 総予算上限 | 5,000万円 |
| 予備費 | 200万円 |
| 土地・契約関連 | 1,200万円 |
| 付帯工事 | 250万円 |
| 地盤改良 | 80万円 |
| 外構 | 200万円 |
| 家具家電 | 120万円 |
| 保険 | 30万円 |
| 引っ越し | 20万円 |
| 建物本体に 使える枠 | 2,900万円 |
この考え方なら、建物本体の見積もりが3,100万円だった時点で、総予算を200万円超えることが契約前に分かります。
そこで初めて、建物仕様を200万円見直すのか、土地や外構の条件を変えるのか、総予算そのものを見直せる家計なのかを判断します。
「住宅会社から3,100万円で建てられると言われたから、残りは後で考える」という順番にしないことがポイントです。
実際の予算表では、金額が決まっていない項目も空欄にせず、「未確定」と書いたうえで想定枠を入れてください。
あとから正確な見積もりが出たら、その項目だけ差し替えれば総予算の変化を追えます。
入力例まで作っても、自分の家計でどこまで住宅費に回してよいか決めにくい場合は、マネーサファリで収支や将来資金まで含めてFPに相談できます。
総予算を家計に合わせて確認
- 総予算の上限
- 住宅購入後に残す現金
- 未確定費用を含む追加費用
- 建物本体に使える上限
- 住宅ローンを無理なく返せる額
注文住宅の予算オーバーが見えたら契約前に戻す
予算シミュレーションで総額が上限を超えたら、最初に住宅ローンの借入額を増やすのではなく、どの費用が増えているかを確認します。
土地が原因なのか、建物仕様なのか、外構や入居準備まで入れた結果なのかで、見直す場所が違うからです。
注文住宅で削れるところを探す場合も、後から追加しやすい物と、建てた後に変えにくい部分を分けます。
家具、家電、植栽などは時期をずらせることがありますが、構造、断熱、防水、生活動線などは、単純に削ればよいとは限りません。
予算オーバーが大きく、仕様調整だけでは戻せない場合は、住宅会社との契約段階や解約時の負担まで確認して判断する必要があります。
まだ契約前なら、総予算を超えた理由が解消するまで、ローン上限だけを引き上げて進めないほうが比較しやすいです。
すでに契約後で、解約するか、削って続けるかまで迷っている場合は、判断基準を整理しているので、こちらの記事を参考にしてみてください。
予算オーバーを借入増額だけで埋める前に、土地・建物・追加費用のどこで超えたのかを分けると、削るべき費用と残すべき費用を判断しやすくなります。
まとめ:注文住宅の予算シミュレーション
注文住宅の予算シミュレーションは、建物本体の価格や住宅ローン返済額だけを計算して終わりではありません。
土地、付帯工事、地盤改良、外構、家具家電、火災保険・地震保険、引っ越しまで含めて総額化します。
さらに未確定費用と予備費を先に残すと、建物本体へ使える上限が見えてきます。
私自身、最初は土地と建物の予算を中心に考え、地盤改良や入居前後の支払いが重なってから「総額で見ておけばよかった」と感じました。
家づくりをやり直すなら、住宅ローンで借りられる額を先に決めるのではなく、住み始めた後に残したい現金まで含めて総予算を作ります。
- 総予算から追加費用と予備費を引いて建物本体の上限を出す
- 見積もりにない費用は0円ではなく未確定費用として残す
- 追加費用7つは土地から引っ越しまで同じ予算表へ入れる
- 住宅ローン上限は住み始めた後の家計を見て決める
最初の予算表で費用が多く見えても、後から突然増えたように感じるより、先に見えているほうが調整できます。
総予算と手元資金を分けてから住宅会社の見積もりを見ます。
ここが、注文住宅の予算シミュレーションで最初に押さえておきたい順番です。
総予算や手元資金の残し方を自分たちだけで決め切れない場合は、マネーサファリで家計・住宅ローン・将来資金をまとめて相談できます。
家計全体から住宅予算を確認
総予算と返せる借入額が決まり、次に借入先候補を比較したい場合は、モゲチェックの住宅ローン診断で自分の条件に合う候補を確認できます。
返せる額が決まったら借入先を比較