この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
10年以上前から返していない借金があり、「同じような状況でも住宅ローンに通った人がいるなら、自分も申し込めるのでは」と考えることがあります。
10年という年数だけで、借金も信用情報も解決したとは判断できません。
確認したいのは、法律上の債務が現在どうなっているか、信用情報に何が登録されているか、そして住宅ローン申込時点の借入・返済条件がどうなっているかです。
未解決の借金がある可能性があるなら、住宅ローンの比較より先に、信用情報の開示と専門家への確認を進めます。
この記事では、借金を10年放置したあとに住宅ローンへ進める状態かを判断するため、確認する順番を整理します。
- 10年経過だけでは借金が消えたと判断できない
- 消滅時効と信用情報は別々に確認する
- 住宅ローン前にCIC・JICC・KSCの登録内容を見る
- 未解決なら専門家へ確認してから住宅ローン比較へ進む
借金を10年放置して住宅ローンに通ったと考える前の確認
借金を10年放置したあとでも、住宅ローンに通る可能性はあります。
ただし、「10年たったから通った」とは限らず、申込時に借金がどう処理され、信用情報がどう登録され、現在の返済条件がどう評価されたかを分けて考える必要があります。
同じ10年前の借金でも、完済済み、未払いのまま、時効援用済み、債務整理済みでは現在の状態が異なります。
まずは「何年前の借金か」ではなく、「今どうなっているか」を確認します。
- 法律上の債務が残っているか
- 信用情報に何が登録されているか
- 現在の借入と返済条件はどうか
10年経過だけでは借金が消えたとは判断できない
長期間返済していない借金には、消滅時効が成立している可能性があります。
ただ、最後に返済してから10年たったという事実だけでは、時効が完成しているかを判断できません。
契約時期、返済期限、最後の返済、裁判上の請求、支払督促、債務を認める行為などによって、時効の進み方が変わる場合があるためです。
特に10年以上前からの借金は、2020年4月の改正民法施行前の契約が関係する可能性もあり、現在の条文だけを見て自己判断しない方が安全です。
消滅時効は5年・10年だけを見ない
現在の民法166条では、債権者が権利を行使できることを知った時から5年間、または権利を行使できる時から10年間行使しないとき、債権は時効によって消滅すると定められています(出典:e-Gov法令検索『民法』)。
一方、裁判上の請求などがあると時効の完成が猶予されたり、確定した権利について新たに進行したりする場合があります。
「借りた日から10年」「最後に督促が来てから10年」といった一つの日付だけでは決められません。
古い契約書、督促状、裁判所からの書類、最後に返済した時期が分かる記録があれば、捨てずに確認材料として残します。
時効援用は債権者へ連絡する前に確認する
民法145条では、時効は当事者が援用しなければ、裁判所が時効を前提に判断できないと定めています。
そのため、期間が過ぎていそうだからといって、住宅ローンの申込書で自動的に「借金なし」と扱えるとは考えない方がよいです。
時効援用とは、時効の利益を受ける意思を相手方へ示すことです。
ただし、援用できる状態かは過去の返済や裁判手続などで変わるため、債権者へ連絡する前に弁護士などの専門家へ確認する方が安全です。
少額でも返済したり、返済する約束をしたりした場合に、法的な判断へ影響する可能性があります。
10年以上前の借金でも、債権者へ連絡する前に時効の成立条件を専門家へ確認してから動く方が安全です。
信用情報が消えたかはCIC・JICC・KSCで確認する
消滅時効と信用情報は、同じ「借金」に関係していても別の仕組みです。
信用情報には、ローンやクレジットの契約内容、残高、支払状況、延滞などの情報が登録されます。
信用情報から契約が消えていても、法律上の債務が存在しないことの証明にはなりません。
反対に、時効援用や完済などで債務を処理しても、信用情報がすぐ同じ状態へ更新されるとは限らないため、開示結果で確認します。
延滞開始から10年ではなく契約終了状況を見る
CICでは、クレジット情報の保有期間は契約期間中と契約終了後5年間が基本です(出典:CIC『信用情報開示報告書の見方』)。
つまり、10年前に延滞を始めたことだけを基準に「もう消えているはず」とは判断できません。
開示報告書では、残債額、返済状況、入金状況、終了状況、保有期限などを確認します。
JICCも契約継続中と契約終了後5年以内が基本で、時効援用については、登録会社と認識に相違がなければ時効の起算日にさかのぼって完済として登録されると案内しています(出典:日本信用情報機構『登録期間に関するよくある質問』)。
KSCは銀行や保証会社などの取引情報を確認するための信用情報機関なので、住宅ローンを考える段階では3機関を分けて確認しておくと整理しやすいです。
信用情報に何もなくても債務とは別に確認する
開示結果に古い借金が表示されなかったとしても、それだけで借金そのものが消滅したとは判断できません。
信用情報には保有期間があり、期間を過ぎた情報は削除されるためです。
ここを混同すると、「信用情報にないから債務もない」と考えてしまい、住宅ローン申込時の申告で迷う原因になります。
借入先との契約や法的な債務の状態は専門家へ、信用情報の登録内容は各信用情報機関の開示結果で確認する、と役割を分けます。
信用情報に表示がなくても債務が存在しない証明にはならないため、法律上の状態と信用情報を分けて確認します。
CICの「異動」がある状態と、一般に使われる「ブラックリスト」という言葉の違いを整理したい場合は、こちらの記事を参考にしてみてください。
住宅ローンに通った人がいても同じ条件とは限らない
「借金を10年放置していたけれど住宅ローンに通った」という事例があっても、その結果を自分へそのまま当てはめることはできません。
申込時には古い債務がすでに解決していた、信用情報から延滞情報が削除されていた、現在の借入や返済条件が異なっていたなど、背景は複数考えられます。
信用情報機関が住宅ローンの合否を決めるわけでもありません。
CICも、加盟会社は信用情報を参考資料の一つとして、自社の審査基準に基づき総合的に判断すると案内しています。
つまり「信用情報がきれいなら必ず通る」「10年たてば通る」という一つの条件では判断できないということです。
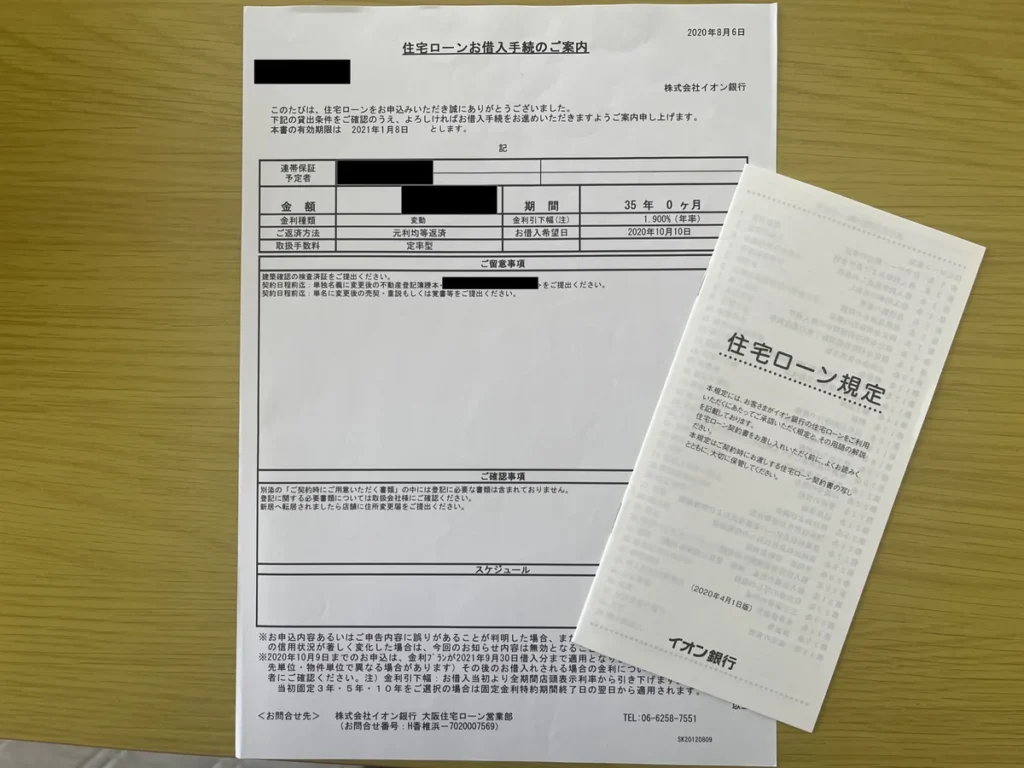
私自身は2020年に住宅ローンへ申し込みましたが、申込時にほかの借入や支払いの延滞はありませんでした。
そのため、私は「借金を10年放置して住宅ローンに通った本人」ではなく、私の審査結果をこのケースの成功例として扱うことはできません。
住宅ローン審査で何が確認されるのかを広く整理したい場合は、自分の条件を切り分けやすくなるので、こちらの記事を参考にしてみてください。
任意整理などをした場合は手続き終了と信用情報を分ける
任意整理などの債務整理をした場合も、「何年たったか」だけでは住宅ローンへ進める状態か判断できません。
確認したいのは、債務整理の手続きがいつ終わったか、対象債務が現在どうなっているか、信用情報にどのように登録されているかです。
手続きの種類によって債務の処理方法や信用情報の扱いは異なるため、「任意整理から5年たてば必ず住宅ローンに通る」といった一律の考え方は避けます。
まず開示結果と手元の和解書・完済を確認できる書類などを照合し、不明点があれば住宅ローンへ申し込む前に確認します。
借金を10年放置した後に住宅ローンへ進む手順
住宅ローンへ進む前に、古い借金の状態を確認する順番を決めておくと整理しやすくなります。
私なら、借入先と書類の確認、信用情報の開示、未解決部分の専門家確認、解決後の再確認、住宅ローン比較の順で進めます。
いきなり住宅ローンへ申し込み、審査結果から状況を推測する方法は取りません。
- 借入先と手元の書類を整理する
- CIC・JICC・KSCを開示する
- 未解決の債務を専門家へ確認する
- 解決後に住宅ローンを比較する
1. 借入先・書類・信用情報を確認する
最初に、分かる範囲で借入先、契約時期、最後の返済、残高、督促や裁判手続の有無を整理します。
古い借金ほど記憶だけでは日付を間違えやすいため、契約書、明細、督促状、裁判所からの書類、過去の通帳などがあれば確認します。
そのうえでCIC・JICC・KSCへ本人開示を申し込み、現在どの契約が表示されているかを見ます。
開示書は「異動」の有無だけでなく、残高、契約の終了状況、完済・解約に相当する表示、保有期限まで確認します。
複数の信用情報機関を確認するのは、加盟している会社や登録される情報が同じではないからです。
1機関で何も出なかっただけで確認を終えず、過去に利用した借入先の種類に合わせて確認します。
2. 未解決の債務は住宅ローンより先に専門家へ確認する
信用情報や手元の書類を見ても、借金が現在どうなっているか判断できない場合は、住宅ローンの申込前に法律の専門家へ相談します。
特に、長期間連絡していない債権者へ自分から電話する前は、時効の成立可能性や過去の裁判手続を確認した方がよいです。
相談時には、借入先、最後に返済した時期、督促状、裁判所からの書類、信用情報の開示報告書などを用意すると状況を説明しやすくなります。
時効援用、完済、債務整理など、どの対応が必要かは個別事情で変わります。
住宅会社やFPは住宅予算の相談先にはなりますが、時効が成立しているかを判断する法律相談の代わりにはなりません。
この段階では「住宅ローンに通す方法」を探すより、まず現在の債務を事実で確定させることを優先します。
3. 解決後に信用情報を再確認して現在の借入を整理する
借金について必要な処理が終わったら、そこで住宅ローンへ進まず、信用情報が現在の状態へ更新されたかを再確認します。
JICCは、時効援用について登録会社と認識に相違がなければ、時効の起算日にさかのぼって完済として登録すると案内しています。
ただし、実際の開示結果がどうなったかは自分の報告書で確認する必要があります。
現在もカードローン、自動車ローン、リボ払い、分割払いなどがある場合は、残高と毎月返済額も整理します。
古い借金の問題が解決しても、現在の借入が住宅ローン審査と無関係になるわけではありません。
借金が残っている状態で住宅ローンを検討する場合の返済負担の見方を整理したい場合は、こちらの記事を参考にしてみてください。
4. 住宅ローンの比較は条件整理後に始める
債務の状態と信用情報を確認し、未解決部分がなくなってから住宅ローンの比較へ進みます。
この順番なら、「10年たったから大丈夫だろう」という推測ではなく、現在の事実をもとに金融機関へ相談できます。
住宅ローンは信用情報だけで決まるものではなく、現在の収入、借入、希望額、返済期間など複数の条件をもとに各金融機関が審査します。
そのため、信用情報に問題が見当たらないことは確認材料の一つですが、審査通過の保証ではありません。
私自身は住宅ローン審査で約4,000万円まで借りられると言われましたが、上限いっぱいまでは借りませんでした。
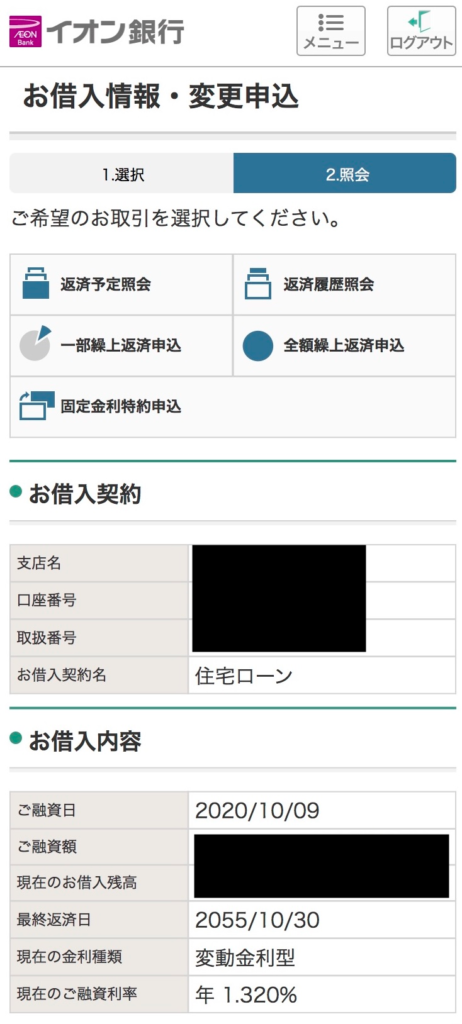
借金の問題を解決した後も、「通る金額」だけでなく、住宅ローンを返しながら生活費や修繕費を残せるかまで見て借入額を決める考え方は変わりません。
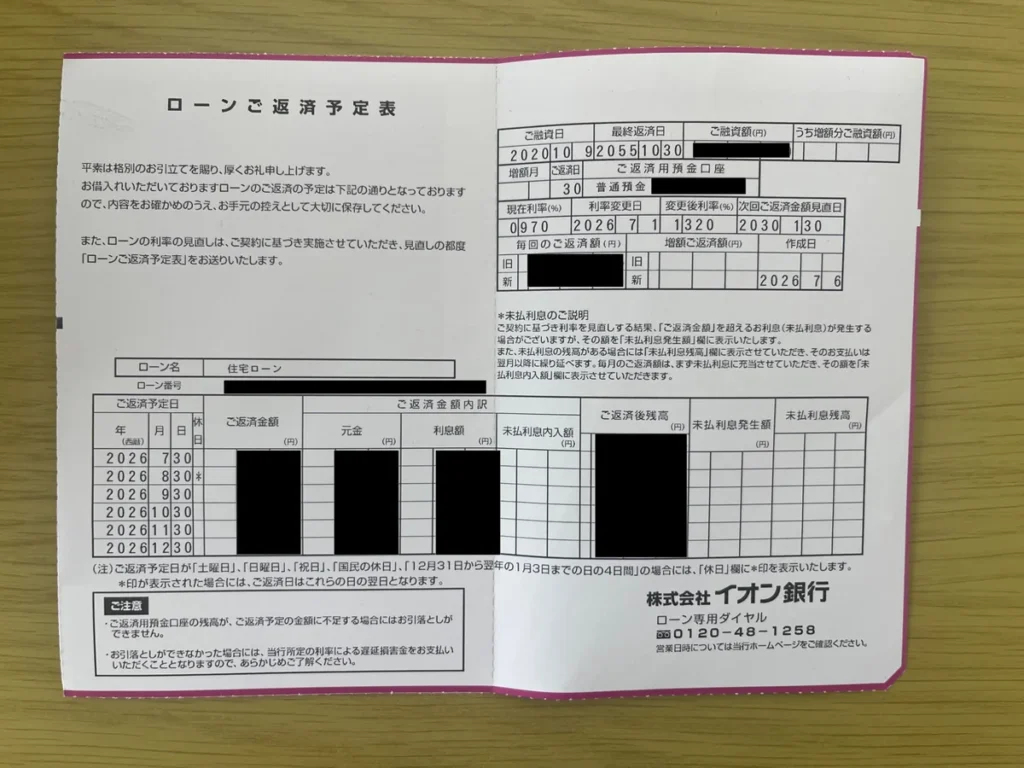
私は、借りられる上限よりも、住宅ローン返済後の暮らしに余裕を残せる金額を優先しました。
住宅ローン前に現在の借金を完済するか、手元資金を残すかで迷う場合は、こちらの記事を参考にしてみてください。
住宅ローン比較サービスを使う場合も、先に債務と信用情報を確認しておけば、比較する条件を整理した状態で進めやすくなります。
債務と信用情報を確認し、住宅ローンを比較できる状態になったら、モゲチェックで候補となる金融機関をまとめて確認できます。
診断結果は審査通過を保証するものではないため、比較する銀行を絞る材料として使います。
借金放置と住宅ローンのよくある疑問
ここまで確認しても残りやすい疑問を、住宅ローンへ申し込む前の判断に絞って整理します。
- 10年たてば借金は自動的になくなりますか?
- 10年経過だけで自動的に解決したとは判断できません。消滅時効の起算点や完成猶予・更新、時効援用の要否などを確認する必要があるため、古い借金ほど専門家へ確認してから動く方が安全です。
- CICに何も載っていなければ住宅ローンへ申し込めますか?
- CICに情報がないことだけでは、法律上の債務がないことも住宅ローンに通ることも確認できません。JICC・KSCを含む信用情報と、借金そのものの状態を分けて確認します。
- 時効援用をしたらすぐ住宅ローンへ申し込めますか?
- 援用したという事実だけで申込時期を決めるのではなく、債務の処理と信用情報の更新を確認してから判断します。必要に応じて開示報告書を取り直し、現在の借入状況も整理します。
- 任意整理から5年たてば必ず住宅ローンに通りますか?
- 年数だけで必ず通るとは言えません。手続き終了時点、信用情報の登録内容、現在の借入・収入などを確認したうえで、金融機関ごとの審査を受けることになります。
まとめ:借金を10年放置して住宅ローンに通った条件を確認
借金を10年放置したあとでも、住宅ローンに通る可能性はあります。
ただし、通過事例を見る前に、自分の債務と信用情報が現在どうなっているかを確認することが先です。
「10年たった」という年数は確認のきっかけにはなりますが、それだけで借金の解決や住宅ローンの通過を判断する材料にはなりません。
- 10年経過だけで借金が解決したと決めない
- 消滅時効と信用情報を別々に確認する
- 未解決の債務は住宅ローン前に専門家へ確認する
- 解決後は信用情報を再開示して現在の状態を見る
- 住宅ローン比較は条件整理後に始める
住宅ローンへ進む順番で迷ったら、私は「債務の確認→信用情報の確認→必要な法的対応→再確認→住宅ローン比較」と考えます。
不安を抱えたまま何社も申し込むより、今の状態を一つずつ確定させてから比較へ進む方が、自分の条件を説明しやすくなります。
借金と信用情報の確認が終わり、次に住宅ローン候補を比べる段階なら、モゲチェックの住宅ローン診断で候補を確認できます。
診断結果を最終回答にせず、比較する金融機関を絞る入口として使ってください。