この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
カードローンやキャッシング、消費者金融の借入が残っていると、「借金ありでも住宅ローンに通った人がいるなら、自分も申し込めるのでは」と気になりますよね。
結論からいうと、借金があることだけで住宅ローンを諦める必要はありません。
ただし、借金の残高だけを見て「この金額なら通る」と判断することもできません。
先に整理したいのは、借入先、残高、毎月返済額、完済予定、返済履歴です。
そのうえで、借金を完済した場合と残した場合の返済負担や手元資金を比べ、住宅ローンの希望額と申込先を考えます。
この記事では、返済負担率と信用情報の見方、公的データ、私が住宅ローン審査を受けたときの経験をもとに、借金が残っている人が申込前に確認したい順番をまとめます。
- 借金があるだけで住宅ローンの審査結果が一律に決まるわけではない
- 借金残高より毎月返済額と住宅ローンを合わせた返済負担を確認する
- 延滞が気になる場合は借入額とは分けて信用情報を確認する
- 完済する場合と残す場合の家計を比べてから申込先を考える
借金ありで住宅ローンに通った人はいる?審査で見る条件
借金が残っている状態でも、住宅ローンは審査の対象になり得ます。
大切なのは「借金があるか」だけではなく、住宅ローンを加えた返済負担と、これまでの返済状況を合わせて見ることです。
国土交通省の令和7年度調査では、住宅ローンを扱う金融機関の90.9%が返済負担率を審査項目に挙げ、72.5%がカードローンなど他の債務の状況や返済履歴を審査項目に挙げています(出典:国土交通省『令和7年度 民間住宅ローンの実態に関する調査 結果報告書』)。
この数字からも、借金の有無だけでなく、毎月どのくらい返しているか、返済に遅れがないかといった条件まで確認されていることが分かります。
ただし、この調査は「借金が何万円なら通る」と示すものではなく、各金融機関が採用している審査項目を集計したものです。
実際の通過基準は金融機関ごとに異なるため、自分の条件へ置き換えて確認する必要があります。
住宅ローンの審査でカードローンがあって通った例は条件まで見る
カードローンが残っていて住宅ローンに通った体験談を見ても、借入残高だけで自分と同じ条件とは判断できません。
同じカードローン残高でも、毎月返済額、残りの返済期間、年収、住宅ローン希望額が違えば、住宅ローンを含めた返済負担は変わります。
キャッシングも同じです。
クレジットカードのキャッシング利用がある場合は、ショッピング利用とは分けて、現在の残高と毎月返済額を確認しておく方が整理しやすいです。
「借金があるのに通った」という結果だけを見るのではなく、その人がどのくらいの年収で、他の借入を毎月いくら返し、住宅ローンをいくら申し込んだのかまで見ないと比較材料としては不足します。
住宅ローン審査で「こんな条件でも通ることがあるのか」を借金以外の条件も含めて確認したい場合は、体験談の見方を整理した記事がありますので、こちらの記事を参考にしてみてください。
通過事例は「借金があっても審査対象になり得る」と知る材料にはなりますが、自分の合否を予測する材料とは分けて考えてください。
キャッシング・消費者金融・サラ金の借金で住宅ローンに通った例も条件を見る
消費者金融から借りているという一点だけで、住宅ローンの審査結果を決めつけることはできません。
「サラ金」は現在の消費者金融を指して使われることがある古い呼び方ですが、検索すると「サラ金の借金があると住宅ローンは無理なのか」と不安になる情報も見つかります。
ここでも確認したいのは、借入先の名称だけではありません。
残高、毎月返済額、借入件数、返済履歴、完済予定を一緒に整理してください。
とくに毎月返済額が大きい場合は、住宅ローンを加えた年間返済額も増えます。
反対に、完済が近い場合でも、申込時点でどのように扱われるかは金融機関ごとに確認が必要です。
「消費者金融だから絶対に通らない」「少額だから必ず大丈夫」といった単純な線引きではなく、自分の借入状況を数字にしてから判断することが大切です。
借金200万円で住宅ローンに通った事例は毎月返済額まで見る
「借金200万円で住宅ローンに通った」という事例があっても、200万円という残高だけでは審査条件を比べられません。
たとえば、同じ200万円の残高でも毎月2万円を返している人と、毎月5万円を返している人では、年間の返済額に36万円の差が出ます。
住宅ローンを加える前の時点で返済負担が違うため、同じ年収、同じ住宅ローン希望額でも条件は同じではありません。
また、借金200万円の中身がカードローン1件なのか、複数の借入を合計した金額なのかでも確認事項は変わります。
残高は必要な情報ですが、「いくら借りているか」と同時に「毎月いくら返しているか」を必ずセットで見てください。
さらに、完済までの期間も確認します。
毎月返済額が同じでも、数か月後に完済する借入と何年も返済が続く借入では、住宅購入後の家計への残り方が違うからです。
返済負担率は住宅ローンと他の借入を合算する
返済負担率は、年収に対して年間の返済額がどのくらいを占めるかを見る割合です。
基本的な考え方は「年間の合計返済額÷年収×100」で確認できます。
フラット35では、すべての借入を含む年間合計返済額について、年収400万円未満は30%以下、年収400万円以上は35%以下を利用条件としています(出典:住宅金融支援機構『フラット35 ご利用条件』)。
ここでいう借入には、住宅ローン以外の住宅ローン、自動車ローン、教育ローン、カードローンのほか、クレジットカードのキャッシング、商品の分割払いやリボ払いも含まれます。
ただし、この30%・35%はフラット35の利用条件です。
民間銀行すべてに共通する審査基準ではなく、実際の計算方法や審査条件も金融機関によって異なります。
たとえば年収400万円で、住宅ローンの予定返済額が月9万円、既存借入が月2万円なら、年間返済額は132万円で返済負担率は33%です。
一方、住宅ローンが月10万円、既存借入が月5万円なら、年間返済額は180万円で返済負担率は45%になります。
| 毎月の返済 | 年間返済額 | 返済負担率 |
|---|---|---|
| 住宅9万円+借入2万円 | 132万円 | 33% |
| 住宅10万円+借入5万円 | 180万円 | 45% |
この例は返済負担率の仕組みを確認するためのものです。33%なら審査に通り、45%なら必ず落ちるという意味ではありません。
ここがポイント。借金残高だけではなく、住宅ローンと既存借入を合わせた毎月・年間の返済額で考えると、自分の負担を整理しやすくなります。
信用情報は借入残高とは別に確認する
借金の残高が少なくても、支払いの遅れが気になる場合は、返済負担とは別に信用情報を確認しておきたいところです。
CICの信用情報には、クレジットやローンなどの契約内容、残高、返済状況、入金状況などが登録されています(出典:CIC『信用情報開示報告書の見方』)。
自分では「遅れた記憶はない」と思っていても、過去の支払い状況を正確に覚えていないことはあります。
不安があるなら、住宅ローンへ申し込む前に本人開示で現在の登録内容を確認する方法があります。
信用情報を開示すれば住宅ローンの合否が分かるわけではありません。
CICは信用情報を提供する機関であり、実際の与信判断は金融機関などがそれぞれ行います。
クレジットカードの遅延、長期間放置した借金、奨学金の滞納など、気になる履歴ごとの確認点を詳しく見たい場合は、それぞれの記事で整理していますので、こちらの記事を参考にしてみてください。
私の住宅ローン審査でも他の借入は確認された
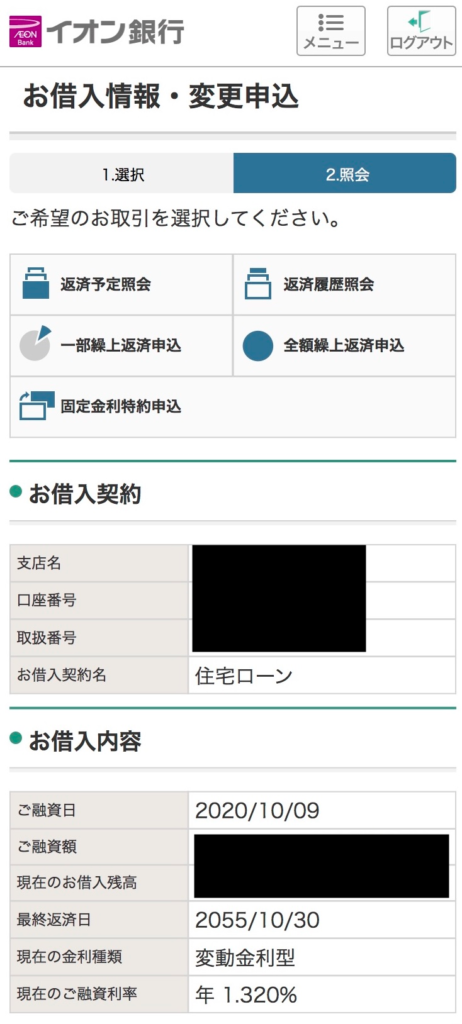
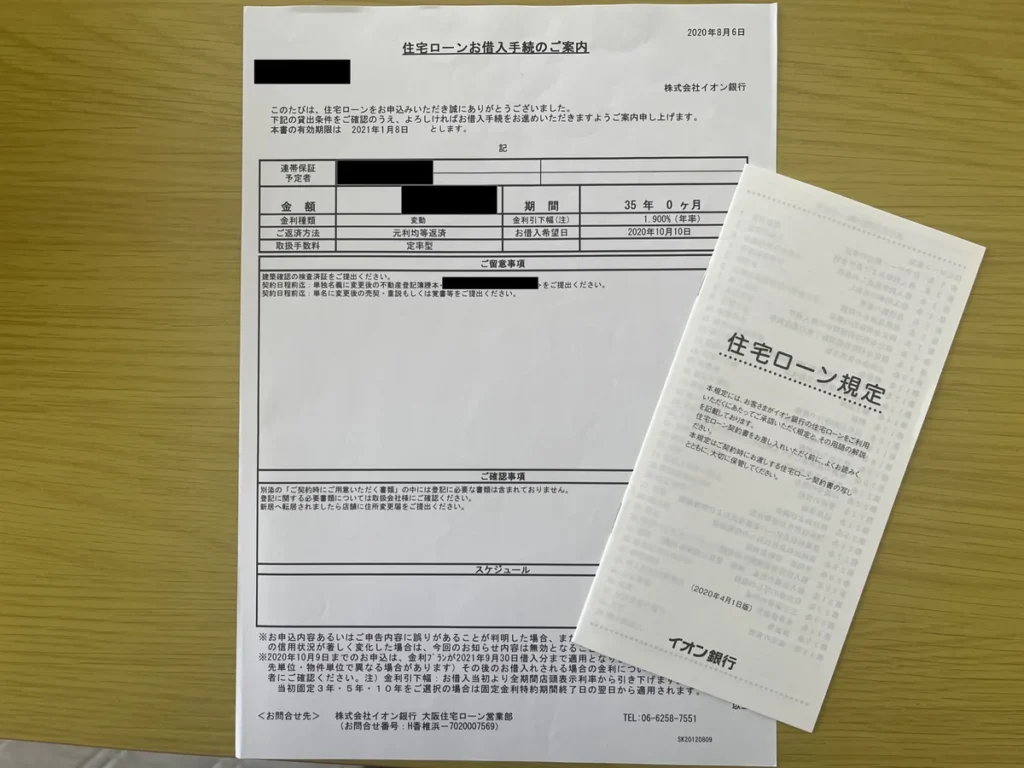
私が2020年に住宅ローン審査を受けたときも、車のローンなど他の借入について確認されました。
当時はクレジットカードも保有していました。
ただし、私は「カードローンや消費者金融の借金を残したまま住宅ローンに通った」という体験ではありません。
私の経験からいえるのは、住宅ローンの審査で他の借入も確認対象になったということまでです。
審査では約4,000万円まで借りられると言われましたが、私は上限まで借りませんでした。
車2台の維持費、固定資産税、火災保険、住宅修繕、設備や家電の交換など、住宅ローン以外にも支出が続くと考えたためです。
審査上「借りられる金額」と、住宅購入後も「無理なく返せる金額」は別です。
借金がある場合は、なおさら審査の上限だけで住宅予算を決めない方が安心です。
借金があっても住宅ローンに通った方法より申込前の整理が先
「借金があっても住宅ローンに通った方法」を探すより、まず自分の借入を見える状態にする方が次の判断につながります。
完済すれば必ず有利になる、借金を残せば必ず不利になる、と一律には決められません。
完済によって毎月返済が減る一方、手元資金も減るからです。
ここからは、借金を完済してから申し込むか、残したまま住宅ローンを比較するかを考えるための順番を整理します。
借入先・残高・毎月返済額・完済予定を一覧にする
最初に、現在の借入を一つずつ書き出します。
頭の中で「だいたい100万円くらい」と考えるのではなく、契約ごとに確認するのがポイントです。
- 借入先と借入の種類
- 現在の残高
- 毎月返済額
- 完済予定時期
- 延滞や支払遅れで気になる点
カードローン、キャッシング、消費者金融だけでなく、自動車ローンや教育ローン、分割払いなども確認します。
残高は利用明細や会員ページなど、確認できる資料を見てそろえるのがおすすめです。
記憶だけで書くと、使っていないつもりの契約や分割払いを見落とすことがあります。
夫婦で収入合算やペアローンなどを考えている場合は、申込方法によって確認する人の範囲も変わるため、自分の借入だけを見て終わらせない方が整理しやすいです。
分割払いやリボ払いの扱い、配偶者に借金がある場合の確認点は別の記事で詳しく整理していますので、こちらの記事を参考にしてみてください。
一覧ができたら、申込書へ書く数字と自分の家計で使う数字を同じ状態にそろえます。
ここが曖昧なままだと、完済前後の比較もしにくくなります。
完済した場合と残した場合の返済負担率を比べる
借入一覧ができたら、次は「今のまま申し込む場合」と「借金を完済してから申し込む場合」を分けて比べます。
完済する場合は既存借入の毎月返済がなくなるため、住宅ローンと合わせた返済負担を下げられる可能性があります。
一方で、完済に貯金を大きく使うと、住宅購入時の諸費用や引っ越し費用、入居後の急な出費に使える現金が減ります。
| 比較項目 | 完済する | 借金を残す |
|---|---|---|
| 既存借入の返済 | 減らせる | 続く |
| 手元資金 | 減りやすい | 残しやすい |
| 住宅ローンと合算した負担 | 下がる可能性 | 高くなりやすい |
この比較で大切なのは、審査に通るためだけに現金を使い切らないことです。
完済したケースと残したケースで、毎月の返済総額と手元資金がどう変わるかを並べると、自分にとって無理の少ない方を考えやすくなります。
できれば、住宅ローンの予定返済額だけでなく、固定資産税や保険、修繕費、車の維持費なども家計側で別に見ておきます。
審査基準を満たすかと、購入後の暮らしに余裕が残るかは同じではありません。
借金を完済するか迷うときは、返済負担だけでなく、完済後に残る現金と住宅購入後の家計まで並べて考えると判断しやすくなります。
自分だけで整理しにくい場合は、マネーサファリで住宅予算を含む家計をFPへ相談できます。
借金を隠さず申告内容と信用情報をそろえる
住宅ローンの申込書で他の借入を尋ねられた場合は、項目や金融機関の案内に沿って正確に申告します。
「書かなければ分からないのでは」と考えて申告を省くのではなく、残高や毎月返済額を確認したうえで記入する方が、後から内容を確認し直す手間も減らせます。
申込後に自分の申告漏れへ気づいた場合も、そのままにせず、申込先へ確認して必要な訂正方法を聞くのが基本です。
事前審査後に借入の申告漏れへ気づいたときの確認手順は、別の記事で整理していますので、こちらの記事を参考にしてみてください。
完済・希望額見直し・手元資金の優先順位を決める
借金がある状態で返済負担が大きい場合、考えられる選択肢は完済だけではありません。
住宅ローンの希望額や住宅予算そのものを下げる方法もあります。
まず、借金を完済したときに手元へいくら残るかを確認します。
生活防衛資金や住宅購入後の諸費用まで減りすぎるなら、完済だけを優先するのは慎重に考えたいところです。
次に、住宅ローンの希望額を下げた場合の毎月返済額を確認します。
借金を残したままでも、住宅予算を見直すことで返済全体の負担を抑えられる可能性があります。
頭金を増やす選択肢もありますが、借金完済と頭金の両方へ現金を使えば、入居後の余裕が小さくなります。
「借金を先に返す」「頭金を増やす」「住宅ローン希望額を下げる」のどれを優先するか迷う場合は、手元資金まで含めて比べた記事がありますので、こちらの記事を参考にしてみてください。
条件を整理して住宅ローンの申込先を比較する
借入状況を整理できたら、最後に住宅ローンの申込先を比較します。
国土交通省の調査でも、返済負担率や他の債務を審査項目にする金融機関は多い一方、具体的な審査基準がすべての金融機関で共通しているわけではありません。
そのため、一つの金融機関だけを見て「借金があるから無理」と決めるのではなく、自分の条件で申込みできる商品を確認し、複数の候補を比べる考え方があります。
私は2020年に福岡銀行、ろうきん、イオン銀行を比較し、最終的に条件を見て利用先を決めました。
当時の金利は今の判断材料にはできませんが、複数行の条件を並べたこと自体は役立ちました。
比較するときは金利だけでなく、希望借入額、返済期間、諸費用、団信、既存借入の扱いなど、自分が確認したい条件をそろえて見ます。
借入状況と希望額を整理できたら、次は金融機関ごとの条件を比べる段階です。
1行ずつ探すのが大変なら、モゲチェックの住宅ローン診断で候補をまとめて確認できます。
住宅ローン候補を比較するサービスの仕組みや注意点まで先に確認したい場合は、モゲチェックの無料診断について整理した記事がありますので、こちらの記事を参考にしてみてください。
よくある質問
- カードローンを完済してから住宅ローンへ申し込むべきですか?
- 完済すれば既存借入の返済がなくなるため、返済負担を下げられる可能性があります。ただし、完済で手元資金が大きく減るなら、住宅購入後の家計まで含めて比較が必要です。完済が必要かどうかは、希望する金融機関の条件も確認してください。
- 消費者金融の借入が残っていると住宅ローンは必ず落ちますか?
- 消費者金融の借入があるという一点だけで、住宅ローンの合否を判断することはできません。残高、毎月返済額、返済履歴、他の借入、年収、住宅ローン希望額などを整理し、自分の条件で確認する必要があります。
- 借金を一本化してから住宅ローンへ申し込む方がいいですか?
- 住宅ローン審査のためだけに、新たな借入契約や一本化を先に行うのは慎重に考えたいところです。毎月返済額が変わっても、住宅ローンでの扱いは申込先によって異なります。一本化を検討しているなら、契約前に住宅ローンの申込先へ現在の借入状況を伝え、確認してから判断してください。
- CICを開示すれば住宅ローンに通るか分かりますか?
- CICの開示情報では、自分の契約内容、残高、返済状況、入金状況などを確認できますが、住宅ローンの合否を判定するものではありません。信用情報は申込前の事実確認に使い、実際の審査結果は金融機関ごとに判断されるものとして考えてください。
まとめ:住宅ローンで借金ありでも通った例は条件で判断
借金ありで住宅ローンに通った事例は参考になりますが、他人の借金額だけを自分へ当てはめることはできません。
申込前は、借入先、残高、毎月返済額、完済予定を一覧にし、住宅ローンを加えた返済負担を確認してください。
返済の遅れが気になる場合は信用情報を分けて確認し、完済する場合と残す場合で手元資金と毎月返済がどう変わるかも比べます。
- 借金残高だけで住宅ローンの可否を決めつけない
- 既存借入と住宅ローンを合わせた返済負担率を確認する
- 延滞が気になる場合は信用情報を本人開示して確認する
- 完済・予算見直し・申込先比較を手元資金まで含めて判断する
借金を隠して「通る方法」を探すより、現在の条件を正確に整理し、無理なく返せる金額と申込先を選ぶことが現実的な準備です。
現在の借入と返済状況を整理できたら、最後は自分の条件で住宅ローン候補を比べます。
モゲチェックは審査承認を保証するものではないため、申込先を絞るための比較材料として使ってください。