この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
奨学金を返済中だったり、過去に引き落としができなかった記憶があったりすると、住宅ローン審査でどこまで影響するのか判断しにくいですよね。
「奨学金の滞納があっても住宅ローンに通った人はいるのか」と体験談を探したくなる気持ちも分かります。
ただ、奨学金を今も返済していることと、延滞による信用情報が登録されていることは分けて確認した方が整理しやすいです。
通常返済中なら残債と毎月の返還額を確認し、延滞の心当たりがあるなら信用情報の登録状況まで確かめます。
この記事では、日本学生支援機構(JASSO)の貸与型奨学金を中心に、住宅ローン申込前に何をどの順番で確認するかを整理します。
個別の「通った・落ちた」に当てはめるのではなく、自分の返還状況と信用情報を確認して次の行動を決めるための内容です。
- 奨学金返済中と延滞による信用情報登録は分けて確認する
- JASSOでは延滞3か月以上が個人信用情報機関への登録対象
- 延滞の心当たりがあればKSCの本人開示で現在の登録状況を確認する
- 残債だけでなく毎月返済額と他の借入も整理して住宅ローンを比較する
奨学金滞納でも住宅ローンに通った?延滞履歴は別に確認
奨学金が残っているだけで、住宅ローンに通らないと決まるわけではありません。
確認するものは大きく2つあり、現在の奨学金返済が家計へ与える負担と、過去の延滞が信用情報へ登録されているかどうかです。
この2つを混ぜると、「奨学金があるから審査に落ちる」「一度遅れたからもう住宅ローンは無理」といった極端な判断になりやすくなります。
- 通常返済中なら残債と毎月の返還額を確認
- 延滞が3か月以上なら信用情報登録の対象を確認
- 奨学金の直接の登録先はKSCを確認
- 住宅ローンは奨学金以外の借入も含めて考える
奨学金返済中だけなら信用情報へ自動登録されない
JASSOの貸与型奨学金を返済している人全員が、奨学金の契約情報を個人信用情報機関へ自動登録されるわけではありません。
JASSOは、個人信用情報の取り扱いに同意している返還者のうち、一定の延滞条件に該当した人を登録対象としています。
JASSOも、貸与者全員ではなく該当する延滞者が登録対象であると案内しています。
つまり、毎月予定どおり返還している「通常返済中」と、延滞が続いて信用情報へ登録された状態は別です。
通常返済中の人が住宅ローンを考えるときは、まずスカラネット・パーソナルなどで現在の返還残額と返還月額を確認します。
JASSOも返還残額などをスカラネット・パーソナルで随時確認できると案内しています。
残債があること自体よりも、住宅ローン返済が始まった後も奨学金の返還が続くため、毎月いくら支払う状態になるのかを整理しておく方が実務的です。
一方で、過去に振替不能が続いた、督促を受けた、長期間支払えなかったといった心当たりがある場合は、通常返済中と同じ確認だけでは足りません。
その場合は、現在の残債と返還月額に加えて、信用情報の登録状況も別に確認します。
奨学金が残っているかどうかだけで住宅ローンの可否を決めつけず、「返済負担」と「延滞履歴」の2本に分けるのが最初の整理です。
奨学金の延滞3か月以上は信用情報登録の対象
JASSOでは、奨学金の返還が延滞3か月以上になった場合、個人信用情報機関への登録対象になると案内しています(出典:日本学生支援機構『個人信用情報機関への個人情報・個人信用情報の登録』)。
新たに返還を始めた人は、返還開始から6か月経過した時点で延滞3か月以上の場合が対象で、その後は毎月判定されます。
一度登録された後は返還状況が毎月更新され、延滞を解消すると「延滞を解消した」という情報へ更新されます。
さらにJASSOは、登録された情報は返還完了から5年後に削除すると説明しています。
ここは「延滞を解消したらすぐ消える」「延滞解消から5年で必ず消える」と読み替えない方がいいところです。
JASSOの説明は、削除時点を「返還完了から5年後」としています。
また、信用情報に延滞情報があるから必ず住宅ローンに通らない、反対に情報がなければ必ず通る、という一律の基準も公表されていません。
JASSO自身も、延滞情報が登録されると住宅ローンなどが組めなくなる場合がある、という表現にしています。
過去の「通った人」の条件を自分へ当てはめるより、まず自分の登録状況を事実として確認する方が先です。
信用情報で使われる「異動」という言葉や、住宅ローンとの関係をもう少し整理したい場合は、こちらの記事を参考にしてみてください。
住宅ローンでは残債より毎月返済額も確認する

奨学金を通常返済している場合は、残っている元金だけでなく、毎月いくら返しているかも確認します。
住宅ローンでは、年収に対して年間の返済額がどの程度を占めるかを見る「返済負担率」が判断材料の1つになります。
たとえばフラット35では、住宅ローンだけではなく、自動車ローン、教育ローン、カードローンなどを含めた年間合計返済額で総返済負担率を計算します。
フラット35の基準は年収400万円未満で30%以下、400万円以上で35%以下ですが、これはフラット35の申込要件です(出典:住宅金融支援機構『【フラット35】ご利用条件』)。
民間金融機関の住宅ローンへ、その数値をそのまま共通基準として当てはめることはできません。
それでも、奨学金の返還と住宅ローンの返済が重なる期間に、家計から毎月いくら出ていくかを確認する考え方は役立ちます。
たとえば奨学金を毎月1万5,000円返しているなら、年間では18万円の固定的な返済がすでにあります。
そこへ自動車ローンやカードローンがあるなら、それぞれの年間返済額も並べてから住宅ローンの希望返済額を考えます。
私なら、残債の大きさだけで不安になるより、毎月返済額と完済予定時期を先に一覧にします。
カードローンなど奨学金以外の借入もある場合は、返済負担率の考え方をまとめたこちらの記事を参考にしてみてください。
CICだけで奨学金の延滞履歴を判断しない
奨学金の延滞履歴を確認したいときは、CICだけを開示して終わらせない方が整理しやすいです。
JASSOの貸与奨学金案内では、個人信用情報の登録先として全国銀行個人信用情報センター(KSC)が示されています。
現在のKSC会員一覧にも日本学生支援機構が掲載されています。
KSC、CIC、JICCは別々の個人信用情報機関で、一部の延滞情報などはCRINという仕組みで交流されています。
ただし、それぞれの本人開示は別手続きで、KSCも「提携機関に登録されている情報はKSCの本人開示では確認できない」と案内しています。
そのため、JASSOの奨学金延滞が登録されているかを直接確かめたいなら、まずKSCの本人開示を確認する流れが分かりやすいです。
一方、クレジットカードや携帯端末の分割払いなどにも支払い遅れの心当たりがあるなら、CICなど別の機関を確認する意味があります。
「CICにAマークがある」「Pマークがある」という話と、JASSOの奨学金延滞を同じものとして扱わないのがポイントです。
CICのAマークや住宅ローン申込前の確認点を知りたい場合は、こちらの記事を参考にしてみてください。
返済中と延滞履歴を分けると次の行動が決まる
奨学金について確認する順番は、今が通常返済中なのか、過去の延滞に心当たりがあるのかで変わります。
通常返済中なら、返還残額と毎月の返還額を確認し、ほかの借入と合わせて住宅ローン返済との両立を考えます。
延滞の心当たりがあるなら、そこへ信用情報の本人開示を追加します。
信用情報に登録が確認できた場合は、返済状況がどう更新されているかまで確認したうえで、住宅ローンへ申し込む時期や相談先を考えます。
| 状態 | まず確認 | 次の行動 |
|---|---|---|
| 通常返済中 | 残債・月額 | 返済負担を整理 |
| 延滞心当たり | KSC登録 | 本人開示 |
| 登録あり | 返済状況 | 申込先へ相談 |
奨学金があるという1つの言葉だけで判断せず、今の状態をこの3段階に分けると、必要な確認がかなり絞れます。
住宅ローン審査は金融機関ごとに審査基準が異なり、本人開示だけで承認・否決を予測することはできません。
だからこそ、申込前に自分で確認できる事実をそろえ、分からない部分だけを金融機関へ確認する方が進めやすいです。
奨学金滞納で住宅ローンに通った人を探す前の5つの確認
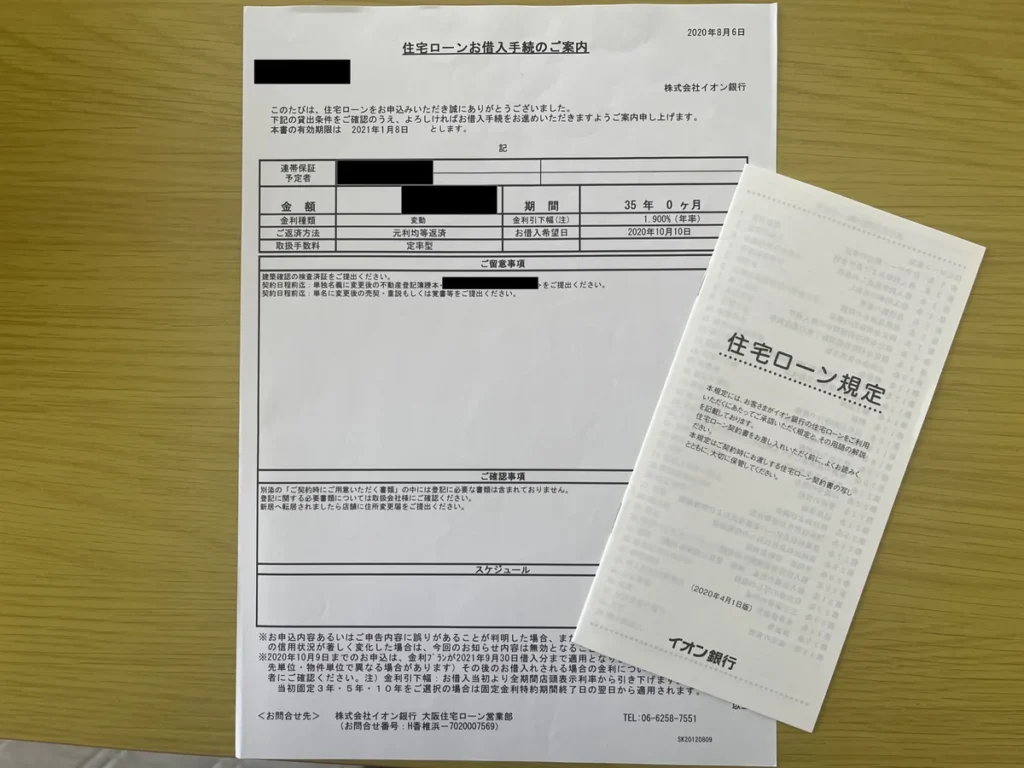
住宅ローンに通った体験談は参考になりますが、年収、勤続年数、借入額、ほかの借入、延滞時期などの条件が違えば同じ結果になるとは限りません。
奨学金の滞納が気になっているなら、体験談の条件探しより先に、自分の返還状況と信用情報を5つの順番で確認します。
- スカラネット・パーソナルで返還状況を確認
- 延滞の心当たりがあればKSCを本人開示
- 開示報告書で現在の登録状況を確認
- 奨学金以外の借入も含めて返済額を整理
- 条件をそろえたうえで住宅ローンを比較
1. スカラネットPSで残債と返還月額を確認する

最初に確認するのは、現在の奨学金返還がどうなっているかです。
JASSOのスカラネット・パーソナルでは、返還残額などを確認でき、返還中の人は自分の現在地を数字で把握できます。
少なくとも、返還残額、毎月または毎回の返還額、残りの返還回数、次回の振替予定を確認しておくと、住宅ローンとの重なりを考えやすくなります。
過去の引き落としができなかった記憶がある場合は、現在請求されている金額や入金状況も一緒に確認します。
「かなり前のことだから大丈夫だろう」と記憶だけで進めず、まずJASSO側の返還状況を見ておく方が確実です。
今も延滞が続いているなら、住宅ローンの比較より先に、JASSOへ返還方法を確認する順番になります。
返還が難しい人向けには減額返還制度や返還期限猶予制度もあるため、支払えない状態をそのままにしないことが先です。
ここで通常返済中だと確認でき、過去の長期延滞にも心当たりがなければ、次は毎月返済額を家計側へ入れて住宅ローンの予算を考えます。
延滞の心当たりが残るなら、次のKSC本人開示へ進みます。
2. 延滞の心当たりがあればKSCを本人開示する
過去に3か月以上の延滞があったかもしれない、督促を受けた時期がある、といった心当たりがあるならKSCの本人開示を確認します。
本人開示とは、自分の信用情報が現在登録されているか、どのように登録されているかを本人が確認する手続きです。
2026年10月2日確認時点では、KSCのインターネット本人開示は申込み後、最短3〜5営業日ほどで開示できる案内です(出典:全国銀行協会『本人開示の手続き』)。
オンライン手続きではマイナンバーカードを使って本人確認を行います。
即日で結果が出る手続きではないため、住宅ローンの申込直前ではなく、気になった段階で先に確認しておく方が動きやすいです。
本人開示をしたこと自体が住宅ローン審査を不利にするものではなく、KSCは「本人が開示した記録は会員に回答されない」と案内しています。
ただし、開示報告書を見れば「どの銀行なら通るか」が分かるわけではありません。
KSC自身も審査業務は行っておらず、本人開示は金融機関の審査結果の理由を特定するものではないと明記しています。
確認する目的は合否予測ではなく、自分の信用情報を事実として把握することです。
3. 開示結果で登録状況と解消時期を確認する

KSCの開示報告書が届いたら、「ブラックかどうか」という曖昧な言葉ではなく、登録されている取引情報と返済状況を確認します。
JASSOの奨学金で延滞情報が登録されている場合、返還状況は毎月更新され、延滞を解消した後は解消した事実へ更新されます。
ここで見たいのは、過去に遅れた記憶そのものではなく、現在どの情報が登録されているかです。
延滞を解消していても、JASSOの案内では登録情報がすぐ削除されるわけではなく、返還完了から5年後に削除されます。
そのため、「数年前に延滞を解消したから、もう何も残っていないはず」と決めつけない方が安全です。
逆に、本人開示でJASSOに関する延滞情報を確認できなかったとしても、それだけで住宅ローンの承認が決まるわけではありません。
住宅ローン審査では年収、勤続、借入額、物件、他の借入など複数の情報が使われ、個別金融機関の審査基準は公開されていない部分があります。
開示内容の読み方が分からない場合は、推測で「異動だから何年待つ」と決めず、KSCやJASSOへ登録内容の見方を確認します。
信用情報の事実を確認した後に、住宅ローンの申込先へ事情を正確に伝えて相談する流れが現実的です。
4. 他の借入も含めて年間返済額を整理する
奨学金だけを確認して終わらず、自動車ローン、カードローン、分割払いなど住宅ローン申込後も続く返済を一覧にします。
見る項目は、現在残高、毎月返済額、年間返済額、完済予定時期の4つにすると整理しやすいです。
たとえば奨学金が月1万5,000円、自動車ローンが月2万円なら、それだけで年間42万円の返済があります。
そこへ住宅ローンの年間返済額が加わったとき、家計として継続できるかを確認します。
私が2020年に住宅ローンを申し込んだときも、審査では車のローンなど他の借入について確認されました。
奨学金に限らず、申込書で聞かれる借入は正確に記載し、残高や返済額が分からない状態をなくしておく方が手続きは進めやすいです。
一方で、住宅ローンを通したいからと手元資金をほとんど使って奨学金やほかの借入を急いで完済するのが、必ずしも家計に合うとは限りません。
家を買うときは諸費用、引っ越し、家具家電などでも現金が必要になるため、完済による返済負担の低下と手元資金の減少を両方見ます。
住宅ローン前に借金を完済するか、頭金や現金を残すかで迷う場合は、こちらの記事を参考にしてみてください。
奨学金やほかの借入を整理しても、住宅購入後の家計が回るかまで自分で判断しにくい場合は、家計全体をFPに見てもらう方法があります。
マネーサファリでは住宅ローンを含むお金の相談をオンラインで利用できます。
5. 条件を整理して複数の住宅ローンを比較する
返還残額、毎月返還額、信用情報、ほかの借入まで確認できたら、ようやく住宅ローンの比較へ進みます。
ここまで整理しておけば、「奨学金があるけれど大丈夫ですか」と曖昧に聞くのではなく、現在の返還額や過去の延滞状況を具体的に伝えられます。
金融機関ごとに住宅ローンの審査基準や商品条件は異なるため、1行の結果だけで自分の条件全体を判断しない方がいいです。
ただし、やみくもに多くの金融機関へ申込みを出すのではなく、金利、返済期間、団信、諸費用、相談しやすさなどを見て候補を絞ります。
私は2020年に住宅ローンを選んだとき、福岡銀行、ろうきん、イオン銀行の3つを比較し、3行すべてに事前審査を申し込みました。
当時の金利条件は現在と違うためそのまま比較には使えませんが、最初から1行だけに決めず、条件を並べて確認した経験は今も判断材料になっています。
奨学金の有無だけで申込先を決めるより、返還額と信用情報を確認してから候補を比べる方が、何を相談すべきか整理しやすいです。
返還状況と信用情報を確認し、住宅ローンを比較できる状態まで整理できたら、次は候補となる金融機関を見比べます。
モゲチェックでは、登録情報をもとに住宅ローンを比較・診断できます。
住宅ローンを比較する方法の1つとしてモゲチェックの特徴や注意点を確認したい場合は、こちらの記事を参考にしてみてください。
奨学金滞納と住宅ローン審査でよくある疑問
ここまで確認しても迷いやすい、通常返済と延滞履歴の違いをQ&Aで整理します。
- Q. 奨学金を返済中だと住宅ローンに通らない?
- A. 返済中という事実だけで、住宅ローンに通らないとは決まりません。JASSOは貸与者全員を信用情報へ自動登録しているわけではないため、通常返済中なら返還月額と他の借入を含めた返済負担を確認します。
- Q. 奨学金を1回延滞しただけでKSCに登録される?
- A. JASSOが示している登録基準は延滞3か月以上です。1回の振替不能だけを「3か月以上の延滞」と同じ扱いにせず、現在の返還状況をJASSOで確認してください。
- Q. 奨学金を完済すれば延滞情報もすぐ消える?
- A. すぐ削除されるわけではありません。JASSOは、登録された情報を返還完了から5年後に削除すると案内しています。
- Q. CICを開示して何もなければ奨学金の延滞も問題ない?
- A. CICだけでは判断しません。JASSOの登録先はKSCなので、奨学金の延滞情報を直接確認したい場合はKSCの本人開示を先に確認します。
まとめ:奨学金の滞納で住宅ローンに通ったかは事実確認から
奨学金の滞納があって住宅ローンに通った人を探しても、その人と自分では審査条件が違います。
自分で確認できるのは、現在の返還残額と返還月額、延滞による信用情報の登録状況、ほかの借入を含めた返済負担です。
- 通常返済中と延滞による信用情報登録は分けて考える
- JASSOの延滞3か月以上は個人信用情報機関への登録対象
- 心当たりがあればKSCの本人開示で現在の情報を確認する
- 返還月額と他の借入を整理してから住宅ローンを比較する
信用情報は、本人開示をすれば住宅ローンの合否が分かる資料ではありません。
ただ、過去の記憶だけで不安を大きくするより、現在登録されている事実を確認してから動く方が、申込先へ何を伝えるか整理できます。
奨学金が通常返済中なら毎月の返済負担を確認し、延滞の心当たりがあるなら信用情報まで確認する。
この順番で整理すれば、「奨学金があるから住宅ローンは無理」と決めつけず、自分の条件に合わせて次の行動を選びやすくなります。
返還状況と信用情報を確認し、住宅ローンの申込みを検討できる状態まで整理できた人は、次は金融機関の比較です。
モゲチェックなら住宅ローン診断を無料で利用できます。