この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
モゲチェックは注文住宅の住宅ローン探しにも使えます。
ただし、表示された金利だけで候補を決めるのはおすすめしません。
注文住宅では、建物が完成して住宅ローンが実行される前に、土地代や着工金、中間金などの支払いが発生することがあります。
そのため、低金利の銀行でも、必要な日に資金を用意できなければ実際の候補には残せません。
先にハウスメーカーや工務店から支払いスケジュールを出してもらい、自己資金で払う部分と融資が必要な部分を整理します。
つなぎ融資・分割融資などに対応できる銀行だけを比較するのが順番です。
この記事では、モゲチェックを注文住宅で使うときに、どこまで確認すればよいかを整理します。
- モゲチェックは注文住宅の住宅ローン候補探しにも使える
- 金利より先に土地代・着工金・中間金の資金調達方法を確認する
- つなぎ融資と分割融資は仕組みも費用も異なる
- 支払いスケジュールに対応できる銀行だけを比較対象に残す
モゲチェックは注文住宅でも使えるが資金実行の確認が必要
モゲチェックは住宅ローンの比較・診断サービスなので、注文住宅でも銀行候補を探す材料にできます。
現在のランキングには、商品によって「注文住宅希望時の対応」として「分割融資」「つなぎ融資」といった表示もあります(出典:モゲチェック『住宅ローン比較のモゲチェック』)。
ただし、この表示だけで「自分の土地代・着工金・中間金をすべて希望日に払える」と判断するのは早いです。
注文住宅では契約内容によって支払日や支払回数が異なり、銀行側も融資できる時期、回数、対象費用、担保設定などの条件が違います。
モゲチェックでは候補を広く確認し、最終的には自分の支払いスケジュールと銀行の資金実行条件を照合する。
ここが注文住宅で使うときのポイントです。
注文住宅は完成前に土地代・着工金・中間金が必要

建売住宅やマンションは、完成済みの物件を引き渡す日に住宅ローンを実行し、その資金で代金を決済する形が一般的です。
一方、注文住宅は家が完成するまでに複数回の支払いが発生します。
土地から購入する場合は土地の決済が先にあり、建築工事では契約金、着工金、中間金、完成時の残代金などを求められることがあります。
名称や金額、回数は住宅会社との契約によって異なります(出典:モゲチェック『注文住宅で住宅ローンを組むポイント。支払い時期と資金繰りに注意』)。
住宅ローンが建物完成時の一括実行しかできない場合、完成前の支払いを自己資金だけで用意できなければ、その間を埋める方法が必要です。
そこで候補になるのが、つなぎ融資や分割融資です。
| 支払時期 | 主な支払い | 先に確認すること |
|---|---|---|
| 土地決済時 | 土地代・諸費用 | 住宅ローン前に土地代を 借りられるか |
| 着工前後 | 契約金・着工金 | 融資実行日と 支払日が合うか |
| 工事途中 | 中間金・ 上棟金など | 追加の実行回数に 対応できるか |
| 完成・ 引き渡し | 残代金 | 本融資への切り替えや 最終実行日 |
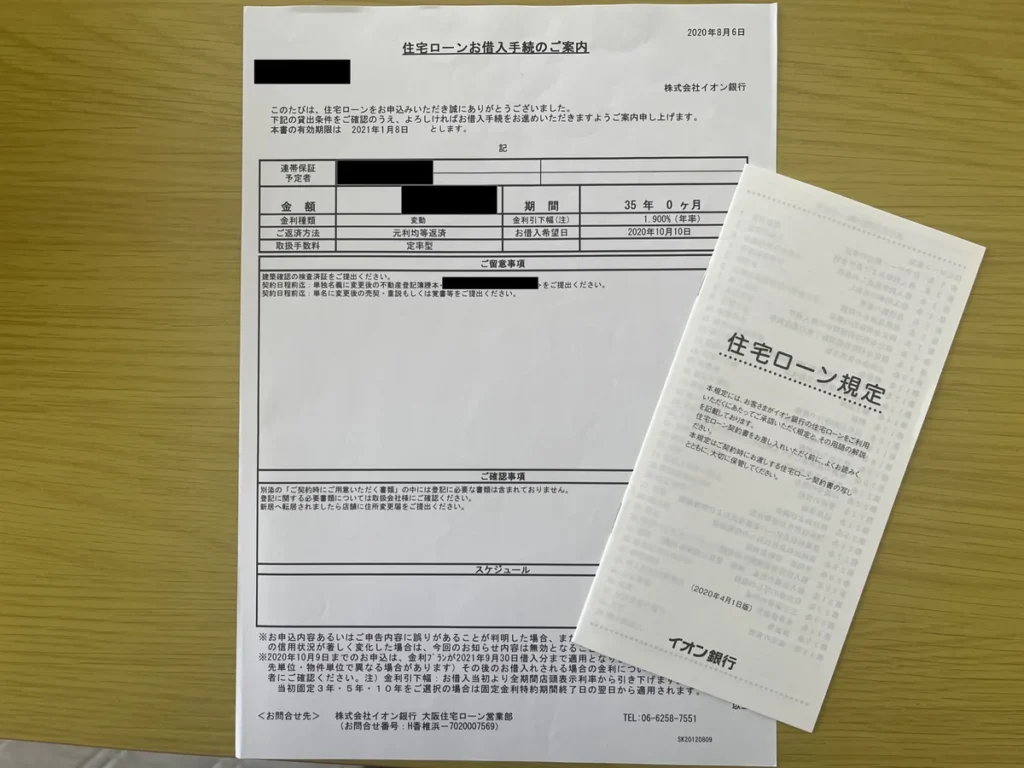
私が家を建てた2020年は、5月下旬に着工し、本審査は8月上旬、住所変更は9月下旬、引き渡しは10月上旬でした。建築と住宅ローン手続きは並行して進みました。
ただし、私が当時どの支払いを自己資金・つなぎ融資・分割融資のどれで賄ったかは、現在の記録では確認できません。
そのため、この記事では私の資金調達方法を一般化せず、「完成前にも支払いとローン手続きが並行する」という実体験だけを判断材料として使います。
注文住宅では、銀行を探す前に「いつ、いくら必要か」を住宅会社から確認しておくと、候補銀行を絞りやすくなります。
モゲチェックでつなぎ融資対応の銀行を確認する

つなぎ融資は、住宅ローンの本融資が実行されるまでの間に必要な資金を一時的に借りるためのローンです。
土地代、着工金、中間金などに利用され、建物完成後に住宅ローンが実行された時点で、つなぎ融資を返済する形が代表的です(出典:モゲチェック『住宅ローンのつなぎ融資とは?必要なケースやメリットと注意点』)。
住宅ローンとは別の融資になるため、金利だけでなく、事務手数料、利用できる期間、何回まで実行できるか、対象になる支払い、返済方法を確認する必要があります。
住宅ローンの金利が低くても、つなぎ融資の費用を加えると総費用が変わることもあります。
また、「住宅ローンを借りる銀行が自社でつなぎ融資を扱っているか」だけで判断しない方がよいです。
たとえばPayPay銀行は先行融資・分割融資を行っていませんが、注文住宅でつなぎ融資を希望する人には提携金融機関を紹介すると案内しています(出典:PayPay銀行『土地代金や中間金・着工金などの先行融資や分割融資はできますか。できない場合、つなぎ融資』)。
つまり、確認したいのは「銀行自身につなぎ融資商品があるか」ではなく、「その住宅ローンを利用する場合、自分が必要な時期の資金をどう用意できるか」です。
モゲチェックのランキングで「注文住宅希望時の対応:つなぎ融資」と表示された商品を見つけたら、そこで確認を終えないようにします。
対象費用、融資回数、実行日、費用、提携先利用の有無まで銀行の公式情報や問い合わせで確認してください。
モゲチェックで分割融資対応の銀行を確認する

分割融資は、住宅ローンの借入額を一度に受け取らず、土地決済や着工、中間金などの支払いに合わせて複数回に分けて実行する方法です。
つなぎ融資が住宅ローンとは別の一時的な融資であるのに対し、分割融資は住宅ローンそのものを複数回に分けて実行する点が大きな違いです(出典:モゲチェック『注文住宅で住宅ローンを組むポイント。支払い時期と資金繰りに注意』)。
ただし、「分割融資に対応」と書かれていれば、どの支払いにも何回でも使えるわけではありません。
実行回数、利用できる時期、最初の融資から返済が始まるか、適用金利をいつ決めるか、土地や建物への抵当権設定をどう行うかなどは金融機関によって異なります。
たとえば、みずほ銀行は注文住宅向けに住宅ローンの分割融資を案内しており、支払い時期に応じて複数回の融資が可能としています(出典:みずほ銀行『注文住宅ならみずほ銀行の分割融資がおすすめ』)。
こうした公式情報を、自分の支払い予定と照らし合わせることが大切です。
分割融資はつなぎ融資より必ず安い、と決めつけるのも避けたいところです。
追加手数料の有無、登記費用、金利が発生する期間、返済開始時期などによって総費用は変わります。
比較するときは住宅ローン本体の金利だけでなく、完成までに発生する費用を合計して確認します。
モゲチェックのランキングは注文住宅対応も見られる
現在のモゲチェックの住宅ローンランキングでは、住宅ローン商品ごとに「注文住宅希望時の対応」が表示されるものがあります。
実際に、分割融資と表示される商品や、つなぎ融資と表示される商品を確認できます(出典:モゲチェック『住宅ローン比較のモゲチェック』)。
これは、注文住宅の人が「金利は低いけれど完成前の資金に対応できない銀行」を最初から見分ける材料になります。
一方で、ランキングは住宅ローンの契約条件そのものではありません。
金融機関の商品内容は変更されることがあり、同じ「つなぎ融資」「分割融資」でも使える回数や対象費用は同じとは限りません。
モゲチェックでは候補を見つける。
銀行の公式情報では、自分の支払日に対応できるかを確認する。
この二段階に分けると、注文住宅でも使いやすくなります。
特に注意したいのは、「注文住宅に対応している住宅ローン」と「完成前の資金をその住宅ローンだけで用意できること」は同じではない点です。
注文住宅への申込み自体は可能でも、融資実行は建物完成後の一括のみという商品があります。
その場合、土地代や工事途中の支払いには別の資金手当てが必要です。
反対に、銀行が直接つなぎ融資を扱っていなくても、提携先のつなぎ融資を利用できるケースがあります。
表面上の「対応・非対応」だけでは判断できないため、土地代、着工金、中間金それぞれについて「誰が、いつ、いくら融資するのか」まで確認すると整理しやすいです。
注文住宅に対応できる住宅ローン候補を一から探すのが大変なら、モゲチェックの住宅ローン診断で候補を先に絞れます。
診断後は、表示された銀行が自分の支払いスケジュールに対応できるか確認してください。
モゲチェックを注文住宅で使うときの銀行の絞り方
注文住宅の住宅ローンは、「一番低い金利を探して、その銀行で借りられるか確認する」という順番だけでは決めにくいです。
先に資金が必要な日を確定し、その日にお金を用意できない銀行を比較対象から外した方が、現実的な候補を残せます。
その後で金利、事務手数料、団信、繰り上げ返済などを比較します。
ここからは、モゲチェックで候補を見つけてから銀行を絞る順番を具体的に整理します。
住宅ローンの事前審査を急ぐ場合でも、この確認は後回しにしない方がよいです。
審査に通ってから資金実行の方法が合わないと分かると、別の銀行を探す時間が必要になります。
候補を2〜3行程度に絞る段階で、資金実行まで一緒に確認しておくと進めやすくなります。
先にハウスメーカーの支払いスケジュールを出す

最初に、ハウスメーカーや工務店へ「住宅ローンを決めるために、完成までの支払日と金額を確認したい」と伝えます。
確認したいのは、建物総額だけではありません。
土地を購入するなら土地の決済日、建築請負契約時の支払い、着工金、中間金や上棟金、完成時の残代金など、住宅ローンの本融資前に必要になる金額を時系列で並べます。
まだ契約前で正確な日付が決まっていない場合も、おおよそのタイミングは確認しておきます。
「契約後何日以内」「着工時」「上棟時」のように整理すると、銀行へ質問しやすくなります。
次に、各支払いについて自己資金から出せる金額を入れます。
ただし、手元資金をすべて家の支払いに回す前提にはしない方が安全です。
注文住宅では、登記、火災保険、引っ越し、家具・家電、外構など建物代以外の支払いも続きます。
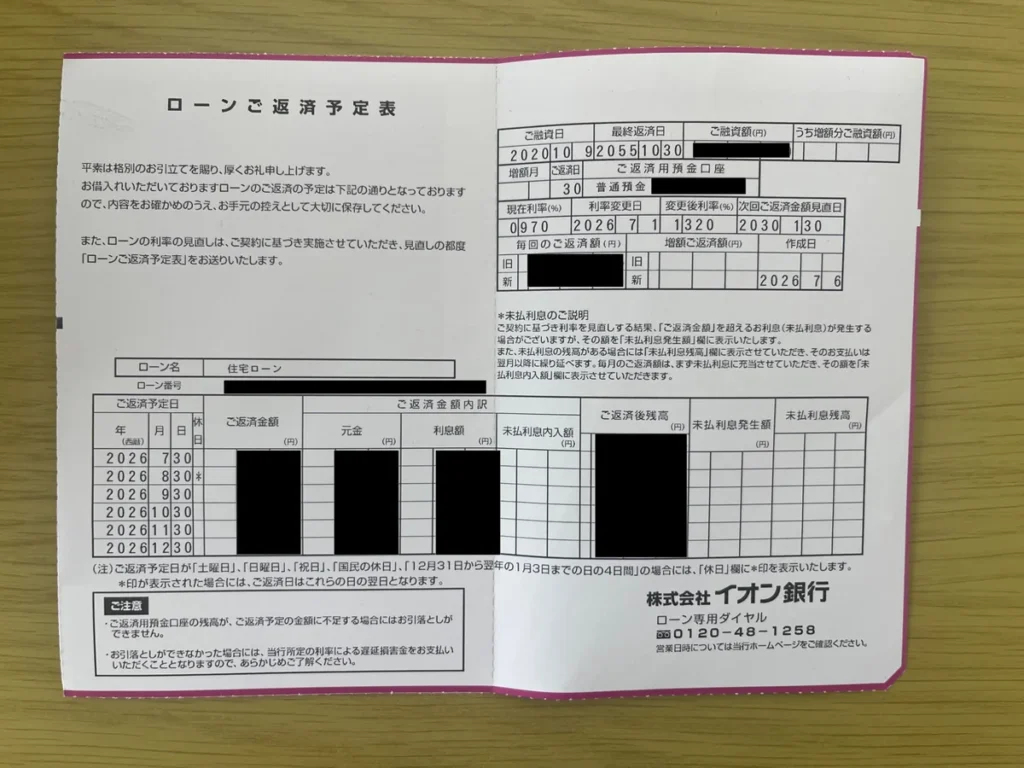
私自身、住宅ローンを比較したときは福岡銀行、ろうきん、イオン銀行を候補にし、最終的にはイオン銀行を選びました。
当時は金利差も大きな判断材料でしたが、今もう一度選ぶなら、金利だけでなく家づくり全体でいつ現金が必要になるかまで先に整理します。
「借りられる額」と「その日に使える額」は別です。
注文住宅では、この違いを支払いスケジュールで見える形にしておくのが最初の作業です。
土地代・着工金・中間金の支払日と必要額を整理できたら、次は比較する銀行候補を出します。
モゲチェックで候補を確認し、資金実行に対応できる銀行だけを残していきましょう。
支払い日に対応できない銀行を比較対象から外す

支払いスケジュールができたら、モゲチェックで見つけた候補銀行を一つずつ確認します。
確認する順番は次の4つです。
- 完成前に融資が必要な支払日を確認する
- 自己資金で負担する金額を差し引く
- 残りをつなぎ融資・分割融資・土地先行融資などで用意できるか確認する
- 必要な日と金額に対応できる銀行だけを残す
ここで大切なのは、銀行名や「ネット銀行」「メガバンク」といった分類だけで判断しないことです。
銀行ごと、商品ごとに仕組みが違います。
たとえばPayPay銀行は、公式FAQで先行融資・分割融資はできないと案内する一方、つなぎ融資を希望する場合は提携金融機関を紹介するとしています(出典:PayPay銀行『土地代金や中間金・着工金などの先行融資や分割融資はできますか。できない場合、つなぎ融資』)。
分割融資ができないから即候補外、と決めるのではなく、提携つなぎ融資を含めて自分の支払いに間に合うかを確認する必要があります。
逆に、分割融資に対応している銀行でも、必要な回数や支払日に合わなければ候補から外れます。
つなぎ融資の費用や分割融資との違いを銀行横断で比較したい場合は、詳しい比較記事を用意しています。
こちらの記事を参考にしてみてください。
PayPay銀行を候補にしている場合も、注文住宅の支払いにどう対応するかを個別記事で確認できます。
こちらの記事を参考にしてみてください。
金利だけでなくつなぎ融資・分割融資の総費用を比べる
資金実行に対応できる銀行だけが残ったら、ようやく金利と費用を横並びにします。
比較するのは住宅ローンの表示金利だけではありません。
つなぎ融資を使う場合は、その金利、借入期間、事務手数料などを加えます。
分割融資を使う場合も、登記費用や実行条件、返済開始時期などを確認します。
| 比較項目 | つなぎ融資 | 分割融資 |
|---|---|---|
| 仕組み | 本融資までの別ローン | 住宅ローンを複数回実行 |
| 主な確認 | 対象費用・回数・期間・手数料 | 実行回数・適用金利・返済開始・担保 |
| 費用を見る範囲 | 利息+手数料+本融資費用 | 住宅ローン費用+登記等の関連費用 |
| 最終確認先 | 住宅ローン銀行・つなぎ融資先 | 住宅ローン銀行 |
注文住宅では、住宅ローン本体が年0.1%低いかどうかより、完成前の資金調達まで含めると別の銀行の方が総費用を抑えられる場合があります。
逆に、つなぎ融資の費用がかかっても、団信や手続き、返済条件まで含めて自分に合う銀行もあります。
そのため、比較表には「住宅ローン金利」だけでなく「完成までの資金調達費用」という欄を作っておくと判断しやすいです。
総費用を比べるときは、候補銀行ごとに同じ前提で計算することも大切です。
たとえば、土地決済から建物完成までの期間が違えば、つなぎ融資の利息も変わります。
分割融資でも、最初の実行時点から返済が始まるのか、元金返済をいつ開始するのかで家計への影響が変わります。
銀行へ問い合わせるときは、「注文住宅です」とだけ伝えるより、支払日と必要額をまとめて伝えた方が具体的な回答を得やすくなります。
土地決済日、着工金・中間金の支払日、完成予定日、各回の必要額を整理して伝えます。
回答をメモし、最終的には見積書や商品説明書など書面で確認してください。
また、住宅会社側にも利用予定の銀行名と融資方法を早めに共有しておくと、銀行の実行日と住宅会社の入金期限が合うか確認しやすくなります。
銀行と住宅会社のどちらか片方だけに確認するのではなく、同じ支払いスケジュールを両方に見せるのがポイントです。
モゲチェックの特別金利が気になる場合は、モゲチェック特別金利はどこ?対象銀行・条件と申込方法を解説で、対象銀行や適用条件を確認してから通常条件と比べてください。
こちらの記事を参考にしてみてください。
モゲチェックの診断結果は最終回答ではない

モゲチェックは、住宅ローンの候補をまとめて比較する入口として使いやすいサービスです。
ランキングだけでなく、登録した条件をもとに住宅ローンを比較・診断する機能があります(出典:モゲチェック『住宅ローン診断』)。
ただし、診断結果に表示された銀行が、必ず審査に通るという意味ではありません。
モゲチェック公式でも、提案された銀行での審査通過を保証するものではないと案内しています。
また、注文住宅では年収や借入額だけでなく、土地・建物の契約状況や支払い日、物件条件、つなぎ融資や分割融資の利用条件も関係します。
診断結果は「ここから確認する銀行の候補」と考えるのがよいです。
候補が出たら、次に住宅会社の支払いスケジュールと照合し、銀行の公式情報や窓口で融資実行日を確認します。
モゲチェック自体の評判や無料診断の使い方、注意点を先に確認したい場合は、関連記事で詳しく整理しています。
こちらの記事を参考にしてみてください。
私が住宅ローンを選んだ2020年は3つの金融機関を比較しました。
今はネットで候補を見つけやすくなりましたが、比較できる銀行が増えた分、「金利が低い順」だけでなく、自分の家づくりに使える条件かを先に絞ることが大切だと感じます。
診断結果を最終回答ではなく、銀行を比較するための候補表として使うと整理しやすいです。
気になる銀行が出たら、つなぎ融資・分割融資の条件は各金融機関でも確認してください。
注文住宅でよくある質問
- モゲチェックで表示された銀行なら注文住宅でも必ず借りられますか?
- 必ず借りられるわけではありません。診断やランキングは候補探しの材料です。審査結果や融資条件は金融機関が判断し、注文住宅では支払いスケジュールや土地・建物の条件も確認されます。
- つなぎ融資対応なら土地代・着工金・中間金をすべて払えますか?
- 金融機関やつなぎ融資の商品によって対象費用、融資回数、上限、実行時期が異なります。必要な支払日と金額を一覧にして、そのすべてに対応できるか確認してください。
- 自己資金が多ければつなぎ融資や分割融資は不要ですか?
- 完成前の支払いを自己資金で賄えるなら、利用しない選択肢もあります。ただし、登記、保険、引っ越し、外構、家具・家電、生活予備費まで使い切らないよう、家づくり全体の現金残高で判断します。
- モゲチェックは注文住宅のどの時点で使うとよいですか?
- 借入額の目安と住宅会社の支払いスケジュールが見え始めた段階で候補を確認すると使いやすいです。土地や建物の契約期限が迫ってから探すより、必要な融資方法を早めに確認できます。
まとめ:モゲチェックを注文住宅で使うなら資金実行まで確認する
モゲチェックは、注文住宅の住宅ローン候補を探すときにも使えます。
ただし、最初に見るべきなのは最安金利だけではありません。
土地代、着工金、中間金などの支払いがいつ発生し、その日に自己資金以外でいくら必要なのかを先に整理します。
そのうえで、つなぎ融資、分割融資、提携先のつなぎ融資などを使って必要な資金を用意できる銀行だけを比較対象に残します。
- 住宅会社から支払いスケジュールをもらう
- 自己資金で払う範囲を決める
- 完成前に必要な融資額と日付を整理する
- モゲチェックで候補を探す
- 各銀行の公式条件と照合する
- 対応できる銀行だけで金利・総費用・団信などを比較する
この順番なら、「金利は低かったのに注文住宅の支払いに使えなかった」という行き違いを避けやすくなります。
モゲチェックは最終決定を代わりにしてくれるものではなく、比較する銀行を絞るための入口として使うのが分かりやすいです。
住宅会社の支払いスケジュールを確認できたら、比較する住宅ローン候補を絞る段階です。
モゲチェックで候補を確認したあと、必要な日に資金を用意できる銀行だけを比較してください。