この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンが終わったら、毎月の返済がなくなるので家計はかなり楽になります。
長く続いた返済義務がなくなることで、気持ちの負担も小さくなりやすいです。
ただし、完済は「住居費がゼロになる日」ではありません。
固定資産税、火災保険・地震保険、外壁や屋根、給湯器などの修繕・交換費用は、住宅ローンがなくなった後も残ります。
完済時に現金を使い切ってしまうと、返済がなくなったのに修繕や生活費で困ることもあります。
浮いた返済額はそのまま使い切らず、まず税金・修繕・設備交換などの資金を確保してから、老後資金や楽しみに振り分けるのが私の考えです。
この記事では、住宅ローン完済でどこが楽になるのか、完済後も残る費用、抵当権抹消などの手続き、浮いた返済額の使い方まで順番に整理します。
※税金、登記、保険、住宅ローン控除の扱いは契約や状況で異なります。
個別の手続きは金融機関、税務署、法務局、保険会社などの公式案内も確認してください。
- 住宅ローン完済で毎月の固定負担は軽くなる
- 完済後も固定資産税・保険・修繕費は残る
- 抵当権抹消など完済後に確認する手続きがある
- 浮いた返済額は住まいの予備費を確保してから使う
住宅ローンが終わったら楽になる?家計で変わること
住宅ローンを完済すると、元金と利息の返済がなくなるため、毎月の家計は確実に軽くなります。
一方で、家を所有し続ける費用は残るため、「返済が終わること」と「住居費がなくなること」は分けて考える必要があります。
まず、完済によって何が変わり、何が残るのかを整理します。
住宅ローン完済で家計と気持ちはどう変わる?
一番大きい変化は、毎月決まって出ていた住宅ローン返済額を別の目的へ回せることです。
返済期間が長い住宅ローンでは、毎月の支払いそのものだけでなく、金利上昇や収入減でも返済を続けなければならない不安があります。
完済後は、そのローンについて毎月返済する義務がなくなるため、家計の固定負担と心理的な負担の両方が下がりやすくなります。
- 毎月の住宅ローン返済がなくなる
- 収入が下がったときの固定負担が減る
- 貯金や老後資金へ回せる余地が増える
- 税金・保険・修繕などの住居費は残る
毎月返済分がそのまま家計の余白になる
毎月8万円を返済しているなら、完済後は年間96万円分の返済がなくなります。
毎月10万円なら年間120万円です。
この金額をすべて自由に使えるとは限りませんが、返済額が家計から消える影響は小さくありません。
私は、完済後の余白を「使えるお金が増えた」とだけ考えるより、「今まで返済していたお金の行き先を選び直せる」と考える方がよいと思っています。
| 項目 | 楽になる部分 | 完済後も残るもの |
|---|---|---|
| 毎月の家計 | 返済がなくなる | 税金・保険 |
| 将来への備え | 積立を増やせる | 修繕・設備交換 |
| お金の使い方 | 自由度が上がる | 生活費は続く |
返済義務がなくなる安心は大きい
住宅ローンを完済すると、そのローンについて金利が上がる心配や、収入が減っても毎月返済を続けなければならない心配はなくなります。
私自身はまだ住宅ローンを返済中なので、完済後の気持ちを実体験として語ることはできません。
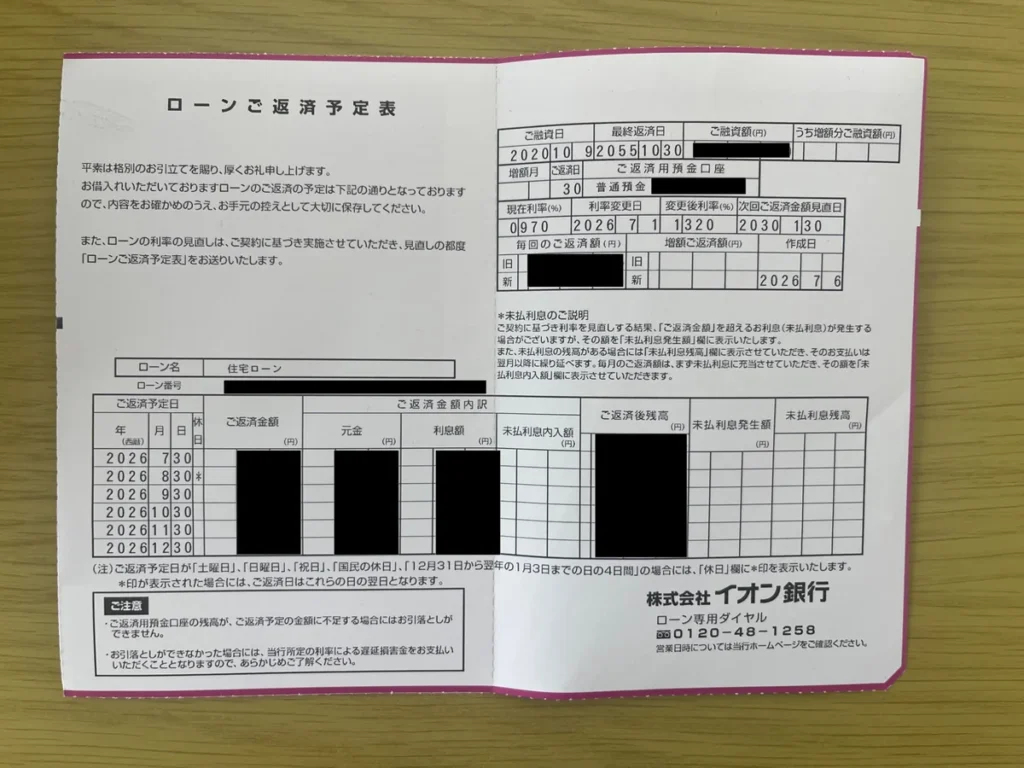
ただ、わが家は2020年に変動金利年0.47%で借り、2026年7月返済分では年1.32%まで上がりました。

毎月返済額も2025年1月から増えたため、借りている間は「金利や収入の変化と無関係ではいられない」と実感しています。

返済中の今だからこそ、毎月の返済義務そのものがなくなることは、家計以上に気持ちの余白につながるだろうと感じます。
完済しても住居費ゼロにはならない
完済後に見落としたくないのは、返済がなくなっても、住まいを所有・維持するためのお金は続くことです。
戸建てなら固定資産税、火災保険や地震保険、外壁・屋根・給湯器・水回りなどの修繕や交換があります。
マンションでは、固定資産税や保険に加えて、管理費や修繕積立金などが続くのが一般的です。
完済後の家計は「住宅ローン返済額が丸ごと余る」と考えず、残る住居費を差し引いて見る方が現実に近くなります。
完済前は毎月の返済額が家計の中心に見えやすいですが、完済後は年払いの税金や数年ごとの修繕費が相対的に目立ちます。
なくなった返済額から住まいの費用を先に取り分けると、完済で生まれた余裕を使い切りにくくなります。
完済後に残る住居費を具体的に見るときは、前年の納税通知書、現在の保険料、築年数と設備の使用年数を確認すると、自分の家で必要な金額へ近づけられます。
完済後の予算では、住居費を「毎月払う費用」「年ごとに払う費用」「数年ごとに備える費用」に分けると、返済がなくなった後も必要な金額を把握しやすくなります。
完済した月だけでなく、1年単位で住居費を見るのがポイントです。
住宅ローンがない生活を「勝ち組」と見る考え方もありますが、完済だけで家計全体の余裕が決まるわけではありません。
ローンがない状態の生活費や持ち家の支出まで見たい方は、こちらの記事を参考にしてみてください。
完済時の貯金は「残す目的」で考える
住宅ローンを完済するときに貯金がいくら必要かは、すべての家庭に共通する正解がありません。
同じ500万円でも、子どもの教育費が近い家庭と、教育費が終わっている家庭では使える金額が違います。
金額だけで比較せず、「生活を守るお金」「家を維持するお金」「近い将来に使うお金」「老後に残すお金」に分けると判断しやすくなります。
生活防衛資金を先に確保する
一括返済や大きな繰上返済で現金を使い切ると、完済直後に収入が減ったり、車や家電が故障したりしたときに対応しにくくなります。
私は今なら、少なくとも生活費6か月分ほどは住宅ローン返済に使わない現金として残したいと考えます。
これは一般的な正解ではなく、車を2台所有し、住宅設備や家電の交換にも備えたいわが家の判断です。
会社員か自営業か、共働きか片働きか、医療費や教育費の予定があるかでも必要額は変わります。
完済そのものより、完済後も急な支出へ対応できることを優先したいです。
完済直後に退職や教育費のピークが重なるなら、完済前より手元資金を厚く残す判断もあります。
反対に、収入が続き、大きな支出の予定が少ないなら、必要な予備費を確保したうえで返済を進めやすくなります。
修繕・車・老後資金を別枠で見る
生活防衛資金とは別に、数年から数十年以内に使う予定のお金も確認します。
持ち家では外壁や屋根、給湯器、エアコン、水回りなどの交換があり、車が必要な地域では車の買い替えと時期が重なることもあります。
わが家も車を2台所有しているため、住宅ローンだけを見て貯金額を決めることはできません。
住宅ローン完済年齢も気になるところですが、「何歳で終わるか」だけでなく、その時点で現金がいくら残り、その後の生活費と住居費を払えるかを見る必要があります。
完済時点で住宅が築20〜30年なら、ローン終了と大規模修繕・設備交換の時期が近づくこともあります。
屋根、外壁、給湯器、エアコンなどの使用年数を返済終了年と同じ年表に置くと、必要な現金を見誤りにくくなります。
完済時にいくら現金を残すかは、修繕や車、老後までまとめて見ると判断しやすくなります。
自分の家計だけでは優先順位を決めにくい場合は、マネーサファリで今後の収支を整理する方法もあります。
完済年齢の平均・中央値や80歳まで返す場合の考え方を詳しく確認したい方は、こちらの記事を参考にしてみてください。
住宅ローンが終わった後に残る費用と完済手続き
完済後に楽な状態を続けるには、残る費用と手続きを先に整理しておくと分かりやすいです。
返済終了と同時に何も考えなくてよくなるわけではなく、税金、保険、修繕、抵当権の登記など確認する項目があります。
ここからは、完済後に実際に残る支出と、返済終了後に進める手続きを分けて見ていきます。
住宅ローン完済後も残る費用
住宅ローン完済後の費用は、大きく「毎年・定期的に払うもの」と「数年ごとにまとまって出るもの」に分けると整理しやすいです。
固定資産税や保険料は家計へ定期的に入れ、修繕や設備交換は積立で備える方法があります。
固定資産税の年額、保険の更新時期、主な住宅設備の使用年数を1枚にまとめておくと、完済後の住居費を月額へ置き換えやすくなります。
給湯器やエアコンなどは交換時期が完全には読めないため、予定額をぴったり当てるより、複数の設備が重なっても対応できる予備費を持つ考え方が向いています。
- 固定資産税・都市計画税の対象なら税金が続く
- 火災保険・地震保険は必要性を確認して継続する
- 外壁・屋根・住宅設備の修繕費を見込む
- 車や大型家電の買い替え時期も重ねて確認する
固定資産税と修繕費は返済終了後も続く
固定資産税は、住宅ローンの返済ではなく不動産の所有に対する税金です。
毎年1月1日時点の所有者が納税義務者になるため、住宅ローンを完済しても土地や家屋を所有している限り納税が続きます(出典:東京都主税局『固定資産税・都市計画税(土地・家屋)』)。
完済後の予算を作るときは、前年の納税通知書を確認し、年額を12か月で割って毎月の住居費として見ておくと分かりやすいです。
修繕費は税金のように毎年同じではありません。
だからこそ、発生してから貯金を取り崩すのではなく、完済後も住宅用の予備費を積み立てておく方が安心です。
| 費用 | 支払い方の例 | 確認するもの |
|---|---|---|
| 固定資産税 | 年ごと | 納税通知書 |
| 火災・地震保険 | 契約ごと | 保険証券 |
| 住宅修繕 | 必要時 | 点検・築年数 |
| 設備交換 | 必要時 | 使用年数・状態 |
築年数ごとに発生しやすい維持費や修繕項目を詳しく整理したい方は、完済後にいくら残すか考えやすくなるので、こちらの記事を参考にしてみてください。
保険は完済をきっかけに内容を見直す
住宅ローンが終わっても、火災や自然災害による住宅の損害リスクは残ります。
「ローンがないから保険もいらない」と一緒に考えず、保険期間、建物・家財の保険金額、地震保険の有無などを確認します。
一方で、住宅ローンに付随していた団体信用生命保険は、住宅ローン残高を保障するための仕組みです。
完済をきっかけに生命保険全体を見直す場合も、死亡保障を増やす・減らすと先に決めるのではなく、残された家族に必要な生活費や教育費、住居の維持費から考える方がよいと思います。
住宅ローン完済後に必要な手続き
住宅ローン完済後の手続きで特に確認したいのは、金融機関から完済関係の書類を受け取り、抵当権抹消登記を進めることです。
住宅ローンを完済しても、登記簿に記録された抵当権が自動的に消えるわけではありません。
金融機関や契約によって書類の受け取り方は異なるため、完済前に「完済後に何が届くか」「自分で手続きするか」を確認しておくとスムーズです。
完済日が近づいたら金融機関へ書類の発送時期を確認し、到着後は抵当権が設定されている土地・建物を確認してから登記手続きへ進むと整理しやすいです。
住宅ローン完済後は抵当権抹消を確認する
法務局は、住宅ローン完済後に金融機関等から抵当権抹消に必要な書類を受け取ったら、紛失や汚損を避け、できるだけ速やかに登記申請するよう案内しています(出典:法務局『住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内)』)。
自分で申請することもできますし、手続きが不安なら司法書士へ依頼する方法もあります。
自分で申請する場合と司法書士へ依頼する場合では準備や費用が異なるため、金融機関から届く書類と登記事項を確認して進め方を決めます。
抵当権抹消は「ローン残高がゼロになったから自動で完了した」と思い込まず、登記簿上の手続きまで終わったかを確認します。
金融機関から届く書類はまとめて保管する
抵当権抹消では、一般に登記原因証明情報、委任状、登記識別情報または登記済証など、金融機関から送られる書類を使います。
書類を紛失すると手続きが複雑になる可能性があるため、完済関係の封筒は中身を確認するまで捨てない方がよいです。
登記上の住所や氏名と現在の住所・氏名が異なる場合は、抵当権抹消の前提として別の登記が必要になることもあります。
分からない場合は、管轄の法務局の手続案内や司法書士へ確認してください。
浮いた返済額は使い切らず先に分ける
住宅ローンが終わった後の余裕を長く残すには、今まで返済していたお金の行き先を先に決めておく方法が分かりやすいです。
返済がなくなった月から生活費を増やすと、その後に収入が下がったときに支出を戻しにくくなります。
私なら、固定資産税、修繕、設備交換のためのお金を先に確保し、その残りを老後資金や楽しみに分けます。
修繕・老後・楽しみで配分を決める
毎月10万円の返済がなくなる場合でも、10万円すべてを貯金しなければならないわけではありません。
たとえば、住まいの修繕3万円、老後や長期貯蓄5万円、旅行や趣味2万円のように、目的ごとに分ける方法があります。
これは一例で、築年数、現在の貯金、年齢、車の有無、退職時期によって配分は変わります。
大切なのは、修繕費や税金を後回しにしてから残りを貯めるのではなく、先に必要な住居費を確保することです。
| 使い道 | 例 | 目的 |
|---|---|---|
| 老後・長期貯蓄 | 5万円 | 将来の生活費 |
| 住宅修繕 | 3万円 | 修理・交換 |
| 楽しみ | 2万円 | 旅行・趣味 |
自動積立にすると生活水準が上がりにくい
完済前と同じ返済日に自動積立を設定すると、返済がなくなった分をそのまま生活費へ混ぜにくくなります。
住宅修繕用、長期貯蓄用、自由に使う用など口座や目的を分けると、いくら使えるかも見えやすいです。
完済後の余裕を全部将来へ回す必要はありません。
長く返済してきたからこそ、旅行や趣味、家族との時間に使うお金を残すのも自然です。
ただし、毎月の返済額と同じだけ生活水準を上げると、完済で生まれた家計の余白が消えてしまいます。
完済を急ぐなら繰上返済前に現金を確認する
住宅ローンが終わったら楽になるからといって、できるだけ早く完済することがすべての家庭に有利とは限りません。
繰上返済に使った現金は、住宅修繕や教育費、車の買い替えなどへすぐ戻せません。
完済できるかではなく、完済後も必要な現金を残せるかを先に確認します。
手元資金を減らしすぎない
繰上返済前には、返済後の預貯金から、今後数年以内に必要な大きな支出を差し引いてみます。
生活費、教育費、車、家電、住宅修繕、医療費などを並べると、返済に回してよい金額が見えやすくなります。
わが家でも変動金利が上がったため、元金を早く減らしたいと感じる場面はあります。
住宅設備や車の買い替えに必要な現金まで使って返済するのは避けたいです。
利息を減らす安心と、急な支出へ対応できる安心は、どちらか一方だけで決められません。
返済後の預貯金と数年以内の大きな支出まで並べて比較します。
繰上返済で後悔しやすいケースや、現金を残す考え方を詳しく確認したい方は、こちらの記事を参考にしてみてください。
住宅ローン控除と手数料も確認する
住宅ローン控除の適用中に繰上返済する場合は、返済後の償還期間や年末残高によって控除へ影響することがあります。
国税庁は、繰上返済によって償還期間が10年未満になった場合、その年分以後は住宅ローン控除の対象となる借入金に該当しないと案内しています(出典:国税庁『No.1225 住宅借入金等特別控除の対象となる住宅ローン等』)。
金融機関によって繰上返済の最低額、手数料、手続き方法も異なります。
税制と金融機関の条件を確認し、利息が減る金額だけで決めないようにします。
繰上返済するか、現金を残すかは、住宅ローンだけでなく今後の家計も合わせて比べる必要があります。
マネーサファリでは、住宅ローンや家計、老後資金をオンラインで相談できます。
完済、修繕、老後資金の優先順位を自分だけで決めにくい場合は、相談前に何を聞き、どの資料を準備するか整理できるので、こちらの記事を参考にしてみてください。
住宅ローン完済後のよくある質問
本文を読んだ後も残りやすい疑問を、完済後の生活費・手続き・貯金に絞って整理します。
- 住宅ローンが終わったら生活費はどれくらい減りますか?
- 基本的には毎月の住宅ローン返済額の分だけ固定支出が減ります。ただし、固定資産税、保険、修繕費、マンションなら管理費・修繕積立金などは残るため、返済額がすべて自由に使えるお金になるとは限りません。
- 住宅ローン完済時の貯金はいくら必要ですか?
- 一律の正解はありません。生活防衛資金、近い将来の修繕・設備交換、車や家電、老後資金を分け、完済後も急な支出へ対応できる現金を残します。
- 住宅ローン完済後に何か手続きは必要ですか?
- 抵当権が設定されている場合は、金融機関から書類を受け取り、抵当権抹消登記を確認します。契約によって必要書類や流れが異なるため、金融機関と法務局の案内を確認してください。
- 住宅ローンがない人は生活が必ず楽ですか?
- 毎月の返済がない分、家計の固定負担は軽くなります。ただし、収入、貯金、税金、保険、修繕費、老後資金によって余裕は変わるため、住宅ローンがないことだけで生活全体の楽さは決まりません。
まとめ:住宅ローンが終わったら楽になる
住宅ローンが終わったら、毎月の返済がなくなるため、家計と気持ちは楽になりやすいです。
一方で、持ち家の費用までなくなるわけではありません。
- 完済で毎月の住宅ローン返済はなくなる
- 固定資産税・保険・修繕費は完済後も残る
- 抵当権抹消など完済後に確認する手続きがある
- 浮いた返済額は住まいの予備費を先に確保する
- 完済を急ぐなら手元資金と住宅ローン控除も確認する
私は、完済後に増えたお金をすべて使うより、まず固定資産税、修繕、住宅設備の交換へ備える方が、楽になった状態を長く続けやすいと思います。
完済後も家計全体で見るのがポイントです。
そのうえで老後資金や旅行、趣味にも振り分ければ、完済を「返済が終わった日」だけで終わらせず、その後の暮らしを整えるきっかけにできます。
完済後の資金計画を自分の家計で整理したい場合は、第三者と数字を確認する方法もあります。
マネーサファリは、住宅ローン・家計・老後資金をオンラインで相談できるサービスです。
住宅ローン・家計・老後をまとめて相談