この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
金利が上がると、「今のうちに住宅ローンを繰り上げ返済した方がいいのでは」と考えやすくなります。
ただ、繰り上げ返済で減らせるのは将来の利息で、その代わりに手元の現金は確実に減ります。
住宅を持っていると、外壁や屋根の修繕、エコキュートやエアコンなどの設備交換、車や家電の買い替えが同じ時期に重なることもあります。
私も2020年に変動金利0.47%で借り、2026年7月返済分では1.32%まで上がりましたが、繰り上げ返済はまだ一度もしていません。
利息だけを見て急いで返すより、生活防衛資金と数年以内に使うお金を残し、その余裕分で返すかを比べる方が、家計全体では判断しやすいと考えているからです。
ここでは、住宅ローンを繰り上げ返済してはいけない大きな理由と、100万円を返す場合・現金で残す場合の違い、金利上昇時の判断順を整理します。
- 繰り上げ返済を急がない方がよい理由
- 手元資金を先に確保する考え方
- 100万円を返すか現金で残す比較
- 金利上昇時に確認する5つの順番
住宅ローンを繰り上げ返済してはいけない大きな理由は5つ
住宅ローンの繰り上げ返済そのものが悪いわけではなく、余裕資金で行えば将来の利息を減らせます。
一方、繰り上げ返済は一度実行すると、そのお金を生活費や修繕費としてすぐ取り戻せない点が大きな違いです。
住宅ローン控除や団信が残っている人は、税金や保障まで含めると「利息が減るから得」と単純には決められません。
まずは、返した後に困りやすい5つの理由から確認します。
- 手元資金が減る
- 修繕や設備交換と重なる
- 住宅ローン控除へ影響する場合がある
- 団信の保障対象となる残高が減る
- 金利上昇だけで急いで返すと判断しにくい
住宅ローンの繰り上げ返済をしない方がいいのは手元資金が減るから
繰り上げ返済をすると元金が減り、その元金にかかる将来の利息も減ります。
住宅金融支援機構も、一部繰り上げ返済には返済期間を短くする方法と、毎月の返済額を減らす方法があると案内しています(出典:住宅金融支援機構『繰上返済(個人住宅融資の場合)』)。
ただし、返済に使った現金は預金のように必要なとき引き出せません。
たとえば100万円を返した翌月に、給湯器の故障、車の買い替え、収入減少が重なっても、その100万円を住宅ローンから簡単に戻すことはできません。
住宅ローンは比較的低い金利で長期間借りられる一方、急な資金不足を別のローンで補えば、かえって高い金利を負担する可能性があります。
繰り上げ返済を考えるときは、「いくら返せるか」より「返したあとにいくら残るか」を先に見た方が安全です。
住宅ローンへ100万円を返してから100万円が必要になっても、同じ条件で住宅ローンを100万円増やせるとは限りません。
再び借りる場合は、自動車ローンや教育ローン、カードローンなど別の借入になることもあり、住宅ローンより金利が高くなる可能性があります。
低い金利の借入を減らした直後に、より高い金利で借り直す状態は避けたいところです。
住宅ローンの繰り上げ返済で後悔しやすいのは修繕費と重なったとき
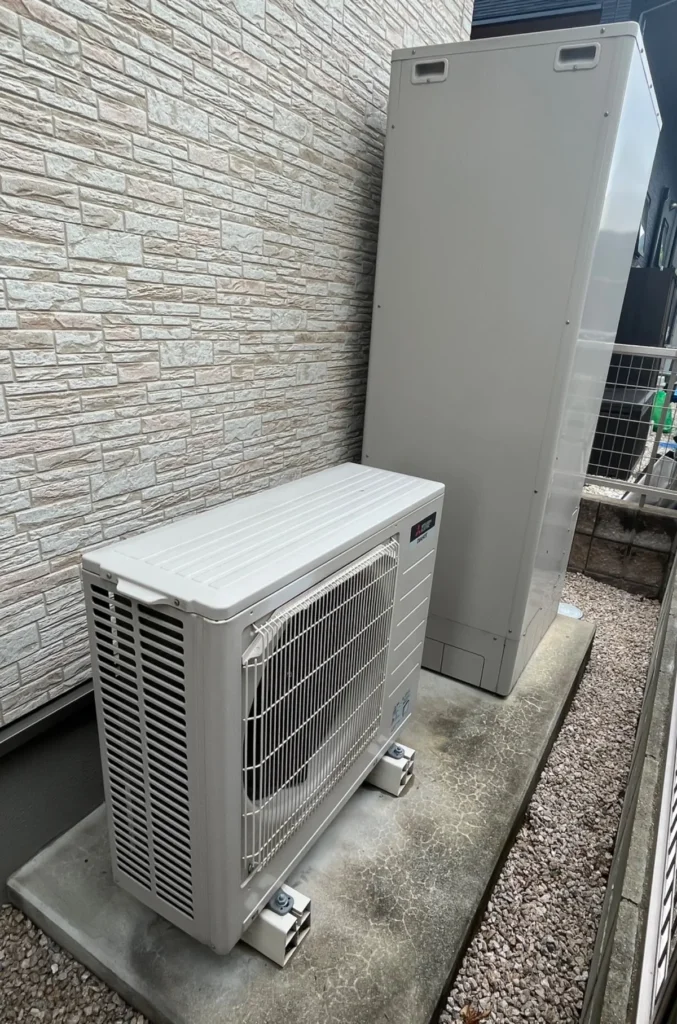
持ち家では、住宅ローンの返済が続いている間にも住宅そのものが古くなります。
わが家は建築時に、屋根と外壁のメンテナンスには10〜15年で約160万円かかる可能性があると住宅会社から説明を受けていました。

当時は修繕費が必要になることは分かっていましたが、エコキュート、エアコン、水回り設備まで細かく交換時期と費用を考えていたわけではありません。
今は、住宅ローンだけでなく、固定資産税、火災保険、住宅修繕、設備や家電、車の買い替えまで含めて現金を残す必要があると感じています。
繰り上げ返済で後悔するとすれば、返したこと自体より、返した直後に大きな支出が重なり、手元資金が足りなくなる場面です。
住宅の支出は毎月均等ではなく、固定資産税のような年単位の支払いと、修繕・設備交換のような数年から十数年単位の支払いが混ざります。
毎月の家計が黒字でも、大きな支出が重なる年には現金残高が一気に減るため、月々の返済額だけで余裕を判断しない方がよいです。
住宅ローン完済後も住居費はゼロにならないため、返済を急ぐ前に完済後まで残る費用も確認しておくと判断しやすくなります。
こちらの記事を参考にしてみてください。
住宅ローン控除中は繰り上げ返済で控除額が減る場合がある
住宅ローン控除を受けている人は、繰り上げ返済の前に年末残高と残りの返済期間を確認します。
国税庁によると、繰り上げ返済後も最初の返済月から最終返済月までの期間が10年以上なら控除対象になり得ますが、10年未満になるとその年以後は対象外です(出典:国税庁『繰上返済等をした場合の償還期間』)。
また、控除は年末時点の実際の住宅ローン残高を基に計算されるため、繰り上げ返済で残高を減らせば、控除額が小さくなる場合があります。
だからといって、控除期間中は絶対に返さない方がいいという意味ではありません。
適用金利、残高、実際に受けられる控除額、繰り上げ返済で減る利息を同じ条件で比べる必要があります。
控除額は「年末残高に一定率を掛ければ必ずその全額が戻る」とは限らず、入居年や住宅性能、所得税・住民税の状況などでも実際の控除額は変わります。
そのため、制度上の上限額だけで比較せず、自分が実際にどれだけ控除を受けているかを前年の申告内容や年末残高証明書で確認する方が確実です。
年末残高だけでなく、期間短縮型で返済期間が10年未満にならないかも、実行前に金融機関や税務署などで確認しておくと安心です。
団信があるなら残っている住宅ローンにも保障の役割がある
団体信用生命保険は、契約者に所定の支払事由が起きたとき、住宅ローンの残債が弁済される仕組みです。
保障内容は契約によって異なりますが、住宅金融支援機構の団信では、死亡など所定の条件に該当すると残りの住宅ローンが弁済されます(出典:住宅金融支援機構『債務弁済の手続』)。
そのため、繰り上げ返済で元金を減らすと、将来の利息だけでなく、団信で弁済される可能性のある残高も小さくなります。
これは「団信があるから返さない方が得」という話ではありません。
現金を家族の生活費として残すのか、ローン残高を減らして毎月の負担や完済時期を軽くするのか、保障も含めて比べるということです。
特に大きな金額を返すときは、繰り上げ返済後に必要な死亡保障まで一度確認しておくと判断しやすくなります。
金利上昇でも住宅ローンの繰り上げ返済を急ぐとは限らない
金利が上がれば、同じ残高でも将来支払う利息は増えやすくなるため、繰り上げ返済の効果は以前より大きくなります。
それでも、金利上昇を見ただけで手元資金をまとめて返すのは順番が逆です。
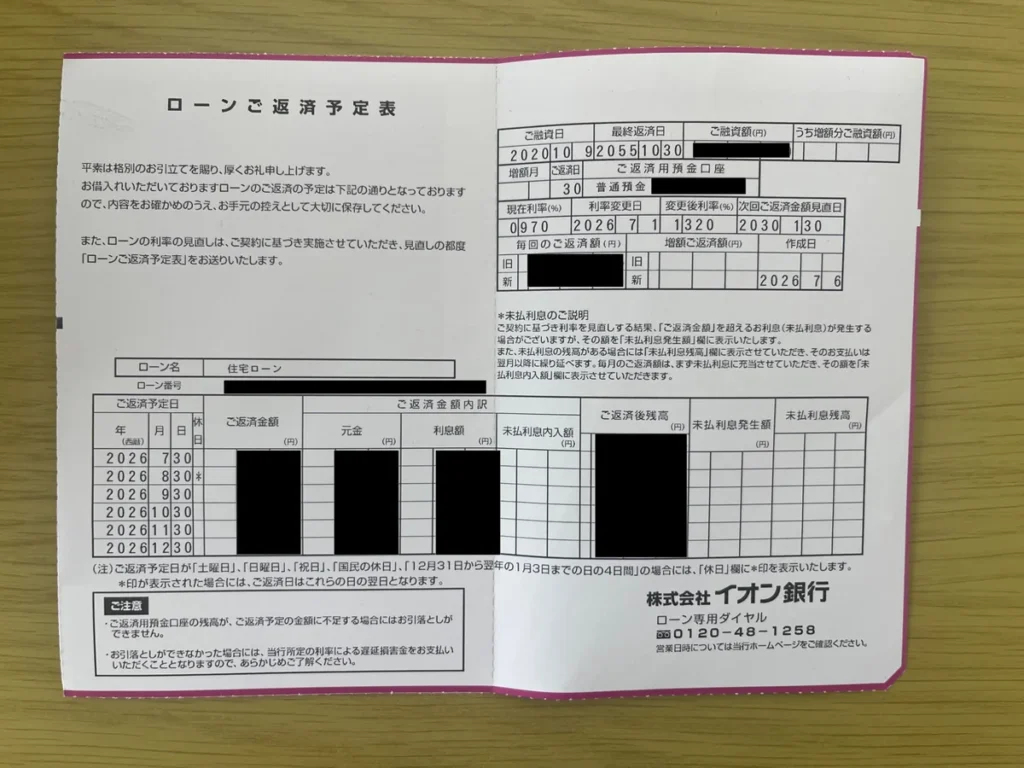
私の住宅ローンでは、2024年7月に適用金利が上がった時点では毎月の返済額はすぐに変わらず、同じ返済額の中で利息の割合が増え、その分元金の減り方が遅くなりました。
毎月の返済額が実際に増えたのは2025年1月だったため、口座から出ていく金額だけでなく、返済予定表の元金と利息の内訳を見るようになりました。
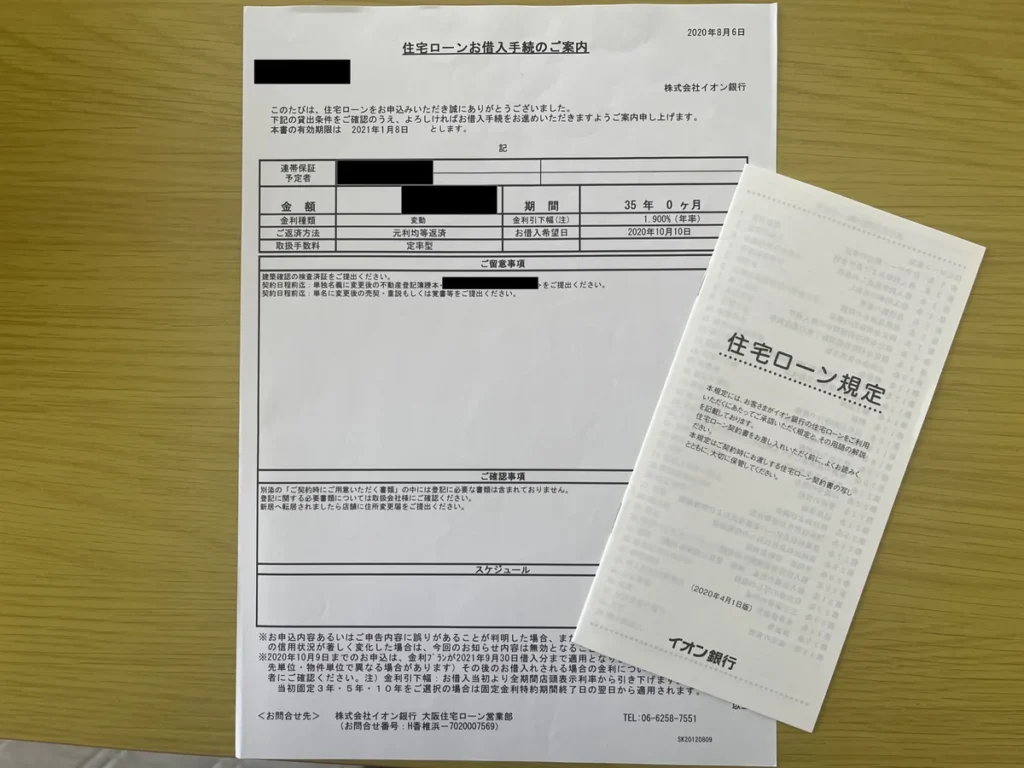
私の住宅ローンは2020年の年0.47%から、2026年7月返済分で年1.32%まで上がりました。

金利上昇を経験して繰り上げ返済を考えましたが、住宅修繕、設備交換、家電、車の買い替えに使う現金も必要なので、元金を減らすことだけを優先していません。
まず自分の適用金利と返済予定表を確認し、金利がさらに上がった場合の返済額を試算してから、現金をどこまで返済へ回せるか考えます。
イオン銀行で実際に金利が上がった時期や、返済額へ反映される仕組みは別記事にまとめています。
変動金利を続けるか固定金利へ変えるかまで迷っている場合は、繰り上げ返済とは別に金利タイプの違いを確認すると整理しやすいです。
こちらの記事を参考にしてみてください。
金利が上がり、繰り上げ返済だけでなく借り換えも含めて比べたいなら、今の借入条件で候補があるか確認してから判断する方法もあります。
モゲチェックでは、借り換え向けの住宅ローン診断を利用できます。
住宅ローンを繰り上げ返済してはいけない大きな理由から判断する
繰り上げ返済をするか迷ったら、「得する金額」からではなく「残しておくお金」から決めます。
生活防衛資金、近い将来に予定している支出、住宅と車の大きな出費を先に確保し、それでも余るお金が繰り上げ返済の候補です。
そのうえで、住宅ローン控除、団信、金利、残り期間を確認すると、返す・残すの比較がしやすくなります。
ここからは、実際に判断する順番に沿って整理します。
- 先に残す手元資金を決める
- 現金保有と繰り上げ返済を比較する
- 期間短縮型と返済額軽減型を目的で選ぶ
- 最後に余裕資金から返済額を決める
繰り上げ返済で手元資金はいくら残すかを先に決める

手元資金は「生活費の何か月分」と一律に決めるより、自分の家計で近い将来に必要になる金額を積み上げた方が具体的です。
最初に、収入が止まったり減ったりしても生活できる生活防衛資金を確保します。
次に、教育費、車検や車の買い替え、税金、保険料など、数年以内に時期が見えている支出を分けておきます。
持ち家なら、外壁・屋根、給湯器、エアコン、水回り設備など、まとまった修繕・交換費も別枠で考えます。
ここまでを預金から差し引き、さらに毎月の家計に余裕があるなら、その残りが繰り上げ返済を検討しやすいお金です。
私は手元資金を考えるとき、「生活を守るお金」「数年以内に使う予定のお金」「住宅や車の大きな支出に備えるお金」を分けて考えると整理しやすいと思っています。
口座残高が多く見えても、すでに使い道が決まっているお金まで余裕資金に含めると、繰り上げ返済後の家計が窮屈になりやすいからです。
わが家では車を2台使うため、住宅ローンだけを見て現金を減らすと、車の買い替えと住宅修繕が重なったときに家計が動きにくくなります。
家の維持費をどこまで見ておくか分からない場合は、住宅ローン以外の出費を先に整理しておくと手元資金を決めやすくなります。
こちらの記事を参考にしてみてください。
修繕や車の買い替えまで入れると、繰り上げ返済に回せる金額を自分だけで決めにくいこともあります。
マネーサファリなら、住宅ローンだけでなく家計や将来資金をオンラインでFPに相談できます。
100万円を繰り上げ返済するか現金で残すか比較する
たとえば100万円の余裕資金がある場合、繰り上げ返済すると元金が100万円減り、その分の将来利息も減ります。
一方、100万円を現金で残せば利息は減りませんが、修繕や設備交換、収入減少が起きたときにすぐ使えます。
| 比較項目 | 100万円を繰り上げ返済 | 100万円を現金で残す |
|---|---|---|
| 将来の利息 | 減らせる | 減らない |
| 手元の現金 | 100万円減る | 100万円残る |
| 急な修繕 | 別資金が必要 | そのまま使える |
| 控除・団信 | 影響を確認 | 残高は維持 |
どちらが有利かは、住宅ローンの金利、残り期間、控除、手元資金、今後の支出で変わります。
私なら、100万円が「余っているように見えるお金」でも、数年以内の修繕や車の買い替えに使う可能性があるなら、すぐ全額を返済には回しません。
反対に、生活防衛資金と予定支出を別に確保でき、控除への影響も小さいなら、利息を確実に減らす目的で一部を返す選択はあります。
100万円を全額返すか全額残すかの2択にする必要もありません。
たとえば一部だけ返して残りを現金で持つ方法なら、利息を減らしながら手元資金も確保できます。
金利が上がったから一気に返すのではなく、家計の余裕に合わせて返済額を小さく分ける方が、後から調整しやすい場合もあります。
返済額や金利上昇後の差を数字で見たい場合は、残高や期間を入れて条件を変えながら確認すると判断しやすいです。
こちらの記事を参考にしてみてください。
期間短縮型と返済額軽減型は目的で分ける
一部繰り上げ返済には、返済期間を短くする期間短縮型と、返済期間を変えず毎月返済額を下げる返済額軽減型があります。
住宅金融支援機構も、この2つの方法を案内しています。
利息をできるだけ減らし、完済時期を早めたいなら、一般に期間短縮型の方が目的に合いやすいです。
一方、金利上昇で毎月の支出が重くなり、家計の固定費を下げたいなら、返済額軽減型の方が使いやすい場合があります。
ただし、住宅ローン控除中に期間短縮型を選ぶ場合は、返済期間が10年未満にならないかを先に確認します。
「早く終わらせたい」と「毎月を楽にしたい」は別の目的なので、先にどちらを優先するか決めると選びやすくなります。
繰り上げ返済前は5つの順番で確認する
私は、金利が上がったときほど返済額だけを見ず、家計全体を順番に確認した方が判断しやすいと思っています。
- 生活防衛資金を残す
- 修繕・設備交換・車など予定支出を確保する
- 住宅ローン控除と団信への影響を確認する
- 現在金利と金利上昇後の返済額を試算する
- それでも余る資金から返済額を決める
私自身、家づくりの途中でFP相談を利用したとき、住宅ローン以外に固定資産税、修繕、車の買い替え、老後資金まで整理できたことは役立ちました。
一方で、試算で出た「返せる金額」をそのまま住宅予算にするのではなく、自分たちの暮らしで余裕が残るかは別に考えました。
繰り上げ返済も同じで、計算上の利息削減額だけではなく、返済後の生活を続けやすいかまで見て決める方が私には合っています。
家計全体を見ると、住宅ローン以外にも保険、通信費、自動車保険、サブスクリプションなど見直せる固定費があるかもしれません。
金利上昇分をすぐ繰り上げ返済で吸収しようとせず、まず毎月の固定費を調整して返済余力を作れるか確認する方法もあります。
自分で5項目を整理しても「いくら残せば安心か」を決めにくい場合は、第三者に家計全体を見てもらう方法があります。
住宅ローン・修繕・教育・老後資金をまとめて確認したい人は、FP相談を判断材料の一つにできます。
よくある質問
繰り上げ返済を考えるときに迷いやすい点を、最後に短く整理します。
- 金利が上がったらすぐ繰り上げ返済した方がいいですか?
- すぐ返すとは限りません。金利上昇で利息削減効果は大きくなりますが、生活防衛資金、修繕費、住宅ローン控除、団信、残り期間を確認してから余裕資金の範囲で考えます。
- 住宅ローン控除が終わるまで待った方がいいですか?
- 必ず待つ方が得とは限りません。現在の金利が高く、繰り上げ返済で減る利息が大きい場合もあるため、実際の控除額と利息削減額を比べます。
- 貯金がいくらあれば繰り上げ返済して大丈夫ですか?
- 一律の金額では決めにくいです。生活防衛資金に加え、教育費、税金、保険、修繕、設備交換、車など、数年以内に必要になるお金を残したうえで余裕があるかを確認します。
- 繰り上げ返済と貯金はどちらを優先しますか?
- 急な支出に備える現金が不足しているなら、私は先に現金を確保します。十分な現金があり、近い将来の大きな支出も準備できているなら、その余剰分で繰り上げ返済を検討します。返済を急ぐ理由が「借金が残っているのが不安だから」だけなら、全額返済後の現金残高も並べて見てください。住宅ローン残高が減る安心感と、預金残高が減る不安のどちらが家計に大きいかは家庭ごとに違います。数字を並べると、気持ちだけで決めるより返済額を調整しやすくなります。
まとめ:住宅ローンを繰り上げ返済してはいけない大きな理由
住宅ローンを繰り上げ返済してはいけない大きな理由は、返済によって手元の現金が減り、必要になったときに簡単には戻せないことです。
住宅ローン控除や団信が残っている場合は、利息削減だけでなく税金と保障への影響もあります。
金利上昇で焦りやすいときほど、返済前に次の順番で確認すると判断しやすくなります。
- 生活防衛資金を先に残す
- 修繕・設備交換・車の資金を分ける
- 住宅ローン控除と団信を確認する
- 金利上昇後の返済額も試算する
- 残った余裕資金で繰り上げ返済を考える
私自身、0.47%から1.32%への金利上昇を経験しても、まだ繰り上げ返済はしていません。
早く完済することだけを目標にせず、住宅ローンを返しながら修繕や暮らしの変化にも対応できる現金を残す方を優先しています。
返済するか迷ったら、「いくら利息が減るか」と同じくらい、「返したあとにいくら現金が残るか」を見てください。
繰り上げ返済は一度に結論を出さなくても、家計と金利の変化を見ながら後から実行できます。
現金を残す選択にも意味があると考えたうえで、返済後の暮らしまで含めて決めるのが私の基準です。
繰り上げ返済をするか迷ったままなら、利息だけでなく、返済後の貯金と今後の大きな支出まで一度並べてみると判断しやすくなります。
マネーサファリでは、住宅ローンを含む家計全体をオンラインでFPに無料相談できます。