この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンを変動金利にした人が、実際に金利上昇を経験すると返済はどう変わるのか。
これから変動金利を選ぶ人も、すでに返済している人も気になるところですよね。
私は2020年に年0.47%の変動金利で住宅ローンを借り、2026年7月返済分では年1.32%まで上がりました。
変動金利を選んだこと自体を大きく後悔しているわけではありませんが、契約時に考えていた「金利が上がるかもしれない」と、実際に自分の適用金利が倍以上になる経験は別物でした。
この記事では、6年間の適用金利の推移、返済額と元金の変化、金利上昇後に見直した家計を実体験で整理します。
固定金利への変更や繰り上げ返済を急いで決めるのではなく、自分の残債と返済余力から判断するための材料にしてください。
- 年0.47%から年1.32%まで上がった6年間の記録
- 返済額が変わる前から元金と利息の内訳は変化した
- 変動金利を選んだこと自体は大きく後悔していない
- 固定への変更や繰り上げ返済は手元資金まで含めて判断する
住宅ローンで変動金利にした人の6年間の実体験

私の場合、変動金利を選んだ直後から金利上昇を心配していたわけではありません。
2020年の借入時は年0.47%で、固定金利との金利差も大きく感じていました。
しかし、2024年から適用金利が段階的に上がり、返済予定表を見るポイントも変わっています。
ここでは「変動金利にして正解だったか、失敗だったか」と結果だけで決めず、実際にどの数字がどう変わったのかを時系列で見ていきます。
- 2020年0.47%
- 2024年7月から上昇
- 2025年1月に返済額増加
- 2026年7月1.32%
住宅ローンを変動金利0.47%で選んだ理由
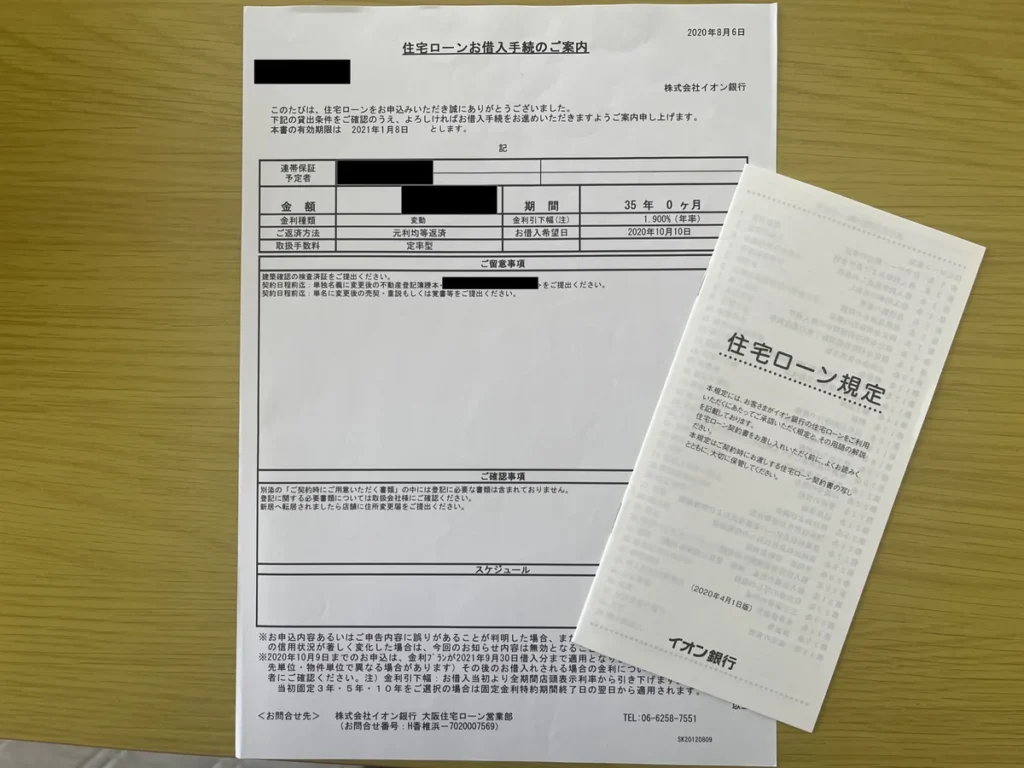
住宅ローンを決めるときは、福岡銀行、ろうきん、イオン銀行の3行を比較しました。
当時の記録では、福岡銀行の変動金利が年0.72%、ろうきんが年0.785%、イオン銀行は住宅会社から紹介された提携住宅ローンで年0.47%でした。
固定金利も確認しており、私が見ていた範囲では年1.1〜1.3%くらいです。
最終的に選んだのは、イオン銀行の年0.47%の変動金利です。
返済期間は35年で、ボーナス返済は利用していません。
当時も「変動金利は将来上がる可能性がある」と理解していました。
ただ、年0.47%が数年後に1%を超えるところまで上がる状況を、自分の返済として具体的に想像できていたわけではありません。
審査では約4,000万円まで借りられると言われましたが、上限いっぱいまで借りる考えはありませんでした。
車2台の維持費や将来の修繕費もあるため、銀行が貸せる額より、毎月無理なく返せる額を優先して借入額を考えています。
契約当時に変動金利を選んだ理由を振り返ると、金利の低さだけで決めたわけでもありません。
審査で借りられる額と、自分たちが返したい額を分けて考え、ボーナス返済も使わない形にしました。
そのため、金利が上がった現在も「変動金利を選んだからすぐ返せなくなった」という状態ではありません。
ただし、これは借入額や収入、支出の条件が違えば結果も変わります。
変動金利を選ぶときに大切なのは、低い金利のときの返済額だけで家計を完成させないことです。
契約時点で月々の支払いに余裕がほとんどなければ、金利上昇後に固定費の見直しだけで吸収するのは難しくなるかもしれません。
住宅ローンの変動金利が上がった体験と6年の記録
私の適用金利は、2020年の年0.47%から2026年7月返済分の年1.32%まで上がりました。
一度に大きく上がったのではなく、2024年以降に段階的に上がっています。

| 返済時期 | 私の適用金利 |
|---|---|
| 2020年借入当初 | 年0.47% |
| 2024年7月返済分 | 年0.57% |
| 2025年1月返済分 | 年0.72% |
| 2025年7月返済分 | 年0.97% |
| 2026年7月返済分 | 年1.32% |
借入当初と2026年7月返済分を比べると、上昇幅は0.85ポイントです。
年0.47%だったときは、1%を超えるだけでもかなり上がった印象がありました。
さらに年1.32%になると、「変動金利は上がることがある」と知識で理解していたときより、残りの返済期間をどう考えるかが現実的な問題になっています。

ただし、この金利推移は私の契約で起きた記録です。
金融機関、契約時期、優遇幅によって適用金利は違うため、あなたの住宅ローンは銀行から届く案内や返済予定表で確認してください。
イオン銀行の基準金利や反映時期まで詳しく確認したい方は、私の契約で起きた変化と銀行の仕組みを分けて整理しているので、こちらの記事を参考にしてみてください。
変動金利の返済額が上がったのは2025年1月
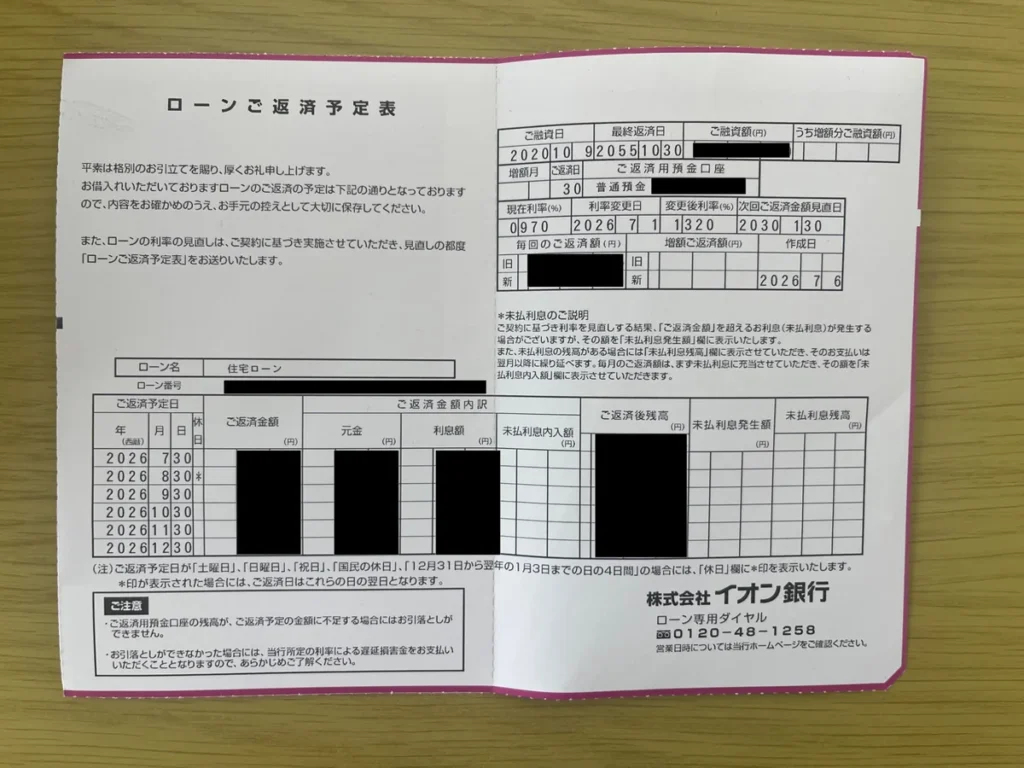
私の場合、最初に適用金利が上がったのは2024年7月返済分でしたが、その時点では毎月の返済額はすぐに変わりませんでした。
私の現在の記録では、毎月の返済額が実際に増えたのは2025年1月です。
2024年7月は引き落とされる金額が同じだったため、家計への影響を強く感じにくい状態でした。
しかし、返済予定表を見ると、同じ返済額の中でも利息の割合が増え、その分だけ元金に回る割合が少なくなっていました。
イオン銀行の現在の公式案内では、変動金利の返済額には5年ルールがあり、その期間中に借入金利が変わっても元金と利息の割合を調整し、毎回の返済額は変更しないと説明されています(出典:イオン銀行「金利について」)。
また、返済額を見直す際には前回返済額の1.25倍を上限とする125%ルールも案内されています(出典:イオン銀行「金利について」)。
ただし、契約時期や商品によって確認すべき条件があるため、私の2020年契約を含め、実際の適用内容は契約書や返済予定表を優先して確認する必要があります。
返済額が同じでも、金利が上がれば何も起きていないわけではありません。
引き落とし額だけでなく、元金と利息の内訳まで見るようになったことが、金利上昇を経験して一番変わった点です。
変動金利で元金が減らない?返済予定表で見た変化
「変動金利で元金が減らない」と聞くと、毎月返済しても元金がまったく減らなくなるように感じるかもしれません。
私の返済予定表で確認したのは、元金がゼロになったことではなく、金利上昇後に利息の割合が増え、元金の減り方が以前より遅くなったことです。
元利均等返済では、毎月の返済額の中に元金と利息が含まれます。
返済額が同じ期間に適用金利が上がれば、利息へ回る金額が増え、その分だけ元金へ回る金額が小さくなることがあります。
ここで見落としたくないのは、毎月の引き落とし額が同じでも、住宅ローン残高の減り方は同じとは限らないことです。
金利上昇前と現在の返済予定表を並べると、適用金利だけではなく、毎回の元金、利息、返済後残高を比較できます。
私は金利が上がってから、この3つを見るようになりました。
返済額が変わらない期間こそ、残高が想定どおり減っているかまで確認しておくと、次の返済額見直しで慌てにくくなります。
私は、金利が上がったこと自体よりも、「返済額が同じならまだ大丈夫」と思い込みやすいことの方が注意点だと感じました。
返済予定表では、毎回の返済額、元金、利息、返済後残高が確認できます。
前回の金利変更前と現在を比べると、引き落とし額だけでは見えない変化が分かります。
この確認を続けておけば、次に金利が見直されたときも「いきなり家計が変わった」と受け止めるのではなく、どこがどれだけ変化したのかを数字で追いやすくなります。
返済額が同じでも元金と利息の内訳は変わるため、引き落とし額だけで判断せず返済予定表まで確認してください。
変動金利の金利上昇を実体験して後悔したか
結論からいうと、私は変動金利を選んだことを大きく後悔しているわけではありません。
借入当初は年0.47%という低い金利で返済できた期間がありました。
その期間まで無視して、2026年の金利だけを見て「固定金利にしておけばよかった」と決めるのは違うと考えています。
一方で、もう一度同じ時点から住宅ローンを選ぶとしても、以前と同じ見方はしません。
当時は変動金利と固定金利の差をかなり意識していましたが、今なら金利が0.5ポイント、1ポイントと上がった場合の返済額、元金と利息の割合、残債の減り方まで先に確認します。
さらに、住宅ローンだけでなく、金利上昇後も手元にいくら現金を残したいか、外壁や屋根、設備交換、車の買い替えにいくら必要かも合わせて考えます。
変動金利にしたことを後悔するかどうかは、過去にどちらが得だったかだけでは決まりません。
これからの返済を続けても生活費や将来支出に余裕を残せるかが、今の私には大きな判断軸です。
年0.47%だった頃は、1%を超える住宅ローンを自分が返す未来を現実的に想像できていませんでした。
変動金利と固定金利をこれから選ぶ段階なら、私の6年間の結果だけで決めず、両方の仕組みと家計条件を比べる必要があります。
違いを整理したい方は、こちらの記事を参考にしてみてください。
固定へ変える場合も、変動を続ける場合も、判断する日をあらかじめ決めておくと迷いにくくなります。
たとえば、銀行から金利変更の案内が届いたとき、返済予定表が更新されたとき、半年や1年ごとの家計見直しのときに、同じ項目を確認します。
毎日の金利ニュースを追って結論を変えるより、自分の住宅ローンの数字が更新されたタイミングで、家計と一緒に見直す方が実際の返済条件に沿って判断できます。
住宅ローンで変動金利にした人が上昇後に確認すること
金利が上がると、固定金利へ変える、繰り上げ返済する、借り換えるといった対策を早く選びたくなるかもしれません。
ただ、先に見るべきなのは対策の名前ではなく、現在の適用金利、返済額、元金と利息、残債、残りの返済期間、手元資金です。
私も金利上昇後は「どう返すか」だけでなく、「住宅ローン以外の支出を含めて家計にどれだけ余力があるか」を以前より重視するようになりました。
- 現在条件を確認
- 固定を比較
- 繰上返済
- 家計見直し
- 借り換え比較
最初に返済額・元金・残債を同じ日に確認する
まず、現在の住宅ローンで何が変わったのかを同じ時点の数字で確認します。
私なら、次の5つを返済予定表やインターネットバンキングで並べます。
- 現在の適用金利
- 毎月の返済額
- 返済額に占める元金と利息
- 現在の住宅ローン残高
- 残りの返済期間
適用金利だけでは、家計への影響は分かりません。
返済額がまだ変わっていなくても、利息の割合が増えていれば残高の減り方は変わります。
反対に、金利が上がっていても残債が少なく、残り期間が短ければ、長期間大きな残高を抱える人とは影響が違います。
そのため「金利が何%になったら危険」と一律に決めるより、自分の残債と残り期間でどれだけ返済が変わるかを試す方が実用的です。
家計全体で無理なく返せる住宅ローン額の考え方まで整理したい方は、年収だけでなく生活費や貯金も含めて確認できるので、こちらの記事を参考にしてみてください。
固定金利への変更は返済を安定させたいかで判断
固定金利へ変更する目的は、必ずしも現在より金利を下げることではありません。
金利上昇が続いた場合でも返済条件を一定期間固定し、将来の住居費を見通しやすくすることに価値を感じるかが判断材料になります。
変動から固定へ変更するときは、その時点の固定金利、変更にかかる条件や費用、残債、残り期間を確認します。
変動金利が上がってから固定金利を検討すると、固定側の金利もすでに上がっている場合があります。
そのため、変動金利が上がったから自動的に固定へ変えるのではなく、現在の条件で変動を続けた場合と、固定へ変更した場合を同じ残債・残期間で比べます。
私は現時点で固定金利への変更を具体的に進めておらず、変動金利を継続しています。
これは変動金利が誰にでもよいという意味ではなく、私の家計では今すぐ固定へ変更する結論に至っていないというだけです。
固定と変動の違いを詳しく比較し、どちらのリスクを受け入れられるか考えたい方は、こちらの記事を参考にしてみてください。
繰り上げ返済は手元の現金を残して考える

金利が上がると、繰り上げ返済で元金を減らした方がよいのではないかと考えますよね。
私も検討しましたが、住宅ローンを契約してから現在まで、繰り上げ返済は一度もしていません。
理由は、持ち家では住宅ローン以外にもまとまった現金が必要になるからです。
外壁や屋根の修繕、エコキュートやエアコンなどの設備交換、家電の故障、車の買い替えが同じ時期に重なる可能性があります。
手元の現金を大きく減らしてまで住宅ローンの元金を減らすと、別の支出で新たな借入が必要になることも考えられます。
もちろん、十分な預貯金があり、今後の大きな支出を差し引いても余裕資金が残るなら、繰り上げ返済で利息を抑える考え方もあります。
大切なのは「金利が上がったから繰り上げ返済」と反射的に決めず、返済後に残る現金まで確認することです。
繰り上げ返済をするなら、生活費や修繕費を確保した後でも手元資金に余裕が残るかまで確認してから判断します。
繰り上げ返済をするか、現金を残すかを比べたい方は、判断材料を整理するために、こちらの記事を参考にしてみてください。
金利上昇後は住宅ローン以外の固定費も見直した

私の場合、金利が上がったあとに見直したのは住宅ローンだけではありません。
保険、スマートフォン料金、インターネット料金、サブスクリプション、外食費、自動車保険、車2台の維持費を改めて確認しました。
さらに、住宅修繕費や家電の買い替え費用も、今後必要になるお金として意識するようになっています。
住宅ローンの返済額が月に数千円増えたとしても、それだけで家計が決まるわけではありません。
ほかの固定費や変動費も含めて、毎月いくら残せるのかを見る方が、変動金利を続けられるか判断しやすいです。
私は契約当初から車2台の維持費を考えて借入額を抑えましたが、6年後には住宅の修繕や設備交換も以前より現実的な支出になってきました。
金利が上がってからは、住宅ローンだけでなく車2台の維持費や修繕費も以前より細かく見るようになりました。
変動金利の判断では、住宅ローンだけを切り離さず、これから数年の大きな支出と重なる時期まで見る必要があると感じています。
借り換えや銀行比較は条件をそろえてから考える

現在の銀行の金利が上がると、ほかの銀行へ借り換えた方が得なのではないかと考えることもあります。
ただし、広告に表示されている金利だけを比べても、実際の負担は判断できません。
借り換えでは、適用される金利だけでなく、事務手数料、登記などの諸費用、団信、残りの返済期間、借り換え後の優遇条件を同じ表に並べる必要があります。
金利差が小さい場合は、諸費用を回収するまで時間がかかることもあります。
反対に、残債が大きく返済期間も長ければ、条件差の影響が大きくなる場合があります。
今の残債・金利・残り期間で、借り換え後にどのくらい条件が変わるかを比べたいなら、モゲチェックの住宅ローン診断が使えます。
借り換えで減らせる額と候補銀行を無料で確認できます。
まずは現在の契約条件を把握し、そのうえで候補となる銀行を同じ条件で比較する順番が分かりやすいです。
住宅ローンの候補を比較するサービスが自分に合うか、無料診断で何が分かるのかを先に確認したい方は、こちらの記事を参考にしてみてください。
住宅ローンを変動金利にした人のよくある疑問
ここでは、金利が上がったあとに迷いやすい3つの疑問を整理します。
- 変動金利にした人は固定金利へ変えた方がいいですか?
- 金利が上がっただけで一律に固定へ変更する必要はありません。現在の変動金利、変更後の固定金利、残債、残り期間、手元資金を比べ、返済額を安定させたいかまで含めて判断します。
- 返済額がまだ上がっていなければ何もしなくて大丈夫ですか?
- 返済額が同じでも、金利上昇によって利息の割合が増え、元金の減り方が遅くなることがあります。返済予定表で元金、利息、残高を確認してください。
- 金利が上がったら繰り上げ返済を優先した方がいいですか?
- 利息を減らせる可能性はありますが、生活費、修繕費、車や家電の買い替えなどに必要な現金を残せるかが先です。繰り上げ返済後の手元資金まで含めて考えます。
まとめ:住宅ローンで変動金利にした人の判断軸
私は2020年に年0.47%の変動金利で住宅ローンを借り、2026年7月返済分では年1.32%まで上がりました。
6年間を振り返っても、変動金利を選んだこと自体を大きく後悔しているわけではありません。
ただ、金利が上がる可能性を知っていることと、実際に返済額や元金の減り方が変わることには大きな違いがありました。
今なら、変動金利と固定金利の金利差だけでなく、金利上昇後の返済額、元金と利息、残債、残す現金、住宅修繕費まで一緒に確認します。
- 返済額が同じでも元金と利息の内訳を見る
- 金利上昇後の残債と残り期間を確認する
- 固定への変更は返済を安定させたいかで考える
- 繰り上げ返済は手元資金を残せる範囲で判断する
- 住宅ローン以外の固定費や将来支出も合わせて見る
変動金利を続けるか、固定へ変更するか、繰り上げ返済をするかに共通の正解はありません。
あなたの住宅ローンで実際に何が変わり、これからも家計に余力を残せるかを数字で確認してから決めるのが、金利上昇局面では一番大切だと考えています。
ここまで確認して、今の住宅ローンを続けた場合と借り換えた場合を数字で比べたいなら、モゲチェックの住宅ローン診断で候補銀行と借り換え条件を確認できます。
診断は無料なので、借り換えると決める前の比較材料として使えます。
借り換えで減らせる額と候補銀行を確認