この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンの事前審査に通った後で、カードの分割払いやリボ払い、カードローンなどを書き忘れていたと気づくことがあります。
「もう通っているなら、このままでいいのでは」と迷いますよね。
一方で、あとから申告漏れが見つかって審査結果が変わるのではないか、こちらから伝えると不利になるのではないかと不安になる方もいると思います。
住宅ローンの申告漏れで通ったとしても、申告内容の違いを放置してよいとは判断しません。
まず借入先、現在残高、毎月返済額、完済状況を確認し、申込時に何を書いたかと照らし合わせたうえで、気づいた時点で申込先の金融機関へ訂正方法を相談します。
この記事では、事前審査後に申告漏れへ気づいたときの確認手順、審査段階ごとの伝え方、分割払いやカードローンなど借入別の確認点、信用情報の見方を順番に整理します。
- 通った後でも申告漏れは放置せず金融機関へ確認する
- 借入内容・残高・返済額と申込書の差分を先に整理する
- 事前審査後・本審査後など気づいた段階ごとに対応を確認する
- 分割払い・カードローン・奨学金など見落としやすい契約も見直す
住宅ローンの申告漏れで通った後にまず確認すること
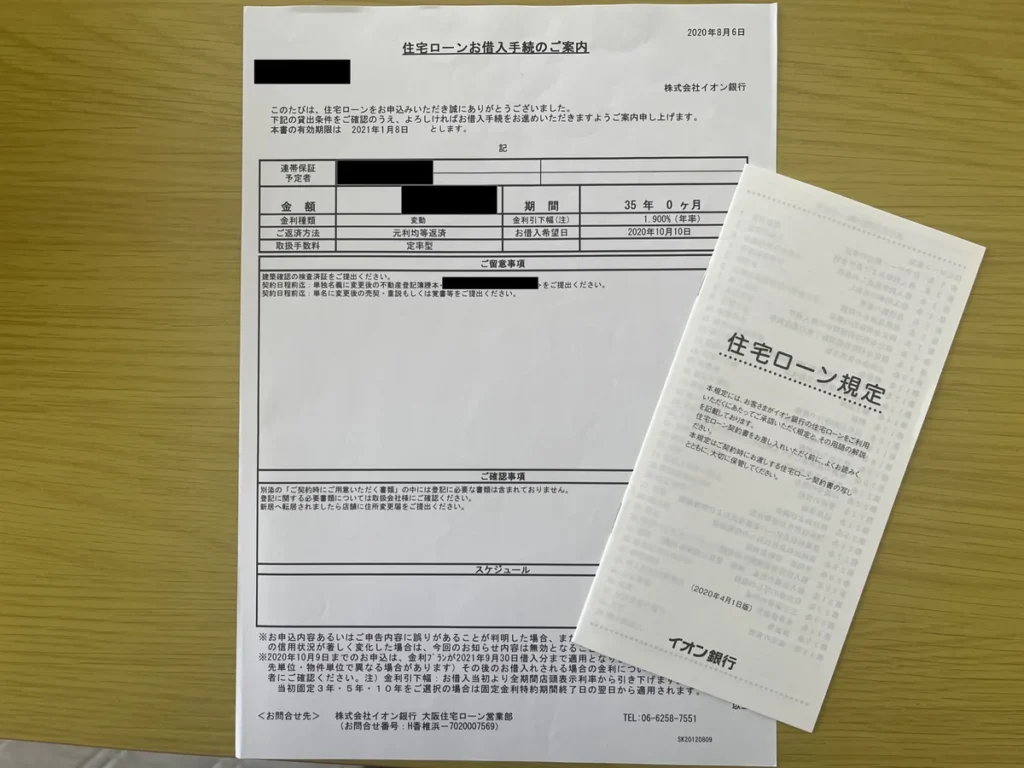
住宅ローンの申告漏れに気づいたときは、「審査に通った理由」を推測するより、申込内容と現在の借入状況の差を確認することが先です。
金融機関が未申告の借入を把握しているか、審査へどこまで反映しているかは、申込者側から正確には分かりません。
訂正が必要か、追加資料や再審査が必要かも金融機関によって異なるため、自己判断で次の手続きへ進まないようにします。
申告漏れに気づいたら通ったから大丈夫と判断しない
事前審査で承認されたあとでも、入力した内容と正式な申込書や確認書類に違いがあれば、そのまま契約まで進めるとは限りません。
実際に愛媛銀行の住宅ローン事前審査案内では、入力内容と確認書類が相違している場合、連絡済みの結果にかかわらず申込みを断る場合があると案内されています(出典:愛媛銀行「ひめぎんWEB住宅ローン:事前審査申込みについて」)。
これはすべての金融機関で同じ扱いになるという意味ではありませんが、「事前審査に通った=申告漏れを訂正しなくてよい」とは考えない方が安全です。
申告漏れが少額でも、金融機関が把握済みでも、申込書の記載をどう直すかは別の問題です。
申告漏れがあっても通った理由はいくつか考えられます。
借入を把握したうえで承認された、返済負担への影響が小さかった、完済などの条件付きで進んでいる、といった可能性です。
ただし、どれに当てはまるかを申込者側から確定することはできないため、「見つからなかった」と決めつけないことが大切です。
まずは申込時の控えや入力内容を確認し、書き忘れた契約と現在の状況を整理してから担当者へ連絡してください。
金融機関から完済や解約を条件にされた場合も、先に自己判断で手続きを進めるのではなく、対象の借入、期限、必要な証明書まで確認すると行き違いを減らせます。
申告漏れに気づいた後の4手順
申告漏れに気づいたら、慌てて申込みを取り下げたり、借入を一括返済したりする前に、事実を4段階で整理します。
順番に確認すると、「何を忘れたのか」「申込時と今で何が違うのか」を金融機関へ説明しやすくなります。
借入先、残高、毎月返済額、完済状況を整理します。
申込時の記載と現在の借入状況を照らし合わせます。
書き忘れた内容を伝え、訂正方法や追加資料を確認します。
金融機関から指定された資料をそろえて提出します。
手順1 借入内容と残高を一覧にする
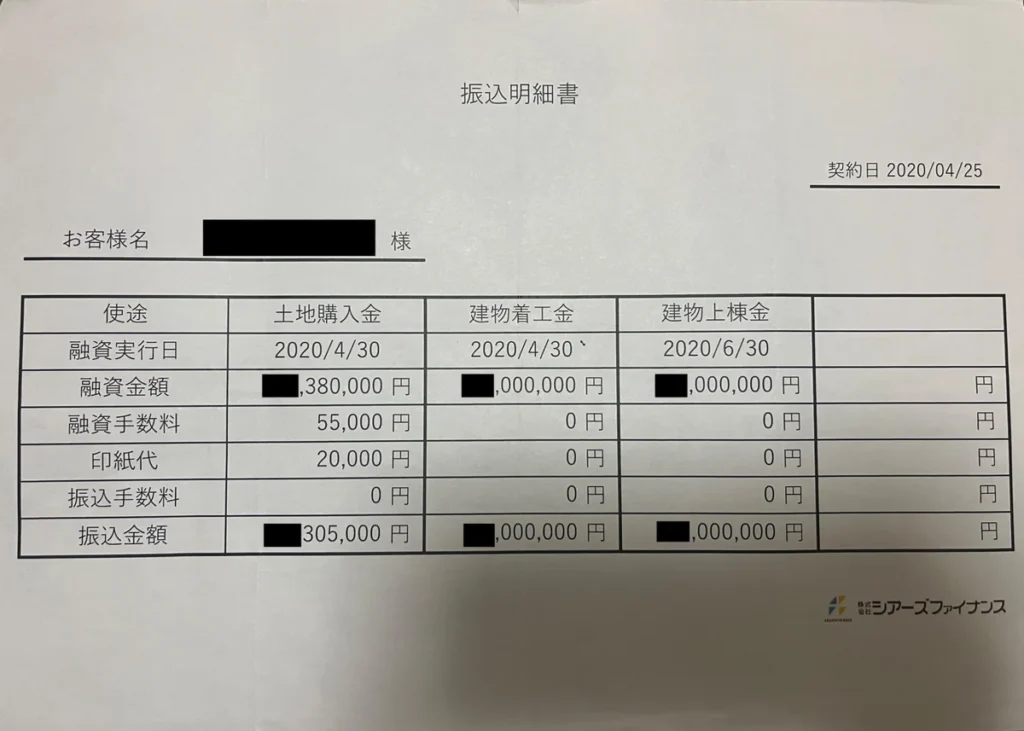
最初に、現在返済中の契約をできるだけ一覧にします。
確認したいのは、借入先やカード会社名、借入・利用の種類、現在残高、毎月返済額、最終返済予定日、完済や解約の状況です。
クレジットカードは請求総額だけでなく、分割払いやリボ払いの残高が残っていないかを明細で確認します。
カードローンやキャッシングは、残高0円でも契約自体が残っている場合があるため、利用残高と契約状況を分けて見ます。
家族名義の支払いと自分名義の契約が混在している場合は、名義も一緒に書き出しておくと、後で申込書と照合しやすくなります。
手順2 申込時の記載と差分を確認する
次に、住宅ローンの申込書の控えやオンライン申込みの入力内容と、現在の一覧を照らし合わせます。
「まったく記載していなかった借入」「金額だけ違う借入」「申込後に完済した借入」のように分けると、訂正する内容が見えやすくなります。
申込書の控えが手元にない場合は、何を記載したか曖昧なまま決めつけず、申込先へ確認してください。
特に、借入残高だけを聞かれたのか、年間返済額や利用枠まで入力したのかで、確認すべき差分は変わります。
記憶だけで金額を伝えるより、明細や返済予定表で確認できた数字と、まだ確認中の項目を分けて説明する方が誤解を防ぎやすいです。
手順3 申込先へ訂正方法を相談する
差分が分かったら、住宅会社ではなく、まず住宅ローンを申し込んでいる金融機関の担当者や問い合わせ窓口へ連絡します。
伝える内容は、書き忘れた契約、現在残高、毎月返済額、完済済みか返済中か、申込後に状況が変わったかです。
そのうえで、申込書の訂正、追加資料、再審査、承認条件の変更が必要かを確認します。
電話で伝えた場合は、連絡日、担当者名、説明された内容をメモしておくと、後の手続きで確認しやすくなります。
メールやマイページで訂正できる場合も、どの項目を直したのか分かる画面や受付完了の記録を残しておくと確認しやすいです。
訂正方法や審査への影響を最終的に判断するのは申込先の金融機関なので、FPや住宅会社だけに確認して終わらせないことがポイントです。
手順4 指定された資料を提出する
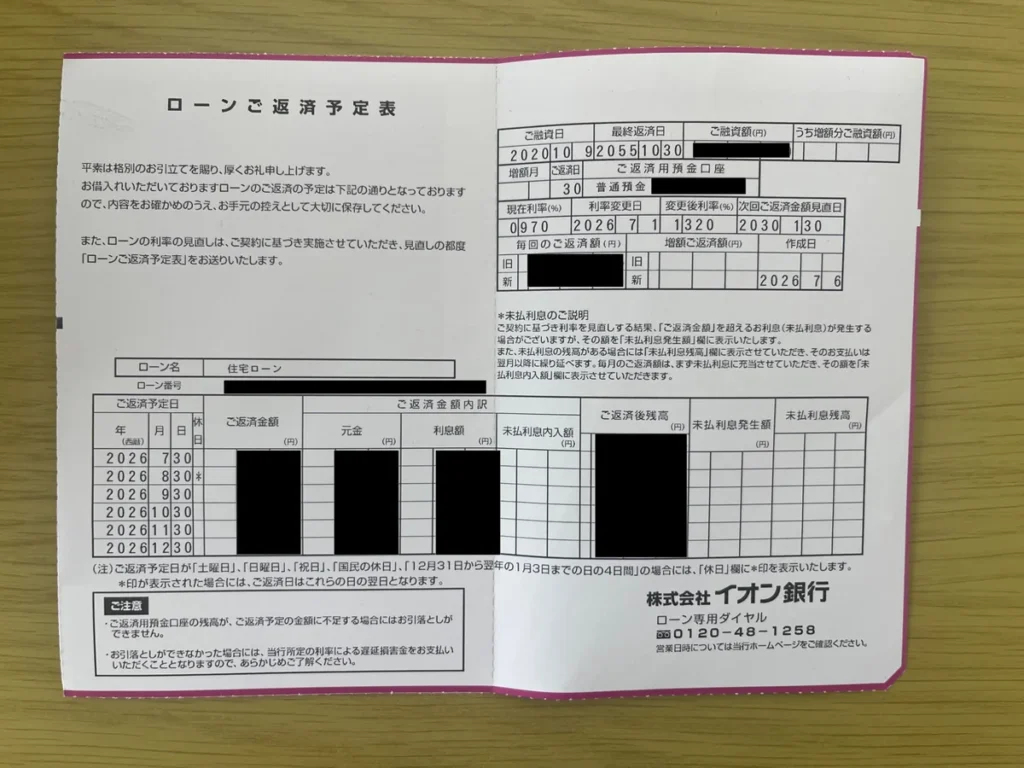
金融機関から提出を求められたら、返済予定表、利用明細、残高が分かる画面、完済証明書、解約を確認できる資料などを用意します。
必要書類は契約の種類や金融機関によって異なるため、自分で大量の資料を送るより、先に必要な書類と提出方法を確認する方が進めやすいです。
申告漏れの借入を完済するよう条件が付いた場合は、完済だけでよいのか、契約の解約まで必要なのかも確認してください。
完済によって住宅購入後の手元資金が大きく減る場合は、審査上の条件とは別に、生活費や諸費用を残せるかも整理しておくと安心です。
ただし、完済するかどうかの判断より先に、金融機関が何を条件としているのかを確認する順番は変えないようにします。
金融機関から完済や減額の条件を確認できたあと、手元資金をどこまで残すか迷う場合は、審査の判断とは切り分けて家計全体を整理する方法があります。
マネーサファリなら、住宅ローンを含む家計についてオンラインでFPへ相談できます。
事前審査後・本審査後で確認する内容
申告漏れへ気づいた時期によって、確認する内容は少し変わります。
ただし、どの段階でも「次の審査や契約へ進んでから言えばよい」と先延ばしにせず、分かった時点で申込先へ相談する考え方は同じです。
| 段階 | 主に確認すること | 連絡の目安 |
|---|---|---|
| 事前審査承認後 | 本審査への反映 | 気づいた時点 |
| 本審査中・承認後 | 再審査・条件変更 | 気づいた時点 |
| 契約・融資実行前 | 契約・日程への影響 | 手続き前 |
事前審査の承認後
事前審査の承認後に気づいた場合は、本審査へ進む前に、未申告だった借入を追加してもらえるかを確認します。
承認額、完済条件、必要書類が変わる可能性もあるため、事前審査の結果だけを見て「問題なかった」と結論づけないようにします。
オンライン申込みで自分から修正できない場合も、重複して再申請する前に問い合わせ窓口へ確認してください。
本審査中・承認後
本審査中なら、審査へ追加情報として反映する方法と、追加資料が必要かを確認します。
すでに本審査の承認が出ていても、契約前に申告内容との違いへ気づいたなら、そのまま進めず担当者へ伝えます。
借入額や金利などの条件が変わるか、再審査になるかは申込先の判断になるため、結果を予想して黙っておくメリットはありません。
契約前・融資実行前
金銭消費貸借契約や融資実行の直前に気づいた場合も、まず金融機関へ連絡します。
契約内容の修正や再確認が必要になれば、融資実行日や住宅会社への支払日へ影響する可能性があります。
その場合は、金融機関から必要な対応を確認した後で、住宅会社にも引き渡しや支払いの日程を相談してください。
信用情報に出るから申告不要とは考えない
「金融機関は信用情報を見れば分かるのだから、書かなくても同じでは」と考える方もいるかもしれません。
ただ、信用情報を確認することと、申込書の質問へ正しく回答することは別に考えた方が分かりやすいです。
CICで残高や支払状況を本人が確認できる
CICの情報開示では、クレジットやローンの契約内容、残高、返済状況、入金状況などを本人が確認できます(出典:CIC「情報開示」)。
自分で把握している契約に抜けがないか不安なときは、明細や契約書と合わせて信用情報を確認すると、整理の補助になります。
ただし、CICの開示結果から住宅ローンの審査結果を予測したり、「ここに載っていないから申告しなくてよい」と判断したりはできません。
何を記載するかは、申込先の申込書で聞かれている内容と金融機関からの案内に従ってください。
信用情報と申込書は役割が違う

私が住宅ローンを申し込んだときも、車のローンなど他の借入について確認されました。
申告漏れで通過した体験ではありませんが、他の借入が確認項目だったことは実際に覚えています。
だからこそ、借入を「金融機関が調べれば分かる情報」として任せるのではなく、自分でも契約と残高を整理して伝える方が手続きの行き違いを減らしやすいと感じます。
信用情報の開示は、自分の借入状況を確認するための材料として使い、申告の要否そのものは金融機関へ確認するのが基本です。
住宅ローンの申告漏れで通ったときの借入別チェック

申告漏れになりやすいのは、自分では「借金」という感覚が薄い支払いや、毎月の請求に埋もれている契約です。
名称だけで判断せず、残高、毎月返済額、契約名義、完済・解約状況を確認すると整理しやすくなります。
- 分割払い・リボ払いはカード明細で残高を確認する
- カードローンは残高と契約状況を分けて確認する
- 奨学金・自動車ローン・スマホ分割も申込書の質問に照らす
- 本人以外の借入は申込方法と名義を確認する
分割払い・リボ払い・カードローンの確認
分割払いやリボ払い、カードローンは、検索でも「申告漏れ」と一緒に確認されやすい項目です。
【フラット35】では、総返済負担率を計算する借入に、自動車ローンや教育ローン、カードローンに加え、商品の分割払いやリボ払いによる購入も含むと案内されています(出典:住宅金融支援機構「【フラット35】ご利用条件」)。
ただし、これは【フラット35】の利用条件です。
民間金融機関で何を申告するかは、各社の申込書と案内を確認してください。
分割払いとリボ払い

クレジットカードで買った商品でも、分割払いやリボ払いの残高があれば、住宅ローンの申込みで確認が必要になる場合があります。
カードの利用明細から、現在残高、毎月の支払額、残りの支払回数を確認しておきます。
申告漏れへ気づいたら、「少額だから大丈夫」と省かず、申込書のどの項目へ追加するかを担当者へ聞いてください。
分割払いとリボ払いの違いや審査への影響をもう少し詳しく整理したい方は、こちらの記事を参考にしてみてください。
カードローンとキャッシング
カードローンやキャッシングは、現在の借入残高と毎月返済額を確認します。
残高が0円でも利用枠が残っている契約はあるため、残高0円と契約解約を同じ意味として扱わないようにします。
金融機関から完済や解約を条件にされた場合は、残高を0円にするだけでよいのか、解約手続きまで必要かを確認してください。
借金がある状態で住宅ローン審査を見るときの返済負担率や確認条件を整理したい方は、こちらの記事を参考にしてみてください。
奨学金・自動車ローン・スマホ分割の確認
奨学金や自動車ローン、スマホ端末の分割は、生活の一部になっていて申告対象として意識しにくいことがあります。
どれも一律に「必ず申告」「申告不要」と決めつけず、申込書で何を尋ねられているかを確認してください。
奨学金と自動車ローン
奨学金を返還中なら、返還残額、毎月の返還額、残りの返還期間を整理します。
自動車ローンも同じように、現在残高、毎月返済額、最終返済予定日を返済予定表などで確認します。
申込書で教育ローン、その他の借入、毎月の返済について尋ねられている場合は、名称だけで自己判断せず担当者へ確認してください。
すでに完済した借入についても、申込後に完済したものなら、完済日と現在の契約状況を伝えられるようにしておきます。
スマホ端末の分割
スマートフォン端末を分割払いで購入している場合は、通信料金と端末代が同じ請求にまとまっていて残額を見落としやすいです。
通信会社の会員画面や請求明細で、端末代の残額と残りの支払回数を確認してください。
家具や家電などをショッピングクレジットで分割購入している場合も、同じように契約と残高を整理しておくと申込内容を見直しやすくなります。
申告対象か迷う契約があれば、自分で借金かどうかを分類して省くのではなく、契約内容を伝えて金融機関に判断してもらう方が確実です。
本人以外の借金は申込方法で確認範囲が変わる
配偶者に借入がある場合は、「妻の借金まで自分の住宅ローンに関係するのか」が気になりますよね。
単独で申し込むのか、収入合算やペアローンを利用するのかによって、申込人や審査対象となる人の範囲が変わります。
このため、本人以外の借入についても「家族だから全部申告する」「自分名義ではないから一切関係ない」と一律に決めない方がよいです。
申込書で誰の借入情報を求められているかを確認し、収入合算者や連帯債務者などがいる場合は、金融機関へ必要な申告範囲を確認してください。
妻の借入がどの申込方法で影響するかを詳しく分けて確認したい方は、こちらの記事を参考にしてみてください。
申告漏れをきっかけに他行へ事前審査を出す場合
申告漏れを訂正した結果、借入希望額や完済条件が変わると、ほかの金融機関も比較したくなることがあります。
ただし、先に現在の申込先への訂正を済ませず、審査結果が不安だからという理由だけで別の申込みを重ねる必要はありません。
まずは現在の金融機関へ申告漏れを伝え、承認内容や条件がどうなるかを確認します。
そのうえで、条件を比較するために複数行へ事前審査を申し込むなら、各行へ同じ借入情報を伝え、条件をそろえて比べることが大切です。
申告漏れを直したあとの数字を基準にそろえておけば、金融機関ごとの審査結果や提示
条件を比較するときも、前提の違いで混乱しにくくなります。
現在の申込先への訂正を済ませたうえで、ほかの銀行も比較したい場合は、同じ借入情報で候補を絞ると比較しやすいです。
モゲチェックでは、登録情報をもとに住宅ローン候補を無料で比較・診断できます。
住宅ローンの事前審査を複数・同時に進めるときの流れや比較ポイントを確認したい方は、こちらの記事を参考にしてみてください。
住宅ローン申告漏れのよくある質問
ここまでの内容を踏まえて、住宅ローンの申告漏れで通った後に残りやすい疑問を整理します。
- 申告漏れがあって通ったなら、金融機関へ連絡しなくても大丈夫ですか?
- 連絡不要とは判断しません。金融機関が借入を把握している可能性はあっても、申込書の訂正や追加資料が必要かは別です。気づいた時点で担当者へ確認してください。
- 少額の分割払いやリボ払いも伝えた方がよいですか?
- 自己判断で省かず、申込書の質問内容に照らして確認してください。【フラット35】では、商品の分割払いやリボ払いも総返済負担率へ含む借入として案内されています。
- 申込後に完済した借入も伝える必要がありますか?
- 申込内容と現在の状況が変わっているため、担当者へ伝えて必要な手続きを確認する方が安全です。完済証明書や残高0円と分かる資料を求められる場合があります。
- 金融機関が信用情報を確認するなら、申告しなくても分かるのではないですか?
- 信用情報の確認と申込書への回答は別です。何を記載するかは申込書の質問と金融機関の案内に従い、記載漏れへ気づいたら訂正方法を相談してください。
まとめ:住宅ローンの申告漏れで通った後は訂正を確認する
住宅ローンの申告漏れで通ったとしても、「見つからなかったから問題ない」とは判断しないことが大切です。
- 借入内容・残高・毎月返済額を確認する
- 申込時の記載と現在の借入状況を照らし合わせる
- 気づいた時点で金融機関へ訂正方法を相談する
- 分割払い・カードローンなど見落としやすい契約も確認する
事前審査後なら本審査へ進む前、本審査中や承認後なら契約へ進む前に、申告内容の違いを担当者へ伝えてください。
完済や解約を求められた場合も、対象の借入、期限、必要資料を確認してから対応します。
申告漏れの訂正は金融機関へ、住宅購入後の家計に不安が残る場合は家計相談へ、と相談先を分けると整理しやすくなります。
審査に通ったという結果だけで安心せず、申告内容を整えてから次の手続きへ進みましょう。
銀行への訂正を終えたあと、完済で手元資金を減らしてよいか、住宅ローン返済後も家計が回るかまで確認したい場合は、FP相談を使う方法があります。
マネーサファリでは、住宅ローンを含む家計をオンラインで相談できます。
訂正後の返済額と手元資金を整理