この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
クレジットカードの分割払いやリボ払いが残ったまま住宅ローンへ申し込むとき、知りたいのは「残っているだけで落ちるのか」「先に完済した方がよいのか」ではないでしょうか。
分割払いがあるだけで、住宅ローンに通らないと決まるわけではありません。
ただし、少額だから無関係とも言えず、現在残高、毎月返済額、支払い状況、ほかの借入を含めて確認する必要があります。
完済できる場合も、住宅購入後に必要な現金まで減らしてよいとは限りません。
この記事では、分割払いとリボ払いが住宅ローン審査でどう見られるのかを整理し、申込前に残高・毎月返済額・完済予定を確認する順番までまとめます。
読み終えたら、「今のまま事前審査へ進む」「先に完済する」「申込先へ扱いを確認する」のどれを優先するか判断しやすくなるはずです。
- 分割払いやリボ払いがあるだけで一律に住宅ローンへ通らないわけではない
- 残高だけでなく毎月返済額・信用情報・ほかの借入をまとめて確認する
- 分割払いとリボ払いは返済の終わり方が違うため残高の見方も変わる
- 完済するかは審査対策だけでなく住宅購入後に残す現金まで含めて決める
※住宅ローンの審査基準、申告対象、完済条件は金融機関や商品によって異なります。
この記事では公表情報と私自身の住宅ローン経験をもとに、申込前に確認したい判断材料を整理しています。
分割払いがあっても住宅ローンに通った?審査で確認する3点

分割払いが残っていても、住宅ローンに通る可能性はあります。
ただ、「分割払いがあっても通った人がいる」という事実だけでは、自分も同じ結果になるかは分かりません。
先に確認したいのは、分割払いの有無そのものではなく、住宅ローンを加えた返済負担、信用情報、申告内容の3点です。
分割払いが残っていても住宅ローンに通る可能性はある
住宅ローン審査は、クレジットカードの分割払いが1件あるかどうかだけで決まるものではありません。
年収、住宅ローンの希望額、ほかの借入、支払い状況などを含めて判断されるため、分割払いが残っていても審査を通る余地はあります。
反対に、残高が小さくても、分割払いが複数あり毎月返済額が重い、カードローンや自動車ローンもある、支払い遅れがあるといった条件が重なると、住宅ローンに回せる返済余力は小さくなります。
私なら、ネット上の「残高○万円でも通った」という体験談より、自分の残高と毎月返済額を先に書き出します。
同じ残高でも返済期間やほかの借入が違えば、年間の返済額は変わるからです。
たとえば、残高だけが同じでも、短期間で返す分割払いと、月々の返済額を抑えたリボ払いでは、申込時点の毎月返済額や完済までの期間が違います。
そのため、ネット上の「いくら残っていたか」だけではなく、「月いくら返していて、いつ終わるのか」まで自分の条件へ置き換えて確認することが大切です。
住宅ローンでは分割払い・リボ払いも返済負担に入る
分割払いの影響を数字で見るときに使いやすいのが、年収に対する年間返済額の割合です。
住宅金融支援機構のフラット35では、すべての借入れに対する年間合計返済額で総返済負担率を確認し、商品の分割払いやリボ払いによる購入も借入れに含めると案内しています(出典:住宅金融支援機構『【フラット35】ご利用条件』)。
フラット35の基準は、年収400万円未満が30%以下、400万円以上が35%以下です。
これはフラット35の基準であり、民間金融機関すべてに共通する審査基準ではありません。
考え方としては、住宅ローンの年間返済額と、分割払い・リボ払い・自動車ローンなどの年間返済額を合計し、年収に対してどの程度になるかを確認します。
実際の審査で使う返済額や金利の置き方は金融機関によって異なるため、自分で計算した割合だけで可否を決めつけないでください。
たとえば分割払いが月1万円、自動車ローンが月2万円なら、住宅ローン以外で年間36万円を返している計算です。
その状態で住宅ローンを追加するため、現在の返済額が大きいほど、住宅ローンへ回せる返済枠は小さくなります。
分割払いだけでなくカードローンや自動車ローンも残っている場合は、借入全体で確認した方が状況をつかみやすいです。
借金がある状態で住宅ローンへ申し込むときの確認条件は、こちらの記事を参考にしてみてください。
信用情報では残高と支払い状況を確認する
クレジットカードの分割払いやローンの契約内容は、信用情報にも登録されます。
CICでは、クレジット情報として契約内容、請求額、入金額、残高、返済状況、入金状況などを確認できると案内しています(出典:CIC『信用情報 早わかり!』)。
クレジット情報は契約終了まで毎月の支払い状況などが更新され、開示報告書では自分の登録内容を確認できます。
ここで見るのは、「分割払いを使ったことがあるか」だけではありません。
現在いくら残っているか、支払いが予定どおり続いているか、過去に遅れがないかまで確認します。
カード会社のアプリに表示される利用可能額と、住宅ローン申込時に確認したい分割・リボの現在残高は同じ意味ではありません。
明細や返済予定表を見て、未払いとして残っている金額と毎月の支払額を分けて把握しておくと、申込書へ記載するときも迷いにくくなります。
CICの入金状況にAマークがある場合は、分割払いの残高だけで判断せず、Aが付いた時期や異動情報の有無も分けて考える必要があります。
Aマークと住宅ローン審査の確認点は、こちらの記事を参考にしてみてください。
リボ払いがあって住宅ローンに通った場合の見方
リボ払いが残っていても、住宅ローンに通る可能性がなくなるわけではありません。
ただし、分割払いとリボ払いは返済の終わり方が違うため、同じ「毎月1万円の支払い」でも残高の見方を分けた方が分かりやすいです。
| 確認項目 | 分割払い | リボ払い |
|---|---|---|
| 返済の決め方 | 回数を決める | 月額を決める |
| 終了時期 | 見えやすい | 残高で変わる |
| 先に見る数字 | 残り回数 | 現在残高 |
| 追加利用 | 別利用として増える | 残高が増えやすい |
分割払いは、利用時に3回、6回、12回など支払回数を決めるため、残り回数と完済予定月を確認しやすい支払い方法です。
一方のリボ払いは、毎月の支払額を一定にしやすい反面、追加利用が続くと完済時期が延びやすくなります。
J-FLECも、リボ払いは支払い残高と手数料がなくなるまで返済が続き、毎月返済額が少ないと返済が長期化して総支払額が増える可能性があると説明しています(出典:金融経済教育推進機構 J-FLEC『リボ払い』)。
住宅ローン申込前は、リボ払いの毎月支払額だけを見て「負担は小さい」と判断せず、現在残高と完済までの見通しを確認してください。
特に、普段の買い物もリボ払いへ追加される設定になっている場合は、返しているつもりでも残高が減りにくいことがあります。
申込前は新たな利用を増やさず、現在の残高がどう減る予定かを確認すると、完済の必要性を判断しやすくなります。
2回払いのように短期間で終わる支払いでも、申込時点で未払い分が残っているなら、申告対象かを自己判断せず金融機関へ確認する方が確実です。
申告漏れは少額でも自己判断しない
分割払いが少額でも、「このくらいなら書かなくていい」と自分で判断するのは避けます。
住宅ローンの申込書で何を申告するかは金融機関によって異なるため、現在の借入状況を整理したうえで、申込先の記載ルールに合わせる必要があります。
スマートフォン端末、家電、家具などの分割払いは、日常の支出に近く感じて借入として意識しにくいことがあります。
申込書の項目に迷うものがあれば、担当者へ確認してから記載する方が安全です。
少額だから申告不要と決めず、申込書の項目で迷う支払いは担当者へ確認してください。
申込時に借入先や残高を確認できるよう、カード明細や返済予定表などは手元にまとめておくと入力しやすくなります。
申告後に残債へ気づいた場合は、黙ったままにせず、どの段階で何を伝えるかを整理してください。
事前審査後に申告漏れへ気づいたときの確認手順は、こちらの記事を参考にしてみてください。
分割払いがある人が住宅ローン申込前に整える順番
申込前の対策は、分割払いやリボ払いを何でも完済すれば終わりではありません。
現在の返済を一覧にし、完済した場合に手元へいくら残るかを確認し、申込先の扱いに合わせて正確に事前審査へ進む流れが基本です。
住宅購入前後は現金が必要になる場面も多いため、審査対策と家計の両方から判断します。
「完済できるか」だけではなく、「完済した後も契約・引っ越し・入居後の支出へ対応できるか」まで並べると、急いで現金を減らす判断を避けやすくなります。
- 残高・毎月返済額・完済予定を一覧にする
- 完済した場合に残る現金を確認する
- 申込先のルールを確認して正確に事前審査へ出す
- 融資実行までは新しい分割・リボ・借入を増やさない
まず残高・毎月返済額・完済予定を1枚にまとめる
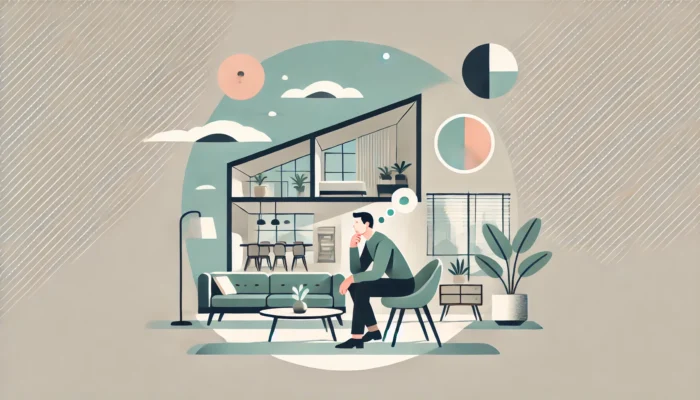
最初にやることは、分割払いを「ある・ない」で見るのではなく、数字にすることです。
カード明細、ショッピングローンの返済予定、スマートフォンの契約画面などを確認し、現在残高と毎月返済額を一覧にします。
| 書き出す項目 | 確認する内容 |
|---|---|
| 契約先 | カード・販売会社 |
| 支払い方法 | 分割・リボなど |
| 現在残高 | 未払い合計 |
| 毎月返済額 | 月額の合計 |
| 完済予定 | 残り回数・月 |
カードを複数枚使っている場合は、カードごとに見るだけでなく、住宅ローン以外の毎月返済額を合計してください。
同じカードに一括払いと分割払いが混ざっている場合は、請求額全体ではなく、分割・リボとして今後も残る支払いを分けて確認します。
一覧を作る日を決め、残高の確認時点をそろえておくと、カードごとの数字を足したときに把握しやすくなります。
自動車ローン、教育ローン、カードローン、キャッシングなどがあれば、同じ一覧へ入れると全体像が見えます。
残高と毎月返済額を整理できたら、その条件で比較候補になる住宅ローンを確認できます。
モゲチェックでは登録情報をもとに複数銀行を比較できるため、事前審査先を絞る材料にできます。
この作業で、完済すべきか、希望する住宅ローン額を調整すべきか、申込先へ確認したい項目があるかを判断しやすくなります。
完済するかは手元資金と比べて決める
分割払いやリボ払いを完済すれば、住宅ローン以外の毎月返済額を減らせます。
ただし、審査前に現金をできるだけ使って完済すればよい、という話ではありません。
土地や建物の契約後は、住宅ローンで借りる費用以外にも、引っ越し、家具・家電、外構、税金、修繕の予備費などで現金が必要になることがあります。
完済後の預貯金が薄くなるなら、住宅購入後の家計まで含めて比較する必要があります。
私の家づくりでは、登記費用や融資手数料など一部の諸費用を住宅ローンへ組み込みました。
それでも、入居前後には外構、家具、家電、エアコン、カーテン、引っ越しなどの支払いが重なり、短期間にまとまった現金が必要になりました。
この経験から、分割払いを完済する場合も、審査上の数字だけを良くするために住宅購入後に必要な現金まで減らさない方がよいと私は考えています。
完済後に残る現金と住宅購入後の家計を自分だけで判断しにくい場合は、FPへまとめて確認する方法があります。
マネーサファリでは住宅ローンを含む家計をオンラインで無料相談できます。
完済後に手元資金が薄くなるなら、住宅購入後の諸費用や生活予備費まで並べてから判断します。
完済後に残す金額は一律ではありませんが、少なくとも契約から入居後までに予定している現金支出と、生活予備費を並べてから判断したいところです。
完済と頭金、手元資金の優先順位で迷う場合は、こちらの記事を参考にしてみてください。
信用情報が気になる場合は本人開示で確認する
支払い遅れがあった、完済したはずの契約が残っていないか気になる、といった場合は、住宅ローン申込前に自分の信用情報を確認する方法があります。
CICの開示報告書では、契約内容、残高、返済状況、入金状況などを確認できます。
ただし、信用情報を見て自分で住宅ローンの合否を決めることはできません。
住宅ローン会社は信用情報も確認したうえで総合的に判断するため、開示内容だけで合否を自己判定しない方がよいです。
CICでは、契約内容が登録された後も契約終了まで毎月の支払い状況などが更新されると案内しています。
完済した直後に申し込む場合は、開示情報の表示も確認し、完済日や残高0円を確認できる資料を手元に置いて申込先へ扱いを確認してください。
申込先の扱いを確認して正確に事前審査へ進む
借入一覧を作ったら、申込先の金融機関が分割払い・リボ払いをどう入力させるのか確認し、正確な内容で事前審査へ進みます。
金融機関ごとに申告欄や審査基準が違うため、「別の銀行では書かなかった」「少額だから不要だった」という経験をそのまま当てはめない方がよいです。
すべて完済できない状態でも、現在の残高と返済状況を正しく伝えたうえで、希望額で審査を受けるという進め方があります。
金融機関ごとに扱いが異なるからこそ、審査に通りそうな数字へ自分で調整して書くのではなく、同じ時点の残高と返済額を正確に出すことが大切です。
複数の金融機関を比較するときも、申込条件をそろえておくと、どの条件で結果が出たのかを後から確認しやすくなります。
その結果、希望額の調整や完済条件、追加資料の提出を求められたら、内容を確認して次の対応を決めます。
銀行をどこから比較するか迷う場合は、住宅ローン診断や比較サービスを使って候補を整理する方法もあります。
分割払いやリボ払いを含む現在の条件を整理できたら、次は比較する金融機関を絞る段階です。
モゲチェックでは登録情報をもとに複数銀行を比較し、候補を確認できます。
モゲチェックを使う前に、診断で分かること、デメリット、口コミまで確認したい方は、こちらの記事を参考にしてみてください。
審査中から融資実行までは新しい借入を増やさない
事前審査へ出した後も、住宅ローンの融資実行までは借入状況を大きく変えない方が管理しやすいです。
日用品や公共料金を普段どおりクレジットカードで一括払いすることと、新しい分割払い・リボ払い・キャッシングを始めることは分けて考えます。
家具や家電を先にそろえたくなる時期ですが、高額商品を新たに分割払いへすると、申込時より毎月返済額が増えます。
新しいクレジットカードやカードローンの申込みも、必要性が低ければ住宅ローン手続き後へ回した方が、申込状況をシンプルに保てます。
融資実行までは、新規の分割・リボ・キャッシングで申込時の借入状況を変えないのが基本です。
また、家具・家電を現金で買う場合でも、手元資金が大きく減れば引き渡し前後の支払いに影響することがあります。
審査対策だけを理由に支出を止めるのではなく、融資実行までに必要な支払いを先に一覧にしておくと管理しやすいです。
本審査に通った後でも、融資実行前に新しい借入や勤務状況の変更があれば、金融機関へ確認した方がよい場面があります。
本審査承認後から融資実行までの注意点は、こちらの記事を参考にしてみてください。
審査に通った後は借りられる額より返せる額を確認する

分割払いやリボ払いを整理して住宅ローンに通ったとしても、承認された上限まで借りる必要はありません。
私のときも、審査上は約4,000万円まで借りられると言われましたが、「その金額を借りても問題なく生活できる」とは考えませんでした。
住宅ローン以外に、固定資産税、保険、住宅修繕、車の維持や買い替え、家具・家電の交換なども続きます。

私は、借りられる上限より、車や修繕費を残して暮らせる金額を優先しました。
分割払いを完済したことで住宅ローンの借入可能額が増えても、その分だけ住宅予算を上げれば、購入後の家計に余裕が残るとは限りません。
私は、住宅ローンを通すための数字と、家を建てた後も無理なく暮らせる金額は分けて考えています。
返せる金額に不安がある場合は、住宅ローンだけでなく固定資産税や修繕費まで含めて家計を確認すると判断しやすくなります。
借りすぎかどうかの確認方法は、こちらの記事を参考にしてみてください。
分割払いと住宅ローンのよくある質問
本文を読んでも迷いやすい点を、申込前に確認しやすい形でまとめます。
金融機関ごとに扱いが変わる部分は、最終的に申込先へ確認してください。
- 分割払いが1件あるだけで住宅ローンに落ちますか?
- 1件あるだけで一律に否決されるとは限りません。現在残高、毎月返済額、ほかの借入、支払い状況、年収、住宅ローンの希望額などを含めて判断されます。
- リボ払いを完済すればすぐ住宅ローン審査に有利になりますか?
- 毎月の返済負担は減りますが、それだけで審査結果が決まるわけではありません。信用情報の更新状況や申込先の扱いもあるため、完済後は残高0円を確認できる資料を用意して金融機関へ確認してください。
- スマートフォン端末の分割払いも確認した方がいいですか?
- 確認しておく方がよいです。申告対象かは申込先の書式に従いますが、残高と毎月返済額を把握しておけば、質問されたときに正確に答えられます。
- 住宅ローン審査中にクレジットカードを使っても大丈夫ですか?
- 日常の一括決済まで一律に避ける必要があるとは限りません。ただし、新しい分割払い、リボ払い、キャッシングなど借入状況が変わる使い方は控え、必要な高額購入は申込先へ確認してください。
まとめ:分割払いがあって住宅ローンに通った場合も返済全体を確認
分割払いがあって住宅ローンに通った人がいても、「少額なら審査に関係ない」とは言い切れません。
現在残高、毎月返済額、支払い状況、ほかの借入をまとめて確認し、住宅ローンを加えた返済負担を見ておくことが先です。
【重要ポイント】
- 分割払い・リボ払いは残高と毎月返済額の両方を確認する
- 住宅ローン以外の借入を含めて年間返済額を把握する
- 完済する場合も住宅購入後に必要な現金を残す
- 申告対象は自己判断せず申込先のルールを確認する
- 融資実行までは新しい分割払い・リボ払いを増やさない
私なら、まずカード明細とローン明細を並べて、残高・月額・完済予定を1枚にまとめます。
そのうえで、完済後に残る現金と住宅ローンの希望額を見比べ、分からない項目は申込先へ確認します。
「住宅ローンに通るか」だけでなく、「通った後も家計に余白を残せるか」まで確認しておくと、審査対策と借りすぎ対策を一緒に進められます。
残高と毎月返済額を整理できたら、次は候補になる銀行を同じ条件で比べる段階です。
モゲチェックの住宅ローン診断で比較候補を確認し、最終条件は各金融機関の事前審査で確かめてください。