この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
家づくりを始めたとき、銀行から借りられる金額を先に見ると、その数字がそのまま予算の上限に見えやすくなります。
私が今からやり直すなら、まず生活防衛資金を残し、家計から住居費の上限を決めてから、土地・建物・諸費用の総予算と必要な借入額を組み立てます。
そのあとで同じ借入希望額と返済期間をそろえて銀行を比較すれば、借入可能額に予算を引っ張られにくくなります。
この記事では、自己資金をどこまで使うか、注文住宅の総予算をどう考えるか、住宅ローンをどの順番で決めるかを整理します。
さらに、資金計画書に残したい数字と、FP・住宅会社・銀行へ相談するときの役割の違いも実体験を交えて解説します。
住宅会社へ具体的な希望を伝える前に、まず自分たちの暮らしから使えるお金の範囲を作っていきましょう。
- 生活防衛資金を残してから家計上限を決める
- 注文住宅は土地・建物・諸費用を総額で考える
- 住宅ローンは借入可能額より必要借入額を先に決める
- FP・住宅会社・銀行は相談する役割を分ける
家づくりの資金計画はお金を決める順番が大切
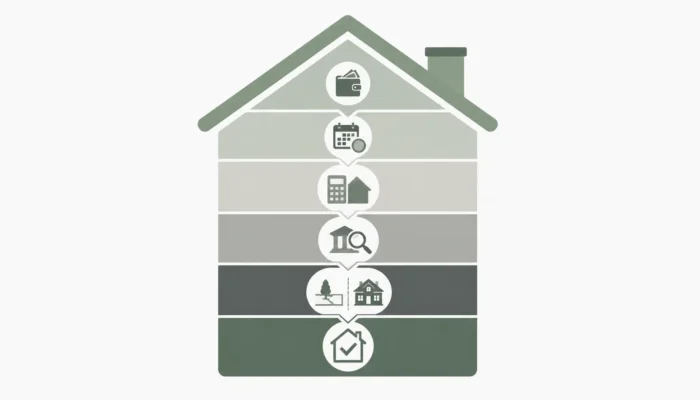
家づくりの資金計画は、住宅ローンの月々返済だけを決める作業ではありません。
手元に残す現金、家計から見た上限、土地・建物・諸費用の総額、必要な借入額、住宅ローンの条件を順番に重ねると判断しやすくなります。
最初の段階では正確な見積もりを待つより、家計から使える上限を仮決めしておくことが大切です。
家づくりのお金は5つの順番で決める
最初に銀行の借入可能額を見るのではなく、次の順番で数字を積み上げると、予算の根拠を家計側に置けます。
- 家に使わず残す現金を決める
- 家計から住居費の上限を決める
- 土地・建物・諸費用の総予算を決める
- 自己資金を引いて必要借入額を出す
- 同じ条件で住宅ローンを比較する
1. 生活防衛資金と近い将来の支出を残す
最初に決めたいのは、家に使える現金ではなく、家に使わず残す現金です。
生活防衛資金は、病気や退職などで収入が減ったときにも生活を続けるための手元資金として考えます。
必要額は家族構成や働き方で変わるため、収入が一時的に止まった場合に家計へどの程度影響するかを基準にしてください。
さらに、近い将来に予定している車の買い替え、教育費、引っ越し、家具・家電なども住宅購入とは別に残しておきます。
自己資金を多く入れれば借入額は減りますが、預貯金を使い切るほど入れると、入居後の想定外支出へ対応しにくくなります。
頭金をどこまで入れるか迷う場合は、現金を残す考え方を先に整理すると判断しやすくなるので、こちらの記事を参考にしてみてください。
2. 家計から住居費の上限を決める
次に、毎月の住宅ローン返済だけではなく、持ち家になってから発生する支出まで含めて住居費の上限を考えます。
固定資産税、火災・地震保険、修繕費、設備交換費などは毎月同額ではありませんが、年間支出を月割りして考えると家計へ入れやすくなります。
我が家は賃貸時代の家賃が約7万円で、住宅ローン返済も近い水準にしましたが、当時は修繕や設備交換まで毎月の家計へ十分に織り込めていませんでした。
今から決めるなら、先に毎月残したい貯蓄額を確保し、その残りから住居費に回せる上限を考えます。
持ち家になってから増える支出を先に確認しておくと、住宅ローンだけで予算を決めにくくなるので、こちらの記事を参考にしてみてください。
3. 注文住宅の資金計画は総予算で考える
注文住宅の予算は、土地代と建物本体価格だけではなく、家を取得して入居するまでに必要な費用を総額で考えます。
付帯工事、地盤改良、外構、水道などの引き込み、登記、住宅ローン諸費用、保険、家具・家電、カーテン、引っ越しまで含めて確認してください。
我が家は当初、土地と建物を合わせて約2,500万円を目安に考えていましたが、総額の上限を明確に決めていなかったため、地盤改良で約80万円かかるなど、あとから費用が重なりました。
入居時には家具や家電などの支出も重なったため、今なら金額が未確定の項目も0円にせず、概算額か予備費として入れておきます。
注文住宅で見積もり以外に増えやすい費用を確認したい場合は、こちらの記事を参考にしてみてください。
4. 住宅ローンの資金計画は必要な借入額を決める
土地・建物・諸費用を合わせた総予算から、生活防衛資金などを残したうえで使う自己資金を引くと、必要な借入額が見えてきます。
その必要借入額を銀行の事前審査で借りられるか確認するのが順番で、審査で認められた上限まで予算を広げる必要はありません。
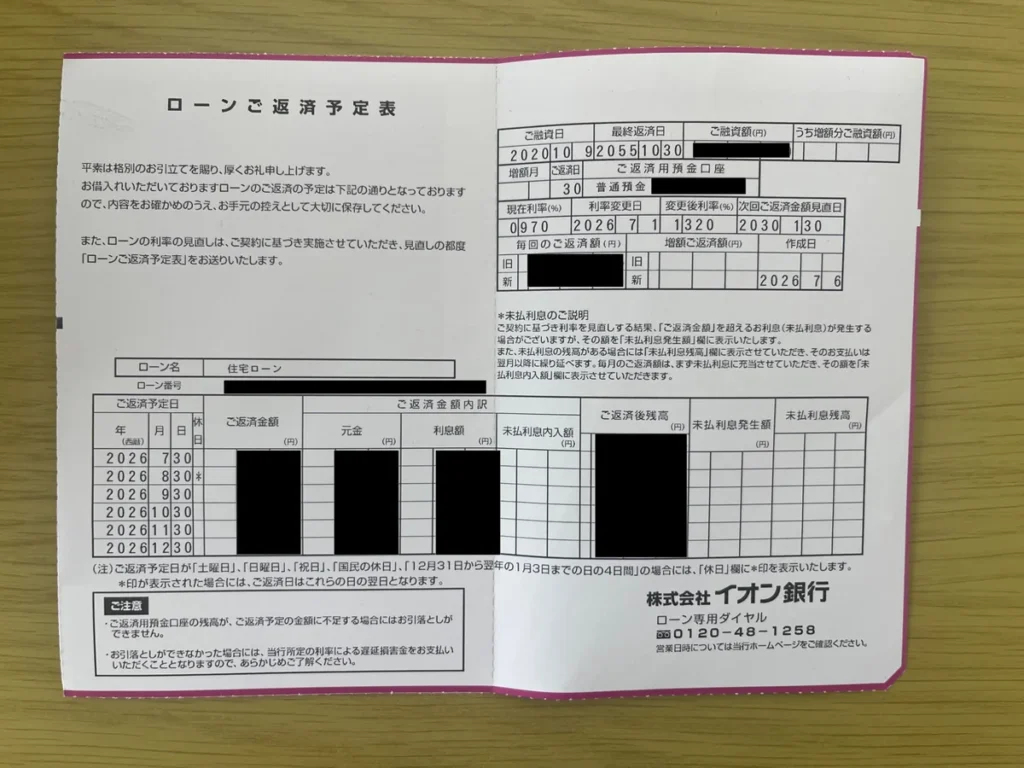
我が家も事前審査では約4,000万円まで借りられる結果でしたが、車2台の維持や将来の修繕、生活費を考えて上限いっぱいには借りませんでした。

私も事前審査では約4,000万円まで借りられる結果でしたが、その上限を予算にはしませんでした。ボーナス返済も使わず、暮らしに残す余力を優先しました。
借入可能額と無理なく返せる額を分けて考えたい場合は、こちらの記事を参考にしてみてください。
5. 銀行は最後に同じ条件で比較する
必要な借入額と返済期間が決まったら、複数の銀行を同じ条件にそろえて比較します。
金利だけでなく、事務手数料、団体信用生命保険、繰上返済、注文住宅ならつなぎ融資や分割融資の対応、手続きの進めやすさも確認してください。
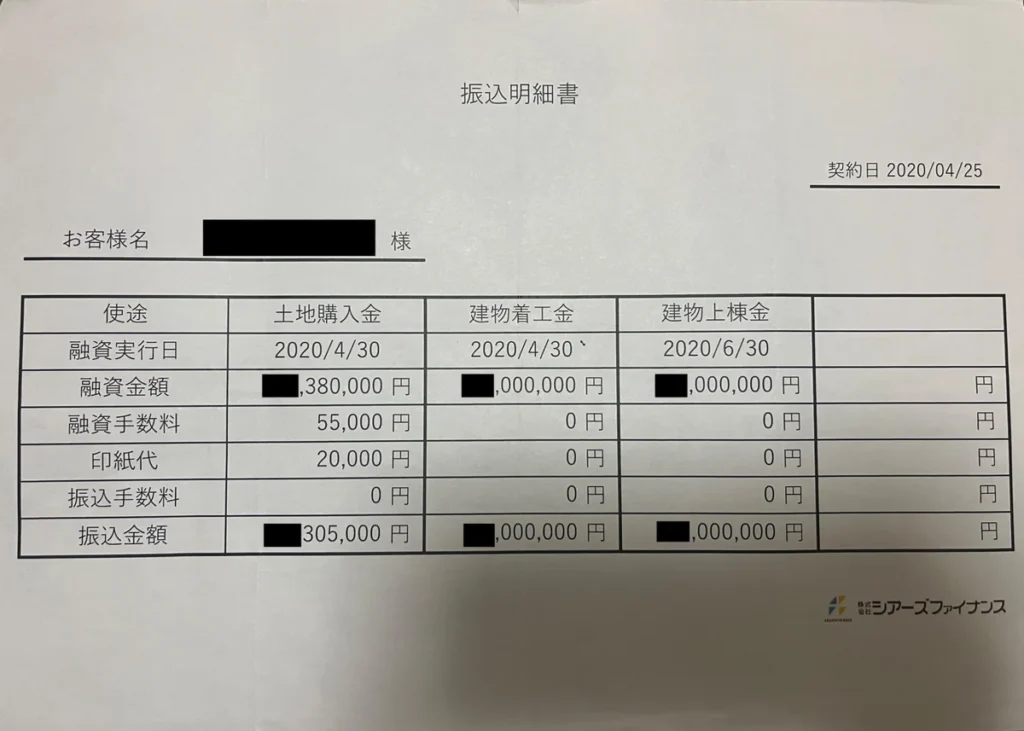
比較条件が違うままだと、月々返済や総支払額だけを見ても優劣を判断しにくくなります。
資金計画を含めて家づくり全体の進め方を整理したい場合は、こちらの記事を参考にしてみてください。
借りられる額より無理なく返せる額を先に決める
資金計画では、銀行が貸せる「借入可能額」、家計から返し続けられる「無理なく返せる額」、土地・建物・諸費用を合わせた「総予算」を分けて考えます。
この3つを同じ数字として扱わないことが、借りすぎを防ぐ基本です。
銀行の借入可能額を予算上限にしない
銀行の借入可能額は、年収、既存借入、返済期間などをもとに審査されますが、具体的な審査基準は金融機関によって異なります。
同じ年収でも、教育費、車、趣味、必要な貯蓄額などは家庭ごとに違うため、銀行が貸せる金額だけでは家計の余裕までは判断できません。
返済額の目安を自分でも試算したい場合は、住宅金融支援機構のシミュレーションで借入条件を変えながら確認できます(出典:住宅金融支援機構『住宅ローンシミュレーション』)。
持ち家の維持費と将来支出まで住居費に入れる
返済後の家計を見るときは、固定資産税や保険料などの年払い費用を12か月で割り、月々の住居費へ足して考えます。
さらに、外壁や屋根、給湯器、エアコンなどの修繕・交換費は毎月発生しなくても、将来の支出として積み立てが必要です。
教育費、車、老後資金などを支払った後も貯蓄できるかまで確認すると、住宅ローンの返済額だけでは見えない家計余力を把握できます。
共働き・金利上昇など条件を変えて確認する
共働きなら現在の世帯収入だけでなく、育休、時短勤務、転職などで一時的に収入が減る場合も試算します。
変動金利を選ぶ場合は、金利が上昇したときにも家計が崩れないか返済額を変えて確認してください。
我が家もFPから夫婦の収入を合わせれば予算を上げられると説明されましたが、車や修繕、将来の収入変化を考えて住宅予算は増やしませんでした。
共働き収入をどこまで住宅ローンへ反映するか迷う場合は、片働きになった場合の考え方も含めて、こちらの記事を参考にしてみてください。
家づくりの資金計画書は4つの数字を更新する
資金計画書は一度作って終わりではなく、見積もりや自己資金、住宅ローン条件が変わるたびに4つの数字を更新して使います。
| 確認する数字 | 入れる内容 | 更新する時期 |
|---|---|---|
| 手元に残す現金 | 生活防衛・近い支出 | 自己資金変更時 |
| 総予算 | 土地・建物・諸費用 | 見積変更時 |
| 借入額 | 総予算-自己資金 | 総額変更時 |
| 家計余力 | 返済後の貯金・支出 | 条件変更時 |
金額がまだ決まっていない費用を0円にすると、見積もりが進むほど総予算が膨らんで見えるため、概算額か予備費として残します。
我が家は最初に総額の上限を明確にしていなかったため、オプションを追加するたびに「払えるか」で判断しがちでした。
今なら、追加した金額を総予算へ反映し、手元資金と毎月の貯蓄が残るかまで見てから採用を決めます。
家計上限、総予算、借入額を並べても、自分たちだけでは将来支出まで判断しにくい場合があります。
住宅購入前の数字を第三者に確認したいなら、マネーサファリでFP相談の内容を確認できます。
家づくりの資金計画は相談先を役割で使い分ける
家づくりのお金は、FP、住宅会社、銀行のどこか1か所だけで完結させるより、それぞれの役割を分けて確認すると整理しやすくなります。
家計側の上限、建築総額、住宅ローン条件は見る立場が違うため、相談する順番も意識してください。
FP・住宅会社・銀行は相談する順番で役割が違う
資金計画では、相談先ごとに確認したい内容を分けると、同じ「予算相談」でも判断材料が混ざりにくくなります。
| 相談先 | 確認すること | 注意点 |
|---|---|---|
| FP | 家計・将来・返済余力 | 前提条件を確認 |
| 住宅会社 | 土地・建物・諸費用 | 未計上費用を確認 |
| 銀行 | 審査・金利・団信 | 借入上限と分ける |
家を買う相談先ごとの違いをさらに整理したい場合は、こちらの記事を参考にしてみてください。
FPは家計上限と将来支出を確認する
FPには「いくら借りられるか」より、住宅購入後も必要な貯蓄を続けられる住居費はいくらかを相談します。
現在の収入と生活費だけでなく、教育費、車、修繕、老後資金などを入れ、収入や金利条件を変えたシナリオも確認すると使いやすくなります。
我が家は無料のFP相談を2回ほど利用し、1回あたり1〜1.5時間程度、家計資料や日常の支出をもとに住宅予算を確認しました。
家計上はもっと予算を上げられるという説明もありましたが、同時に生命保険などの提案も増えたため、その場で契約せず持ち帰って比較しました。
金融商品の勧誘を受けない形で公的な相談先を使いたい場合は、J-FLECでも住宅ローンなど家計に関する対面・オンライン相談を受け付けています(出典:J-FLEC『専門家に相談したい』)。
FPへ相談するなら、試算の前提や金融商品の提案可能性まで確認したうえで使うのが安心です。
マネーサファリでは、住宅ローンを含む家計の相談をオンラインで受け付けています。
住宅会社は土地と建物を合わせた総額を確認する
住宅会社には、建物本体だけではなく、土地取得から入居までに必要な総額を確認します。
土地によっては地盤改良や水道引き込みなどが増えるため、見積書に入っていない費用がないか項目ごとに聞いてください。
設備やオプションの金額を見るときも、単品の価格ではなく、追加後の総予算と手元資金がどう変わるかで判断します。
銀行は必要借入額を借りられるか確認する
銀行では、家計と建築総額から決めた必要借入額を借りられるか事前審査で確認します。
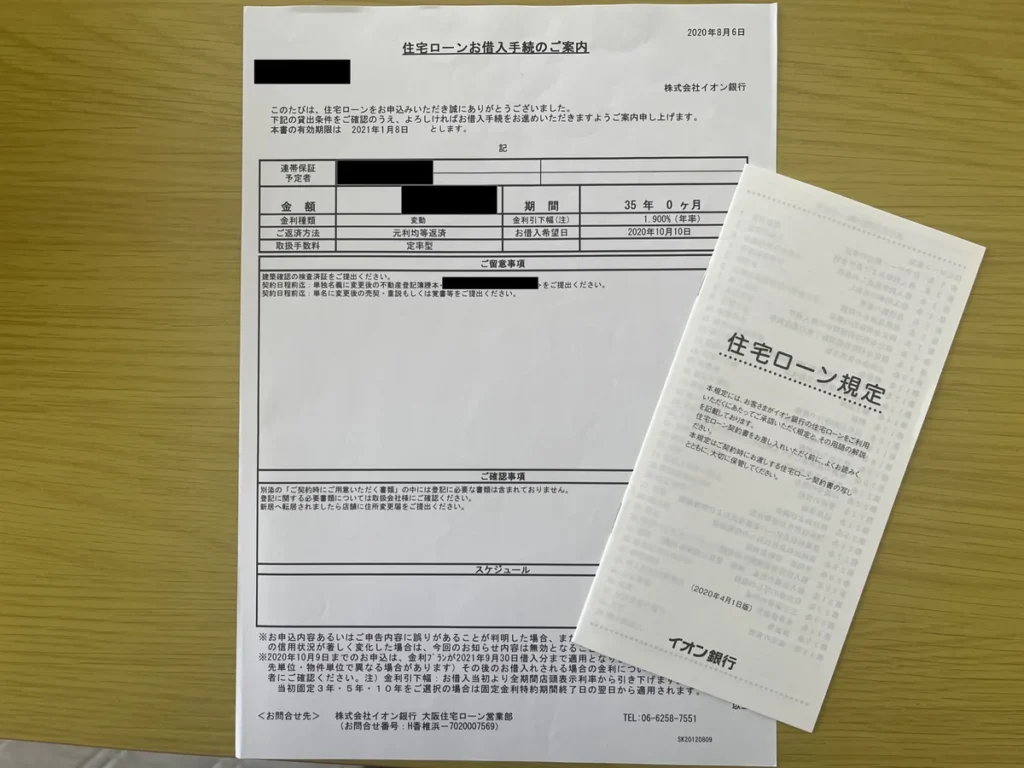
借入可能額が希望額より大きくても、その差額を住宅予算へ自動的に足さないことが大切です。
複数行を比較するときは、借入額と返済期間をそろえ、金利、事務手数料、団信、注文住宅で必要な融資方法、手続きのしやすさまで見比べます。
住宅ローンの銀行比較は借入希望額が決まってから
住宅ローンは、先に借入希望額と返済期間を決めてから比較すると、各銀行の違いを同じ条件で見やすくなります。
比較するのは金利だけではなく、事務手数料、団信の保障、繰上返済、つなぎ融資・分割融資への対応、申込から融資までの進めやすさです。
変動金利と固定金利で迷う場合は、金利タイプごとの特徴と家計余力を先に整理すると銀行選びへ進みやすいので、こちらの記事を参考にしてみてください。
銀行を比較するときの確認項目を整理したい場合は、次の記事もあわせて参考にしてみてください。
モゲチェックの評判や無料診断の注意点を確認してから使いたい場合は、次の記事を参考にしてみてください。
借入希望額と返済期間を整理できているなら、銀行候補を比較する段階へ進めます。
借入希望額が決まり、複数の銀行を同じ条件で比べたい段階なら、モゲチェックの住宅ローン診断で候補を確認できます。
金利だけでなく、銀行候補をまとめて比較したい人向けです。
契約前は家計上限・総予算・借入額をもう一度重ねる
住宅会社との契約前には、家計側の上限、建築総額、必要借入額をもう一度同じ資金計画書へ重ねます。
- 生活防衛資金と近い将来の支出が残る
- 土地・建物・諸費用・予備費まで総額に入っている
- 必要借入額が家計上限の範囲に収まっている
- 収入減や金利上昇を試しても貯蓄を続けられる
- 未確定費用を0円のまま放置していない
どれかが合わない場合は、単純に住宅ローンを増やすのではなく、土地、建物、設備、外構などの条件を見直します。
予算調整では、あとから変えにくい土地・建物の基本条件と、入居後でも追加・交換できる設備を分けて考えると優先順位を付けやすくなります。
我が家も、家の形や必要な収納など後から変えにくい部分は残し、一部の設備は採用を見送って予算を調整しました。
目標は単純に建築費を削ることではなく、住宅購入後も生活費、貯蓄、車、修繕などへ回せるお金を残すことです。
見積もりが変わるたびに、総予算、借入額、手元に残る現金、返済後の貯蓄額まで更新してください。
まとめ:家づくり資金計画
家づくりの資金計画は、銀行が貸してくれる金額から始めるのではなく、自分たちの暮らしから使える上限を決めるところから始めます。
- 家に使わず残す現金を先に決める
- 家計上限から総予算と必要借入額を組み立てる
- 借入可能額を住宅予算の上限にしない
- 資金計画書は見積もり変更のたびに更新する
我が家も約4,000万円まで借りられる結果でしたが上限まで借りず、一方で建築前に総額上限を明確にしていなかったことは反省点として残りました。
資金計画で確認したいのは「払えるか」だけではなく、「払った後に何が残るか」です。
土地や設備を具体的に選ぶ前に、家計上限、総予算、必要借入額、手元に残す現金を一度並べておくと、その後の判断がぶれにくくなります。
家計上限・総予算・借入額まで整理しても判断が残るなら、契約前にFPへ数字を確認してもらう方法があります。
マネーサファリはLINEから相談予約へ進めます。
住宅購入前の家計整理に