この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
「頭金を多く入れれば住宅ローンの利息は減る。
でも、家を買った直後に現金が足りなくなるのも怖い」と迷いますよね。
私も住宅ローンを決めるときは、毎月の返済額だけでなく、手元にいくら残すかを一緒に考えました。
頭金は多ければ多いほど正解ではありません。
諸費用や入居後の支出、生活防衛資金、修繕や車の買い替えなどに必要な現金を先に確保し、それでも余る資金から入れる考え方が無理をしにくいです。
ここからは、頭金を入れるメリットと頭金なしの注意点、住宅ローン控除との関係、手元資金を残す判断基準を整理します。
自分の家計なら頭金をどこまで入れるか、順番に考えられるように解説します。
- 頭金を入れるほど借入額と利息は減らしやすい
- 頭金なしでも手元資金ゼロで買う考え方とは別
- 諸費用・生活防衛資金・修繕費を先に残す
- 余剰資金で頭金と返済額を比べる
住宅ローンの頭金は入れない方がいい?まず比べたい4つの判断材料
住宅ローンの頭金を考えるときは、「いくら入れられるか」ではなく、「入れた後にいくら現金が残るか」までセットで見ることが大切です。
頭金を入れれば借入額を小さくできる一方、いったん住宅購入に使った現金は、生活費や急な支出へすぐ戻せません。
そのため、借入額・利息・手元資金・住宅ローンの商品条件の4つを比べて、自分の家計に合う位置を探します。
住宅ローンは頭金なしでも組めるが現金ゼロとは違う

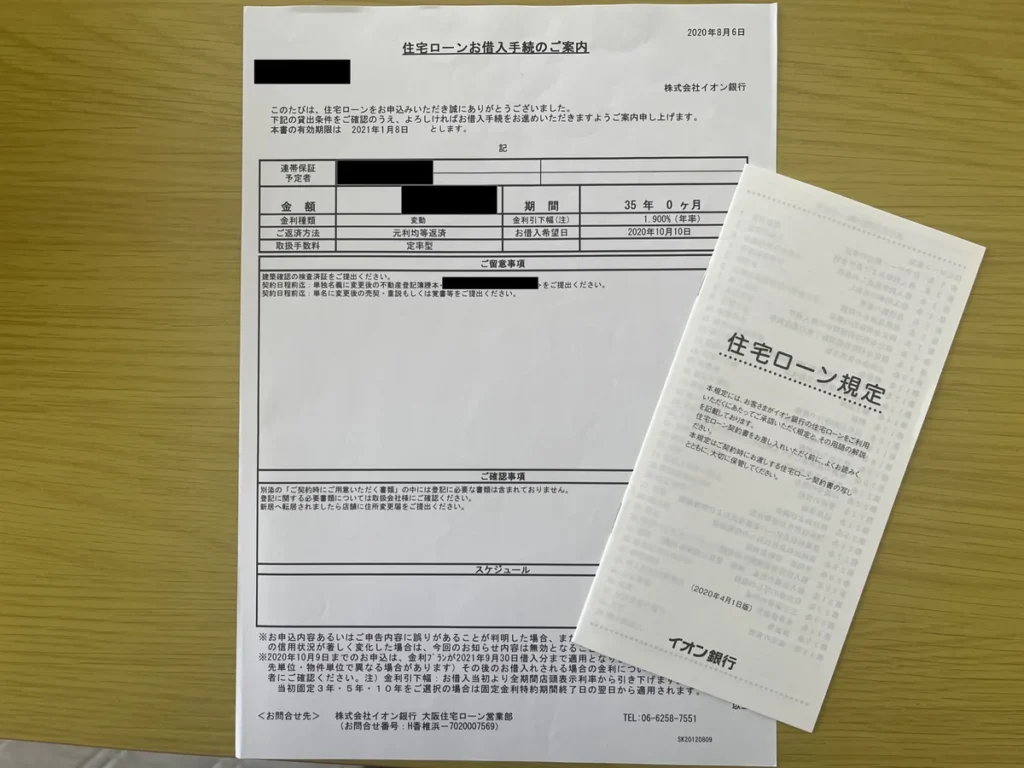
住宅ローンには、頭金を入れず住宅価格の多くを借りられる商品があります。
ただし、「頭金なしで借りられる」と「現金をほとんど持たずに家を買ってよい」は別の話です。
住宅金融支援機構のフラット35でも、借入額を住宅の建設費・購入価額で割った「融資率」を使い、9割以下と9割超で借入金利が異なる仕組みがあります(出典:住宅金融支援機構『融資率とは』)。
つまり、頭金を少なくすると手元資金を残しやすい反面、商品によっては金利などの条件が変わる可能性があります。
借入額が大きくなると、借入額に応じて決まる融資手数料などが増える商品もあるため、見るのは金利だけではありません。
購入から数年で住み替える可能性があるなら、売却代金より住宅ローン残高が大きくなりやすい点も確認しておきたいところです。
売却時に住宅ローンを完済するため自己資金が必要になるケースもあるので、頭金ゼロの影響は毎月返済額だけでは測れません。
また、家を買うときは住宅価格以外にも、登記、ローン、保険、引っ越し、家具・家電などの支出が重なります。
諸費用まで借りられるかどうかも金融機関や商品によって異なるため、頭金だけを先に決めない方が整理しやすいです。
借入れに含められる費用と現金で準備したい費用を分けて確認できます。
こちらの記事を参考にしてみてください。
住宅ローンの頭金を入れると利息と返済額は減る

頭金を入れる一番分かりやすい効果は、住宅ローンの借入額を小さくできることです。
同じ金利と返済期間なら、借入額が小さいほど毎月返済額と支払う利息は減ります。
たとえば、購入価格が同じでも頭金を500万円入れれば、その分だけ住宅ローンの元金を減らして返済を始められます。
ただし、減らせる利息だけを見て500万円を入れると、その後に必要な現金が足りなくなることがあります。
比較するときは、頭金を入れる案と入れない案で、毎月返済額だけでなく総返済額と手元に残る現金も並べてください。
| 項目 | 頭金を入れる | 頭金を入れない |
|---|---|---|
| 借入額 | 小さくなる | 大きくなる |
| 支払利息 | 減りやすい | 増えやすい |
| 毎月返済 | 下げやすい | 上がりやすい |
| 手元現金 | 減る | 残しやすい |
| 商品条件 | 有利な場合あり | 不利な場合あり |
頭金を100万円増やすと返済額がいくら変わるかは、金利や返済期間によって違います。
説明用に、35年返済・年1.5%・元利均等(毎月の返済額を一定にする方式)・ボーナス返済なしと仮定すると、3,500万円を借りた毎月返済額は約10万7,200円です。
頭金を500万円増やして借入額を3,000万円にすると、同じ条件なら毎月返済額は約9万1,900円になり、差は月約1万5,300円です。
この例では支払利息の差も約143万円ありますが、その代わり購入時に500万円の現金を使います。
この500万円を入れた後も十分な現金が残るのかまで見て、初めて頭金の効果と負担を比べられます。
実際の金利や融資手数料、保証料などは金融機関で異なるため、説明用の数字をそのまま自分の条件へ当てはめないでください。
自分の借入条件を入れて差額を確認してから判断すると分かりやすいです。
こちらの記事を参考にしてみてください。
住宅ローンの頭金を入れると損?控除だけでは決めない
「頭金を入れると住宅ローン控除が減るから損」と聞くことがありますが、控除額だけで頭金の得損は決まりません。
2026年の住宅ローン減税は、対象となる年末の住宅ローン残高の0.7%を所得税などから控除する仕組みで、住宅性能などに応じた借入限度額や控除期間があります(出典:国土交通省『住宅ローン減税』)。
頭金を多く入れて年末残高が小さくなれば、控除計算の対象となる残高も小さくなる可能性があります。
一方で、借入額を増やせばその分の利息も支払うため、「控除が増えるから借りた方が得」と単純にはいえません。
実際に受けられる控除額は、住宅の条件や入居年、所得税・住民税の負担額などでも変わります。
年末残高が大きければ必ず0.7%分を満額受け取れるわけではなく、対象となる借入限度額や納めている税額の範囲も関係します。
また、住宅ローン減税には適用要件があるため、契約前後に国土交通省や税務署などの最新情報を確認してください。
頭金を入れるか迷うときは、住宅ローン控除だけを独立して見るのではなく、支払利息、借入条件、手元資金を合わせて比較してください。
控除額だけを大きくするのではなく、控除が終わった後も無理なく返せる借入額かどうかまで確認します。
住宅ローン控除のために借入額を増やすなら、増える控除だけでなく追加利息と手元資金を同じ条件で比べます。
頭金より先に残したい生活防衛資金と購入後の現金

頭金を決める前に、住宅購入後も使える現金を別に確保しておきます。
最低限考えたいのは、生活防衛資金、購入時の諸費用、入居直後の家具・家電、数年以内に予定している大きな支出です。
生活防衛資金とは、収入が減ったり急な出費が出たりしたときに、生活を維持するための現金です。
必要額は家族構成、収入の安定性、毎月の固定費によって違うため、「何か月分なら必ず正解」と一律には決められません。
給与収入が1本だけの家庭と、収入源が複数ある家庭では、同じ生活費でも残しておきたい現金は変わります。
病気や休職時の保障、会社の制度、すぐ売却できる金融資産があるかなども、現金をどの程度持つかを考える材料です。
一方で、投資資産があっても相場が下がった時期に必ず希望額で現金化できるとは限らないため、直近で使うお金は分けて考えます。
さらに持ち家では、固定資産税、火災保険、設備交換、修繕など、住宅ローン以外の支出も続きます。
私自身も家を建てるときは、銀行から借りられる上限まで借りるのではなく、毎月無理なく返せる金額から借入額と頭金を考えました。
頭金も「多く入れるほどよい」とは考えず、毎月の返済負担と、家を建てた後に残したい現金の両方を見て決めています。
現在も繰り上げ返済を急いでいないのは、住宅修繕や設備交換、家電、車の買い替えなどに現金が必要になる可能性があるからです。
私も頭金は多ければ多いほどよいとは考えず、毎月返済と手元に残す現金の両方で決めました。
頭金を入れた後の現金が十分か自分だけで決めにくい場合は、住宅ローンだけでなく修繕や車、将来支出まで同じ家計で確認すると判断しやすいです。
マネーサファリでは住宅購入予算や住宅ローンをFPへオンラインで無料相談できます。
マイホームの維持費まで含めて現金を残す理由を確認したい方は、こちらの記事を参考にしてみてください。
住宅ローンの頭金は入れない方がいい人と入れた方がいい人の決め方
ここまでのポイントを自分の家計に当てはめると、頭金を入れない方がいいケースと、入れた方がいいケースが見えてきます。
「頭金ゼロか、できるだけ多く入れるか」の二択にはしません。
必要な現金を先に残し、その残額の範囲で頭金を調整すると、住宅購入後の資金不足を避けながら返済負担も比べられます。
頭金を入れない方がいいのは手元資金が薄くなる人

頭金を入れた後に、生活防衛資金や近い将来の支出をまかなう現金がほとんど残らないなら、無理に頭金を増やさない方が考えやすいです。
家を買った直後は、引っ越しや家具・家電の買い足しなど、想定より現金が出ていくことがあります。
車が生活に必要な家庭なら、車検や修理だけでなく、数年後の買い替えも家計に入れておきたい支出です。
共働きでも、育休や転職、働き方の変更などで一時的に世帯収入が下がる可能性があります。
こうした支出や収入変化へ対応できる現金まで頭金に回すと、住宅ローンの返済額は下がっても家計全体の余裕は小さくなります。
現金が足りず、後から車や家電の購入で別のローンを使うことになれば、住宅ローンで減らした利息だけでは家計全体の得失を判断できません。
住宅ローンより金利が高い借入れを追加する可能性まで考えると、購入直後の資金余力にはそれ自体の価値があります。
「貯金は少ないけれど家を買いたい」という段階なら、頭金額を決める前に住宅購入そのものの家計余力を確認する方が先です。
購入前に見直したい現金と家計を整理しています。
こちらの記事を参考にしてみてください。
住宅ローンの頭金で後悔しないための4ステップ
頭金は、余っている預金額から逆算するより、残すお金を先に決めてから考えると整理しやすいです。
私なら、次の4ステップで確認します。
- 諸費用と入居直後の支出
- 生活防衛資金
- 数年以内の大きな支出
- 余剰資金
1. 諸費用と入居直後の支出を先に確保する
最初に、住宅価格とは別に現金で必要になる費用を洗い出します。
諸費用を住宅ローンへ組み込める場合でも、すべてを借りるか、現金で払うかは別の判断です。
引っ越し、家具・家電、カーテン、外構の追加など、入居前後に必要な支出も見落とさないようにします。
ここで必要な金額を頭金候補の預金から先に外しておけば、契約後に現金が足りなくなるリスクを下げられます。
2. 生活防衛資金を住宅購入と別枠で残す
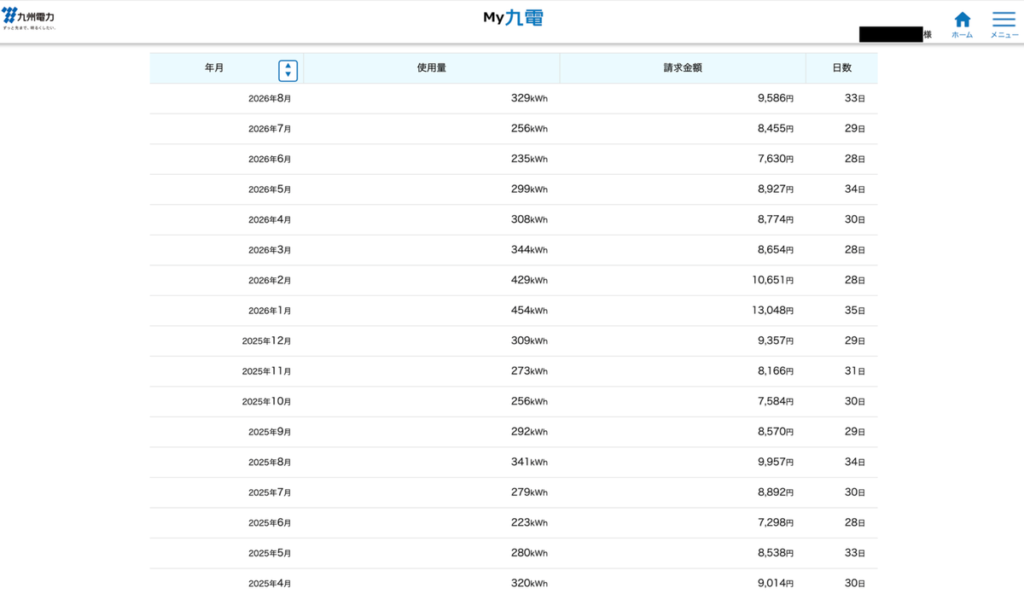
次に、住宅購入とは関係なく生活を守るための現金を残します。
収入が一時的に減っても住宅ローンと生活費を払えるか、急な医療費や家電故障があっても借入れを増やさず対応できるかを確認します。
必要額は家庭によって違うため、毎月の生活費、働き方、扶養家族、貯蓄以外の資産などから決めます。
頭金に使える預金と生活防衛資金を同じ口座残高として見ないことがポイントです。
3. 修繕・車・教育費など数年後の支出を置く

生活防衛資金とは別に、数年以内に予定している大きな支出も確認します。
持ち家の修繕、車の買い替え、教育費、家電交換など、時期がある程度読める支出は頭金を決める前に見積もれます。
私の場合、家を建てた当時は共働きで車を2台所有していたため、住宅ローンだけでなく車の維持費や買い替え費用も意識していました。
住宅会社から紹介されたFPへ相談したときも、住宅ローンだけでなく固定資産税、修繕費、車の買い替え、老後資金まで含めて家計を確認しています。
FP相談では住宅ローンだけでなく、固定資産税や修繕、車の買い替えまで一緒に確認しました。
修繕や車、教育費まで並べると、頭金へ回せる金額は家庭ごとに変わります。
マネーサファリなら、住宅ローンと将来支出を同じ家計としてFPへ相談できます。
住宅ローン以外にすでに借入れがある場合は、頭金とどちらを優先するかも金利や返済条件を見て分けて考えます。
借金と頭金の優先順位を詳しく確認したい方は、こちらの記事を参考にしてみてください。
4. 余剰資金だけで頭金と借入額を比べる
ここまで残すお金を差し引いて、初めて頭金へ回せる余剰資金が見えてきます。
その範囲で頭金を0円、100万円、300万円など複数パターンに分け、毎月返済額と総返済額を比較します。
金利条件が頭金の割合で変わる商品なら、その境目も確認してください。
頭金を増やしたことで金利が下がるなら効果は借入額の減少だけではないため、金融機関の条件を含めて試算します。
変動金利を選ぶ場合は、頭金を入れて元金を小さくすることが、将来の金利上昇時に利息負担を抑える方向にも働きます。
固定金利でも、借入額が小さければ毎月の固定支出を下げられるため、どの金利タイプでも借入額を減らす効果自体は残ります。
反対に、頭金を入れても金利条件が変わらず、手元資金が大きく減るなら、全額を入れない選択肢も残ります。
最後は「払える頭金」ではなく、「払った後も安心して暮らせる頭金」になっているかで確認します。
頭金の候補額が決まったら、次は同じ借入額・返済期間で金融機関ごとの条件を比べる段階です。
モゲチェックでは、入力した条件から住宅ローン候補を無料で診断・比較できます。
頭金を入れた方がいいのは返済負担を下げたい人
必要な現金を十分に残しても余剰資金があり、借入額を減らすことで家計に余裕が出るなら、頭金を入れる意味はあります。
特に、頭金を入れることで適用金利が有利になる商品では、借入額と金利の両方から返済負担を下げられる場合があります。
毎月返済額を下げて固定費を軽くしたい人や、退職時期までに住宅ローン残高を抑えたい人も、頭金を入れる効果を確認する価値があります。
ただし、預金があるから全額を頭金へ回す必要はありません。
住宅ローンの利息は確定的な負担ですが、手元現金には急な支出へすぐ対応できる価値があります。
どちらを優先するかは、金利だけでなく家計の余力と今後の予定で変わります。
頭金を入れても生活防衛資金と近い将来の支出を残せるなら、返済負担を下げる効果を比較しやすいです。
迷うなら返済額と家計全体を同じ表で確認する

頭金を決めきれないときは、住宅ローンだけの試算と家計全体の試算を分けないことが大切です。
頭金を100万円増やしたときに毎月返済額がいくら下がるかと、その100万円を手元に残したときに何へ備えられるかを同じ画面で比べます。
住宅ローンの返済表だけでは、固定資産税、修繕、車、教育費、老後資金などは見えません。
逆に、家計だけ見て住宅ローンの金利差や総返済額を確認しなければ、頭金を入れる効果も判断しにくくなります。
自分で試算する場合は、金利、返済期間、借入額を変えながら複数パターンを作り、住宅購入後の現金残高も横に書いてみてください。
第三者へ相談する場合も、「いくら借りられますか」だけでなく、「この頭金を入れた後に修繕や車の買い替えまで含めて家計が回るか」を確認すると目的がぶれにくいです。
私も家づくりの途中でFP相談を利用しましたが、提示された借入可能額をそのまま採用するのではなく、自分たちの家計で判断する材料として使いました。
住宅ローンは長く返すものなので、購入時点の預金残高だけではなく、その後の暮らしまで含めて頭金を決める方が納得しやすいです。
頭金をいくら入れるか迷うなら、返済額だけでなく購入後の現金、修繕、車、教育費まで同じ家計で確認しておくと判断しやすいです。
マネーサファリなら住宅ローンを含む家計をFPへオンラインで無料相談できます。
まとめ:住宅ローンの頭金は入れない方がいい?
住宅ローンの頭金は、入れない方がいい人もいれば、入れた方が家計に合う人もいます。
判断するときは、頭金を入れて減る利息と、頭金を入れずに残せる現金の両方を比べてください。
- 頭金を入れれば借入額・利息・毎月返済額を減らしやすい
- 頭金なしでも住宅購入後に必要な現金までゼロにしない
- 諸費用・生活防衛資金・近い将来の支出を先に確保する
- 残った余剰資金から頭金を決めて複数パターンを試算する
私なら、住宅ローンを早く減らすことだけを優先せず、家を持った後に必要な現金を確保してから頭金を考えます。
頭金をいくら入れるかに絶対の正解はありませんが、「入れられる額」ではなく「入れた後も無理なく暮らせる額」で決めると、購入後の後悔を減らしやすくなります。
頭金を入れた後の家計まで数字で確かめたい方は、マネーサファリで住宅ローンと将来支出をFPへ相談できます。
頭金額と借入希望額が固まり、どの住宅ローンを比較するか決めたい方は、モゲチェックで住宅ローン候補を確認できます。