この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンを調べると、ネット銀行の低い金利が魅力に見える一方で、「対面で相談できないまま進めて大丈夫かな」「審査や書類のやり取りで困らないかな」と気になりますよね。
注文住宅では、さらに土地代や着工金、中間金など、建物が完成する前の支払いがあるため、つなぎ融資や分割融資に対応できるかも重要です。
ネット銀行だから避けた方がよいわけではありませんが、金利だけで決めると、あとから手続きの手間や資金調達の条件に気づくことがあります。
この記事では、住宅ローンをネット銀行で組むデメリットを整理し、注文住宅で後悔しないために、店舗型銀行と何を比べればよいのかを私の家づくりの経験も交えて解説します。
- ネット銀行の住宅ローンで後悔しやすい条件
- 対面相談・審査・書類対応で確認したいこと
- 注文住宅で重要なつなぎ融資と分割融資
- 店舗型銀行と金利以外も含めて比べる方法
住宅ローンでネット銀行を選ぶデメリットと後悔しやすい点
ネット銀行の住宅ローンは、Webで手続きを進めやすく、金利が低めに設定されている商品もあります。
一方で、注文住宅では「借りられるか」だけでなく、「必要な日に必要な資金を用意できるか」まで確認しないと、建築スケジュールに合わないことがあります。
ここでは、ネット銀行を検討するときに先に確認したいデメリットを、金利以外の条件から見ていきます。
ネット銀行の住宅ローンで後悔しやすいのは金利以外の条件
ネット銀行で後悔しやすいのは、金利の低さを優先し、相談方法や融資時期、必要書類などを後から確認するケースです。
住宅ローンは長く返す商品なので、0.1%単位の金利差が気になるのは当然だと思います。
ただし、注文住宅では土地の決済や着工金などが先に発生し、住宅ローン本体が実行される時期と支払いが合わないことがあります。
その場合、別につなぎ融資を組めば利息や手数料が発生し、金利だけで比べた印象とは総コストが変わります。
また、書類を自分でそろえる範囲や問い合わせ方法が合わないと、金額以外の負担も感じやすくなります。
後悔につながりやすいのは、申込み後に初めて「この支払いには使えない」「この書類が必要」と分かる場面です。
とくに土地を先に買う場合は、土地決済と建物完成で資金が必要になる時期が分かれるため、建売住宅と同じ感覚では進めにくくなります。
逆に、必要な融資時期と手続き方法が自分に合っていれば、ネット銀行のWeb完結型の仕組みは大きなデメリットにならないこともあります。
ネット銀行のデメリットは「金利が低い代わりに損をする」ことではなく、自分の家づくりに合わない条件を見落としやすいことです。
対面相談できないネット銀行は自分で確認する場面が増える
店舗を持たないネット銀行では、申込みや書類提出をWeb中心で進める商品が多く、来店せず手続きできるのは便利です。
一方で、対面で資料を見ながら質問したい方は、電話やチャットだけで疑問を解消できるかを先に確認した方が安心です。
特に注文住宅は、土地と建物の契約書、建築確認関係の書類、見積書など、建売住宅より確認事項が増えやすいです。
住宅会社がどこまで銀行との間に入ってくれるのか、追加書類が出たとき誰へ確認するのかも決めておくと進めやすくなります。
申込み前には、問い合わせ方法、対応時間、書類の提出方法、審査状況の確認方法を一度まとめて見ておくと安心です。
平日に電話しにくい働き方ならWebやチャットが便利ですが、複雑な条件を一度に説明したいなら対面の方が合うこともあります。
「店舗があるか」だけではなく、自分が困りそうな場面で実際に使える相談手段があるかを基準にした方が判断しやすいです。
ただし、「ネット銀行は対面相談できない」と一括りにはできません。
ドコモSMTBネット銀行のように対面相談コースを用意し、土地先行プランやつなぎ融資を案内している例もあります(出典:ドコモSMTBネット銀行「お借入れ条件・返済方法」)。
銀行名ではなく、利用する商品や申込コースまで見て比較するのがポイントです。
対面相談が必須ではなく、複数の銀行を横断して候補を整理しながら疑問点も確認したい方は、モゲチェックを比較の入口に使う方法があります。
住宅ローン診断とアドバイザーへのメッセージ相談は無料で利用できます。
ネット銀行の住宅ローン審査は書類不備と日程に注意

「ネット銀行は審査が厳しい」「審査が早い」といった説明を見かけますが、金融機関ごとの審査基準は公開されていない部分が多く、一律には判断できません。
実際に気をつけたいのは、事前審査の目安日数だけではなく、本審査、追加書類、契約、融資実行までを通した日程です。
注文住宅では建築途中でも契約内容や金額が動くことがあるため、変更後の見積書などを求められる可能性も考えておきたいところです。
審査中に確認したいのは、今どの段階にいるか、追加書類があるか、融資実行予定日に間に合う見込みがあるかの3点です。
メール通知だけで進む場合は見落とさないようにし、住宅会社にも審査結果が必要な期限を共有しておくと動きやすくなります。
また、事前審査に通っていても、本審査では物件資料など確認範囲が増えるため、同じ日数で終わる前提にしない方が安全です。
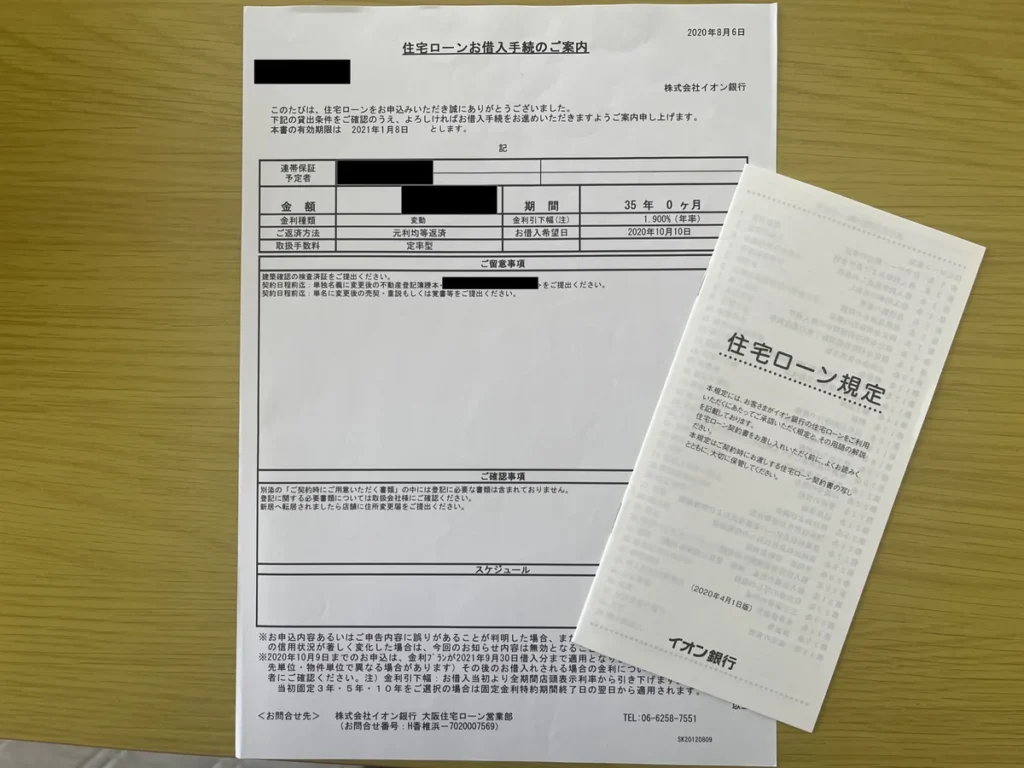
私が2020年にイオン銀行へ申し込んだときは、事前審査が当初案内された1〜2週間を超え、結果が出るまで1か月以上かかりました。
本審査も5月下旬に申し込み、結果が分かったのは8月上旬です。
当時は新型コロナの影響があったと住宅会社から説明されており、ネット銀行だから遅かったと判断できる体験ではありません。
私は「審査に落ちたから連絡が遅いのでは」と不安になりました。審査日数だけでなく、途中で確認できる窓口も見ておくと安心です。
審査の速さは事前審査の表示日数だけで決めず、本審査・追加書類・融資実行までを一続きで確認します。
審査後に別の銀行へ変更できるか、変更するならいつまでに動くべきかも整理しておくと選択肢を残しやすいです。
住宅ローンの審査後に銀行を変更する場合の注意点はこちらの記事を参考にしてみてください。
ネット銀行の住宅ローンはつなぎ融資の対応差が大きい
注文住宅でネット銀行を検討するなら、つなぎ融資や分割融資への対応は早めに確認したい項目です。
つなぎ融資とは、住宅ローン本体が実行される前に必要な土地代や着工金、中間金などを一時的に借りる仕組みです。
2026年9月時点では、たとえばPayPay銀行は、先行融資・分割融資を行わず、つなぎ融資が必要な場合は提携金融機関を紹介すると案内しています(出典:PayPay銀行「【住宅ローン】土地代金や中間金・着工金などの先行融資や分割融資はできますか。できない場合、つなぎ融資はできますか。」)。
一方、ドコモSMTBネット銀行には土地購入時と建物完成時の2回に分けて実行する土地先行プランがあり、申込経路など一定の条件では着工資金・中間資金向けのつなぎ融資も扱っています(出典:ドコモSMTBネット銀行「お借入れ条件・返済方法」)。
この違いを見ると、「ネット銀行はつなぎ融資が使えない」と決めつけるのではなく、銀行と商品、申込経路ごとに確認する必要があることが分かります。
さらに、つなぎ融資を紹介してもらえる場合でも、住宅ローン本体とは別の審査や契約になることがあります。
そのため、「紹介先があるから大丈夫」で終わらせず、利用できる支払い、融資回数、金利、手数料、返済方法まで確認したいところです。
建築会社の請求日より融資実行が後になると資金が間に合わないため、費用の安さより先に日程が成立するかを見る必要があります。
私自身も注文住宅を建てたとき、建物完成前の支払いに備えるため、住宅会社側から案内されたシアーズファイナンスのつなぎ融資を利用しました。
当時の契約関係を現在確認できていないため、住宅会社との提携関係までは断定できませんが、住宅ローン本体とは別に「完成前のお金」を考える必要があった経験です。
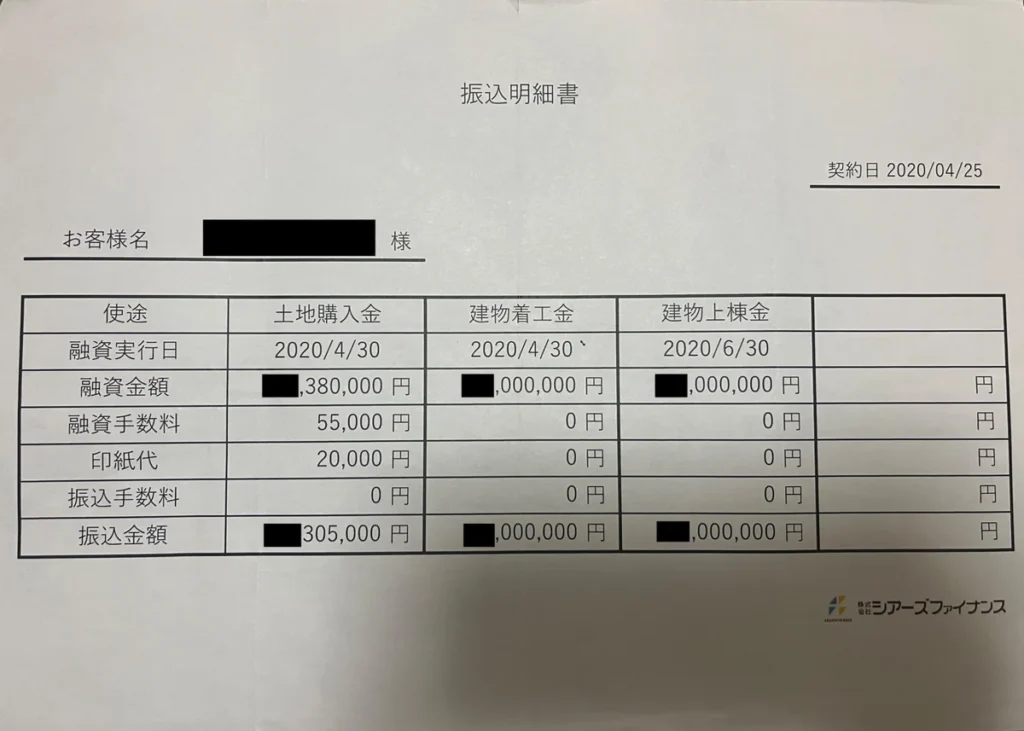
注文住宅では、住宅ローンの金利比較より先に、土地・着工・中間金の支払日に資金を用意できるか確認することが大切です。
つなぎ融資の金利や手数料、分割融資との違いまで詳しく比較したい方はこちらの記事を参考にしてみてください。
PayPay銀行を候補にしている方は、現在のつなぎ融資の仕組みをこちらの記事を参考にしてみてください。
低金利でも手数料と団信を含めた総コストで差が変わる
住宅ローンを比較するときは、表示金利だけでなく、融資事務手数料、保証料、団信、つなぎ融資の費用まで同じ条件で並べます。
団信は団体信用生命保険のことで、返済中に死亡や所定の状態になった場合に住宅ローン残高が保障される仕組みです。
保障を厚くすると金利が上乗せされる商品もあり、同じ表示金利でも最終条件が変わることがあります。
注文住宅でつなぎ融資を別に利用する場合は、その利息や事務手数料も住宅ローン選びに伴うコストとして見ておきたいです。
さらに、金額には表れにくいものの、書類をそろえる時間や問い合わせのしやすさも、あなたにとっての負担になります。
金利差が小さいときほど、数十年の返済額だけでなく、借りるまでに必要な費用と手間を一緒に比べた方が納得しやすいです。
比較するときは、住宅ローン本体の総返済額と、借入時に必要な諸費用を分けて計算すると見落としを減らせます。
注文住宅なら、そこへつなぎ融資や分割融資に伴う費用を足し、入居までに現金で払う金額も別にしておくと分かりやすいです。
ネット銀行の表示金利が低くても、あなたの条件で適用される金利や団信の上乗せが同じとは限らないため、最終条件で比較します。
注文住宅の住宅ローンでネット銀行のデメリットを避ける比較方法

ネット銀行を候補から外す必要はありません。
大切なのは、店舗型銀行と同じ条件で比べたうえで、あなたの注文住宅の支払日程に合うかを確認することです。
ここからは、金利だけに寄らずに候補を絞るための比較順を整理します。
住宅ローンはネット銀行と店舗型を6項目で比較する
最初に、ネット銀行と店舗型銀行を同じ項目で並べます。
店舗型だから必ず相談しやすい、ネット銀行だから必ず安いと決めず、実際に申し込む商品条件で比べるのがポイントです。
| 比較項目 | ネット銀行で確認 | 店舗型で確認 |
|---|---|---|
| 適用金利 | 優遇条件まで | 優遇条件まで |
| 諸費用 | 手数料・団信 | 保証料・手数料 |
| 相談方法 | Web・電話・対面 | 窓口・Web・電話 |
| 審査 | 連絡方法・日程 | 担当者・日程 |
| 注文住宅 | 分割・つなぎ | 分割・つなぎ |
| 手続き | 自分で行う範囲 | 支援される範囲 |
比較表を作ると、金利ではネット銀行が有利でも、注文住宅の資金調達や相談方法では別の銀行が合う、といった違いが見えやすくなります。
ここで大切なのは、ネット銀行と店舗型銀行を別々の基準で評価しないことです。
同じ借入額、同じ返済期間、同じ団信の保障範囲にそろえないと、見かけ上の金利差だけが大きく見えることがあります。
ネット銀行と店舗型を同じ条件で並べても候補が絞りにくい場合は、モゲチェックで自分の条件に合う住宅ローン候補をまとめて確認できます。
ネット銀行・メガバンク・地方銀行などを横断して比較できます。
また、注文住宅では融資実行の回数が違えば諸費用も変わるため、住宅ローン本体だけでなく完成前の資金まで同じ表に入れます。
住宅ローンをどこで借りるか、複数行を同じ軸で比較したい方はこちらの記事を参考にしてみてください。
注文住宅はつなぎ融資と分割融資から借入先を絞る
注文住宅では、銀行の金利表を見る前に、住宅会社から支払い予定を確認するのがおすすめです。
最低でも、土地の決済、着工金、中間金、完成時の残金について、支払日と金額を並べます。
- 土地購入から完成までの支払日と金額を出す
- 自己資金で払う範囲と借りる範囲を分ける
- 各銀行がその日までに融資できるか確認する
- つなぎ融資・分割融資を含む総費用を比較する
この順番なら、住宅ローンの金利が低くても支払日に間に合わない商品を早い段階で外せます。
自己資金で着工金まで払う予定でも、家具家電や外構、引っ越し費用まで使い切らないよう、入居後に残す現金も決めておきたいです。
資金が足りない部分だけをつなぎ融資で借りられるか、融資回数を減らせるかまで確認すると、必要以上の利息や手数料を抑えやすくなります。
住宅会社へ支払条件を相談できる場合もあるため、銀行選びだけで解決しようとせず、支払時期そのものを確認する方法もあります。
反対に、つなぎ融資を使わなくても土地先行融資や分割融資で対応できるなら、別契約の費用を減らせる可能性があります。
ただし、融資回数や担保設定、手数料は商品によって異なるため、「分割融資なら必ず安い」とは考えない方がよいです。
注文住宅では、住宅ローンの借入額より先に、建築会社へいつ・いくら支払うかを確認します。
審査と融資実行は引き渡し日から逆算する

候補の銀行が決まったら、引き渡し日から逆算して審査と契約の日程を確認します。
事前審査が数日で終わっても、本審査に必要な書類がそろわなければ次へ進めません。
注文住宅では、土地の契約、建築確認、工事請負契約、追加変更などで必要書類が増えることがあります。
住宅会社にも、いつまでにローン承認が必要か、融資実行日はいつか、銀行との連携をどこまで対応してもらえるかを確認しておきます。
また、複数行を比較するなら、候補を切り替える期限も決めておくと、直前になって慌てにくくなります。
事前審査を申し込む時期、本審査へ進む時期、契約手続きを終える時期、融資実行日を1本の予定表にすると抜けが見つけやすいです。
審査結果が出るまでの日数だけでなく、土地や建物の契約書がいつそろうかも日程に影響します。
注文住宅では住宅会社側の工程変更もあり得るため、予定がずれた場合に銀行へ何を連絡するかも確認しておくと安心です。
銀行変更の判断が引き渡し直前になるほど、再審査や契約手続きの日程に余裕がなくなるためです。
ネット銀行が向く人と店舗型銀行が向く人を分けて考える
ネット銀行が合いやすいのは、Webでの書類提出に抵抗がなく、自分で必要条件を確認しながら進められる方です。
住宅会社の担当者と連携し、支払日程や必要書類を自分でも管理できるなら、来店不要の手続きはむしろ使いやすいと思います。
一方、複雑な資金計画を対面で確認したい方や、書類の不足をその場で相談しながら進めたい方は、店舗型銀行も含めて比べた方が安心です。
ただし、対面相談コースを持つネット銀行もあるため、銀行の分類だけで向き不向きを決める必要はありません。
店舗型銀行でもWeb手続きが中心の商品はありますし、担当者が付いてもすべての書類を代わりに準備してくれるわけではありません。
自分で進められる範囲と、誰かに確認したい範囲を先に分けておくと、銀行名よりも相性を判断しやすくなります。
共働きで来店時間を取りにくい家庭なら、オンライン中心の方が結果的に負担が少ないケースもあると思います。
- Web手続きを自分で進められるか
- 注文住宅の支払日程に対応できるか
- 困ったときの相談方法が合っているか
- 住宅会社との連携範囲を確認できるか
私なら金利差がわずかなら、質問したいときに確認できて、建築スケジュールへ無理なく合わせられる方を選びます。
金利差だけでなく手間まで含めて総コストを比べる

最後は、候補を2〜3行に絞り、同じ借入額と返済期間で総コストを比べます。
住宅ローン本体の金利と手数料だけでなく、注文住宅ならつなぎ融資の費用、団信の上乗せ、必要な自己資金も入れます。
そのうえで、手続きにどれだけ時間を使うか、問い合わせがしやすいかも確認します。
比較表には、最終的に適用される金利、事務手数料、保証料、団信、完成前の融資費用、自己資金の6項目を最低限入れます。
金利が将来変わるタイプなら、現在の返済額だけでなく、金利が上がった場合でも家計に余裕が残るかも別に試算したいところです。
比較結果を一度紙や表に落とすと、「安いと思っていた銀行」と「自分に合う銀行」が同じかどうかを見直しやすくなります。
金額が少し安くても、必要書類や日程管理が自分に合わず、仕事や家づくりの打ち合わせと両立できないなら、その差だけで決める必要はありません。
住宅ローンは「一番低い金利」を探すより、「自分の家づくりで最後まで無理なく実行できる条件」を探す方が失敗を減らせます。
住宅ローンの候補を一度整理したい場合は、比較サービスの特徴と注意点を知ったうえで使う方法もあります。
モゲチェックの無料診断で分かることやデメリットを確認したい方はこちらの記事を参考にしてみてください。
まとめ:住宅ローンのネット銀行のデメリット
ネット銀行の住宅ローンは、低金利やWeb手続きに魅力がある一方、注文住宅では融資時期や相談方法まで含めた相性確認が欠かせません。
特に、つなぎ融資や分割融資が必要な家づくりでは、住宅ローン本体の金利だけを比べても判断しきれないことがあります。
- ネット銀行は金利だけでなく相談方法と手間も比べる
- 審査は本審査から融資実行までの日程で確認する
- 注文住宅はつなぎ融資・分割融資の可否を先に見る
- 手数料・団信・つなぎ費用を含む総コストで比べる
- ネット銀行と店舗型銀行を同じ条件で2〜3行比較する
私なら、まず住宅会社から土地・着工・中間金・完成時の支払日を出してもらい、その日程に対応できる銀行だけを候補に残します。
そのうえで金利、諸費用、団信、相談方法を同じ表に並べれば、ネット銀行の安さを生かしつつ、注文住宅ならではの見落としも減らしやすくなります。
記事で確認したつなぎ融資や支払日程の条件を整理したうえで、候補銀行を広げて比較したい場合は、モゲチェックの無料診断が使えます。
診断結果だけで決めず、注文住宅の融資時期は各金融機関へ最終確認してください。
各銀行を横断して比較