この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
注文住宅の契約や打ち合わせが進むほど、「ここまで決めたのに予算を超えた」「何を削ればいいか分からない」と迷いやすくなります。
「解約して家づくり自体を諦めるべきか」と考えることもあります。
予算オーバーは、金額だけを見てすぐ解約するのではなく、まず増えた原因と、住宅ローン返済後も家計に余力が残るかを分けて確認するのが先です。
そのうえで、後から変えにくい部分を残しながら減額します。
それでも生活費や貯蓄を守れないなら、借入額を増やして押し切るより、床面積や土地、住宅会社を含めて計画を小さくするところまで戻ります。
この記事では、注文住宅の予算オーバーで削るところ、1000万円近く超えた場合の考え方、契約後に解約を検討するときの確認順を整理します。
- 予算オーバーは増えた原因と返済後の生活余力を分けて確認する
- 1000万円規模ならオプション削減だけでなく計画縮小まで戻る
- 削るところは後から変えられるかを基準に優先順位をつける
- 解約前は契約書と精算額を確認し金額だけで決めない
注文住宅の予算オーバーは原因と生活余力で判断する
注文住宅の予算オーバーが分かったら、最初に「いくら超えたか」だけで判断しません。
見積もりから漏れていた費用なのか、打ち合わせで希望を追加したのか、そもそもの総予算が家計に合っていなかったのかで、戻るべき場所が違うからです。
まず超過分を分解し、減額で吸収できる範囲なのか、計画そのものを見直す規模なのかを切り分けます。
注文住宅の予算オーバーは原因を3つに分ける
予算オーバーの原因は、大きく「見積もり外の費用」「希望や仕様の追加」「最初の資金計画とのズレ」に分けると整理しやすいです。
同じ300万円の超過でも、キッチンや造作家具など自分たちで追加した300万円と、地盤改良や外構など当初見込んでいなかった300万円では対処が変わります。
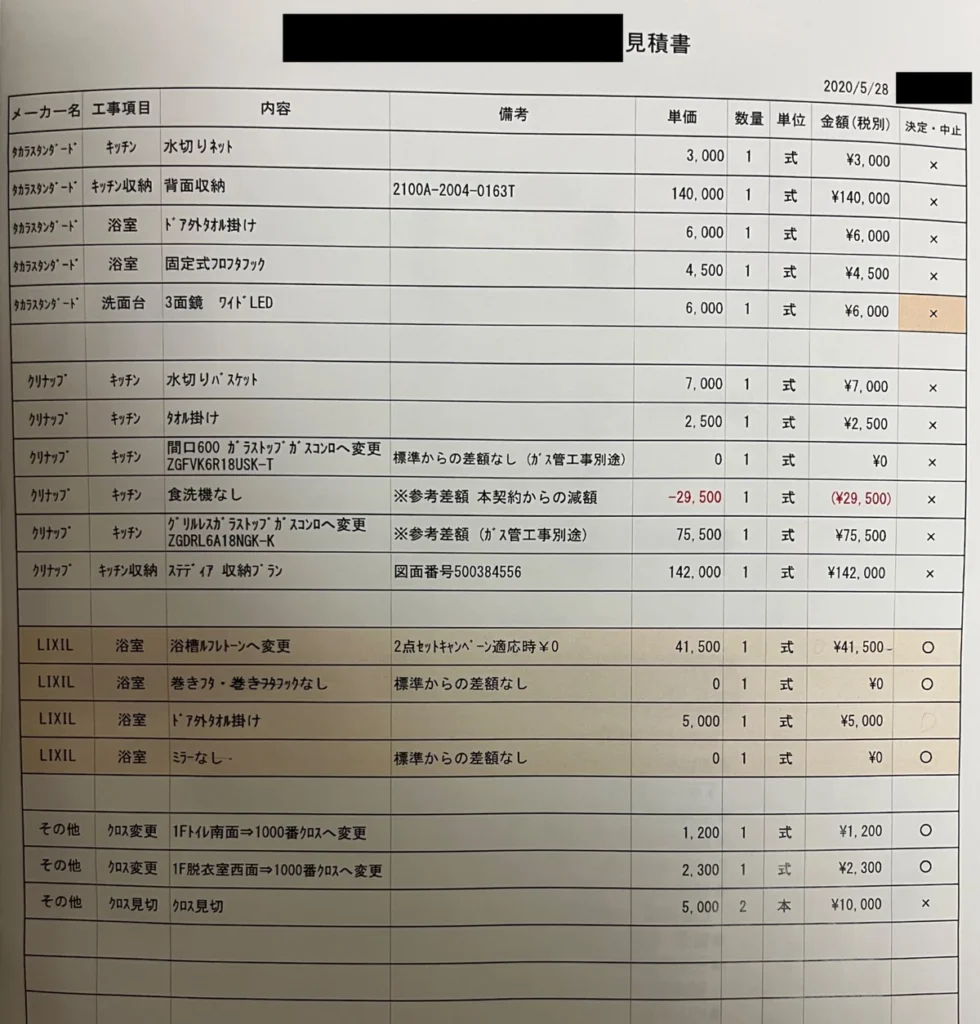
まずは現在の見積書と最初の資金計画を並べ、増えた項目に印を付けてください。
見積もりに最初から入っていなかった費用は、削る対象ではなく「本来必要だった費用」の可能性があります。
一方、打ち合わせ中に増えたオプションは、必要性や代替案を見直せる余地があります。
私も家づくりを始めた当初は、土地と建物で約2,500万円を考えていました。
ただ、付帯工事、地盤改良、外構、諸費用、家具家電まで十分に積み上げた予算ではありませんでした。
実際には地盤改良だけで約80万円かかり、金額以上に「ほかにも想定外が出るのではないか」と不安になった経験があります。
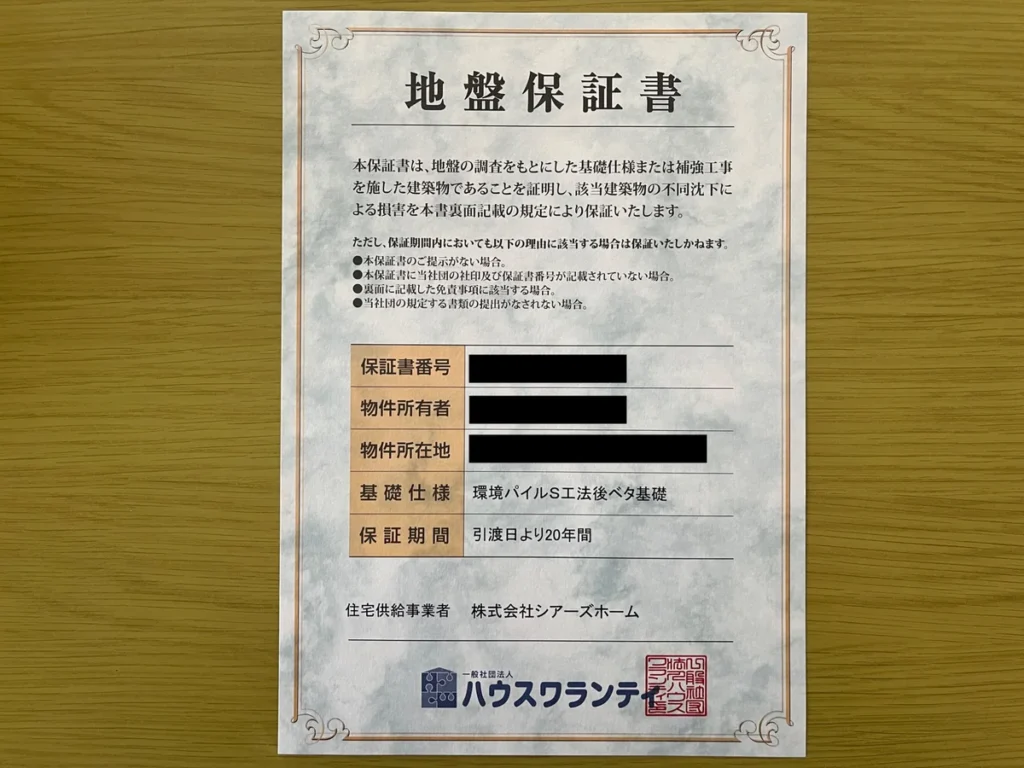
最初の予算から増えた金額は約800万円でしたが、これは最終住宅総額ではなく、当初の約2,500万円から増えた金額として記録しています。
追加費用をどこまで最初から予算へ入れるか整理したい場合は、見落としやすい費用を先に確認できるので、こちらの記事を参考にしてみてください。
地盤改良が見積もりへ入る時期や、費用が出たあとに何を確認するか迷っている場合は、追加費用の原因を切り分けやすくなるので、こちらの記事を参考にしてみてください。
予算オーバー分は確定費用・未確定費用・希望追加に分ける
予算オーバーを正しく見るには、現在の見積総額だけでなく、これから金額が動く費用まで分けておきます。
すでに契約や発注が済んで金額がほぼ確定している費用と、地盤改良や外構のように条件次第で変わる費用を同じ扱いにすると、どこまで削ればよいか分かりにくくなります。
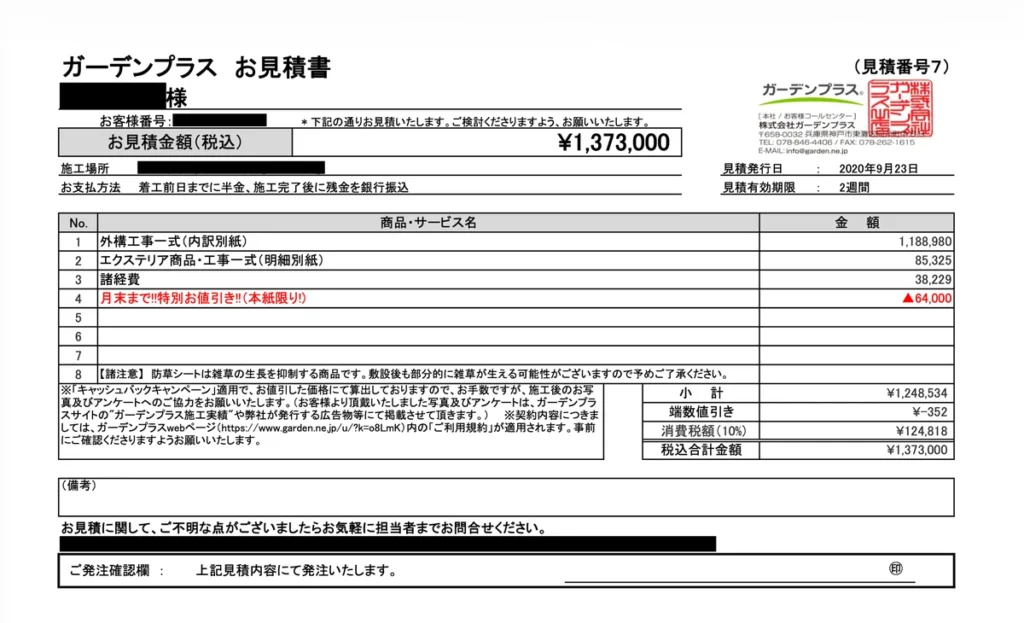
さらに、キッチンのグレードアップや造作、設備追加など、自分たちの希望で増えた費用は別列にします。
私なら「確定」「未確定」「希望追加」の3つに分け、未確定費用を0円に戻して帳尻を合わせることはしません。
金額がまだ決まっていないだけで、将来必要になる可能性が高い費用を消すと、打ち合わせ上は予算内でも入居までの総額では再びオーバーするからです。
また、住宅会社の見積もりに入っていない家具家電、引っ越し、火災保険、登記や住宅ローン関係の諸費用も、家づくり全体では支出です。
建物見積もりだけを減らすのではなく、入居までに払う総額と、入居後に残したい現金を同じ表で確認します。
この整理をすると、削るべきなのが希望追加なのか、予備費不足なのか、そもそもの総予算設定なのかが見えやすくなります。
注文住宅で予算オーバーが1000万円なら仕様削減だけで戻さない
注文住宅で予算オーバーが1000万円近くまで広がった場合は、設備や内装を少しずつ削るだけで元へ戻そうとしないほうが整理しやすいです。
1000万円という数字だけで建築を諦める基準にはできませんが、当初計画から何が変わった結果なのかを確認し、家づくりの前提まで戻る必要がある規模かを考えます。
たとえば、延床面積が大きくなった、土地価格が上がった、造成や地盤改良が増えたなど、根本原因はさまざまです。
住宅会社の想定価格帯が合っていない場合もあり、原因が残ったままでは小さな減額を積み重ねても限界があります。
| 主な原因 | 戻る場所 | 先に確認すること |
|---|---|---|
| オプション増 | 仕様選択 | 後回しできるか |
| 面積・間取り | 設計計画 | 必要な広さか |
| 土地・造成 | 土地条件 | 家との総額 |
| 借入前提の超過 | 資金計画 | 返済後の余力 |
大きな超過では「削れる物を探す」より、「この土地、この広さ、この住宅会社の組み合わせで予算内へ戻るのか」を先に確認します。
仕様を大幅に落としても予算内にならないなら、床面積、建物形状、土地条件、住宅会社や商品プランまで戻る方法があります。
そのほうが、必要な性能や暮らしやすさを無理に削らずに済むことがあります。
反対に、1000万円増えても、自己資金と返済計画に十分な余力がある家庭もあります。
教育費や車、修繕など将来支出を含めても無理がないなら、超過額だけで中止を決める必要はありません。
1000万円の超過を、たとえば50万円の設備変更を20個やめる感覚で埋めようとすると、本当に必要な物まで細切れに削ることになりかねません。
超過の中心が建物面積や土地価格なら、原因と同じ大きさの単位で見直したほうが判断しやすいです。
反対に、当初予算が単に希望的で、必要費用を入れた時点で1000万円増えたのであれば、減額だけでなく「使ってよい総予算」を作り直す必要があります。
ここで見るべきなのは「1000万円は高いか」ではなく、「その1000万円を払った後の生活が守れるか」です。
予算を大きく増やしても生活に余力が残るか自分たちだけで判断しにくい場合は、マネーサファリでFPに住宅購入予算と家計を相談できます。
借入額を増やす前に、将来支出まで含めて確認したいときの判断材料になります。
注文住宅の予算で削るところは後から変えられるかで分ける
注文住宅の予算で削るところを決めるときは、金額が大きい順ではなく「完成後に変えやすいか」で分けると判断しやすいです。
家具、家電、植栽、物置、カーポートなどは、入居後に追加や買い替えができるものがあります。
一方、間取り、窓の位置、構造に関わる部分、壁や床の下地などは、完成後に変えると工事範囲が大きくなりやすい部分です。
断熱や防水、耐震など住宅の基本性能に関わる項目は、単に高いから削るのではなく、法令や住宅会社の標準仕様、希望する性能との関係を確認してから判断します。
私の家づくりでも、追加費用が増えたときに妻と採用するものと見送るものを整理しました。
Z空調、太陽光発電、シーリングレス工法、高耐久シーリング材などは見送りましたが、平屋という形、約30坪の広さ、回遊動線、必要な収納は残しました。
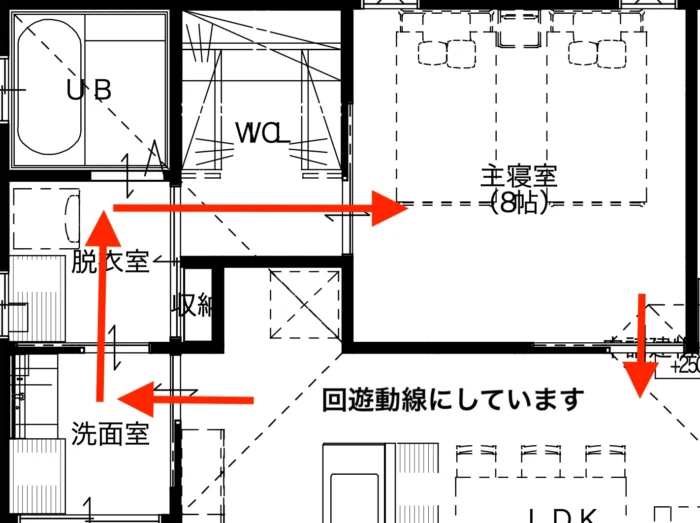
当時はオートンイクシードへの変更が約15万円と聞いていましたが、今振り返ると将来の外壁メンテナンスまで考えて採用してもよかったと感じています。
この経験からも、目先の減額だけでなく、後から変えにくい部分と将来の維持費まで一緒に見たほうが判断しやすいと思います。
- 入居後に追加できる物は後回し候補にする
- 面積や間取りは減額効果と暮らしへの影響を一緒に見る
- 基本性能は金額だけで下げず必要条件を確認する
- 維持費が変わる仕様は建築費だけで比較しない
建物価格を下げる具体的な順番まで確認したい場合は、削りやすい項目と注意点をまとめているので、こちらの記事を参考にしてみてください。
借りられる額ではなく返済後に残る生活費で判断する
予算を削ってもまだ超えるとき、住宅ローンの借入額を増やせば計算上は建てられることがあります。
ただし、住宅ローン審査で借りられる金額と、長く返しながら生活できる金額は同じではありません。
私も住宅ローン審査では約4,000万円まで借りられると言われましたが、当初の土地と建物の予算が約2,500万円だったため「多すぎる」と感じました。
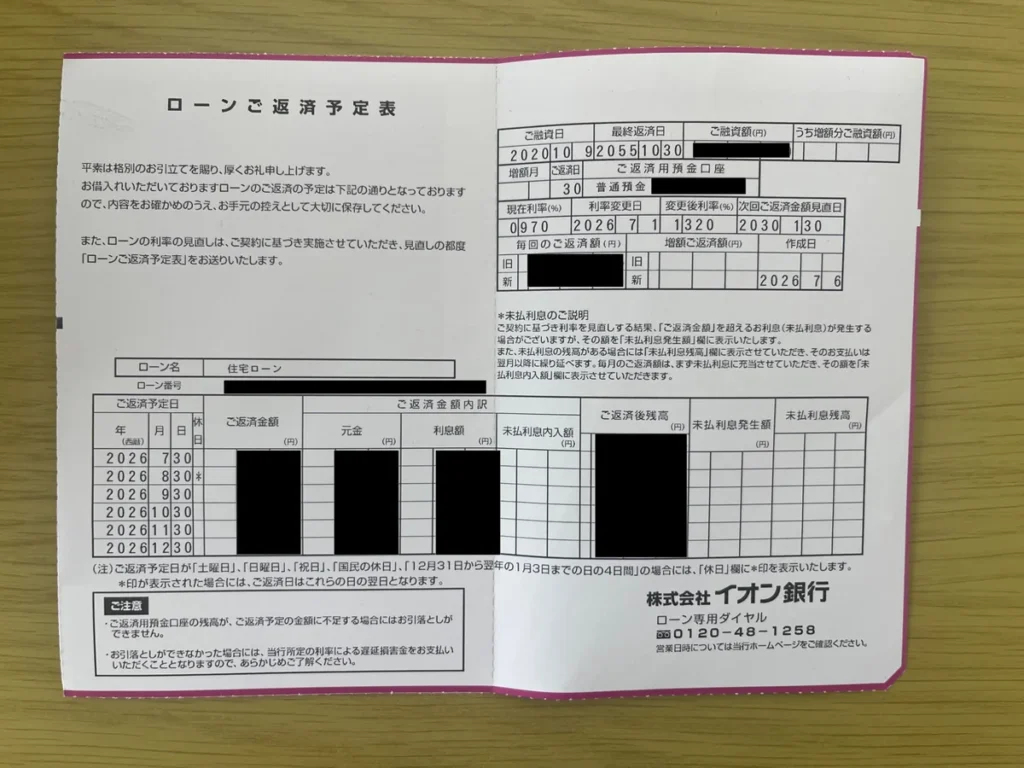
車2台の維持費、固定資産税、火災保険、住宅修繕、設備や家電の交換も必要になるため、審査上の上限まで借りる考えにはなりませんでした。
予算オーバーを借入増額で埋める前に、住宅ローン返済後の生活費、毎月残したい貯蓄、教育費、車、固定資産税、保険、修繕費などを同じ家計表へ入れます。
その結果、生活費を切り詰め続けないと返せない、貯蓄をほとんど残せない状態なら注意が必要です。
予定している教育費や車の買い替えとも両立しないなら、建築予算を増やすより計画を小さくするほうを先に検討します。
返済額だけでなく、住宅購入後に現金がどれだけ残るかも確認します。
住宅ローン返済が始まると、固定資産税や保険、修繕、設備交換など、賃貸時にはなかった支出も加わります。
毎月返せるように見えても、貯金をほぼ使い切って入居する計画では、故障や車の買い替えなどが重なったときに再び借入へ頼る可能性があります。
予算オーバーを解消した結果として手元資金までなくなるなら、その減額案は家計全体では解決になっていないと考えます。
返済後の生活費や教育費、修繕費まで含めて住宅費の上限を決めにくい場合は、マネーサファリでFPに家計と住宅ローンをまとめて相談できます。
今の予算で進めても生活に無理がないか、具体的な数字で整理したい人に向いています。
家計と住宅ローンをまとめて確認
手元資金が少ない状態でどこまで住宅費へ回してよいか迷う場合は、購入後に残す現金と家計の見直し順が分かるので、こちらの記事を参考にしてみてください。
注文住宅の予算オーバーで諦める・解約を考える順番
減額しても家計の余力を守れないなら、「今の計画を続けること」を前提にしないほうがいいです。
ただし、家づくりを諦めることと、現在の土地・間取り・住宅会社との計画を見直すことは別です。
契約前なら計画縮小や比較へ戻り、契約後なら変更できる範囲と解約時の精算を確認してから判断します。
まず今の計画を続けられる金額まで戻せるか確認する
予算オーバーが分かったときは、最初から「解約する・しない」の2択にしないほうが整理しやすいです。
まず、現在の契約や計画を続けるために、どこまで金額を戻す必要があるかを出します。
次に、後から追加できる設備や外構を外し、不要なオプションを戻し、面積や建物形状の見直しでどこまで減額できるかを住宅会社へ確認します。
それでも戻らなければ、土地条件や住宅会社の商品プランまで含めて計画を組み直す段階です。
順番に意味があるのは、削りやすい物から切っていけば必ず正解になるからではありません。
小さな減額で済む問題なのか、そもそも予算に合わない計画なのかを途中で見極めるためです。
- 超過した原因と金額を分ける
- 後から追加できる物を外す
- 面積・間取り・仕様を再確認する
- 土地・商品プラン・住宅会社まで戻る
- 返済後の家計で続行可否を決める
資金計画そのものを組み直す場合は、自己資金、住宅ローン、総予算を決める順番を確認できるので、こちらの記事を参考にしてみてください。
注文住宅の予算オーバーで解約する前に契約書を確認
契約後に予算オーバーが分かり、解約まで考える場合は、まず契約書・約款と、現時点での精算見込みを確認します。
注文住宅の請負契約は、単に「建てるのをやめる」と伝えれば支払いなしで終わるとは限りません。
国土交通省の「民間建設工事標準請負契約約款(乙)」は、個人住宅建築などの民間小規模工事向けの標準約款です。
現行版は2025年12月2日改正で、契約が工事完成前に解除された場合の精算方法なども定めています(出典:国土交通省『民間建設工事標準請負契約約款(乙)』)。
さらに、完成前に解除した場合は、出来形部分や検査済み材料・設備を引き受け、受ける利益の割合に応じて請負代金を支払う規定があります(出典:国土交通省『民間建設工事標準請負契約約款(乙)』)。
民法641条にも、請負人が仕事を完成しない間は、注文者が損害を賠償して契約を解除できる旨の規定があります(出典:e-Gov法令検索『民法 第641条』)。
ただし、標準約款はあくまで標準であり、実際の解約条件や精算方法は、自分が締結した契約書・約款、工事の進捗、発注済み材料などで変わります。
そのため、解約を考えたら「違約金はいくらですか」だけでなく、設計料、申請費、発注済み材料、着工済み工事、既払金の扱いを項目ごとに書面で確認します。
契約後は、打ち合わせ段階よりも「戻すことで新たに発生する費用」が増える点にも注意します。
すでに設計や確認申請が進んでいれば、間取りや仕様を大きく変えることで設計変更や再申請が必要になる場合があります。
着工後なら、発注済みの材料や施工済み部分があるため、減額変更をしても見積書の差額がそのまま戻るとは限りません。
解約と減額変更を比べるときは、住宅会社へ「今の計画を続けた場合」「変更した場合」「解約した場合」の3つを金額で出してもらうと比較しやすいです。
口頭の概算だけで決めず、何にいくらかかるのかを書面で確認してから家計へ戻して判断します。
見積もりを下げれば続けられるのか、解約して別計画へ移るほうが家計を守れるのかは、解約時の実負担が見えてから比較したほうが判断しやすいです。
契約条項の意味や請求内容に疑問が残る場合は、住宅会社の説明だけで決めず、必要に応じて法律の専門家などへ確認してください。
注文住宅を諦める前に計画の縮小と中断を分けて考える
予算オーバーで「注文住宅を諦める」と感じても、現在の計画をやめることと、家を持つこと自体を諦めることは同じではありません。
延床面積を小さくする、土地の条件を広げる、設備の優先順位を変えるなど、途中には複数の選択肢があります。
住宅会社や商品プランを見直したり、一度中断して資金計画を作り直したりする方法もあります。
私も最初に土地と建物で約2,500万円を考えて家づくりを始めましたが、希望地域の土地価格を知り、当初予算では難しいと感じて一度中断しています。
その後、条件を広げて再検討し、最終的には2020年に家を建てました。
一度立ち止まったこと自体より、予算に合わない前提のまま進めなかったことのほうが、今振り返ると大きかったです。
計画を小さくしても、住宅ローン返済後に生活費と必要な貯蓄を確保できないなら、その時点では家づくりを中断する判断もあります。
反対に、希望を整理し直せば無理のない予算へ戻せるなら、「当初の計画を諦める」ことは失敗ではありません。
家は建てた瞬間ではなく、その後の生活が続くものなので、完成時の希望より入居後の家計を守れるかを最後の基準にします。
まとめ:注文住宅の予算オーバーは家計を守れる範囲へ戻す
注文住宅の予算オーバーが分かったときは、超過額だけで解約や続行を決めません。
最初に、見積もり外の費用、追加した希望、当初の資金計画とのズレを分け、どこまで戻れば無理のない総予算になるかを確認します。
- 超過原因を分けて削る対象と必要費用を混同しない
- 1000万円規模なら土地や面積を含む計画縮小も検討する
- 後から変えにくい部分は価格だけで削らない
- 借入増額より返済後の生活費と貯蓄を優先する
- 契約後の解約は契約書と精算額を確認して比べる
私なら、減額後も生活費や修繕・教育・車などに使うお金を残せないなら、住宅ローンの上限を引き上げるのではなく、家の大きさや土地、住宅会社まで戻って考え直します。
予算オーバーを解消する目的は、見積書の数字を予算内へ収めることではありません。
住み始めた後も家計に余力を残し、選んだ家で無理なく暮らし続けられる状態へ戻すことが大切です。
削る・計画を小さくする・一度中断するところまで考えても、自分たちの住宅予算を決め切れない場合は、マネーサファリでFPに相談できます。
家だけでなく、住宅ローン返済後の生活費や将来資金まで含めて確認してから最終判断したいときに使えます。
暮らしを守れる住宅予算を確認