この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
注文住宅で土地代や着工金の支払いが近いのに、つなぎ融資の審査に落ちたと分かると、どこから確認すればよいのか迷いますよね。
結論からいうと、原因を信用情報や年収だけに決めつけないことが大切です。
住宅ローン本体、土地・建物の契約、自己資金、信用情報、工事と支払いのスケジュールに、申込時から変わった点がないかを金融機関へ確認するのが先です。
住宅ローンが承認済みでも、つなぎ融資は別の商品として審査される場合があります。
承認後に条件が変われば、再確認が必要になることもあります。
この記事では、つなぎ融資が否決される主な原因を5つに整理します。
金融機関と住宅会社へ確認する順番、再申請前に見直すこと、別の銀行や分割融資を検討するときの比較軸まで解説します。
- 住宅ローン承認後でもつなぎ融資は別審査になり得る
- 審査落ちの原因は契約・自己資金・日程の変更も確認する
- 最初の確認先は金融機関と住宅会社
- 再申請前に銀行・分割融資を支払計画と合わせて比較する
つなぎ融資の審査に落ちた原因と承認後に否決される理由
つなぎ融資の審査に落ちた場合は、個人の返済能力だけでなく、住宅ローン本体と建築計画をセットで確認する必要があります。
注文住宅では土地代、着工金、中間金などの支払い時期と、住宅ローンが実行される時期がずれることがあります。
その間をつなぐ資金の条件も金融機関ごとに異なります。
とくに住宅ローンの承認後は「もう審査は終わった」と考えやすいですが、つなぎ融資まで同じ承認に含まれているとは限りません。
住宅ローン承認後につなぎ融資が否決されるのはなぜ?
住宅ローン本体が承認されていても、つなぎ融資の貸付まで自動的に確定するとは限りません。
SBI新生銀行では、住宅ローンの審査承認後につなぎ融資の申込書を提出し、その後につなぎ融資の審査と契約手続きを行う流れが案内されています。
また、住宅ローンの承認はつなぎ融資の貸付を約束するものではありません。
住宅ローン実行までに信用力の大きな低下や工事請負業者の変更などがあれば、住宅ローンを再審査する場合があると案内されています(出典:SBI新生銀行「つなぎ融資について」)。
アプラスも、住宅ローンの融資が内定している人を申込対象としながら、独自の審査結果によって取り扱いできない場合があると案内しています(出典:アプラス「全体の流れ」)。
つまり、住宅ローン承認時とつなぎ融資の審査・実行時で、申込者の状況や契約条件が同じかどうかも確認対象になります。
ここでいう「承認後」が、つなぎ融資そのものの承認後を指す場合は、承認通知の条件と有効期限を確認してください。
あわせて、融資実行前に再確認される事項がないかを金融機関へ確認します。
「住宅ローン承認後につなぎ融資が否決された場合」と「つなぎ融資承認後に実行できなくなった場合」では、確認すべき契約や手続きが異なります。
手元に承認通知や審査結果のメールがあるなら、住宅ローン本体の承認なのか、つなぎ融資まで含む承認なのかを担当者と一緒に確認してください。
同じ金融機関名が書かれていても、商品や審査主体が別なら、1つの承認通知だけで資金計画全体が確定したとは判断できません。
住宅ローン本体の事前審査と本審査で確認される内容を整理しておくと、どの承認が出ているのかを切り分けやすくなります。
こちらの記事を参考にしてみてください。
注文住宅のつなぎ融資に落ちたときは5項目を確認
原因を1つに決めつけず、申込時から現在までに変わった点を5方向から照合するのが大切です。
否決理由を詳しく確認できない場合でも、何が変わったかを整理してから問い合わせると、次に確認すべき内容を絞りやすくなります。
| 確認項目 | 主な変更点 | 最初の確認先 |
|---|---|---|
| 住宅ローン本体 | 借入・勤務状況 | 金融機関 |
| 土地・建物の契約 | 金額・名義・会社 | 金融機関・住宅会社 |
| 自己資金 | 不足額・支払予定 | 金融機関・住宅会社 |
| スケジュール | 請求日・完成日 | 住宅会社・金融機関 |
| 商品条件 | 対象費用・融資回数 | 金融機関 |
1.住宅ローン本体と信用情報に変化がないか
最初に確認したいのは、住宅ローン承認時から新しい借入や勤務状況の変化がないかです。
車のローン、カードローン、分割払いなどが増えると、承認時に見ていた返済負担の前提が変わる可能性があります。
転職、退職、収入の大きな変化、返済の遅れなども、金融機関へ伝えるべき内容になり得ます。
私が住宅ローンの本審査を受けたときも、車のローンなど他の借入について確認されました。
私の場合は融資実行前の禁止事項を細かく指示された記憶はありません。
審査中や実行前に大きな借入や働き方の変更を考えているなら、先に金融機関へ確認した方が安心です。
住宅ローンの申込書に記載した借入残高と現在の残高が違う場合も、自己判断で「少額だから関係ない」と扱わず、現在の状況を伝えて確認する方が安全です。
完済予定として申告していた借入が残っている場合や、承認後に新しい契約をした場合も、住宅ローン本体とつなぎ融資のどちらへ影響するかを金融機関へ確認してください。
2.土地・建物の契約内容が変わっていないか
住宅会社、請負金額、土地の名義、建物の計画などが申込時から変わっていないかも確認します。
追加工事で建築費が増えた場合や、契約相手が変わった場合は、当初の資金計画や提出書類と一致しなくなることがあります。
住宅会社へ変更を伝えていても、金融機関側へ同じ情報が共有されているとは限りません。
変更契約書や追加見積書があるなら、どの書類を金融機関へ出す必要があるかを担当者へ確認してください。
土地の売買契約書、建築工事請負契約書、建築確認関係の書類などは、つなぎ融資の商品によって提出対象になります。
提出済みの書類と現在の契約内容に差があるなら、審査結果だけを聞くのではなく、差し替えや追加提出が必要かまで確認しましょう。
とくに追加工事で総額が変わったときは、住宅ローン承認額の範囲内かだけでなく、つなぎ融資で必要になる各回の支払額まで更新されているかを見る必要があります。
3.自己資金と必要な借入額が変わっていないか
土地代や着工金の支払いに使う自己資金が減ると、つなぎ融資で必要な金額が当初より増える場合があります。
反対に、自己資金を追加して借入額を下げれば必ず審査に通る、という意味でもありません。
大切なのは、住宅ローンの承認額、つなぎ融資の希望額、住宅会社への支払額が矛盾していないかを確認することです。
不足分を埋めるためにカードローンやフリーローンを先に借りると、住宅ローン本体の前提まで変わる可能性があります。
不足分を別の借入で補うなら、住宅ローン本体の条件へ影響しないか金融機関へ確認してから動くのが前提です。
また、住宅会社への支払いを一部自己資金へ切り替える場合も、住宅ローンやつなぎ融資の実行額との整合性が変わります。
自己資金を増やすこと自体を対処法と決めつけず、変更後の資金計画を金融機関へ見せて確認してください。
4.工事と支払いのスケジュールが変わっていないか
注文住宅では、土地決済、着工金、中間金、最終金などの請求日と融資実行日を合わせる必要があります。
工期が延びたり、住宅会社の請求日が変わったりすると、申込時に予定していた融資実行日では間に合わないことがあります。
審査そのものに問題がなくても、必要書類の提出時期や契約手続きが支払日に間に合わなければ、予定していた融資実行が難しくなります。
支払いが近いときほど「審査に落ちた原因」だけを追うのではなく、いつまでに、いくら、誰へ支払う必要があるのかを住宅会社と金融機関の両方へ確認しましょう。
契約上の支払期限が先に来るなら、再審査や別の金融機関の検討に使える時間も短くなります。
そのため、否決理由の推測より先に、住宅会社へ「期限を動かせるか」「遅れた場合に契約上どう扱われるか」を確認することが実務上は重要です。
5.申込先のつなぎ融資の商品条件に合っているか
同じつなぎ融資でも、対象になる費用、融資回数、担保、保証人、必要書類などは金融機関や商品によって違います。
たとえば、SBI新生銀行のつなぎ融資は土地購入代金が対象で、着工金や中間金は対象外です。
一方、アプラスのブリッジローンは、土地購入代金のほか着工金、中間金、竣工金などを資金使途として案内しています。
住宅ローン本体が通っているかだけでなく、自分の住宅会社の支払条件をその商品でカバーできるかまで確認してください。
商品条件が合わない場合は、信用情報や年収に問題があるとは限りません。
否決という結果だけを見るのではなく、資金使途、融資回数、担保条件、建築事業者に関する条件など、自分では変えにくい商品側の条件も切り分けて確認しましょう。
「他の人は使えた」という体験談より、自分が申し込んだ商品の最新条件と、住宅会社が求める支払方法の一致を優先して確認することが大切です。
つなぎ融資の審査で仮審査が通らない・結果が遅いとき
結果の連絡が遅いだけで、すぐに否決と決めつける必要はありません。
つなぎ融資は商品によって申込方法や必要書類が違い、書類不足や融資実行日の調整で手続きが止まっている可能性もあります。
アプラスでは、必要書類に不備や不足がない場合、書類到着後から審査完了まで約4〜5営業日と案内しています。
これはアプラスの商品条件であり、すべての金融機関に当てはまる期間ではありません。
「仮審査」「事前審査」「正式審査」などの呼び方も申込先によって異なるため、名称だけで判断しない方が安全です。
連絡がない場合は、否決済みなのか、追加書類待ちなのか、審査中なのか、融資実行日の調整中なのかを担当者へ確認してください。
支払期限が近いなら、審査結果だけでなく、住宅会社側で支払日の変更が可能かも同時に確認しておくと動きやすくなります。
申込先から追加書類の依頼が来ている場合は、まず提出期限と不足内容を確認してください。
別の金融機関への申込を同時に増やす前に、現在の審査をどこまで進められるか整理しましょう。
つなぎ融資の審査に落ちた後の確認手順と対処法
審査に落ちた後は、すぐ別のローンへ申し込むより、現在の申込状況と支払期限を先に整理します。
確認の順番は、金融機関で結果と変更点を確認し、住宅会社で支払予定を確認し、そのうえで信用情報・自己資金・別の融資方法を見直す流れです。
理由が完全には分からなくても、何を変えずに残し、どこを見直すべきかは整理できます。
落ちた直後は金融機関へ結果と変更点を確認
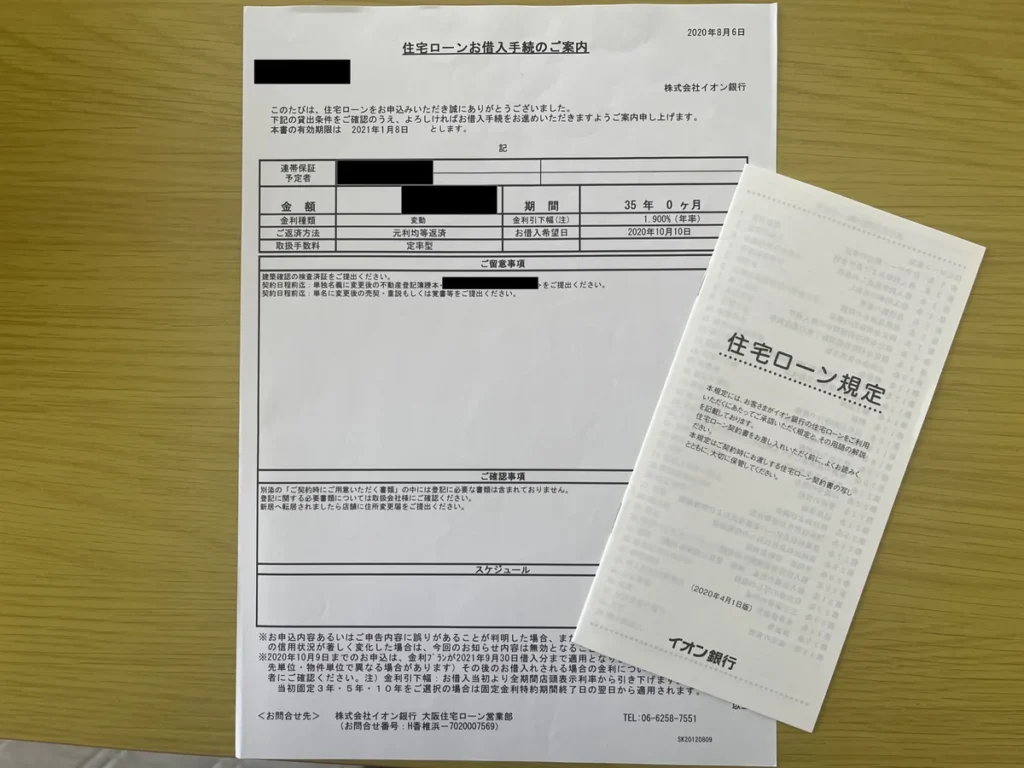
最初に、どの審査がどの状態になっているのかを金融機関へ確認します。
住宅ローン本体は承認済みなのか、つなぎ融資だけが否決なのか、追加書類で再確認できるのかによって、その後の対応が変わります。
担当者へは、次の順番で確認すると整理しやすいです。
- 住宅ローン本体の承認は現在も有効か
- つなぎ融資は否決・保留・追加確認のどれか
- 不足書類や再提出できる資料があるか
- 希望していた融資実行日に間に合う可能性があるか
- 再申請前に変更すべき点、変更してはいけない点があるか
金融機関が審査理由を詳細に説明しない場合でも、手続きの状態や追加書類の有無、今後の申込方法まで確認できる場合があります。
「原因はたぶんこれだろう」と自分だけで決めて借入を完済したり、新しいローンへ申し込んだりする前に、担当者へ確認してから動く方が安全です。
担当者へ伝えるときは、住宅ローン承認後に変わったことを時系列でまとめておくと話が早くなります。
新しい借入、勤務先や雇用形態、建築費、契約名義、工期、自己資金の予定などを申込時と現在で比較し、変化がない項目も含めて整理しておきましょう。
担当者から明確な否決理由を聞けなくても、再提出できる書類、申込条件の変更可否、次に審査を受ける場合の手続きは確認できます。
原因の特定だけを目的にせず、次の支払期限までに取れる選択肢を確認する意識で相談すると、住宅会社との調整にもつなげやすくなります。
住宅会社へ支払期限と契約スケジュールを確認
次に、住宅会社へ今後の支払日と金額を確認します。
土地決済や着工金の期限が迫っている場合は、金融機関の再審査を待てるのか、支払日の調整ができるのかで選択肢が変わります。
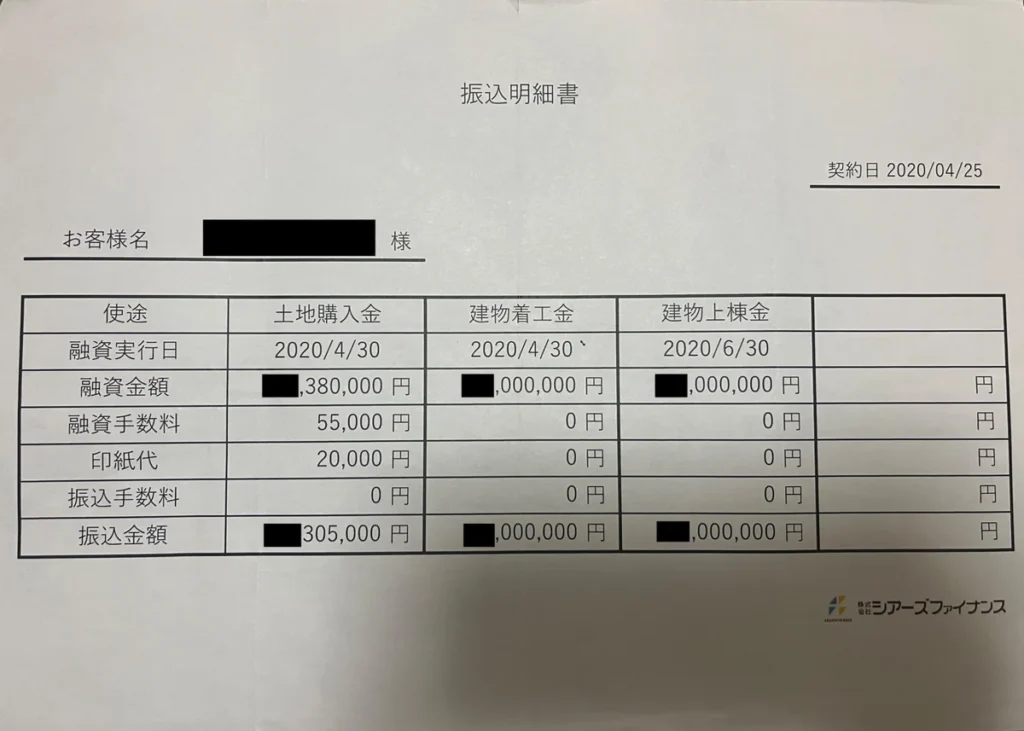
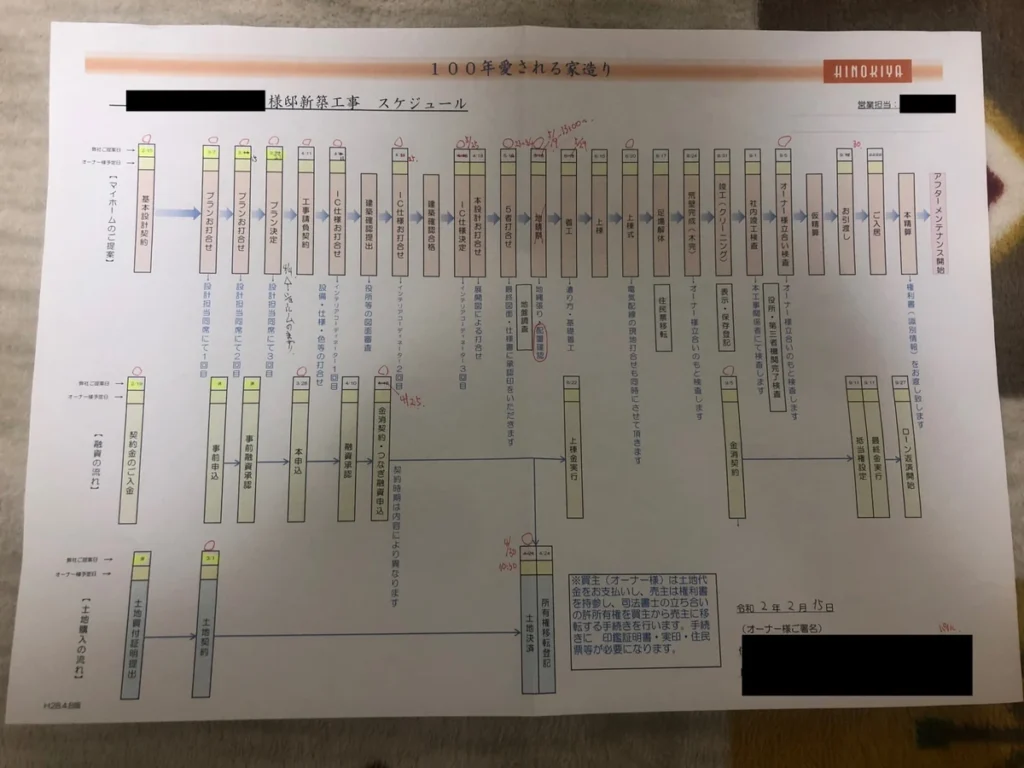
私は2020年に桧家住宅で注文住宅を建てた際、シアーズファイナンスを通じてつなぎ融資を利用しました。
当時は住宅ローン実行前にも資金が必要になり、つなぎ融資で実行されたお金は住宅会社側へ支払われる形だったと記憶しています。
細かな支払日や当時の商品条件までは、現在の情報として一般化できません。
注文住宅では住宅ローン本体だけでなく、完成前の支払いをどうつなぐかまで計画する必要があると実感しました。
住宅会社には、次の支払日、必要額、支払先、変更可能な期限、契約解除や遅延に関する条項を確認してください。
金融機関と住宅会社で予定日がずれている場合は、双方の担当者へ同じ日程を共有することが大切です。
本審査承認後から融資実行までの手続きを確認しておくと、契約や支払日のどこで止まっているかを整理しやすくなります。
こちらの記事を参考にしてみてください。
再申請前に信用情報と自己資金を見直す
借入や返済に心当たりがある場合は、再申請前に信用情報と現在の借入残高を確認します。
CICでは、ローンやクレジットの新規申込に関する申込情報を照会日から6か月間保有すると案内しています。
契約内容や支払状況を示すクレジット情報は、契約中および契約終了後5年以内が保有期間です(出典:CIC「CICが保有する信用情報」)。
本人開示を利用すれば、現在登録されている契約内容、支払状況、残高、申込情報などを確認できます。
ただし、CICだけを見ればつなぎ融資の否決理由が分かるわけではありません。
信用情報に問題が見当たらない場合でも、土地・建物の契約、借入額、担保、必要書類、工事日程など別の条件で手続きが進まないことはあります。
自己資金を増やす、他の借入を完済するなどの対応も、実行前に金融機関へ確認してください。
住宅ローン本体の条件に影響する可能性があるため、「審査に通りやすくする方法」として自己判断で動かないことがポイントです。
別の銀行・分割融資を選ぶときの比較軸
現在の金融機関でつなぎ融資を使えない場合は、別の銀行や分割融資が選択肢になることがあります。
ただし、別の銀行へ申し込めば解決するとは限らず、住宅会社の請求日と融資条件が合うかを先に確認する必要があります。
比較したいのは、対応する資金使途、融資回数、融資までに必要な日数、金利だけでなく手数料や登記費用を含む総費用、住宅ローン本体との組み合わせです。
分割融資は住宅ローンを複数回に分けて実行する仕組みで、つなぎ融資とは費用や担保の扱いが異なる場合があります。
別の銀行は「審査が甘いか」ではなく、住宅会社の支払条件に対応できるかで比較してください。
住宅ローン本体の借入先まで変える必要がある場合は、新しい金融機関での審査や契約に時間がかかる可能性もあります。
住宅会社の支払期限から逆算し、いつまでに申込先を決める必要があるかを確認したうえで比較してください。
住宅ローン本体の借入先まで見直すなら、候補となる金融機関を先に絞る方法があります。
モゲチェックの住宅ローン診断で住宅ローン候補を比較し、候補が出たら住宅会社の支払日程につなぎ融資・分割融資が合うかを各金融機関へ確認してください。
つなぎ融資に対応する銀行や分割融資の違い、住宅ローン本体の比較軸まで整理したい場合は、次の2記事を続けて確認すると選択肢を分けやすくなります。
こちらの記事を参考にしてみてください。
つなぎ融資の審査落ちでよくある質問
本文を読んだ後にも残りやすい、承認後の否決や再申請についての疑問を整理します。
- 住宅ローン承認後でもつなぎ融資だけ否決されますか?
- あります。住宅ローン承認後につなぎ融資を別途審査する商品があり、つなぎ融資独自の条件を満たさない場合や、承認後に申込条件が変わった場合は希望どおりにならない可能性があります。
- つなぎ融資に落ちた理由は教えてもらえますか?
- 金融機関へ確認が必要です。申込先によって案内される範囲は異なるため、追加書類が必要か、現在の住宅ローン承認が有効か、再申請できるかなど、次の手続きに必要な内容を担当者へ確認してください。
- 仮審査に落ちたらすぐ別の銀行へ申し込むべきですか?
- 先に現在の申込内容と変更点を確認する方がよいです。信用情報、契約金額、自己資金、支払日などを整理せず申込先だけ変えると、同じ条件のまま手続きを重ねることになります。
- 審査結果が遅いのは否決のサインですか?
- 結果が遅いだけで否決とは判断できません。必要書類の確認や実行日の調整などもあるため、申込先が案内する目安を過ぎている場合は担当者へ進捗を確認してください。
まとめ:つなぎ融資の審査に落ちたとき
つなぎ融資の審査に落ちたときは、原因を1つに絞るより、申込時から変わった条件を順番に確認する方が次の対応を決めやすくなります。
住宅ローン承認後でもつなぎ融資が別審査なら、信用情報だけでなく土地・建物の契約、自己資金、工事日程、商品条件まで確認が必要です。
- 住宅ローン本体の承認状態と変更点を金融機関へ確認する
- 土地・建物の契約と支払期限を住宅会社へ確認する
- 再申請前に信用情報・借入残高・自己資金を見直す
- 別の銀行や分割融資は支払条件と総費用で比較する
支払期限が近いほど焦りやすいですが、新しい借入や契約変更を自己判断で進めると、住宅ローン本体の条件まで変わる可能性があります。
まずは金融機関と住宅会社へ同じ資金計画と日程を共有し、どこを修正すれば次へ進めるのかを確認してください。
現在の金融機関で支払日程に対応できず、住宅ローン本体の借入先から見直す必要がある場合もあります。
その場合は候補銀行を比較してから、各行のつなぎ融資・分割融資対応を確認すると整理しやすいです。
モゲチェックの住宅ローン診断では住宅ローン候補を比較できますが、つなぎ融資の否決理由や対応可否を判定するサービスではありません。