この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンの本審査に通ると、ひと安心する一方で、金消契約や必要書類、火災保険、決済まで何をどの順番で進めるのか分かりにくいですよね。
結論から言うと、本審査後は融資実行日から逆算し、銀行との契約、書類、自己資金、火災保険、決済の準備を進めます。
注文住宅では同じ時期に施主検査や引き渡し、引っ越し、外構の予定も動くため、住宅ローンだけを見ていると日程が重なりやすくなります。
私も2020年の引き渡し前は、住宅ローンや登記の手続きと、引っ越しや外構の準備を並行して進めました。
この記事では、住宅ローン本審査後にやることを時系列で整理し、個別の注意点は詳しい関連記事へ分けながら、融資実行までの全体像を分かりやすく解説します。
- 本審査後は融資実行日から逆算して手続きを並べる
- 金消契約は承認条件と必要書類を銀行の案内で確認する
- 融資実行前は新しい借入や働き方の変化を自己判断で進めない
- 住宅ローンと並行して施主検査・引き渡し・引っ越しも管理する
住宅ローン本審査後の手続きを融資実行日から逆算して整理
本審査の承認は住宅ローン手続きのゴールではなく、契約と融資実行へ進むための区切りです。
一般的には、本審査後に融資条件を確認し、金銭消費貸借契約を結び、指定日に融資が実行されて決済へ進みます。
本審査後は契約を経て融資実行へ進むため、承認通知を受け取ったら次の締切を確認しておくことが大切です。
ここから先は銀行だけでなく、住宅会社、売主、司法書士などとの日程調整も重なります。
最初に「融資実行日」「引き渡し日」「金消契約日」を並べて確認しておくと整理しやすいです。
住宅ローン本審査後から融資実行までの全体像
まず、やることを細かいタスクではなく、大きな順番でつかんでおきましょう。
実際の順番や必要書類は金融機関や物件によって異なるため、この流れをそのまま予定表にするのではなく、銀行から届いた案内を基準に調整してください。
注文住宅では建物完成の時期が前後することもあるので、融資実行日だけを固定して考えず、住宅会社と銀行の両方へ予定を共有することが大切です。
注文住宅では、土地代や着工金などでつなぎ融資・分割融資を使っている場合、最終の住宅ローン実行時にどの資金を精算するのかも確認が必要です。
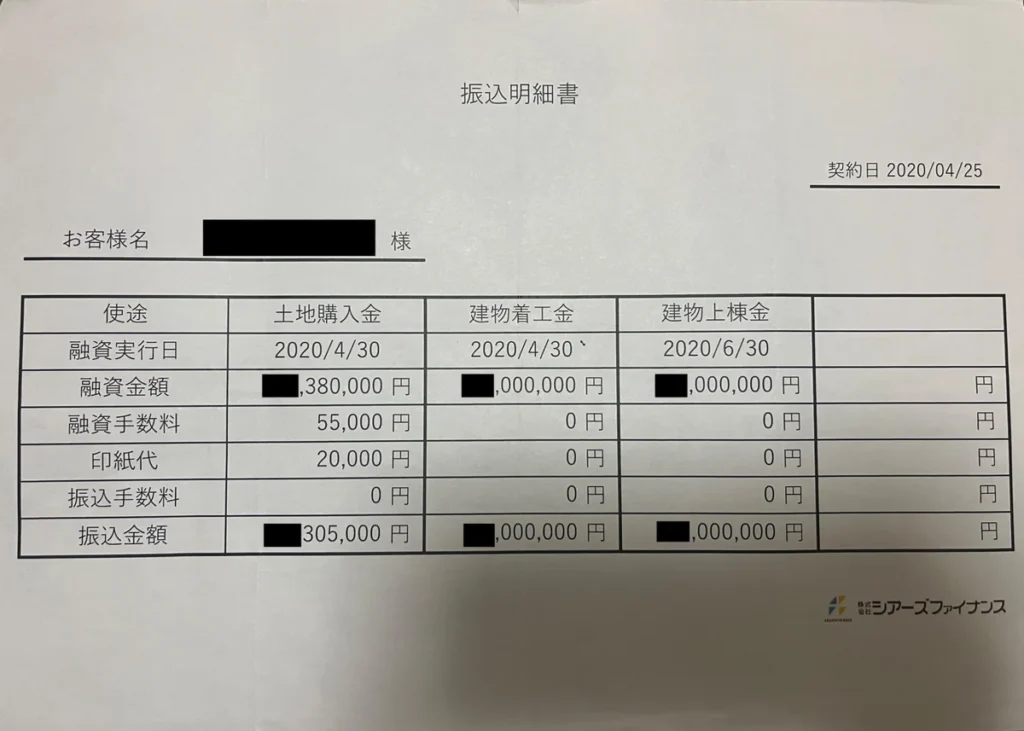
一方、建売住宅や中古住宅では、売主と決済日を合わせることが中心になるため、同じ「本審査後」でも資金の動き方は変わります。
自分の物件で必要な工程だけを残し、銀行と住宅会社から届いた予定を一つのカレンダーへまとめると、締切の見落としを減らしやすいです。
住宅ローンの金消契約前に承認条件と日程を確認する
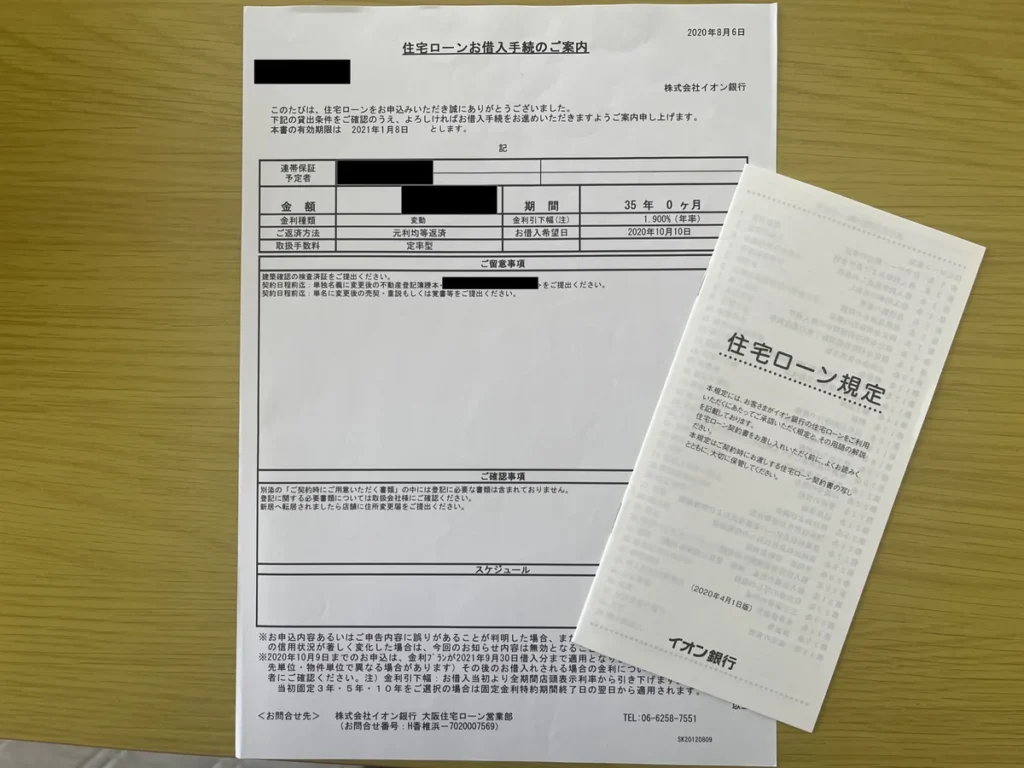
金消契約は、住宅ローンの借入額や返済条件などを正式に定める契約です。
三菱UFJ銀行の案内でも、本審査の承認後に契約を締結し、金銭消費貸借契約書では借入金額、金利タイプ、返済期間、返済方法などを確認するとされています(出典:三菱UFJ銀行『住宅ローンの契約書とは?必要な契約書一覧と確認ポイントを解説!』)。
本審査に通った時点で安心してしまいがちですが、希望していた条件と承認内容が同じとは限りません。
借入額、返済期間、金利タイプ、団信、返済方法、金利優遇など、承認通知や契約案内に書かれた内容を一つずつ確認してください。
承認通知で条件と追加提出物を確認する
まず見るのは、承認された借入額と返済条件に加えて、追加書類や追加確認が付いていないかです。
条件付き承認や追加書類の提出がある場合は、その対応を終えないと契約日程へ進めないことがあります。
不明な項目があれば、住宅会社だけで判断せず、借入先の銀行へ直接確認しておくと行き違いを防ぎやすいです。
締切の優先順位は、まず金融機関が指定する契約・融資実行の条件、次に決済と引き渡しに必要な準備、その後に入居準備と考えると整理しやすいです。
家具や家電の購入、ネット回線、外構などは生活上大切ですが、住宅ローンの契約期限と同じ優先度で扱う必要はありません。
金消契約日・融資実行日・引き渡し日を並べる
次に、金消契約日、融資実行日、決済日、引き渡し日の関係を確認します。
注文住宅では融資実行と引き渡しが同日になることもあれば、金融機関や住宅会社の手続き上、前後する場合もあります。
大切なのは「一般的には何日前」という目安より、自分の契約でいつまでに何が必要なのかを確定することです。
私は2020年、建物の完成・引き渡し前後に住宅ローンや登記、引っ越し、外構の予定が重なりました。
一つずつ終わらせてから次へ進むというより、複数の予定を同時に管理する時期だと考えておく方が実際の動きに近いです。
承認された金利や団信が希望と違い、まだ金消契約前で比較する時間があるなら、今の銀行を断る前に候補を確認できます。
モゲチェック住宅ローン診断では、条件に合う候補銀行や金利・団信などを無料で比較できます。
住宅ローン金消契約の必要書類を銀行の案内でそろえる
金消契約の必要書類は、金融機関、契約方法、物件、収入合算や連帯債務の有無などで変わります。
本人確認書類、住民票や印鑑証明書、実印、返済用口座に関するものなどが必要になる場合がありますが、ネット銀行などでは電子契約で扱いが異なることもあります。
そのため、ネット上の一般的な持ち物リストだけで準備を完了させず、借入先から届いた最新の案内を正本にしてください。
また、金消契約と同時期には抵当権設定など登記関係の確認も進みます。
司法書士との面談や本人確認が必要になる場合もあるため、銀行からの案内だけでなく、司法書士や住宅会社から届く連絡も同じ予定表で管理してください。
平日にしか取れない書類や、本人が対応する必要がある手続きがないかを早めに確認すると、仕事の休みも調整しやすくなります。
有効期限がある書類は契約日から逆算する
住民票や印鑑証明書などは、提出先から発行時期を指定される場合があります。
早く取りすぎると取り直しになることもあるため、必要部数、記載事項、発行期限を確認してから取得した方が無駄がありません。
夫婦で収入合算や連帯債務を利用する場合は、それぞれに必要な書類があるかも一緒に確認しておきましょう。
自己資金と当日の振込方法も確認する
融資実行日に住宅ローンだけで支払いが完了するとは限りません。
手付金などを差し引いた残代金、登記費用、住宅ローン諸費用など、自己資金から支払うお金が残っている場合があります。
振込限度額や資金移動の締切は金融機関によって異なるため、決済直前に慌てないよう、必要額と支払方法を事前に確認してください。
- 金消契約の日付
- 融資実行の日付
- 必要書類と発行期限
- 自己資金の必要額
- 振込方法と当日の連絡先
住宅ローン本審査後は融資実行まで条件を変えない
本審査に通った後でも、融資実行までは申込時の前提を大きく変えない方が安全です。
三井住友銀行も、審査通過後から融資実行までに状況が変わると、再審査や融資実行に影響する可能性があると案内しています(出典:三井住友銀行『住宅ローン審査の流れとは?必要書類や注意点もあわせて解説!』)。
特に新しい借入、転職・退職、返済の延滞などは、自己判断で進めず、必要がある場合は先に金融機関へ相談してください。
車や家具・家電をローンや分割払いで買う前に確認する
新居用の家具や家電、車をそろえたくなる時期ですが、新しいローンや分割払いは住宅ローンの借入状況に影響する可能性があります。
現金や一括払いであれば何でも問題ないと一律には言えないため、大きな支出を予定している場合は決済資金を残せるかも含めて確認しておくと安心です。
転職、新規借入、カード利用、支払い遅延など、融資実行前に避けたい行動を詳しく確認したい方は、こちらの記事を参考にしてみてください。
妊娠・産休・休職など働き方が変わる予定は銀行へ確認する
本審査後に妊娠が分かった場合でも、妊娠したことだけで一律に同じ扱いになるわけではありません。
一方で、産休や育休、休職によって収入や勤務状況が変わる予定があるなら、契約や融資実行への影響を借入先へ確認しておく方が確実です。
本審査後に妊娠が分かった場合の伝え方や確認事項は、こちらの記事を参考にしてみてください。
住宅ローン本審査後に銀行を比較するなら金消契約前に日程も確認する
本審査に通った銀行の条件を見てから、別の銀行の金利や団信、手数料が気になることもあります。
金消契約前であっても、別の銀行へ変更できるかは契約状況や日程によります。
変更する場合は、あらためて審査や契約手続きが必要になる可能性があります。
銀行ごとの条件を自分で並べにくい場合は、モゲチェック住宅ローン診断で候補を整理できます。
診断結果は融資承認ではないため、今の銀行を先に断たず、変更先の本審査と融資実行日を確認してから判断してください。
金利差だけを見て動くと、引き渡し予定日に融資が間に合わないことも考えられるため、住宅会社や売主との決済日程まで含めて判断してください。
本審査後に銀行を変更できる時期と、比較するときの注意点は、こちらの記事を参考にしてみてください。
住宅ローン本審査後にやることは決済前の入居準備も並行する
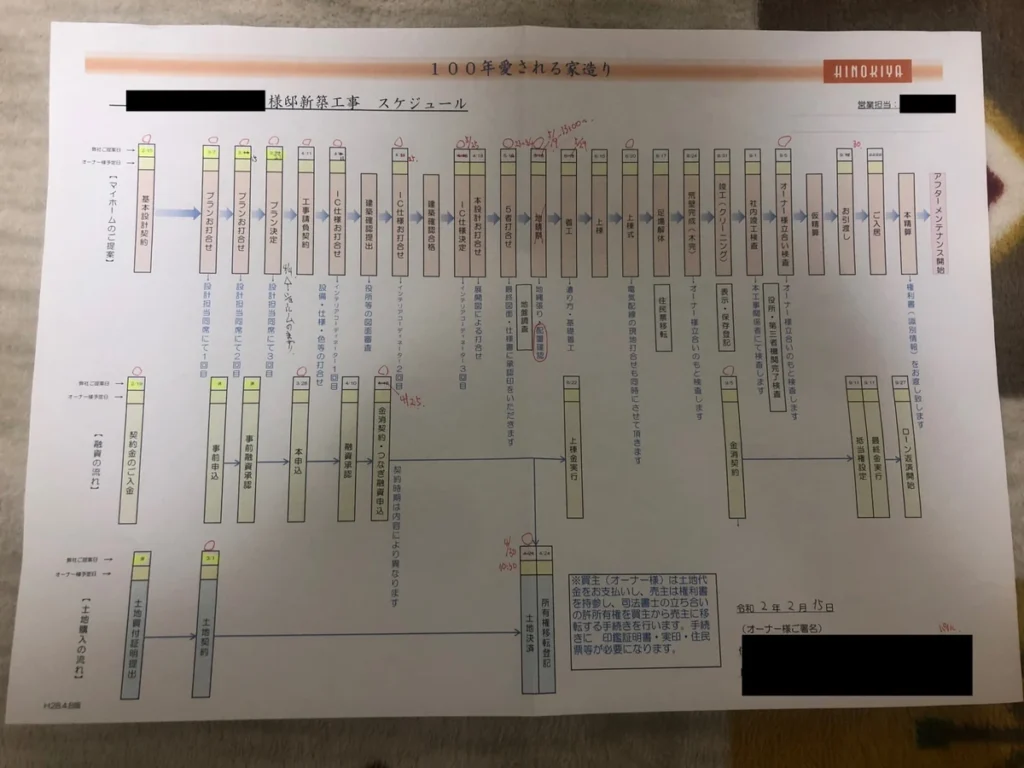
住宅ローン本審査後は、銀行の手続きだけを終わらせればよいわけではありません。
注文住宅では施主検査や補修確認、火災保険、引っ越し、ライフライン、外構なども同じ時期に進みます。
私の場合も、2020年10月上旬に建物の引き渡しを受け、10月15日に引っ越し、10月21日に外構工事が完了しました。
外構まで終わってから入居したわけではなく、住宅ローンや登記を含めて複数の準備を並行していました。
そのため、「融資実行までに必須」と「入居後でもよい」を分けることが役立ちました。
住宅ローンの決済前に火災保険と住民票の扱いを確認する
火災保険と住所変更は、住宅ローン本審査後に迷いやすい手続きです。
どちらも金融機関や登記の都合が関係することがありますが、銀行から言われたという理由だけで自己判断せず、必要な時期と提出先を確認してください。
火災保険は補償開始日と銀行への提出期限を確認する
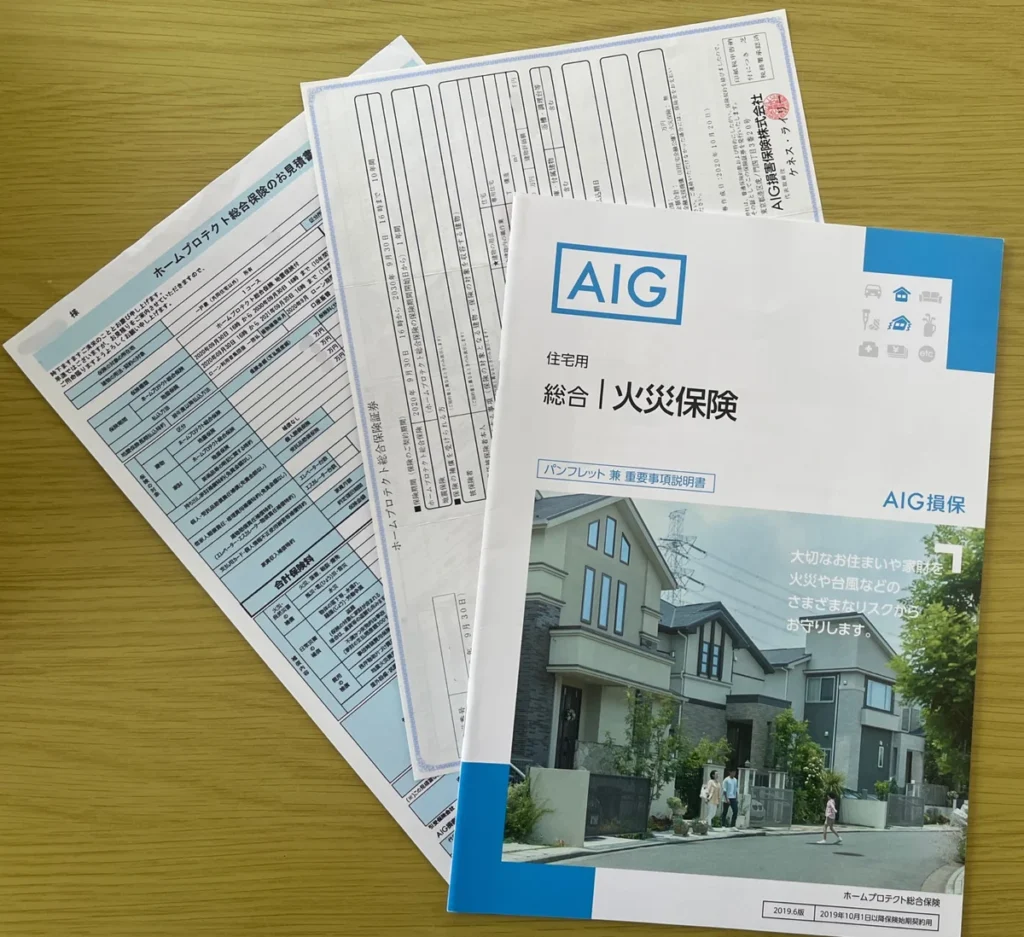
火災保険は、引き渡し日だけを見て契約時期を決めるのではなく、補償を開始する日と、銀行から提出を求められている書類の期限を分けて確認します。
金融機関や商品によって必要な確認内容は異なるため、保険会社と銀行の両方から案内されている期限を予定表に入れておきましょう。
火災保険がまだ決まっておらず、補償内容と保険料を一度に比較したい場合は、保険スクエアbang! 火災保険で見積もりを依頼できます。
見積もり・比較は無料で、条件によって案内される保険会社数は異なります。
住宅ローン本審査後の火災保険をいつまでに準備するか詳しく知りたい方は、こちらの記事を参考にしてみてください。
住民票は住宅ローンだけで先に動かす前に確認する
住宅ローンや登記の案内で、新住所の住民票について説明を受けることがあります。
住民基本台帳法では、転入・転居をした日から14日以内の届出が定められています(出典:e-Gov法令検索『住民基本台帳法』)。
住宅ローン手続きと住民票の扱いを同一視せず、自治体と金融機関の案内をそれぞれ確認してください。
私は2020年、住宅ローン契約や登記手続きの関係で実際の入居前に住所変更をしました。
これは当時の私の手続きであり、誰でも同じ順番になるという意味ではありません。
夫だけ先に住民票を移すケースや銀行への確認方法は、こちらの記事を参考にしてみてください。
施主検査と引き渡し予定を住宅ローンと並行して確認する
注文住宅では、融資実行前後に建物の完成確認や施主検査が入ります。
住宅ローンの日程が決まっていても、建物に補修が必要なら引き渡しまでの調整が発生するため、住宅会社の工程表も一緒に確認してください。
着工から引き渡しまでの残り工程を把握する
完成が近づいたら、施主検査、補修、再確認、登記、決済、鍵の受け取りがどの順番になるのか住宅会社へ確認します。
住宅会社によって工程は異なりますが、銀行側の日程だけで引き渡し日を決めると、現場の補修予定と合わなくなることがあります。
注文住宅の着工後から引き渡しまでの全体の流れを確認したい方は、こちらの記事を参考にしてみてください。
施主検査は決済前に直してほしい箇所を整理する
施主検査では、傷や汚れだけでなく、設備や建具が予定どおり使えるかも確認します。
私の家では、完成状態を見てクローゼットの中段棚を撤去してもらい、物干しの幅も広げてもらいました。
図面だけでは気づけなかった部分を引き渡し前に確認できたので、住宅ローン手続きとは別に、現場を見る時間を確保しておいてよかったと感じています。
見る場所や持ち物を事前に整理したい方は、こちらの記事を参考にしてみてください。
引っ越しと外構は住宅ローンと別の予定表で管理する
引っ越しや外構は新生活に必要ですが、すべてを融資実行日までに完了させる必要があるとは限りません。
住宅ローンの締切と生活準備の締切を同じ一覧に混ぜると、優先順位が分かりにくくなります。
「決済まで」「引き渡しまで」「入居まで」「入居後でもよい」に分けると整理しやすいです。
引っ越し日は引き渡し日が確定してから最終調整する
引っ越し日は、建物の引き渡しと鍵の受け取りが確実に終わる日程を基準に考えます。
完成予定だけで早く予約すると、工事や補修の遅れで日程変更が必要になる可能性があります。
電気、水道、ガス、ネット回線なども引っ越し日に合わせて確認しておきましょう。
新築への引っ越しで必要な手続きをまとめて確認したい方は、こちらの記事を参考にしてみてください。
引っ越し準備は入居日から逆算して早めに始める
引っ越し業者の比較、荷造り、不用品処分、住所変更などは、融資実行を待ってから始めると忙しくなります。
私も2020年10月15日の引っ越しに向けて、約40日前の9月5日から引っ越し業者を探し始めました。
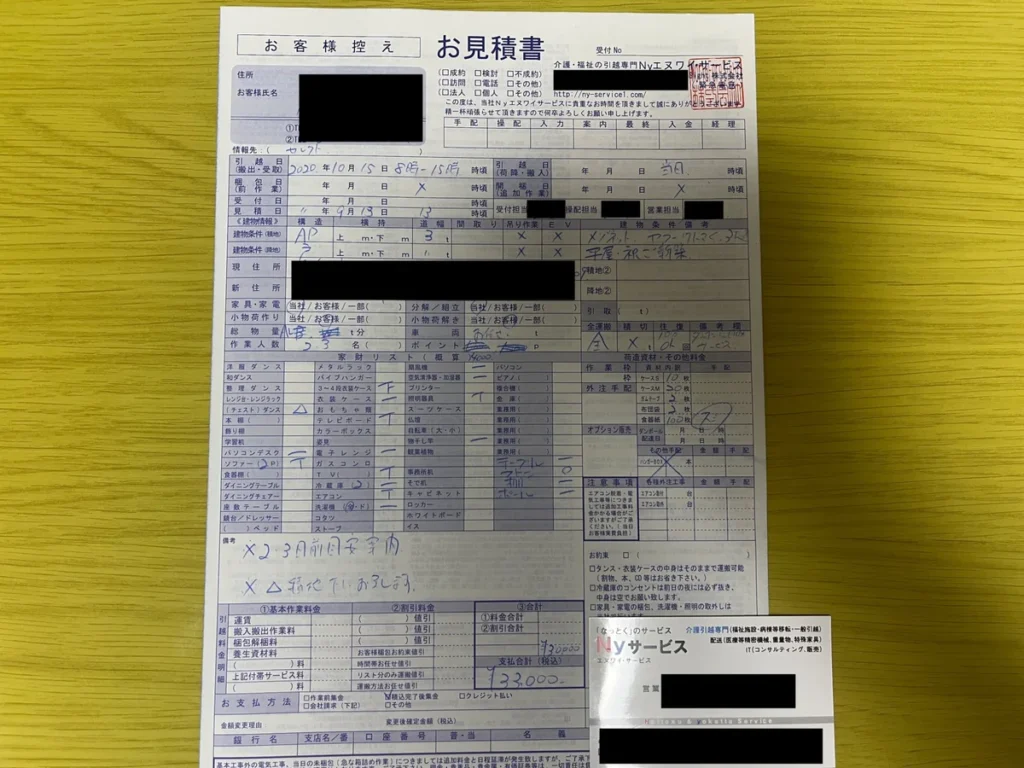
住宅ローンの契約書類とは別に、生活準備のタスクを一覧にしておくと、直前の抜けを減らしやすいです。
いつから何を始めるか時期別に整理したい方は、こちらの記事を参考にしてみてください。
外構は入居前に完成する前提で住宅ローン日程へ組み込まない
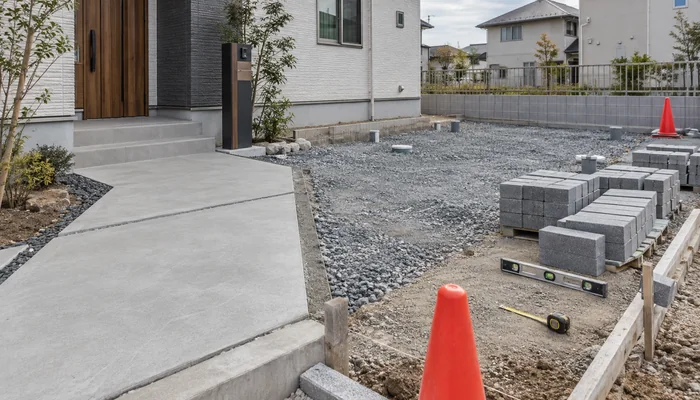
注文住宅では、建物の引き渡し後まで外構工事が続くことがあります。
私の場合も、10月上旬に建物の引き渡し、10月15日に入居し、外構が完成したのは10月21日でした。
駐車場や玄関までの動線など、入居時に最低限必要な部分は確認しつつ、外構全体を融資実行日までに完成させる必要があるかは工事内容ごとに分けて考えましょう。
外構の打ち合わせや工事をいつ進めるか迷っている方は、こちらの記事を参考にしてみてください。
融資実行日・決済・引き渡し当日に確認すること
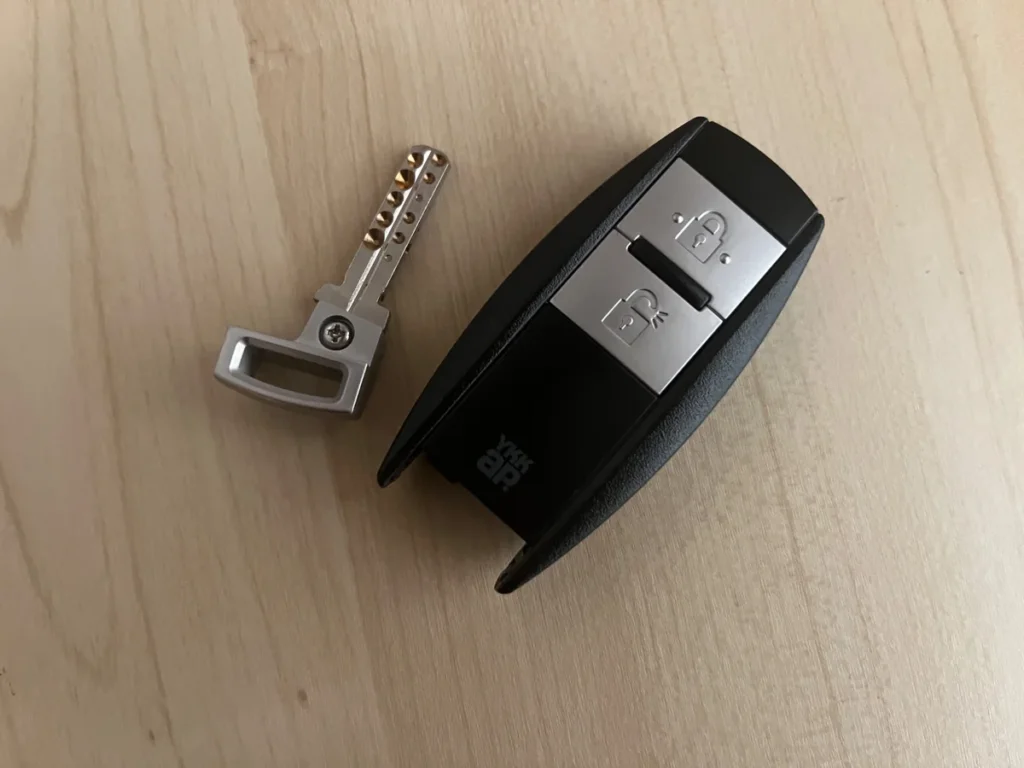
融資実行日は、金融機関から資金が動き、売主や住宅会社への残金決済、登記、鍵の受け取りなどが進む重要な日です。
残金決済と登記、鍵の受け取りが同じ日に進む場合もあるため、当日の順番を事前に確認しておきましょう。
当日の動きは物件や金融機関によって異なるため、事前に「誰が」「どこで」「何時に」「何を持って」動くのかを確認しておいてください。
建物の完成が遅れたり、補修に時間がかかったりして予定日を動かす必要が出た場合も、住宅会社だけで日程を変更せず、銀行へ早めに共有してください。
融資実行日の変更可否や再手続きの有無は金融機関によって異なるため、「数日ずれるだけ」と自己判断しないことが大切です。
- 自己資金を含む支払額
- 振込先と振込方法
- 司法書士との登記手続き
- 鍵や書類の受け取り
- 住宅会社や売主への連絡先
融資実行が確認できるまで、大きな買い物や新しい契約を急ぐ必要はありません。
銀行から手続き完了の連絡を受け、決済と引き渡しが済んだことを確認してから、次の支出へ進む方が管理しやすいです。
まとめ:住宅ローン本審査後にやること
住宅ローン本審査後は、承認されたことに安心して終わりではなく、融資実行日から逆算して次の手続きを進めます。
- 承認条件と金消契約日・融資実行日を最初に確認する
- 金消契約の必要書類と自己資金を期限から逆算して用意する
- 融資実行までは新しい借入や勤務状況の変化を銀行へ相談する
- 火災保険・登記・決済と施主検査・引っ越しを並行して管理する
- 詳細な注意点は専門記事で確認し本記事では全体の順番をつかむ
私自身も、引き渡し前は住宅ローン、登記、引っ越し、外構を同時に進めました。
「全部を順番に終わらせる」のではなく、融資実行までに必須のことと、入居準備として並行できることを分けると、次の行動が見えやすくなります。
まずは銀行から届いた本審査承認後の案内を開き、金消契約日と融資実行日、必要書類の締切を書き出すところから始めてください。
まだ金消契約前で、承認された金利や団信が自分に合うか確認したい場合は、比較診断を使う方法もあります。
今の銀行を先に断たず、モゲチェックの診断結果を比較材料として使ってください。