この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンの本審査が終わると、金銭消費貸借契約や登記、引き渡しの準備が一気に進みます。
その中で「火災保険はいつまでに申し込めばいいのか」「補償開始日は融資実行日と引き渡し日のどちらに合わせるのか」が分かりにくくなりやすいです。
火災保険には「本審査後○日以内」という全国共通の期限があるわけではありません。
金融機関が求める加入条件や書類提出期限を確認し、建物の補償開始日は原則として引き渡し日に合わせます。
引き渡し直前に慌てて1社へ決めるのではなく、建物情報がそろった段階で見積もりを取り、金融機関の期限から逆算して比較を終えておくと進めやすくなります。
この記事では、本審査後から融資実行・引き渡しまでのどこで火災保険を準備するのか、確認する日付や書類、比較の進め方まで順番に整理します。
- 火災保険に全国共通の申込期限はなく、借入先の条件確認が先
- 金融機関への手続き期限と火災保険の補償開始日は分けて考える
- 新居の補償開始日は原則として建物の引き渡し日に合わせる
- 間に合わない段階なら通常の比較より金融機関・保険会社への連絡を優先する
住宅ローンの火災保険はいつまでに準備する?
住宅ローンを利用する場合、火災保険の準備は「本審査が終わったら比較を始め、金融機関が指定する期限までに必要な手続きを終える」と考えると整理しやすいです。
一方、火災保険そのものの補償開始日は、金融機関へ書類を提出する日ではなく、建物の引き渡し日が基準になります。
申込み、書類提出、融資実行、補償開始を同じ日付として考えないことがポイントです。
- 住宅ローン本審査の承認日
- 金融機関が指定する火災保険の手続き期限
- 住宅ローンの融資実行日
- 建物の引き渡し日
住宅ローン本審査後は火災保険の比較を始める
本審査の承認後は、火災保険の比較を具体的に始めやすい時期です。
新築の火災保険では、建物の所在地、構造、延床面積、建築年月などの情報が見積もりに必要になります。
住宅会社から必要な建物情報を確認できる段階まで進んでいる方が、条件をそろえて比較しやすいです。
本審査に通った日そのものが火災保険の申込期限になるわけではありません。
先に借入先へ「いつまでに、何を提出すればよいか」を確認し、その期限から逆算して見積もり、補償内容の比較、申込みを進めます。
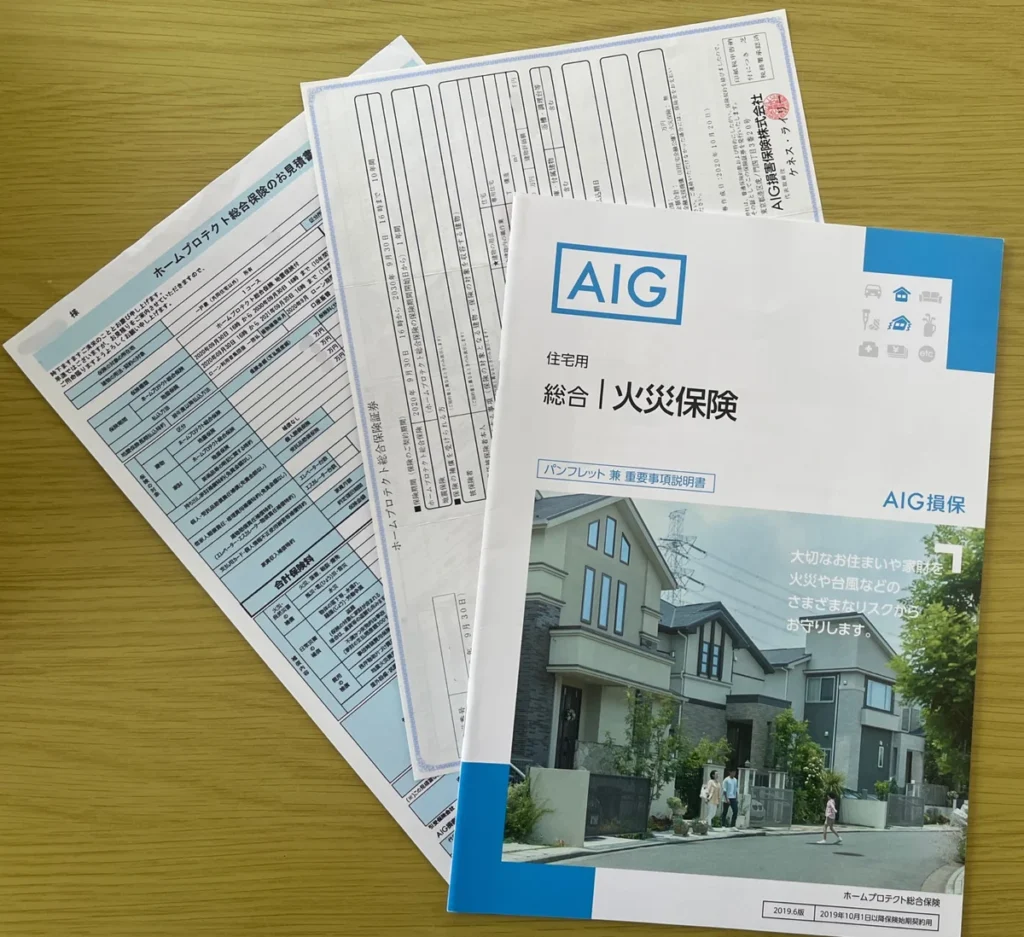
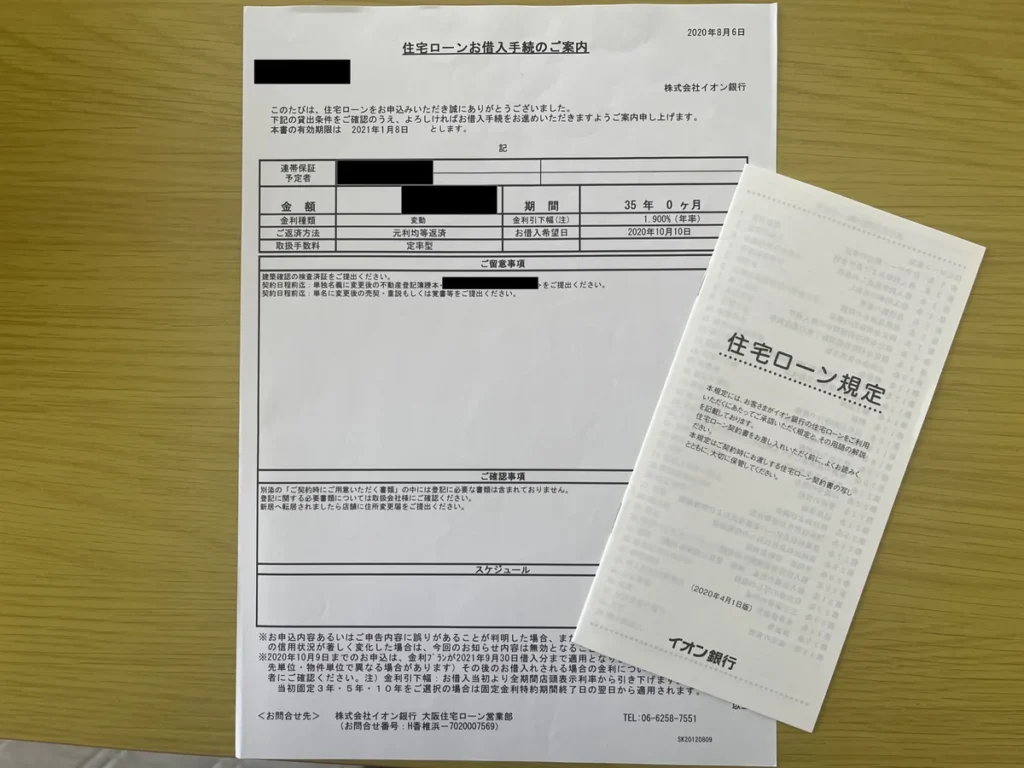
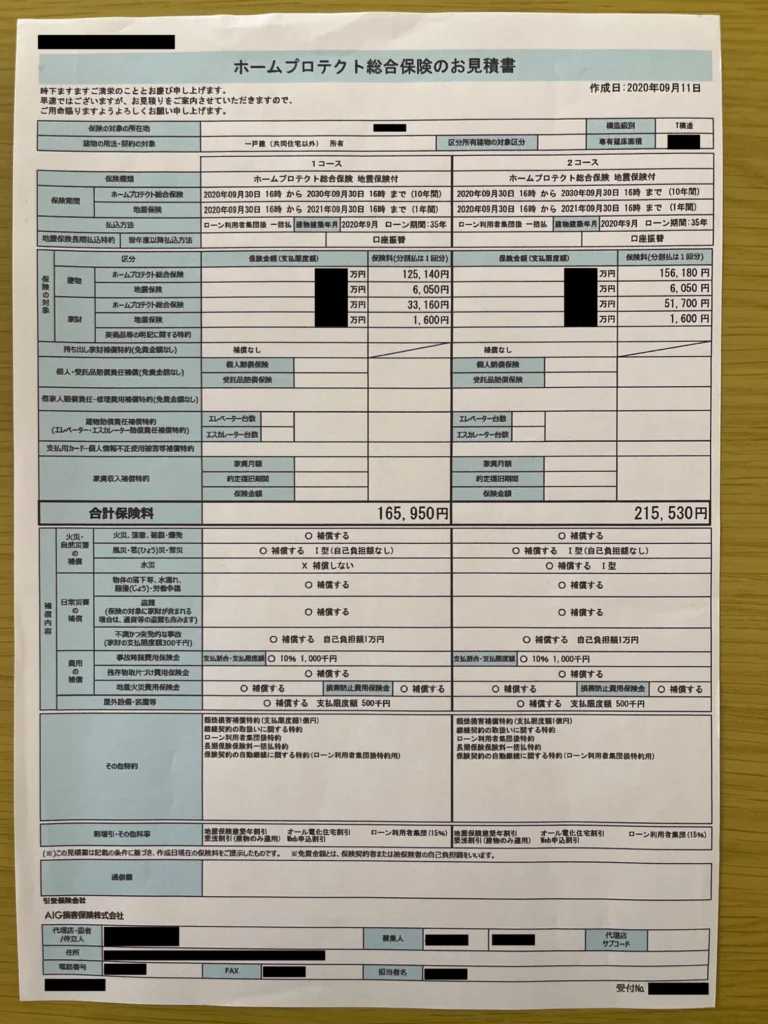
私が2020年に家を建てたときは、住宅ローン本審査の結果が8月上旬、火災保険の見積書が9月11日でした。
火災保険・地震保険の契約開始が9月30日、建物の完成・引き渡しが10月上旬という流れです。
当時も住宅ローンや登記、引っ越しの準備が重なり、家づくりの終盤は火災保険だけをゆっくり調べられる状況ではありませんでした。
この経験から、私なら「引き渡し日が近づいたら探す」のではなく、建物情報がそろって見積もりを比較できる段階で動き始めます。
家づくりの終盤は手続きが重なります。期限が見えてから探すより、比較できる段階で先に動いた方が落ち着いて条件を見られます。
本審査後は火災保険以外にも、金銭消費貸借契約や登記、自己資金の準備などがあります。
融資実行までの全体像と一緒に確認したい方は、こちらの記事を参考にしてみてください。
火災保険は住宅ローンの融資実行までに必要なことがある
住宅ローンで必要になる火災保険の条件は、借入先によって異なります。
たとえば三井住友信託銀行は、住宅ローンを利用する場合、火災保険への加入を借り入れの実行までに行うよう案内しています(出典:三井住友信託銀行『住宅ローンを利用する場合、いつまでに火災保険の加入が必要ですか』)。
一方、すべての金融機関が同じ提出物・同じ期限とは限りません。
金融機関によっては、加入する保険の条件、保険金額、保険期間の扱い、提出を求める書類などが決められている場合があります。
住宅金融支援機構でも、対象となる融資では返済終了まで建物へ火災保険を付けることや、保険金額などの条件を示しています(出典:住宅金融支援機構『火災保険・地震保険のご案内』)。
そのため「融資実行日の前日までに契約すれば大丈夫」と一律に考えるのではなく、借入先から示された期限を優先してください。
金融機関へ確認するときは、「火災保険へ加入済みであること」だけでなく、どの書類をもって確認完了とするのかまで聞いておくと行き違いを減らせます。
たとえば契約手続きが終わっていても、金融機関側で保険証券などの確認が必要なら、書類が届く時期も予定へ入れる必要があります。
必要書類の名称や提出方法は借入先によって違うため、メール提出なのか原本・写しが必要なのかも担当者へ確認してください。
金融機関へ確認したいのは、少なくとも次の4点です。
| 確認項目 | 確認する内容 |
|---|---|
| 加入期限 | いつまでに契約が必要か |
| 提出期限 | いつまでに書類を出すか |
| 提出書類 | 証券・申込控えなど |
| 加入条件 | 保険金額・期間など |
同じ「火災保険はいつまで?」でも、加入を終える期限と、書類を金融機関へ出す期限が別になっている場合があります。
また、金融機関から火災保険を紹介されても、その保険へ加入すること自体が必須とは限りません。
自分で選んだ火災保険で条件を満たせるかも含めて、担当者へ確認しておくと比較の選択肢を残せます。
金融機関ごとに条件が違うため、ネット上の「融資実行まで」という一般論だけで締切を決めず、借入先が示す日付と必要書類を確認してください。
火災保険の補償開始日は引き渡し日に合わせる
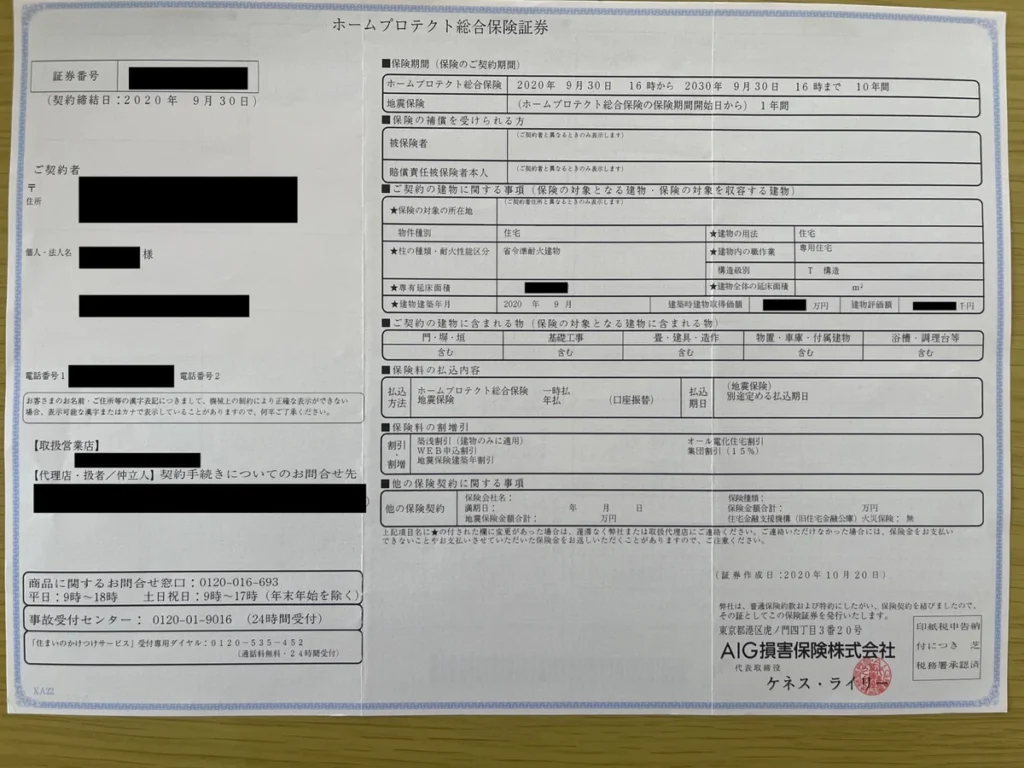
新築で現在の建物に火災保険がない場合、建物の補償開始日は原則として引き渡し日に合わせます。
ソニー損保も、新たに住宅を購入した場合は新居の引き渡し日を補償開始日とし、引っ越し日ではないと案内しています(出典:ソニー損保『補償の開始日(保険始期日)はいつにしたらいいですか』)。
引き渡し日は、鍵を受け取り、建物の所有・管理が買主側へ移る節目になります。
引っ越しが数日後でも、引き渡しから入居まで建物が無保険になる状態は避ける必要があります。
ここで混同しやすいのが「金融機関へ火災保険の手続きを終える日」と「火災保険の補償が始まる日」です。
金融機関の必要書類を先に提出していても、保険始期日は将来の引き渡し日に設定することがあります。
反対に、引き渡し日が変更された場合は、火災保険の始期日もそのままでよいか保険会社や代理店へ確認してください。
建築工事の遅れなどで引き渡し日が動いても、保険契約の日付まで自動的に変更されるとは限りません。
引っ越し日と引き渡し日が違う場合は、まず引き渡し日を基準に補償開始日を確認します。
住宅ローンの火災保険が間に合わない場合は連絡を優先する
すでに融資実行や引き渡しが数日後で、火災保険の申込みや必要書類が間に合うか分からない場合は、通常の比較より連絡を優先します。
まず住宅ローンの金融機関へ、火災保険について何をいつまでに提出する必要があるか、現時点で不足している手続きが融資実行へ影響するかを確認してください。
同時に保険会社や代理店へ、希望する補償開始日までに契約手続きが可能か、必要な書類が何かを確認します。
住宅会社や不動産会社にも引き渡し予定を共有し、日付変更が起きた場合の連絡先をそろえておくと混乱を減らせます。
既存記事では「残り2週間」「1週間以内」「数日」と分けて対処を詳しく説明していましたが、実際の所要日数は保険会社や申込方法、書類の状況で変わります。
この記事では「いつまでに準備するか」を主役にし、すでに期限が迫ったときの対処は専用記事へ分けます。
火災保険が引き渡しに間に合わない状態で、連絡する順番や当日の対応まで確認したい方は、こちらの記事を参考にしてみてください。
住宅ローンの火災保険を融資実行前に準備する流れ
火災保険の準備は、最初から商品を1つに決める必要はありません。
必要な建物情報をそろえ、金融機関の条件を確認し、同じ条件で見積もりを比べてから申込みへ進む方が整理しやすいです。
融資実行や引き渡しの直前になるほど選択肢を比べる時間が減るため、日付が確定してから全部を始めるのではなく、できる作業から前倒しします。
ここからは、実際にどの順番で進めるかを整理します。
見積もりに必要な建物情報と書類をそろえる
火災保険の見積もりでは、建物の条件によって保険料や選べる補償が変わるため、まず建物情報をそろえます。
保険会社や商品によって必要書類は異なりますが、新築では建築確認関係の書類、設計図書、工事請負契約書などから建物の情報を確認する場面があります。
手元の書類名だけで判断せず、「この建物の構造・延床面積・所在地を確認できる資料はどれか」を住宅会社へ聞く方が早い場合もあります。
見積もり段階で確認されやすい情報は次のとおりです。
| 建物情報 | 確認する内容 |
|---|---|
| 所在地 | 保険を付ける 建物の住所 |
| 構造 | 木造・耐火性能など |
| 延床面積 | 建物全体の床面積 |
| 建築年月 | 新築年月・完成時期 |
| 建物金額 | 評価・保険金額の材料 |
地震保険を付ける場合や、建物の耐震性能による割引を確認する場合は、追加の確認書類が必要になることもあります。
一方で、見積もりに必要な情報と、実際の契約や金融機関への提出に必要な書類は同じとは限りません。
「見積もりを出せたから手続きは終わり」と考えず、申込み・契約・金融機関提出のそれぞれで何が必要かを分けて確認してください。
書類に不足や記載違いが見つかると、住宅会社や保険会社へ確認する時間が必要になります。
この確認時間まで含めると、引き渡し直前ではなく建物情報がそろった段階から動く意味が出てきます。
建物情報がそろい、金融機関の条件も確認できたら、次は同じ条件で見積もりを比べる段階です。
保険スクエアbang! 火災保険では、火災保険の無料見積もり・診断を依頼できます。
一括見積もりを使う場合も、複数社から金額が出ること自体を目的にせず、条件をそろえて比較できるかを見ることが先です。
一括見積もりの連絡方法や比較時の注意点まで確認してから使いたい方は、こちらの記事を参考にしてみてください。
金融機関と保険会社へ期限を確認する
次に、金融機関と保険会社の両方へ期限を確認します。
金融機関には「火災保険の加入条件」「提出する書類」「提出期限」「自分で選んだ保険でもよいか」を確認します。
保険会社や代理店には「希望する引き渡し日を補償開始日にできるか」「申込みから契約までに必要な手続き」「不足書類がある場合の対応」を確認します。
この2つを分けて聞く理由は、金融機関が住宅ローンの条件を決め、保険会社が保険契約の受付や補償開始を扱うからです。
どちらか一方へ「いつまでですか」と聞くだけでは、もう一方の手続き期限が抜ける可能性があります。
引き渡し日がまだ仮日程なら、そのことも先に伝えてください。
確定していない日付を前提に契約を進める場合、いつまでなら始期日の変更が可能かも確認しておくと、工期変更への対応を考えやすくなります。
金融機関の担当者から住宅ローンの手続き表や必要書類一覧を受け取っているなら、口頭の記憶だけに頼らない方が確実です。
その資料へ火災保険の締切を書き込んでおくと、ほかの引き渡し準備と重なっても見落としを減らせます。
銀行や住宅会社の提案と自分で探した火災保険を比較する
期限が確認できたら、銀行や住宅会社から紹介された火災保険と、自分で探した火災保険を同じ条件に近づけて比較します。
保険料だけを並べても、水災を付けるか、家財を含めるか、免責金額をいくらにするか、地震保険を付けるかで金額は変わります。
比較するときは、建物の保険金額、基本補償、水災、破損・汚損などの補償、免責金額、地震保険、家財補償といった項目をそろえると違いを見やすくなります。
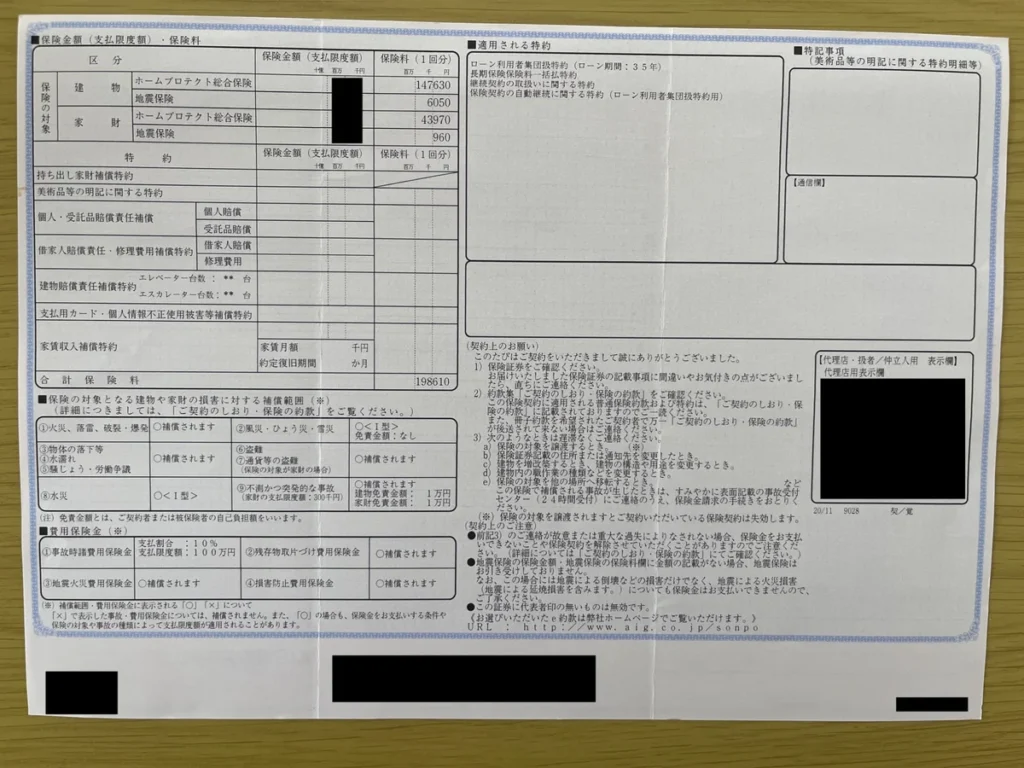
私も契約前にインターネットの見積もり比較を利用しました。
当時はネットで見た保険の方が安い印象があった一方、補償内容を正しく比べられているのか、事故時に相談しやすいのかが気になりました。
最終的には桧家住宅から紹介された代理店を通して火災保険を契約しました。
ハウスメーカー経由では、建物の構造などを住宅会社と確認しながら手続きを進められたことと、住宅ローンや引き渡し準備と並行しやすかった点が助かりました。
一方で、紹介された代理店への安心感があったため、ネット見積もりと条件を細かくそろえて比較するところまではできませんでした。
現在もう一度選ぶなら、水災、免責、地震保険、家財、特約などの条件をそろえたうえで、紹介された保険とほかの候補を比べます。
比較の途中で引き渡し日が近づいてきたら、候補を増やし続けるより、同じ条件で比較できる見積もりを絞って確認する方が進めやすくなります。
火災保険は補償項目を増減すると保険料も動くため、最安値だけを基準にすると「何が付いていて、何が付いていないか」が見えにくくなります。
まず必要な補償条件をそろえ、そのうえで保険料や手続き方法、事故時の相談先を比べる順番にすると、住宅会社や銀行からの提案とも比べやすいです。
銀行や住宅会社の提案だけで決めず、同じ補償条件で別の候補も見たい場合は、見積もりを比較材料にできます。
保険料だけでなく、補償内容や免責条件もそろえて確認してください。
住宅会社から紹介された火災保険を選ぶか、自分で探すかの判断軸を詳しく見たい方は、こちらの記事を参考にしてみてください。
火災保険の申込みから引き渡しまでを逆算する
火災保険の準備は「何日前なら間に合う」と固定するより、あなたの融資実行日と引き渡し日から逆算して予定を作る方が確実です。
最初に金融機関の提出期限と引き渡し日を書き、その前に保険の申込み、その前に見積もり比較、その前に建物情報の収集を置きます。
住宅ローン本審査後、借入先の加入条件と提出期限を確認する
住宅会社から見積もりに必要な建物情報をそろえる
同じ補償条件に近づけて複数の見積もりを比較する
選んだ保険へ申し込み、金融機関に必要な書類を準備する
建物の引き渡し日に合わせて補償を開始する
この順番なら、比較に使える時間と、契約手続きに使う時間を分けて考えられます。
引き渡し直前まで比較を続けると、最終的には「間に合うこと」が最優先になり、補償内容や保険料を落ち着いて比べにくくなります。
逆に、引き渡し日だけを早く決めても、建物情報が不足していれば見積もりが進まないことがあります。
日程と書類の両方を同時に確認するのが、準備を前倒しするコツです。
私の2020年の例では、本審査結果から火災保険の見積書作成まで約1か月、そこから契約開始まで約3週間ありました。
ただし、これは私の家づくりの日程であり、現在の保険会社の標準的な審査期間や、誰にでも当てはまる必要日数を示すものではありません。
何日前なら間に合うかを私の事例から決めるのではなく、借入先と保険会社へ現在の期限を確認するための参考として見てください。
火災保険料をどこまで比較すればよいか迷う場合は、実際に支払った例と現在の5年契約の見方を分けて確認すると整理しやすいです。
保険料の相場やわが家の実例を見たい方は、こちらの記事を参考にしてみてください。
比較に使える時間を残したいなら、金融機関の締切日ではなく、必要な建物情報がそろった日を「比較開始の目安」として予定へ入れておくと進めやすいです。
住宅ローンと火災保険でよくある質問
住宅ローンと火災保険の手続きを並行すると、日付や必要書類について似た疑問が残りやすいです。
ここでは、本文の内容を前提に、よく迷いやすい点だけ整理します。
- 住宅ローン本審査後、すぐ火災保険を契約する必要はありますか?
- 本審査承認日そのものが全国共通の契約期限ではありません。借入先の加入条件と提出期限を確認し、建物情報がそろった段階で比較を始め、指定期限から逆算して契約します。
- 火災保険の補償開始日は融資実行日に合わせますか?
- 新築では原則として建物の引き渡し日に合わせます。融資実行日と引き渡し日が同日とは限らないため、金融機関の手続き期限と保険始期日を分けて確認してください。
- 引き渡し日が変わったら火災保険も変更が必要ですか?
- 保険始期日を変更できるか保険会社や代理店へ確認してください。建物の引き渡し日だけ変更されても、保険契約の日付が自動で変わるとは限りません。
- 銀行や住宅会社から紹介された火災保険に入らないと住宅ローンを借りられませんか?
- 一律には決められません。借入先が求める加入条件を満たす必要はありますが、自分で選んだ火災保険を利用できるかは金融機関へ確認してください。
まとめ:住宅ローンの火災保険はいつまで?
住宅ローンの火災保険は「本審査後○日以内」と覚えるのではなく、金融機関の必要条件と提出期限、融資実行日、建物の引き渡し日を並べて考えると迷いにくくなります。
金融機関への加入・書類手続きは指定期限までに終え、建物の補償開始日は原則として引き渡し日に合わせます。
そして、比較を始めるのは締切直前ではなく、住宅会社から必要な建物情報をそろえられる段階です。
私なら、金融機関へ期限を確認したその日に、住宅会社へ見積もりに必要な資料も確認します。
- 金融機関の加入条件と提出期限を最初に確認する
- 火災保険の補償開始日は原則として引き渡し日に合わせる
- 建物情報がそろった段階から見積もり比較を始める
- 間に合わない場合は比較より金融機関・保険会社への連絡を優先する
金融機関の期限と引き渡し日を確認したら、余裕があるうちに補償条件をそろえて比較します。
複数の選択肢を見てから決めたい方は、無料見積もりを比較材料にできます。
保険スクエアbang!