この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
50年住宅ローンを取り扱う銀行が増え、35年では毎月の返済が重いと感じる人にとって、返済期間を延ばす選択肢は以前より身近になりました。
ただ、50年にすれば月々の返済額は下がりやすい一方、利息を払う期間は長くなり、完済年齢も上がります。
金融機関によっては35年を超えると金利が上乗せされるため、「月々いくら下がるか」だけでは判断できません。
私なら、50年で生まれた毎月の余裕を住宅価格の上乗せに使うのではなく、生活防衛資金や教育費、修繕費、老後資金として残せるかを先に見ます。
余裕を貯蓄へ回せるなら50年も検討できますが、借入額を増やさないと成立しないなら慎重に考えます。
この記事では、2026年10月1日時点で50年住宅ローンを確認できる主な銀行と、35年・50年で月々返済、総利息、完済年齢がどう変わるかを整理します。
「50年ローンは頭おかしいのでは」「後悔しないか」と不安な人が、自分の家計で選ぶ材料にしてください。
- 50年住宅ローンを取り扱う主な銀行と条件差
- 4,000万円を35年・50年で返すときの月々返済と総利息
- 50年ローンは頭おかしいと言われる理由とデメリット
- 返済期間を延ばしてできた余裕を貯蓄へ回せるかが判断軸
住宅ローン50年の取り扱い銀行と35年・50年の比較
50年住宅ローンは、ネット銀行を中心に選択肢が増えています。
ただし、同じ「最長50年」でも、35年超の金利上乗せ、利用できる金利タイプ、完済時年齢、対象住宅などの条件は同じではありません。
まずは取扱銀行を確認し、そのうえで35年との数字の差を見ていきます。
50年住宅ローンを取り扱う主な銀行6行とフラット50
2026年10月1日時点で、公式サイトから最長50年の住宅ローンを確認できる主な金融機関は次のとおりです。
| 金融機関・商品 | 最長期間 | 35年超などの注意 |
|---|---|---|
| ドコモSMTB ネット銀行 | 50年 | 期間により 金利上乗せ |
| auじぶん銀行 | 50年 | 35年超は+0.10% |
| PayPay銀行 | 50年 | 35年超は+0.30% |
| イオン銀行 | 50年 | 35年超は+0.10% |
| SBI新生銀行 | 50年 | 変動・新規が対象 |
| 楽天銀行 | 50年 | 完済時80歳未満 |
| フラット50 | 50年 | 対象住宅に要件あり |
ドコモSMTBネット銀行は最長50年で、借入期間に応じて金利上乗せがあります。
auじぶん銀行とイオン銀行は35年を超える長期返済で年0.10%、PayPay銀行は年0.30%の上乗せを案内しています。
SBI新生銀行は、新規の住宅購入・建設資金で変動金利(半年型)を選ぶ場合に最長50年を利用でき、35年超では年0.10%が上乗せされます。
楽天銀行にも50年住宅ローンがあり、完済時年齢は満80歳未満が条件です。
全期間固定金利で長く借りたい場合は、住宅金融支援機構のフラット50もあります。
返済期間は36年以上50年以内ですが、長期優良住宅など対象となる住宅に要件があります(出典:住宅金融支援機構『フラット50 ご利用条件』)。
銀行名だけを見て「50年を選べる」と判断しないことも大切です。
同じ銀行でも、借入目的、新規・借換え、金利タイプによって最長期間が変わる商品があります。
特にSBI新生銀行のように50年を選べる金利タイプが限定される例もあるため、商品概要まで確認します。
また、35年超の金利上乗せがある場合は、35年で表示されている金利をそのまま50年へ当てはめられません。
比較表を作るときは、35年と50年それぞれの実際の適用条件で試算する必要があります。
ここに挙げた金融機関だけが50年ローンのすべてではありません。
金利や商品条件は変わるため、申込前には候補となる銀行の最新の商品概要を確認してください。
銀行ごとに金利だけでなく、団信、事務手数料、注文住宅への対応なども比べたい場合は、銀行比較の記事で確認項目を整理しています。
こちらの記事を参考にしてみてください。
住宅ローン35年・50年比較では月々と総利息に大きな差が出る
返済期間を50年へ延ばす一番分かりやすい変化は、月々の返済額が下がることです。
一方で、元金を長く残すため利息を支払う期間が延び、商品によっては35年超の金利上乗せも加わります。
国土交通省の住宅ローンに関する消費者向け資料では、4,000万円を固定金利で借りる例として、35年は年2.25%、50年は年2.38%で比較されています(出典:国土交通省『超長期ローンについて』)。
| 項目 | 35年返済 | 50年返済 |
|---|---|---|
| 借入額 | 4,000万円 | 4,000万円 |
| 金利 | 年2.25% | 年2.38% |
| 月々返済 | 13.8万円 | 11.4万円 |
| 総返済額 | 5,783万円 | 6,845万円 |
| 総利息 | 約1,783万円 | 約2,845万円 |
| 60歳時残高 | 781万円 | 2,178万円 |
この例では、50年にすると月々の返済は約2.4万円下がります。
年間では約28.8万円の差なので、子育てや車の買い替えが重なる時期には、家計に余白を作りやすくなります。
ただし、総利息は35年の約1,783万円に対して50年は約2,845万円です。
差は約1,062万円あり、月々の軽さと引き換えに長期の利息負担が大きくなっています。
30歳で借りたと仮定すると、35年なら65歳、50年なら80歳が計算上の完済時期です。
さらに60歳時点の残高は35年の781万円に対し、50年は2,178万円と大きな差があります。
実際の適用金利や年齢条件は銀行ごとに違うので、この数字を自分の借入条件へそのまま当てはめるものではありません。
総返済額だけでは、途中の家計負担も見えません。
50年は元金をゆっくり返すため、同じ時点で比べると残高が多く残りやすく、住み替えや売却をする場合にも影響します。
10年後、20年後に必ず同じ家へ住んでいるとは限らない人は、完済時だけでなく途中の残高も確認しておくと判断しやすいです。
比較するときは「月々返済」だけでなく、「総利息」「60歳・65歳時点の残高」「完済年齢」を同じ画面に並べると、50年にする意味が見えやすくなります。
実際の金利や借入条件は銀行ごとに違います。
自分の年収や希望借入額で候補となる住宅ローンを整理したい場合は、モゲチェックの無料診断で比較対象を確認できます。
自分の借入額と想定金利で35年・50年を比べたい場合は、返済期間や金利上昇も設定できる住宅ローンシミュレーターを使えます。
こちらの記事を参考にしてみてください。
50年ローンは頭おかしい?デメリットは長期化の見えにくい負担

「50年ローンは頭おかしい」と言われる理由は、返済期間が長いこと自体より、月々の返済額だけを見ると長期の負担が見えにくくなるからです。
50年ローンそのものを一律に否定する必要はありません。
問題になりやすいのは、35年では返済が重い物件を、50年に延ばして月々だけ合わせる使い方です。
返済期間を延ばすと、元金の減りは遅くなります。
途中で転勤や家族構成の変化により売却するとき、売却価格より住宅ローン残高が多ければ、差額を手元資金で補う必要があります。
完済が定年後まで続けば、給与収入が減ったあとも返済が残ります。
住宅ローンと同時に、固定資産税、火災・地震保険、住宅修繕、設備交換、老後資金も準備しなければなりません。
変動金利で50年を選ぶ場合は、金利変動にさらされる期間も長くなります。
今の返済額だけでなく、金利が上がった場合でも貯蓄を続けられるかを確認しておきたいところです。
50年ローンのデメリットは、総利息が増えやすい、完済年齢が高くなる、残高が減りにくい、将来の収入や支出を長期間見通しにくいことです。
月々が下がった分を使い切らず、家計の余力として残せるなら、これらのデメリットを踏まえて検討できます。
50年で月々返済が下がっても、その分だけ借入額まで増やせば、家計に残る余白は増えず、将来負担は重くなります。
私が35年ローンを選び、借入上限まで借りなかった理由
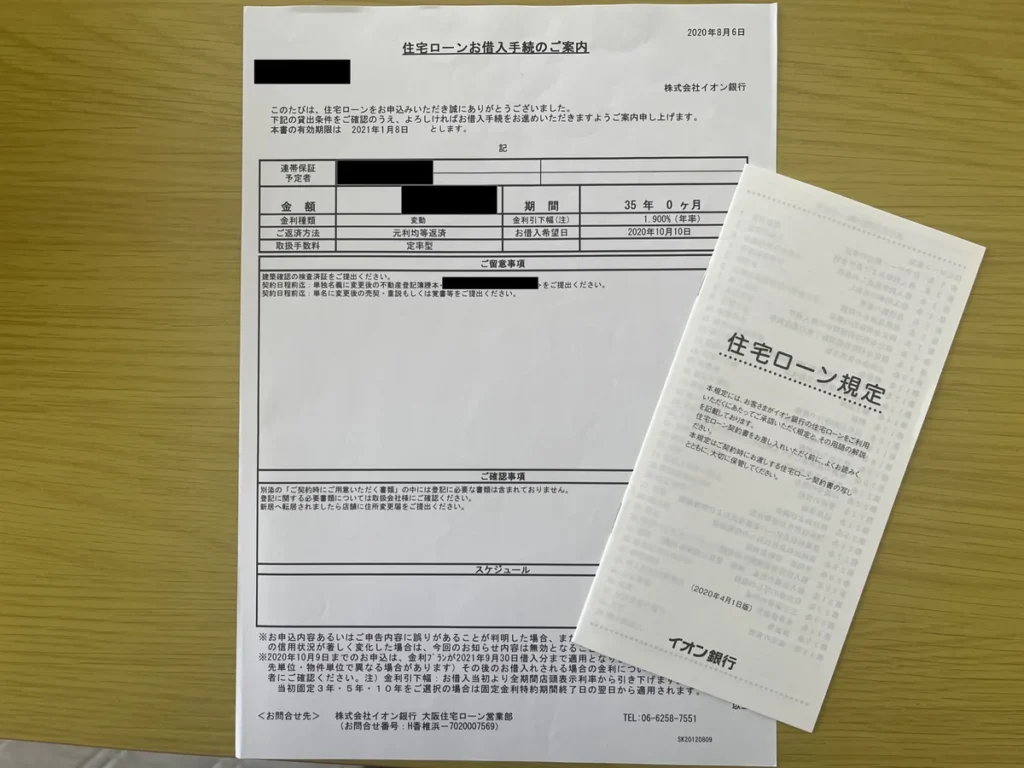
私は2020年に住宅ローンを組むとき、福岡銀行、ろうきん、イオン銀行の3行を比較しました。
ろうきんでは40年返済も検討しましたが、最終的にはイオン銀行の35年返済、変動金利を選び、ボーナス返済は使っていません。
当時の適用金利は年0.47%でした。
審査では約4,000万円まで借りられると言われましたが、その金額いっぱいを借りる考えにはなりませんでした。
わが家には車が2台あり、住宅ローン以外にも車検、保険、買い替え費用がかかります。
さらに固定資産税、火災保険、住宅修繕、設備や家電の交換費用も必要です。
そのため、銀行が貸してくれる上限ではなく、家を建てた後も現金を残せる金額から借入額を考えました。
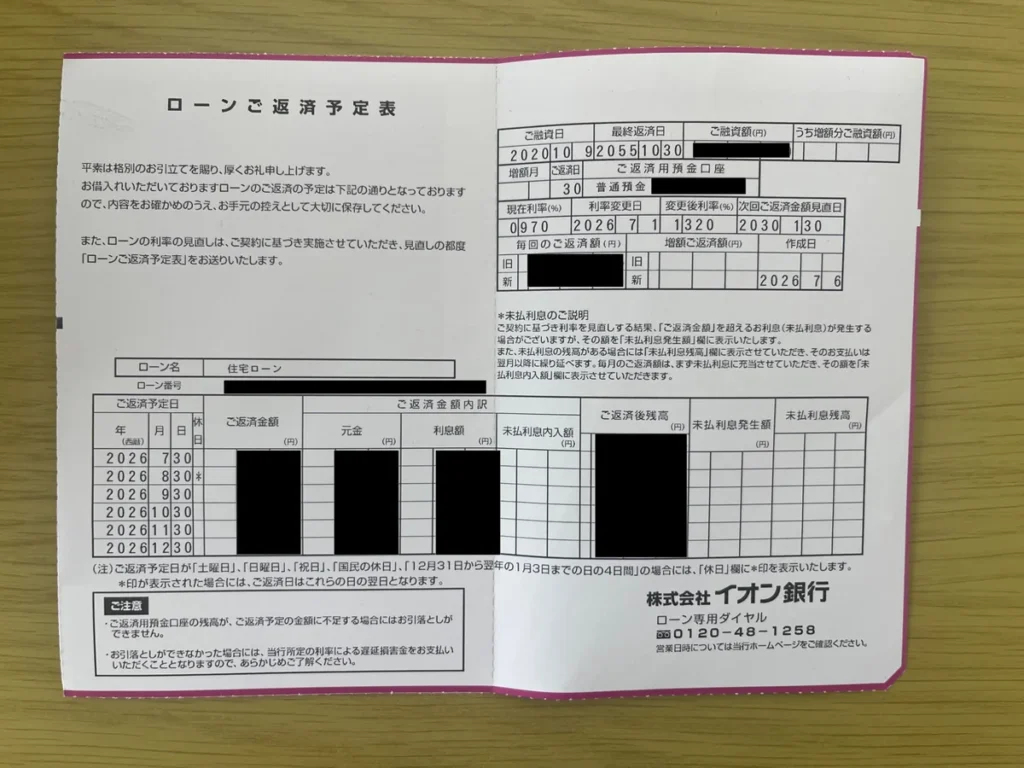
借入当初は年0.47%だった適用金利が、2026年7月返済分では年1.32%になっています。
金利が上がったときは、返済予定表で利息の割合が増え、元金の減り方が遅くなったことも確認しました。
35年でも、数年先の金利や家計を正確に読むのは難しいです。

審査上の借入上限より、住宅ローン以外の支出を払っても現金を残せるかを優先してよかったと感じています。
50年を選ぶなら、私は「返済期間を延ばしたから借入額も増やせる」と考えるより、月々を下げて現金の余裕を残せるかを基準にします。
住宅ローンだけでなく、教育費や修繕費、老後資金まで含めた家計の余裕を確認したい場合は、マネーサファリでFPにまとめて相談できます。
50年ローンで後悔しないための銀行選びと返済判断
50年ローンが合うかは、年齢や金利だけでは決まりません。
月々の返済を下げて生まれた余裕を、将来の支出に備えるお金として残せるかが大きな分かれ目です。
私なら、完済年齢、差額の貯蓄、金利上昇、銀行ごとの条件の順で確認します。
- 完済年齢から返済期間を逆算する
- 月々の差額を貯蓄へ回せるか確認する
- 金利上昇後の返済額も試算する
- 銀行ごとの金利・団信・手数料を比べる
50年ローンは何歳まで?完済年齢から逆算する
銀行が「最長50年」としていても、誰でも50年間借りられるわけではありません。
多くの商品では完済時年齢に上限があり、借入時の年齢が上がるほど選べる返済期間は短くなります。
たとえばイオン銀行は完済時79歳までとしており、融資日時点で35歳なら最長44年と案内しています(出典:イオン銀行『50年ローンをご検討の方に』)。
フラット50も、借入期間の上限は「80歳-申込時年齢」と50年の短い方です。
つまり「50年ローンを取り扱う銀行か」を見るだけでは足りず、自分の年齢で実際に何年まで組めるかを確認する必要があります。
完済年齢は、住宅ローンを払い終わる年齢そのものより、定年時点でいくら残るかまで見ると判断しやすくなります。
65歳で退職する予定なら、65歳時点の残高と、その後の年金・再雇用収入で返済を続ける期間を確認します。
完済年齢と老後返済のリスクを詳しく整理したい場合は、こちらの記事を参考にしてみてください。
月々の差額を貯蓄に回せるか確認する
50年ローンのメリットを活かしやすいのは、月々の返済額が下がった分を、そのまま生活費の膨張や住宅価格の上乗せに使わない人です。
先ほどの国土交通省の例では、35年と50年の月々の差は約2.4万円です。
仮にこの差額を15年間そのまま現金で積み立てれば、利息を考えなくても約432万円になります。
教育費、住宅修繕、車の買い替え、働き方が変わったときの生活費などに備える資金として残せれば、返済期間を延ばした意味が生まれます。
毎月の差額を残す目的は、50年後まで現金を寝かせることではありません。
子どもの進学、住宅設備の故障、車の買い替え、収入減など、住宅ローン返済中に起こる大きな支出へ対応できる余力を作ることです。
返済額を下げることで、こうした支出のたびに新しい借入へ頼らずに済む可能性があります。
ただし、貯蓄できるかは契約時の意思だけでは分かりません。
50年を選ぶ前に、35年との差額を毎月の家計表へ入れ、住宅ローン返済後も一定額が残るかを確認します。
差額を貯める前提なのに、実際の家計では毎月赤字になるなら、返済期間より住宅予算そのものを見直した方が分かりやすいです。
反対に、50年にして月2.4万円下がったから、その分だけ高い家を買うという使い方では、家計の余白は増えません。
長い返済期間は、借入可能額を広げるためではなく、手元資金を厚くするために使えるかを考える方が安全です。
私は家づくりのとき、審査上は約4,000万円まで借りられると言われても上限まで借りませんでした。
家を建てたあとも車や修繕にお金がかかるため、住宅ローン以外へ回せる現金を残すことを優先したからです。
50年で生まれた返済差額は、生活口座に残すだけでなく、毎月自動で別口座へ移すなど実際に残る仕組みを作ると判断しやすいです。
50年で下がった返済分を毎月自動で別口座へ移すなど、「余裕があれば貯める」ではなく実際に残る仕組みを作れるかも確認しておきたいですね。
50年にして生まれる返済差額を本当に貯蓄へ回せるか分からない場合は、住宅ローン・教育費・老後資金をまとめてFPに見てもらう方法もあります。
マネーサファリはオンラインで無料相談できます。
35年超の金利上乗せと変動金利上昇を試す
50年住宅ローンでは、返済期間を延ばすことで金利が上乗せされる商品があります。
2026年10月1日時点では、auじぶん銀行とイオン銀行は35年超で年0.10%、PayPay銀行は年0.30%の上乗せを案内しています。
ドコモSMTBネット銀行も借入期間に応じた上乗せがあり、SBI新生銀行は35年超で年0.10%です。
金利差が0.1%や0.3%でも、借入額が大きく返済期間が長ければ、総利息への影響は小さくありません。
さらに変動金利なら、契約時の金利が50年間続くとは限りません。

私の住宅ローンでも、2020年の年0.47%から2026年7月返済分には年1.32%まで適用金利が上がりました。

50年を検討するときは、現在金利だけでなく、金利が上がった場合でも月々返済や貯蓄が成り立つかを試算しておくと、借りすぎを見つけやすくなります。

住宅ローンシミュレーターでは、35年と50年を並べたり、将来の金利変更を設定したりできます。
月々だけでなく、総返済額や残高の推移まで見てから判断してください。
銀行は金利だけでなく返済期間・団信・手数料を比べる
50年を扱っている銀行を見つけたあと、最低金利だけで1行へ決めるのは早いです。
まず、自分の年齢と物件条件で希望する返済期間を選べるかを確認します。
次に、35年超の金利上乗せ、事務手数料、団信の保障と上乗せ金利を同じ条件で比べます。
注文住宅なら、土地代や着工金など住宅ローン実行前の支払いに対応できるかも確認が必要です。
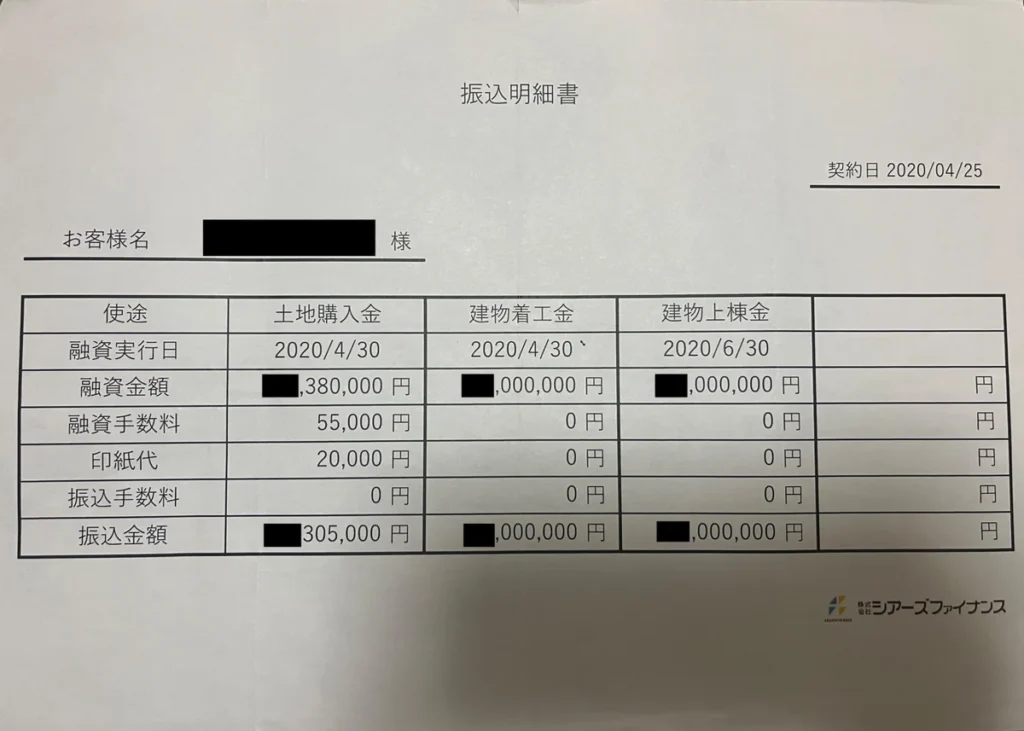
金利が低くても、必要な資金実行に対応できなければ候補から外れます。
銀行比較では、50年を扱う銀行だけを横並びにするのではなく、35年で条件のよい銀行も同時に残しておくと比較しやすいです。
50年対応の銀行が必ず35年でも最も有利とは限らず、逆に35年の月々返済でも無理がないなら、総利息や完済年齢を抑えられる選択肢が残ります。
比較するときは、次の順番で見ると整理しやすいです。
- 自分の年齢で選べる返済期間
- 35年超の金利上乗せ
- 団信の保障と追加金利
- 事務手数料などの諸費用
- 注文住宅なら資金実行の条件
比較する項目が整理できたら、次は自分の条件で候補となる住宅ローンを絞ります。
モゲチェックで候補を確認し、50年返済の可否や金利上乗せは各銀行の公式条件と照合してください。
候補の銀行を自分で一つずつ探すのが難しい場合は、住宅ローン比較サービスで候補を整理してから、各銀行の公式条件を確認する方法もあります。
モゲチェックの無料診断で何が分かるか、デメリットや利用前の注意点を先に確認したい場合は、こちらの記事を参考にしてみてください。
まとめ:住宅ローン50年の取り扱い銀行は返済条件まで比較
住宅ローン50年の取り扱い銀行は増えていますが、「最長50年」という表示だけで選ぶものではありません。
同じ50年でも、35年超の金利上乗せ、利用できる金利タイプ、完済時年齢、団信、手数料などに違いがあります。
35年と50年を比べるときは、月々返済がいくら下がるかと同時に、総利息がいくら増えるか、60歳・65歳時点で残高がいくらあるかまで確認してください。
50年ローンは頭おかしいと一律に否定する必要はありませんが、月々の安さを理由に借入額を増やすと、将来の家計に余白を残しにくくなります。
- 50年対応でも銀行ごとに金利上乗せや条件が違う
- 35年より月々は下がる一方で総利息と老後残高は増えやすい
- 完済年齢だけでなく60歳・65歳時点の残高を見る
- 返済差額を貯蓄へ回せるなら50年を検討しやすい
私なら、50年を選んで月々を下げるなら、その差額を使い切らず、修繕費や教育費、老後資金へ回せる形にします。
返済期間の長さを正解・不正解で決めるのではなく、35年と50年を同じ借入額で比べ、将来の収入が下がっても続けられる方を選ぶのが現実的です。
35年と50年を比べても借入先を絞りきれない場合は、モゲチェックで自分の条件に合う住宅ローン候補を確認できます。
候補が出たら、50年の金利上乗せや完済年齢を各銀行の公式情報で確認してください。