この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンの本審査に通り、家づくりが現実になった途端に「この金額を本当に返せるのかな」と不安になることがあります。
私も審査で約4,000万円まで借りられると言われましたが、借りられる金額と、家を建てた後も無理なく暮らせる金額は別だと感じました。
住宅ローンが借りすぎかどうかは、毎月の返済額だけでは判断できません。
固定資産税や保険、修繕、車、教育費などを月額に直し、返済後も貯金を続けられるかまで確認することが大切です。
この記事では、住宅ローンを返せるか不安になったときに、家計のどこを見ればよいか、借りすぎだった場合に何を直せるかを順番に整理します。
審査に通った安心感だけで進むのでも、不安だけで住宅計画を止めるのでもなく、数字で判断できる状態を目指しましょう。
- 審査通過額と無理なく返せる額は同じではない
- 税・修繕・車・教育費まで月額化して確認する
- 返済後も貯金できるかで借りすぎを判断する
- 厳しい場合は借入額・頭金・固定費の順で見直す
住宅ローンを返せるか不安なら借りすぎを家計で確認
住宅ローンが借りすぎかどうかは、年収の何倍かではなく、購入後の家計に余白が残るかで確認します。
毎月の返済はできても、固定資産税や車検、住宅設備の交換、教育費が重なるたびに貯金を取り崩すなら、余裕の少ない計画です。
反対に、年払いの支出や将来費用まで含めても年間収支が黒字で、返済後も貯金できるなら、不安を感じているだけで借りすぎとは言い切れません。
まずは審査結果からいったん離れ、住宅購入後の生活費と将来費用を家計へ入れて確認していきます。
審査に通った金額は無理なく返せる金額ではない

住宅ローン審査に通った金額は、金融機関が一定の条件で融資できると判断した金額であり、希望する暮らしまで含めた安全額ではありません。
金融機関は年収や勤続状況、年齢、ほかの借入などを確認しますが、旅行を続けたいか、車を何台維持するか、教育や老後へいくら残したいかまでは決めてくれません。
住宅ローン審査で確認される「借りられる額」と、家計で無理なく返せる額は別です。
たとえばフラット35では、すべての借入れを含む総返済負担率について、年収400万円未満は30%以下、400万円以上は35%以下という申込要件があります(出典:住宅金融支援機構「【フラット35】ご利用条件」)。
これはフラット35の申込要件であり、その割合まで借りれば家計が安全という意味ではありません。
自動車ローンや教育ローンなどがなくても、住宅購入後には税金や修繕費、車の買い替えなど審査では決められない支出があります。
そのため、審査結果を住宅予算の上限にせず、返済後の暮らしに残したいお金から借入額を考えることが大切です。
借入可能額と家計から考える返済額の違いを詳しく確認したい方は、こちらの記事を参考にしてみてください。
住宅ローンの借りすぎで後悔しない家計チェック
借りすぎかどうかを確認するときは、住宅ローンの返済額だけでなく、毎月・毎年・将来の支出を同じ家計表へ入れます。
細かな家計簿を完璧につけなくても、大きな支出を漏らさず並べるだけで判断しやすくなります。
- 毎月の手取りと固定支出を出す
- 年払いの住居費と車費を12で割る
- 教育費と収入減少を重ねて考える
- 返済後も貯金が増えるか確認する
毎月の手取りと固定支出を出す
最初に、夫婦それぞれの手取り収入と、毎月ほぼ必ず出ていく支出を書き出します。
住宅ローン、食費、光熱費、通信費、保険、車関連費、教育費、定額サービスなど、大きな項目から確認すれば十分です。
そのうえで「余ったら貯金」ではなく、毎月いくら残したいかを先に決めて家計から差し引きます。
毎月赤字にならなくても、返済後に貯金がほぼ残らない家計は予定外の支出に弱くなります。
住宅ローンを払いながら将来費用も積み立てられるかまで確認してください。
税・保険・修繕・車を月額化する
持ち家では、住宅ローンとは別に固定資産税、火災保険、地震保険、住宅修繕などの支出が発生します。
車を所有するなら、自動車税、保険、車検、タイヤ、修理、買い替え費用も家計へ入れておきます。
年単位で払う金額は12で割り、毎月積み立てる費用として扱うと、通常月の黒字だけで安心するのを防げます。
わが家も修繕が必要になること自体は分かっていましたが、給湯設備やエアコンなど住宅設備の交換まで細かく見積もれていませんでした。
今なら固定資産税や保険だけでなく、外壁・屋根、住宅設備、家電、車まで含めて毎月の積立額を決めます。
持ち家で住宅ローン以外に発生する支出を整理したい方は、こちらの記事を参考にしてみてください。
教育費と収入減少を重ねて考える

現在の共働き収入だけで返済できるかを見るのではなく、教育費が増える時期や片方の収入が下がった場合も重ねて確認します。
産休・育休、時短勤務、病気、介護、転職などで、働く時間や収入が変わる可能性があります。
変動金利を利用するなら、適用金利が上がった場合の返済額も試算しておくと、家計の弱い部分が見つけやすくなります。
大切なのは、住宅ローンだけを払えるかではなく、教育費や修繕費、車の買い替え、老後資金の積み立てを止めずに済むかです。
将来の収入や金利を正確に予測することはできないため、今より条件が悪くなった場合にもすぐ赤字にならない余白を持たせます。
返済後も貯金が増えるかを見る
最後に、毎月と年間の収支を確認し、住宅ローン返済後も現金が増える計画になっているかを見ます。
固定資産税や車検の月だけ赤字でも、年間では黒字で、将来費用の積立まで確保できるなら家計には余白があります。
反対に、通常月から貯金を取り崩す計画なら、住宅ローンの金額だけでなく住宅総額から見直す必要があります。
頭金を増やせば返済額は下がりますが、購入直後に使える現金が減るため、繰上返済や頭金だけを優先しないでください。
返済額や金利上昇時の変化を自分で数字にしたい方は、こちらの記事を参考にしてみてください。
ここまで計算しても借入額を決めきれない場合は、家計の前提を第三者と一緒に確認する方法もあります。
家計表を作っても返せる額を決めきれないなら、マネーサファリで住宅ローンを含む家計全体をFPへ相談できます。
自宅からオンラインで相談できます。
住宅ローンを返せないかもと感じる危険サイン
住宅ローンを返せないかもしれないと感じたら、不安の大きさではなく、家計に繰り返し出ている危険サインを確認します。
一時的な出費で赤字になる月と、毎月の生活そのものが赤字になる家計は分けて考えてください。
| 危険サイン | 家計の状態 | 見直す方向 |
|---|---|---|
| 通常月が赤字 | 貯金で補う | 借入額・固定費 |
| ボーナス頼み | 年間収支が不安定 | 毎月返済額 |
| 将来費用なし | 税・修繕を未計上 | 積立額 |
| 手元資金が少ない | 急な支出に弱い | 頭金 |
通常月の赤字を貯金やボーナスで補う状態が続くなら、臨時支出ではなく家計構造の問題として見直します。
また、将来も共働きや昇給が続くことを前提に返済額を決めると、病気や育児、介護、転職などで収入が下がったときに調整しにくくなります。
教育費、車、住宅修繕のような大型支出を入れていない家計も、数年後に余白が急に小さくなる可能性があります。
頭金を多く入れすぎて購入後の現金がほとんど残らない場合は、借入額だけでなく手元資金とのバランスを戻して確認してください。
不安が強くて夜も家計のことを考えてしまう場合に、確認する順番と相談先を整理したい方は、こちらの記事を参考にしてみてください。
住宅ローンの返済が不安でも借りすぎとは限らない
住宅ローンの返済が不安でも、数字を確認すると借りすぎではないと判断できる家計もあります。
借入額が大きく見えるだけで不安になることはありますが、感覚だけで住宅計画を止める必要はありません。
固定資産税や修繕費、車の費用を含めた年間収支が黒字で、購入後の現金も残り、将来費用の貯金を続けられるかを確認します。
さらに、収入が一時的に下がる場合や金利が上がる場合でもすぐ赤字にならないなら、家計には一定の余白があります。
ここまで確認して問題がなければ、不安そのものを借りすぎの証拠にしなくても大丈夫です。
年間収支が黒字でも、購入後の現金がほとんど残らないなら、借入額と頭金を同時に見直す段階です。
不安は住宅計画を止める結論ではなく、家計の数字を確認するきっかけとして使うと判断しやすくなります。
住宅ローンを返せるか不安な家計の直し方
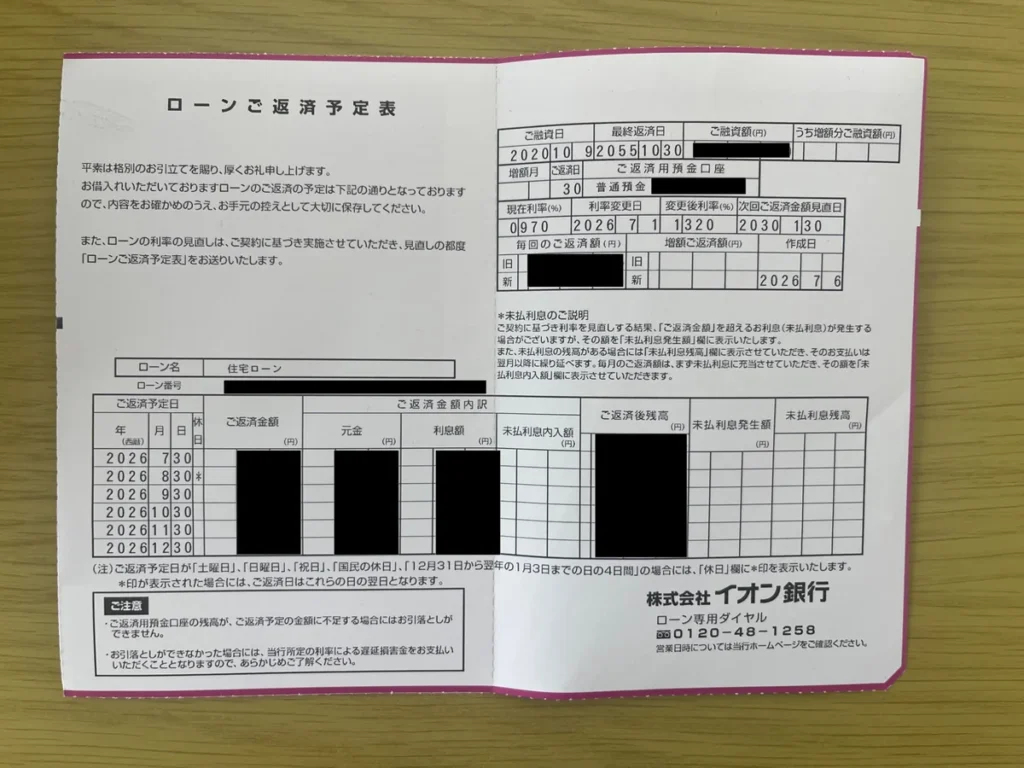
家計を確認して余白が少ないと分かっても、最初から食費や日用品を細かく削る必要はありません。
住宅購入前なら、住宅総額、借入額、頭金、固定費のように影響が大きい部分から戻った方が家計を改善しやすいです。
住宅ローンを返せる家計へ直すために、変更できる範囲を大きい順に確認します。
住宅ローンの借りすぎ家計は3つの順番で直す
借りすぎかもしれないと分かったら、節約だけで帳尻を合わせるのではなく、住宅計画そのものから順番に戻します。
購入後に変えにくい金額ほど、契約前に確認する価値があります。
- 住宅総額と借入額を先に調整する
- 頭金と手元資金をセットで考える
- 最後に固定費と将来費用を整える
借入額と住宅総額を下げる
最初に確認するのは、住宅ローンの毎月返済額ではなく、土地・建物・付帯工事・外構・諸費用まで含めた住宅総額です。
オプションを少しずつ削っても家計の余白が増えないなら、土地や建物の条件まで戻って考えます。
後から追加・交換しやすい設備と、完成後に変えにくい広さや間取りを分けると優先順位を決めやすいです。
すでに打ち合わせへ時間をかけていても、ここまで進めたからという理由だけで家計に合わない予算を維持しないでください。
住宅総額が下がれば借入額も調整しやすくなり、金利上昇や収入減少への余白も作れます。
頭金を入れすぎず手元資金を残す
借入額を減らすために頭金を増やす場合は、購入後に残る現金も同時に確認します。
頭金を多く入れるほど毎月返済額は下がりますが、引っ越しや家具・家電、外構、車の修理などへ使える現金は減ります。
反対に現金を残すため借入額を増やせば、毎月返済額や利息負担が増えます。
毎月返済額、総返済額、購入後の手元資金を並べ、1つだけを最適化しないことが大切です。
生活防衛資金まで頭金へ入れないよう、住宅購入直後の支出も含めて残す金額を決めます。
固定費と将来費用を見直す
住宅総額と借入額を確認したあとで、通信費、保険、定額サービス、自動車保険などの固定費を見直します。
わが家も住宅ローン金利が上がってから、保険、スマートフォン、インターネット、サブスク、外食、自動車保険などを見直しました。
毎日の食費を我慢し続けるより、固定費の方が一度見直すと効果が続きやすいと感じています。
ただし、住宅総額と借入額そのものが家計に合っているかを確認してから固定費を見直してください。
固定費の削減だけで、もともと高すぎる住宅予算を安全な金額へ変えようとしないことが大切です。
わが家も約4,000万円の上限まで借りなかった
わが家が住宅ローンを申し込んだのは2020年で、当時は共働きで車を2台所有していました。
審査では最大で約4,000万円まで借りられると言われましたが、その金額を見たときに自分たちには多すぎると感じました。
当初は土地と建物を合わせて約2,500万円を目安にしており、家づくり前の家賃も月約7万円でした。
審査で大きな金額を提示された安心感はありましたが、固定資産税や保険、車2台の維持費、住宅修繕まで考えると、上限まで借りる判断はできませんでした。
住宅ローンは35年返済にし、ボーナス返済も利用していません。
現在振り返ると、借入上限まで借りなかったことと、ボーナス返済へ頼らなかったことはよかったと感じています。
一方で、当時は毎月の最低貯金額や住宅総額の上限まで明確に決めておらず、ここは先に決めておけばよかった点です。

借りられる上限より、返済後にどんな暮らしと貯金を残したいかを先に決めた方が、住宅予算は判断しやすいです。
私が今考える無理なく返せる住宅ローンは、返済だけでなく固定資産税、保険、住宅修繕、設備・家電、車の維持や買い替えまで準備しながら、暮らしも楽しめる金額です。
同じ年収でも車の台数や教育費、住みたい地域、働き方によって安全な借入額は変わるため、審査上限をそのまま基準にはできません。
家計を自分だけで決めにくいならFP相談の前提を確認する
家計表を作っても住宅ローンの金額を決めきれない場合は、FPへ家計全体を見てもらう方法があります。
わが家も家づくり中にFPへ約2回相談し、1回あたり1〜1.5時間ほど、収入や保険、貯金などをもとに住宅購入後のお金を確認しました。
住宅ローンだけではなく、固定資産税や修繕、車、老後資金まで考えるきっかけになった点は役立ちました。
一方で、共働きが長期間続く前提など、自分たちには少し余裕が少ないと感じる試算もありました。
FPから借りられると言われた金額をそのまま住宅予算にせず、収入が下がった場合、金利が上がった場合、教育費が増えた場合にも家計が回るかを確認してください。
試算結果を見るときは、収入、貯蓄率、教育費、車の買い替え、住宅修繕など、どの前提で計算しているかまで確認してください。
自分だけでは借入額を決めきれない場合は、住宅ローンだけでなく教育費や老後資金も一緒に見てもらう方法があります。
マネーサファリはLINEからFPオンライン相談を予約できます。
FP相談で事前に用意する資料や、聞いておきたい質問を整理したい方は、こちらの記事を参考にしてみてください。
相談サービスは家計相談と住宅ローン条件の比較で分ける
住宅ローンの不安を相談するときは、何を確認したいかでサービスを分けると迷いにくくなります。
生活費、教育費、老後資金まで含めて「この住宅予算で家計が回るか」を見たいなら、FP相談が向いています。
一方で、借入額はある程度決まっており、金融機関ごとの金利、団信、手数料などを比較したいなら住宅ローン比較サービスが役立ちます。
銀行の条件がよくなれば家計負担を調整できる可能性はありますが、低い金利の商品が見つかっただけで高すぎる住宅予算が安全になるわけではありません。
どちらを使う場合も、出てきた結果をそのまま採用せず、自分の生活費と将来費用を含む家計へ戻して確認してください。
借入額より、金融機関ごとの金利や団信を比較したい場合は、モゲチェックで自分の条件に合う住宅ローン候補を確認できます。
マネーサファリへ相談する前に、口コミやデメリット、サービスの特徴を確認したい方は、こちらの記事を参考にしてみてください。
まとめ:住宅ローンを返せるか不安なら家計全体で確認
住宅ローンを返せるか不安になったときは、審査に通った金額をそのまま住宅予算にせず、家を買った後の家計へ戻って確認してください。
毎月の返済額だけでなく、固定資産税、保険、修繕、車、教育費を月額化し、返済後も貯金を続けられるかを見ることが大切です。
- 審査通過額をそのまま住宅予算にしない
- 年払いの税・修繕・車費用まで月額化する
- 返済後も貯金が増える家計を目指す
- 厳しい場合は住宅総額と借入額から戻す
- 相談結果も自分の家計条件で確認する
不安があること自体は、借りすぎの証拠ではありません。
数字にすると、そのまま進められるのか、借入額を減らすのか、住宅計画へ戻るのかを判断しやすくなります。
家を建てる目的は住宅ローンを返すことではなく、返済後も暮らしを続け、将来の支出へ備えることです。
あなたの家計で税金や修繕、車、教育費を払いながら、将来の貯金も残せる金額を住宅ローンの基準にしてください。
自分の家計だけでは借入額を決めきれないなら、住宅ローン・教育費・老後資金までまとめてFPへ確認する方法があります。
マネーサファリはLINEからオンライン相談を予約できます。