この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンのことを考え始めると、昼間は仕事や家事で気がまぎれていても、夜になってから「本当に返していけるのかな」と不安が大きくなることがあります。
ただ、住宅ローンの不安で眠れない夜に、家計の答えや借り換えの結論まで出す必要はありません。
今夜やることは、返済期限が迫っているのか、金利上昇が怖いのか、それとも将来を考えるほど不安が広がっているのかを分けることです。
返済日が近い、すでに引き落とせていないなど現実の支払いに問題があるなら、翌日に借入先へ相談できるよう事実を整理します。
期限の問題がないなら、詳しい家計診断は明るい時間に回し、返済額や金利、手元資金を確認してからFPなどの相談先を選べば大丈夫です。
この記事では、眠れない今夜に確認する順番と、翌日以降に数字を整理して誰へ相談するかを、家計診断を広げすぎずにまとめます。
- 今夜は住宅ローンの不安を3種類に分ける
- 返済期限が近いなら借入先へ相談する準備をする
- 金利不安は適用金利と返済条件を確認する
- 詳しい家計診断は翌日以降に数字で行う
住宅ローンの不安で眠れない夜に今すぐ確認する順番
住宅ローンの不安で眠れない夜は、返せるかどうかを一気に判定するより、今すぐ対応が必要な問題があるかを先に確認します。
最初に見るのは返済期限、その次が金利や返済額の変化、最後が将来への漠然とした不安です。
この順番にすると、今夜やるべきことと、翌日以降に落ち着いて考えることを分けやすくなります。
住宅ローンの夜の不安は3つに分ける
今夜の不安は、まず「支払いが迫っている」「金利や返済額が怖い」「将来全体が怖い」の3つに分けます。
同じ「返せるか不安」でも、必要な対応はこの3つで大きく違います。
返済日が数日以内で口座残高が足りないなら、これは将来予測より先に対応する必要がある問題です。
一方、ニュースで金利上昇を見て不安になっただけなら、今夜は契約先の適用金利と現在の返済額を確認できれば十分です。
教育費や老後、車、修繕まで考え始めて不安が止まらない場合は、今夜すべての金額を出そうとせず、翌日に家計を確認する項目だけ残します。
頭の中で不安を繰り返すより、「何が怖いか」「今分かっている事実」「明日確認すること」の3つをメモすると、調べる範囲を区切れます。
たとえば「金利が上がったら払えないかも」と感じるなら、今分かっている事実は現在の返済額で、明日確認することは適用金利と金利上昇時の返済額です。
ここで家を買った判断そのものをやり直したり、夜中に借り換え先を比較したりする必要はありません。
次の返済日と口座残高を見て、支払いに問題がないか確認します。
契約中の適用金利と毎月返済額を確認します。
今夜答えが出ない将来不安は、翌日に確認する項目としてメモします。
返済期限が近い・遅れているなら最優先で整理する
返済日が近い、口座残高が足りない、すでに引き落としができていない場合は、金利予測より先に現在の支払い状況を整理します。
今夜は、次の返済日、必要な返済額、引き落とし口座の残高、入金できる時期を確認してください。
すでに返済日を過ぎている場合は、いつから遅れているのかもメモしておくと、翌日の相談で状況を伝えやすくなります。
この段階で「何とかしなければ」と焦って、新しい借入れやカードのキャッシングを先に増やすのは避けた方がよいです。
住宅金融支援機構も、返済が困難な人向けに返済方法の変更メニューを案内し、具体的な申請手続は返済中の金融機関へ連絡するよう案内しています(出典:住宅金融支援機構「月々の返済でお困りになったとき」)。
返済方法を変更できるか、どの条件になるかは個別の審査や契約によるため、ネット上の一般論だけで決めることはできません。
翌日は、借入先へ「今月の返済が難しい可能性がある」「引き落としができなかった」など、事実をそのまま伝えて相談します。
相談するときは、収入が減ったのか、一時的な大きな支出が重なったのか、今後も同じ状態が続きそうなのかも整理しておくと話が早いです。
返済が難しくなる可能性が見えているなら、延滞が続いてから考えるのではなく、早めに借入先へ相談する方が確認できる選択肢を把握しやすくなります。
返済期限が迫っているなら、将来の家計診断より先に、借入先へ相談できる事実をそろえる段階です。
金利上昇が怖いなら適用金利と返済額を確認する

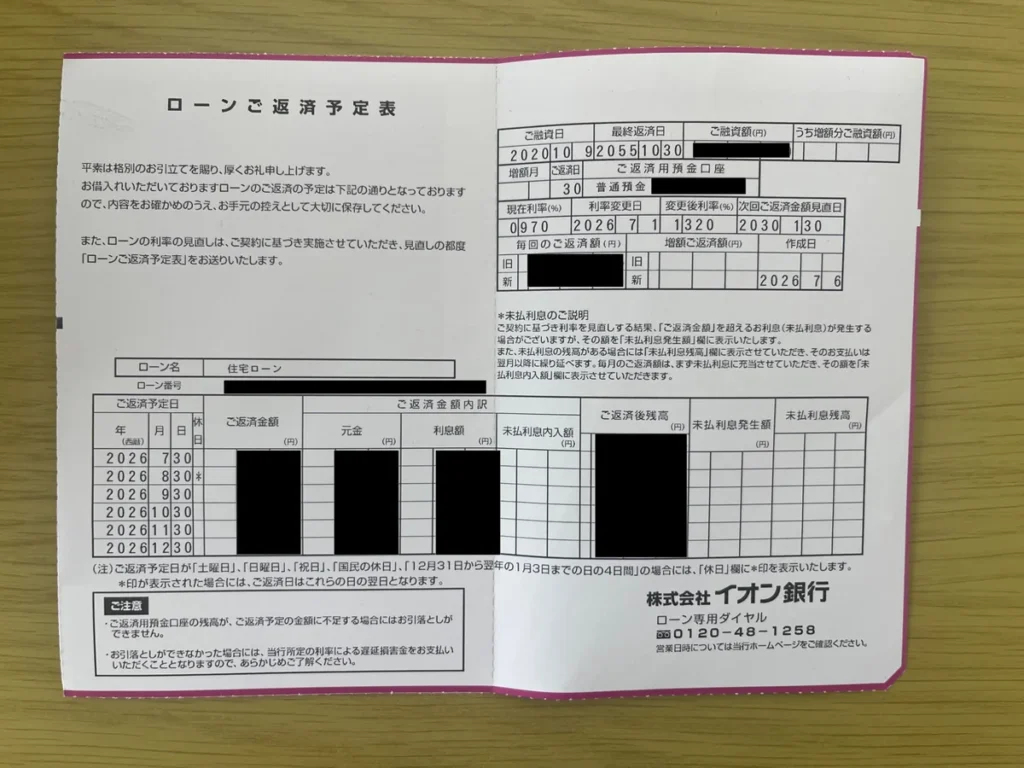
金利上昇が不安の中心なら、今夜はニュースの金利ではなく、あなたの住宅ローンに適用されている金利と返済条件を確認します。
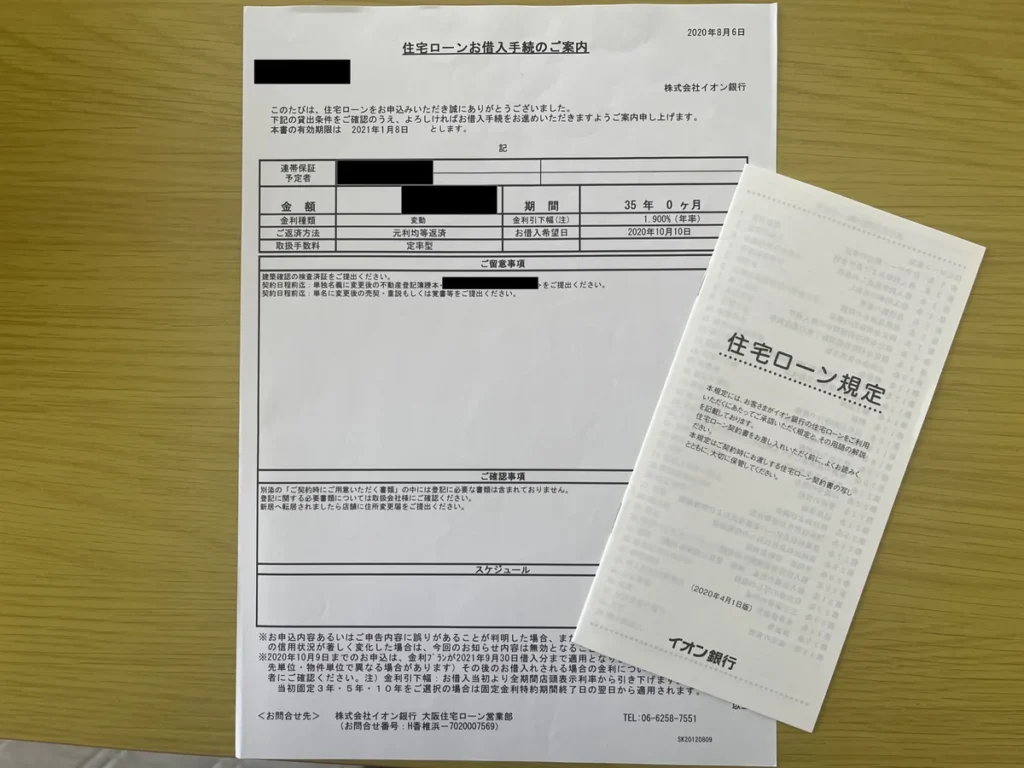
確認する場所は、返済予定表、金融機関のアプリや会員ページ、契約時の商品説明書などです。
見る項目は、現在の適用金利、毎月返済額、残りの返済期間、次の金利見直し時期の4つで十分です。
変動金利では、金利が上がったときの返済額の変わり方が商品や返済方式で異なるため、5年ルールや125%ルールが自分の契約に適用されるかも借入先で確認してください。
全国銀行協会は、5年ルールや125%ルールが適用される変動金利では、金利上昇後に元本の減りが遅くなり、結果として返済総額が増えることがあると説明しています(出典:全国銀行協会「加藤会長記者会見(みずほ銀行頭取)」)。
「金利が上がるらしい」という情報だけで固定金利への変更や借り換えを急ぐと、変更後の金利や手数料まで含めた比較が抜けやすくなります。
まず現在の条件を把握し、そのうえで金利が0.5%、1%など上がった場合に返済額がどう変わるかを翌日に試算すると、不安を数字へ置き換えられます。
住宅ローンの金利上昇時に返済額がどう変わるかを自分で試算したい場合は、無料の計算ページで現在の残高や金利を入れて確認できます。
住宅ローンシミュレーターで確認できる数字と、なぜ今試算するのかを整理したうえで、こちらの記事を参考にしてみてください。
住宅ローンを心配しすぎかは今夜決めない
返済期限に問題がなく、実際の返済額も変わっていないなら、今夜の時点で「自分は心配しすぎだ」と片づける必要はありません。
住宅ローンは返済期間が長く、教育費や修繕費、車の買い替え、働き方の変化まで一緒に考えやすいため、将来の不確定なことが重なるほど不安は広がります。
ただし、将来に起こり得ることを全部並べても、今夜のうちに正確な答えは出ません。
不安が漠然としているときは、「今月の返済はできる」「現在の返済額は分かる」のように、確定している事実を先に書きます。
その下へ「金利が上がったら」「片働きになったら」「教育費が増えたら」のような仮定を分けて書くと、現実の問題と将来の心配を混同しにくくなります。
今夜の役割は、将来不安を消すことではなく、翌日に確認する数字へ変換することです。
私なら、夜中に何度もシミュレーションをやり直すより、確認したい条件を3つ程度に絞って翌日に回します。
同じ数字を何度見ても不安が強くなるだけなら、その日は住宅ローンの検索をいったん終えるのもありです。
変動金利のまま続けるか固定金利を選ぶかまで比較したい場合は、返済余力を基準に考える記事へ進むと判断材料を分けやすいです。
金利タイプを選ぶときに見る条件を整理したうえで、こちらの記事を参考にしてみてください。
今夜やるのは住宅ローンの結論を出すことではなく、不安の種類を分けることです。
パートナーと何を話せばよいか整理できない場合は、お金や将来について確認できる「価値観すり合わせシート」も参考になります。
住宅ローンの不安で眠れない翌日は数字と相談先を確認する
翌日は、今夜分けた不安に合わせて必要な数字を確認し、相談先を選びます。
ここでも住宅ローンの安全ラインを一つの割合で決めるのではなく、返済日、返済額、手元資金、金利変化など自分の数字を使います。
詳しい家計診断は別記事へ任せ、この記事では「次に何を確認し、誰へ相談するか」までを整理します。
翌日は3つの数字だけ先に確認する

翌日に最初に見るのは、今月の返済額、返済後に残る現金、条件が変わったときの返済差額の3つです。
家計簿を1円単位まで完成させなくても、この3つが分かるだけで「今すぐ困っているのか」「将来条件が変わるのが怖いのか」を分けやすくなります。
1つ目は、返済予定表や口座履歴で今月の住宅ローン返済額と返済日を確認します。
2つ目は、住宅ローンを払った後に生活費と急な出費へ使える現金がどの程度残るかを見ます。
3つ目は、金利上昇や収入減など、今夜いちばん怖かった条件を1つだけ変えて差額を試算します。
不安が複数ある場合でも、最初から教育費、老後、修繕、車、保険を全部精密に計算する必要はありません。
まず一番大きな不安を数字にし、その結果で詳しい家計診断が必要か判断します。
私も家を建てた当時は、住宅総額より毎月の返済額を強く意識しており、住宅を所有した後の費用まで細かく整理できていたわけではありませんでした。
現在振り返ると、住宅ローンだけでなく、固定資産税や修繕、車の買い替えなども含めて見た方が、家計の余白を判断しやすかったと思っています。
数字を見る目的は、不安をゼロにすることではなく、どこまでなら今の家計で対応できるかを確認することです。
住宅ローンを返せるかの家計診断は別記事で確認する
返済後にほとんどお金が残らない、貯金を取り崩している、ボーナスがないと払えないなどが気になるなら、ここから先は家計全体を確認します。
ただ、この作業を「眠れない夜」の記事で細かく続けると、確認項目が増えてかえって不安が広がりやすくなります。
手取りに対する住居費、固定資産税や保険、修繕費、車、教育費、生活防衛資金まで見る作業は、返せるか不安な人向けの記事へ分けます。
今夜の整理で「漠然と怖い」から「毎月の余裕が足りるか確認したい」に変わったなら、次は家計診断へ進むタイミングです。
借りすぎかどうかを、年収倍率だけではなく実際の家計から確認したい場合は、こちらの記事を参考にしてみてください。
この切り分けをしておくと、同じ住宅ローンの数字を何度も検索するより、「今夜の不安」と「家計の課題」を別々に扱えます。
住宅ローンの不安の相談先は内容で分ける
住宅ローンの不安は、借入先の金融機関、FP、医療機関で相談できる内容が違います。
どこか1か所ですべて解決しようとせず、「返済条件」「家計全体」「眠れない状態」のどれを相談したいかで分けてください。
相談前に今夜書いたメモと数字を持っていけば、漠然と「不安です」と伝えるより確認したいことを具体化できます。
| 相談先 | 主に確認すること |
|---|---|
| 借入先の金融機関 | 返済日・金利・返済条件 |
| FP | 家計・教育費・老後資金 |
| 医療機関 | 不眠が続くときの心身の状態 |
返済期日や返済条件は借入先の金融機関へ相談する
返済日、引き落とし、適用金利、返済額、返済方法の変更など、契約そのものに関する確認は借入先の金融機関が最初の相談先です。
「返済が遅れそう」「すでに引き落とせなかった」のように期限が関係する場合は、FPへ家計相談する前に借入先へ連絡します。
相談時には、返済予定表やローン残高が分かる画面、現在の収入状況などを手元に用意しておくと説明しやすいです。
返済方法の変更や条件変更は、希望すれば必ず認められるものではないため、利用できる制度や必要書類を個別に確認してください。
住宅金融支援機構も、具体的な返済方法変更の申請は返済中の金融機関へ連絡するよう案内しています。
家計全体と将来支出はFPへ相談する
住宅ローンだけでなく、教育費、保険、車、住宅修繕、老後資金まで一緒に整理したい場合は、FPへ相談する選択肢があります。
私は家づくりの途中でFPの無料相談を約2回利用し、源泉徴収票や給与明細、保険証券、預金額が分かる資料を出して家計を見てもらいました。
住宅ローン以外に固定資産税、修繕、車の買い替え、老後資金も必要だと整理できた点は役立ちました。
一方、FPの試算では当初考えていた予算より高い住宅でも返済できるという内容でしたが、私はその金額をそのまま住宅予算にはしませんでした。
車2台の維持や買い替え、住宅修繕、将来の収入変化まで考えると、計算上の上限と自分が安心して返せる額は同じではないと感じたからです。
保険商品の提案もあったため、その場で契約せず、提案内容を家計を考える材料の1つとして持ち帰りました。
FPの試算は答えではなく、前提を変えながら家計を考える材料として使うくらいが私には合っていました。
住宅ローンだけでなく、教育費や車、修繕、老後まで含めて第三者と整理したい場合は、マネーサファリのFPオンライン無料相談も選択肢です。
今の数字をまとめたうえで、家計全体の確認に使えます。
眠れない状態が続くなら医療機関への相談も考える
住宅ローンの数字を確認しても眠れない状態が続くなら、お金の問題だけとして我慢し続けないでください。
厚生労働省のe-ヘルスネットでは、家庭での不眠対処で効果が出ないときは専門医へ相談するよう案内しています(出典:厚生労働省 e-ヘルスネット「不眠症」)。
この記事だけで不眠の原因や病気の有無を判断することはできません。
眠れない状態を繰り返す、日中の仕事や運転に影響する、強い不安や心身の不調が続く場合は、医療機関へ相談することも選択肢です。
住宅ローンの相談と心身の相談は別の話なので、どちらか一方だけに絞る必要はありません。
FPへ相談するときは数字と質問を持って行く

FPへ相談するなら、「住宅ローンが不安です」だけでなく、現在の数字と確認したい質問を持って行くと相談内容を具体化できます。
最低限そろえたいのは、住宅ローンの返済額と金利、世帯の手取り収入、毎月の主な固定費、現在の預貯金です。
さらに、教育費、車の買い替え、住宅修繕など近い将来に大きな支出があるなら、その時期も分かる範囲で伝えます。
質問は「今の返済額なら大丈夫ですか」だけで終わらせず、「片働きになったら」「金利が上がったら」「毎月いくら残せればよいか」まで前提を変えて聞くと比較しやすいです。
私がFPへ相談したときも、給与や保険、預金だけでなく、食費、光熱費、通信費、車の維持費などを伝えました。
FP相談の準備を進めたい場合は、質問や必要資料をまとめた記事を確認し、マネーサファリを候補にしている場合は口コミやデメリットの記事もあわせて確認すると、申し込み前の判断材料を整理しやすくなります。
FPの試算は答えではなく、あなたの家計で条件を変えて考えるための材料として使います。
住宅ローンの不安で眠れないときのFAQ
本文を読んだあとにも残りやすい、今夜の判断と翌日の行動に関する疑問を整理します。
- 住宅ローンのことを考えると眠れないのは心配しすぎですか?
- 心配しすぎとは決められません。返済期限が迫っている問題なのか、金利への不安なのか、将来の心配なのかを分け、現実の支払いに問題がある場合だけ優先して対応してください。
- 返済が遅れそうな夜は何をすればいいですか?
- 返済日、返済額、口座残高、入金できる時期を確認し、翌日に借入先へ相談できるよう整理します。返済条件の変更などは金融機関へ個別に確認してください。
- 金利が上がって不安なら固定金利へ変更した方がいいですか?
- 不安だけで急いで変更する必要はありません。現在の適用金利、変更後の金利や費用、残りの返済期間、家計への影響を比べてから判断します。
- 家計が本当に大丈夫か分からないときは誰に相談しますか?
- 契約条件は借入先、家計全体はFPが相談先です。眠れない状態が続いて生活へ影響する場合は、医療機関への相談も分けて考えてください。
まとめ:住宅ローンの不安で眠れない夜は確認順を決める
住宅ローンの不安で眠れない夜は、返せるかどうかの最終結論を出す夜ではありません。
返済期限が迫っているのか、金利上昇が怖いのか、将来全体への不安なのかを分ければ、今夜やることを小さくできます。
返済に現実の問題があるなら借入先へ、家計全体を整理したいならFPへ、眠れない状態が続くなら医療機関へと相談先も分けます。
詳しい家計診断や金利シミュレーションは、明るい時間に数字をそろえてから行えば大丈夫です。
今夜のゴールは、不安を完全になくすことではなく、明日確認することが決まっている状態にすることです。
- 返済日と引き落とし状況を最初に確認する
- 金利不安は自分の適用金利と返済条件を見る
- 漠然とした不安は翌日の家計確認へ回す
- 相談先は借入先・FP・医療機関で分ける
今夜確認することが決まり、明日以降に住宅ローンと家計を第三者と整理したい場合は、オンライン相談を利用する方法もあります。
自分だけで数字を見続けるより、確認したい条件をまとめて相談できます。