この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンを検討していると、「みんなは毎月いくら払っているのだろう」「自分の返済額は高すぎないだろうか」と気になりますよね。
最新の公的データを見ると、住宅ローンの月々の返済額は住宅の種類や調査対象によって約9万円台から14万円台まで差があり、1つの平均だけで自分の返済額を判断するのは難しいです。
周りに聞きにくいお金の話だからこそ、まず公的な平均を見たうえで、自分の家計に置き換えて考えるのが分かりやすいです。
この記事では、国土交通省と住宅金融支援機構のデータから住宅ローンの平均返済額を整理したうえで、手取り、固定費、車、住宅の維持費、将来支出を踏まえて自分に合う返済額を考える順番まで解説します。
- 住宅ローンの月々平均は住宅の種類で差がある
- 注文住宅では月13万円前後になる公的データもある
- 平均より高いだけで返しすぎとは判断できない
- 最後は手取りと将来支出から返せる額を決める
住宅ローンはみんないくら払ってる?月々の平均返済額
住宅ローンをみんないくら払ってるのか知りたいなら、まず「どの住宅を買った人の平均か」と「どの調査の平均か」を分けて見る必要があります。
同じ住宅ローンでも、注文住宅と中古住宅では借入額や返済期間が異なりやすく、調査対象が全国か特定地域かでも数字の見え方が変わります。
ここでは、2026年時点で確認できる最新の公的調査を使い、月々の返済額に近い形へ整理します。
住宅ローンの月々はいくら?平均返済額を物件別に比較

国土交通省の「令和7年度住宅市場動向調査」では、住宅ローンの年間返済額は注文住宅で164.9万円、分譲戸建住宅で148.7万円、分譲集合住宅で169.7万円でした(出典:国土交通省『令和7年度住宅市場動向調査』)。
これを単純に12か月で割ると、月額換算は注文住宅が約13.7万円、分譲戸建住宅が約12.4万円、分譲集合住宅が約14.1万円です。
既存の中古住宅では、戸建住宅が年間111.3万円で月約9.3万円、集合住宅が年間121.8万円で月約10.2万円となります。
| 住宅の種類 | 年間返済額 | 月額換算 |
|---|---|---|
| 注文住宅 | 164.9万円 | 約13.7万円 |
| 分譲戸建 | 148.7万円 | 約12.4万円 |
| 分譲集合 | 169.7万円 | 約14.1万円 |
| 中古戸建 | 111.3万円 | 約9.3万円 |
| 中古集合 | 121.8万円 | 約10.2万円 |
この調査は、2024年4月から2025年3月に住み替え・建て替え・リフォームを行った世帯を対象にしています。
国土交通省の数字を12か月で割った月額換算は、年間返済額を比較しやすくするための目安で、実際の毎月の引き落とし額そのものではありません。
ボーナス返済を利用している世帯は年間支払額にボーナス分も含まれるため、「月額換算が13万円なら毎月13万円を払っている」と受け取らないようにしてください。
自分の住宅ローンと比べるなら、ボーナス返済がある場合は年間合計額でも比較すると条件をそろえやすくなります。
また、この比較で使われている注文住宅と中古住宅は全国、分譲住宅は三大都市圏の調査結果で、同じ地域条件をそろえた単純比較ではありません。
国土交通省の年間返済額は、民間金融機関や住宅金融支援機構など複数の借入先への年間支払額を合計した数字です。
平均は「みんながこの金額を払っている」という意味ではなく、自分の返済額がどのあたりにあるかを見るための基準として使うのが分かりやすいです。
住宅ローンの平均返済額は調査によって見え方が変わる
住宅金融支援機構の「2025年度フラット35利用者調査」では、フラット35利用者全体の1か月当たり予定返済額は平均12万3,800円でした(出典:住宅金融支援機構『2025年度フラット35利用者調査』)。
同じ調査の平均総返済負担率は22.8%で、ここでいう総返済負担率は1か月当たり予定返済額を世帯月収で割った数値です。
調査件数は3万5,553件と多いものの、対象はフラット35を利用した人なので、変動金利を含む住宅ローン利用者全体の平均とは一致しません。
国土交通省の調査と金額が違って見えるのは、どちらかが間違っているからではなく、対象者や住宅の種類、集計方法が異なるためです。
住宅ローンの月々平均を調べるときは、数字だけを切り取らず、「誰の平均なのか」まで一緒に確認してください。
住宅ローンの月々平均は返済負担率とセットで見る

月々の返済額だけでは、自分にとって負担が大きいかどうかまでは分からないため、平均を見るときは返済負担率も確認します。
返済負担率とは、世帯年収に対して住宅ローンの年間返済額が占める割合で、国土交通省の令和7年度調査では注文住宅が18.1%、分譲戸建住宅が20.6%、分譲集合住宅が17.7%でした。
中古住宅では戸建住宅が16.7%、集合住宅が17.0%となっており、同じ住宅ローンでも住宅の種類によって平均値が異なります。
ただし、ここで使われる世帯年収は手取りではなく、税金や社会保険料を差し引く前の収入を基準にした数字なので、その割合を自分の安全ラインとしてそのまま使うのは避けたいです。
さらに、同じ返済負担率でも、子どもの人数、車の台数、保険料、教育費、毎月残したい貯蓄額が違えば、実際の家計余力は変わります。
返済負担率は「年収に対してどのくらい払っているか」を比較する補助線として使い、最後は手取りベースの家計へ戻して確認するのが分かりやすいです。
住宅ローンは毎月いくらなら多すぎる?平均だけでは決めない
自分の返済額が月14万円で、平均が月12万円だったとしても、それだけで「払いすぎ」とは判断できません。
反対に、平均より低い月9万円なら安心とも限らず、手取りが少ない、車や教育費が大きい、貯蓄がほとんど残らないといった家計なら負担感は強くなります。
平均返済額には、年収、頭金、借入期間、家族構成、購入地域、住宅価格など、自分とは違う条件の世帯が混ざっています。
大切なのは、平均との差ではなく、住宅ローンを払った後に生活費と将来の支出へ回すお金が残るかです。
平均返済額は「他の家庭と比べる数字」、自分の予算は「自分の家計で続けられる数字」と分けて考えると迷いにくくなります。
借りられる額と実際に返せる額の違いを整理してから予算を決めたい場合は、住宅予算の考え方が分かりやすくなるため、こちらの記事を参考にしてみてください。
住宅ローンはみんないくら払ってる?自分の返済額を決める方法
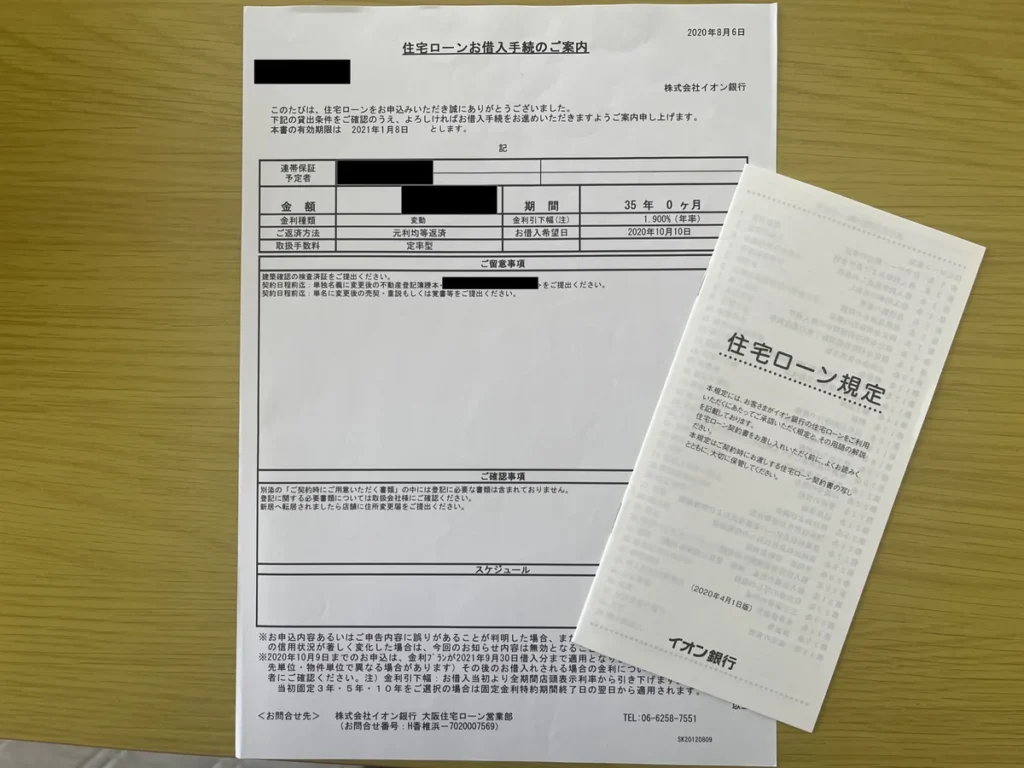
みんなの住宅ローン返済額を確認したら、次は自分の家計へ数字を戻して考えます。
私も家を建てる前は月々の支払いを強く意識していましたが、今振り返ると住宅ローンだけでなく、固定資産税や保険、修繕費まで含めて住居費を見ておくことが大切だったと感じています。
ここからは、平均額に合わせるのではなく、自分が毎月いくらなら続けて返せるかを決める順番を整理します。
住宅ローンの月々はいくらが合う?手取りから逆算する
住宅ローンの返済額は、年収から先に決めるより、毎月実際に使える手取りから逆算した方が家計の感覚に近づきます。
まず、直近3〜6か月ほどの口座やカード明細を見て、普段の生活で毎月いくら出ているかを確認してください。
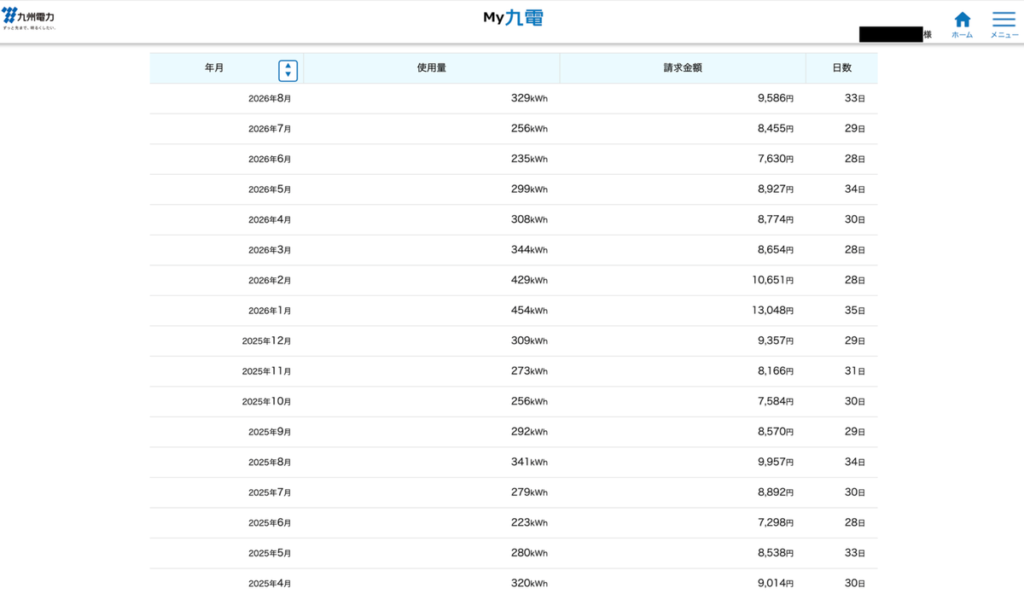
そのうえで、次の順番で住宅費へ回せる金額を絞ります。
- 毎月の手取り収入を確認する
- 生活費と固定費を差し引く
- 年間支出と将来の貯蓄分を確保する
- 残った住居費から住宅ローン以外の持ち家費用を引く
ここで最後に残った金額が、住宅ローン返済へ回せる上限を考える出発点になります。
実際にはボーナス、収入変動、子どもの成長などがあるため、1か月だけの家計ではなく年間で赤字にならないかも確認したいところです。
家計、建築費、住宅ローンをどの順番で整理すればよいか詳しく確認したい場合は、予算づくりの全体像が分かりやすくなるため、こちらの記事を参考にしてみてください。
固定費と将来支出を引いて毎月返せる上限を見る
住宅ローンの返済額を決めるときに見落としやすいのが、今は毎月発生していなくても将来必要になる支出です。
固定資産税、火災保険や地震保険、住宅修繕、設備や家電の交換は、賃貸住宅では同じ形で負担していなかった費用も含まれます。

車を所有している家庭なら、自動車税、保険、車検、駐車場、ガソリンだけでなく、数年後の買い替え費用も考えておきたいです。
教育費、旅行、帰省、冠婚葬祭、老後資金なども含めると、「住宅ローンを払える」と「家を建てた後も今の暮らしを続けられる」は同じではありません。
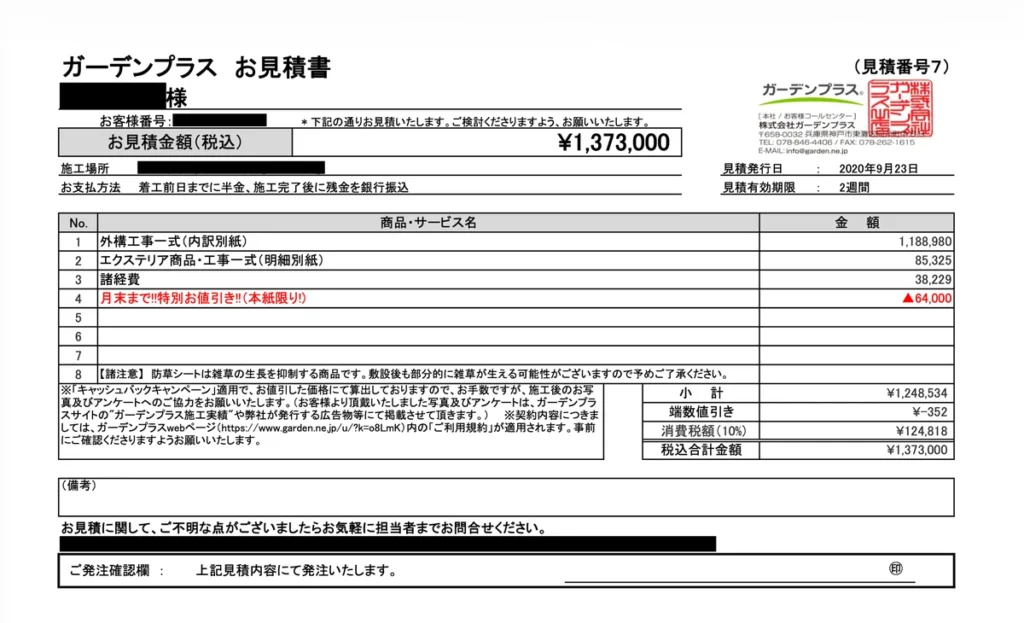
わが家は家を建てた当時、共働きで車を2台所有しており、旧居の家賃は月約7万円だったため、住宅ローンの月々返済額も家賃から大きく離れないことを意識していました。
一方で、当時は固定資産税や保険、修繕費などを月額へ直して細かく比較できておらず、今なら住宅ローン以外の持ち家費用まで先に見ます。
家賃と住宅ローンを比べるときも、家賃7万円からローン7万円へ置き換えれば住居費が同じになるわけではありません。
持ち家では毎月ではなく年1回や数年ごとに出ていく費用もあるため、その金額を月割りして別枠で残しておくと、ローン返済に使ってよい金額を見誤りにくくなります。
特に家を建てた直後は家具や家電、外構、引っ越しなどにも現金が必要になりやすいので、返済開始後の手元資金まで使い切らない前提で考えたいところです。
住宅ローンだけでなく、教育費や車、修繕費まで含めて自分の家計で返せる額を確認したい場合は、マネーサファリでFPにオンライン相談できます。
相談料は無料です。
持ち家になってから発生する費用を先に確認しておきたい場合は、住宅ローン以外に残しておくお金を整理しやすくなるため、こちらの記事を参考にしてみてください。
平均返済額と自分の予算はシミュレーターで比べる
自分の月々予算が見えたら、住宅ローンシミュレーターで借入額、金利、返済期間を変えながら返済額を確認します。
たとえば同じ借入額でも、返済期間を長くすれば月々の返済額は下がりやすい一方、返済期間が長くなるぶん総返済額や完済年齢も変わります。
変動金利を検討するなら、今の金利だけでなく、金利が上がった場合に月々の返済額や残高がどう動くかも確認しておくと判断材料が増えます。

ここで公的データの平均額と比べるのは、自分の試算が世間一般から極端に離れていないかを見るためであり、平均へ合わせるためではありません。
月10万円、12万円、14万円など複数のケースを作り、どの水準なら固定費や貯蓄を残せるかを比較してみてください。
返済額と金利上昇を自分の条件で試算したい場合は、複数のケースを比べやすくなるため、こちらの記事を参考にしてみてください。
平均より高いときは3つの数字を分けて見直す

試算した住宅ローンが平均より高かったときは、すぐに借入額を下げるのではなく、「ローン返済額」「持ち家の維持費」「返済後に残るお金」の3つを分けて確認します。
- 住宅ローン返済額
- 持ち家の維持費
- 返済後に残るお金
1つ目は、金利や返済期間を含めた毎月の住宅ローン返済額です。
2つ目は、固定資産税、保険、修繕費などを月割りした住宅ローン以外の住居費です。
3つ目は、その2つを払った後に生活費、貯蓄、教育費、車、老後資金などへ回せるお金です。
この3つを並べると、平均より返済額が高くても家計に余裕があるのか、平均以下でもほとんどお金が残らないのかが見えやすくなります。
すでに事前審査や本審査を通過した後で返済が不安になっている場合は、承認額をそのまま借りる前に家計を確認しやすくなるため、こちらの記事を参考にしてみてください。
家計が複雑で自分だけでは整理しにくい場合は、ファイナンシャルプランナーなど第三者に試算してもらう方法もあります。
ただし、相談で出た金額をそのまま正解にせず、収入が減った場合や大きな支出が重なる場合でも続けられるかを自分の条件へ戻して確認してください。
自分で3つの数字を整理しても返済額を決めきれない場合は、FPに家計全体を見てもらう方法があります。
マネーサファリでは住宅ローンを含むお金の相談をオンラインでできます。
まとめ:住宅ローンはみんないくら払ってる?
住宅ローンをみんないくら払ってるのかを見ると、最新の公的データでは月々の返済額に約9万円台から14万円台まで差があります。
フラット35利用者全体の2025年度データでは、1か月当たり予定返済額の平均は12万3,800円でした。
ただし、平均返済額は住宅の種類や地域、年収、借入期間が違う世帯をまとめた数字なので、そのまま自分の適正額にはなりません。
- 平均返済額は自分の位置を知る参考値にする
- 手取りから固定費と貯蓄分を先に確保する
- 税金、保険、修繕、車など将来支出も入れる
- 金利や返済期間を変えて複数条件で試算する
返済額は平均との比較だけで決めず、住宅ローンを払った後も生活と貯蓄を続けられるかで考えるのがポイントです。
みんなの金額を知ることは安心材料になりますが、最後に決めるべきなのは、あなたの家計で長く続けられる月々返済額です。
平均額と比べても自分の返済予算に確信が持てない場合は、手取りや将来支出を含めた家計をFPと整理する方法があります。
マネーサファリはオンラインの無料FP相談に対応しています。