この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンで収入合算を考えているのに、夫婦の片方の信用情報に不安があると、「収入を足すだけなら問題ないのか」「ペアローンならどうなるのか」と迷いますよね。
収入合算は、配偶者の収入だけを足して、信用情報や契約上の立場を切り離す仕組みではありません。
連帯保証型・連帯債務型・ペアローンでは、審査に関わる人と返済責任が変わります。
信用情報に不安があるなら、申込方法を隠して進めず、誰が債務者・連帯保証人になるのかを申込前に金融機関へ確認します。
この記事では、収入合算とペアローンで片方の信用情報に不安がある場合の審査への関わり方を整理します。
あわせて、夫・妻の単独ローンとの違い、本人開示、審査が難しいときの代替案まで確認していきます。
- 収入合算では合算者も契約に関わる
- ペアローンは夫婦それぞれが審査を受ける
- 単独ローンでも配偶者の関わり方を確認する
- 信用情報を確認してから借り方を比べる
住宅ローンの収入合算で片方がブラックなら審査対象を確認
収入合算で片方の信用情報に不安があるときは、最初に「誰の収入を使うか」ではなく「誰がどの立場で契約へ入るか」を確認します。
収入合算、ペアローン、単独ローンは、夫婦2人の収入を住宅購入に使えるかどうかだけでなく、債務者や保証人の立場が異なります。
ブラックリストという言葉だけで「通る・通らない」を決めず、借り方ごとに審査へ関わる人を分けて考えるのが出発点です。
収入合算では信用情報も審査に関わる
収入合算は、主債務者の収入に配偶者などの収入を加えて住宅ローンを申し込む方法です。
ただし、合算者の立場は金融機関や商品で同じではありません。
三菱UFJ銀行の収入合算では、申込人が債務者、収入合算者が連帯保証人になります。
一方、フラット35では、要件を満たす収入合算者が連帯債務者になります。
つまり、収入合算は「配偶者の年収だけを借入可能額へ足して、本人は契約に関わらない」という仕組みではありません。
収入合算で信用情報に不安があるなら、まず連帯保証型なのか連帯債務型なのかを申込先へ確認してください。
連帯保証型は合算者が連帯保証人になる
連帯保証型では、住宅ローンの主債務者は1人ですが、収入合算者が連帯保証人として契約に関わります。
三菱UFJ銀行の案内でも、収入合算者は連帯保証人になると明記されています(出典:三菱UFJ銀行『ペアローン・収入合算』)。
そのため、「ローン契約は1本だから配偶者は審査と無関係」と考えるのは避けたほうがよいです。
信用情報に不安がある側を収入合算者へ入れたい場合は、連帯保証人としてどのような確認を受けるのかを事前に聞いておくと安心です。
連帯債務型は合算者も債務者になる
連帯債務型では、1本の住宅ローンに対して夫婦などがともに債務を負います。
フラット35では、収入を合算する人が連帯債務者になることが利用要件に含まれています(出典:フラット35『収入合算』)。
同じ「収入合算」という名前でも、連帯保証型と連帯債務型では契約上の責任が違います。
商品名だけで判断せず、申込人・連帯保証人・連帯債務者の誰が審査へ入るのかまで確認してください。
| 借り方 | 配偶者の主な立場 | ローン本数 |
|---|---|---|
| 単独ローン | 関与なしなら原則1人 | 1本 |
| 収入合算 | 連帯保証・連帯債務 | 1本 |
| ペアローン | それぞれ債務者 | 2本 |
金融機関や商品によって条件は異なるため、この表は一般的な違いを整理したものです。
ペアローンと収入合算の契約や返済責任の違いから、自分たちに合う借り方を整理したい方は、こちらの記事を参考にしてみてください。
ペアローンで片方がブラックなら2人とも審査対象
ペアローンは、夫婦それぞれが住宅ローンを申し込み、同じ住宅に対して2本のローンを組む方法です。
三菱UFJ銀行でも、ペアローンは2人がそれぞれ住宅ローンを申し込む方法として案内されています。
そのため、片方の年収が高くても、もう片方の審査を省略して1本だけペアローンとして成立させる仕組みではありません。
信用情報に長期延滞や債務整理などが残っている可能性があるなら、申込先だけを変える前に本人開示で現在の登録内容を確認します。
そのうえで、ペアローン以外の借り方も含めて進め方を整理します。
ペアローンで片方だけ審査に落ちることはあり得ますが、否決の理由が信用情報だけとは限りません。
片方だけ落ちても原因をブラックと決めつけない
住宅ローンの審査では、信用情報だけでなく、年収、既存借入、返済負担、勤続状況、年齢、団体信用生命保険の条件、物件の担保評価など複数の要素が確認されます。
そのため、ペアローンで片方だけ落ちた結果だけを見て、「ブラックリストだから」と原因を断定することはできません。
信用情報に心当たりがあるなら本人開示で事実を確認し、同時に既存借入や希望借入額も整理します。
反対に、信用情報で大きな問題が見当たらなくても、希望額や返済負担が重ければ借入条件の見直しが必要になる場合があります。
審査結果の理由を推測したまま次々と申込先を増やすより、自分で確認できる情報から切り分けていくほうが次の判断につながります。
単独ローンなら配偶者の関与を減らせる場合がある
夫または妻のどちらか1人が主債務者となる単独ローンなら、配偶者の契約上の関与を減らせる場合があります。
ただし、もう一方を収入合算者、連帯債務者、連帯保証人にしないことが前提になるかを申込先へ確認します。
単独ローンへ変えれば必ず審査に通るわけではありません。
1人分の収入と既存借入で希望額を支える必要があり、物件の持分、担保提供、金融機関の商品条件によって配偶者の確認が必要になる場合もあります。
単独ローンでも、配偶者が共有持分を持つ、担保提供者になるなど別の立場で関わる場合は、その条件も申込先へ伝えてください。
住宅ローンで妻がブラックの場合
妻の信用情報に不安があり、夫だけの収入で希望額を借りられるなら、夫の単独申込を比較する余地があります。
この場合も、妻を収入合算者や連帯保証人へ入れないことが前提になるのか、共有持分を持つ場合に追加確認があるのかを金融機関へ確認してください。
「妻の借金を申告しなければよい」と考えるのではなく、妻が契約へどの立場で関わるのかを先に整理します。
住宅ローンで夫がブラックの場合
夫の信用情報に不安があり、妻の収入や勤務条件で単独申込できる商品があるなら、妻を主債務者にする方法も比較できます。
ただし、夫の年収を合算しなければ希望額へ届かない場合は、借入額や物件価格を下げる判断も必要です。
名義だけを妻へ変えて実質的な申込内容を隠すのではなく、実際の資金負担や所有持分まで含めて申込先へ相談してください。
配偶者の借金が住宅ローンへどう関わるのかを申込方法別に整理したい方は、こちらの記事を参考にしてみてください。
ブラックリストは正式名称ではなく信用情報を確認する
「ブラックリスト」は信用情報機関の正式な制度名ではありません。
実際に信用情報へ登録されるのは、クレジットやローンの契約内容、残高、支払状況、申込情報などです(出典:CIC『信用情報 早わかり!』)。
CICでは、本人開示によって契約内容、支払状況、残高、申込情報などを確認できます。
CICなどで本人開示する
心当たりだけで「ブラックだ」と判断せず、まず現在登録されている内容を確認してください。
過去の延滞や債務整理、クレジットカードの支払いに不安があるなら、住宅ローンへ申し込む前に本人開示を使う方法があります。
CICでは本人自身の信用情報を開示でき、申込情報、契約内容、支払状況、残高などを確認できます。
契約していた会社がどの信用情報機関へ加盟しているかは一律ではないため、心当たりのある契約先や申込書の同意条項から登録先を確認します。
開示結果は住宅ローンの合否を判定するものではありませんが、「何が現在登録されているか」を事実で確認する材料になります。
登録期間は情報と信用情報機関で異なる
信用情報は、完済した日からすべて同じ期間だけ残るわけではありません。
CICでは申込情報は照会日から6か月間、クレジット情報は契約期間中と契約終了後5年以内と案内されています。
JICCでも、申込みに関する情報は照会日から6か月以内、契約・返済などの情報は契約継続中と契約終了後5年以内を基本としています。
「5年たったはずだから消えている」と年数だけで判断せず、再申込前に現在の開示結果を確認してください。
CICのAマークなど開示報告書の見方と、住宅ローン審査前に確認したい点を詳しく知りたい方は、こちらの記事を参考にしてみてください。
信用情報に不安があるときの申込前の確認と代替案
信用情報に不安があるときは、「通してくれそうな銀行」を先に探すより、信用情報と契約上の立場を整理してから借り方を比較します。
申込前に確認できることをそろえておくと、単独ローンへ変えるのか、借入額を下げるのか、申込時期を待つのかを判断しやすくなります。
ここでは、申込前の順番と、収入合算やペアローンが難しいときの代替案を整理します。
申込前に確認する4ステップ
申込前は、名義・信用情報・既存借入・借り方の順で確認すると整理しやすいです。
審査へ申し込んでから説明を変えるのではなく、金融機関へ伝える条件を先にそろえます。
1. 名義・保証関係を先に確認する
最初に、希望する住宅ローンで誰が主債務者、連帯保証人、連帯債務者になるのかを確認します。
収入合算でも商品によって立場が異なるため、「夫が主債務者で妻の収入を合算したい」「妻には信用情報で気になる点がある」といった条件を分けて伝えます。
信用情報に不安があることを隠して借り方を決めるのではなく、その条件で選べる申込方法があるかを金融機関へ確認してください。
2. 信用情報を本人開示する
次に、信用情報を本人開示して、契約内容、残高、支払状況、申込情報を確認します。
夫婦それぞれの情報は本人が確認するのが基本なので、片方が相手の信用情報を勝手に開示する前提では進めません。
CICも開示できるのは原則として本人の情報のみと案内しています。
登録内容に事実と異なる点がある場合は、信用情報機関の案内に沿って登録会社へ確認します。
「たぶん消えている」「昔のことだから大丈夫」と推測したまま住宅ローンへ申し込まないことがポイントです。
3. 既存借入と申込履歴を整理する
カードローン、自動車ローン、リボ払い、分割払いなど、現在返済しているものを一覧にします。
借入先、残高、毎月返済額、完済予定日を整理し、すでに住宅ローンへ申し込んでいる場合は金融機関名と申込日も記録します。
CICやJICCでは申込情報が6か月程度登録されるため、同じ条件のまま短期間に申込みを重ねる前に、何を見直すのか決めておきたいところです。
住宅ローンの事前審査を複数行へ出すときの進め方を確認したい方は、こちらの記事を参考にしてみてください。
4. 単独・収入合算・ペアローンを同条件で比べる

信用情報と既存借入を整理したら、単独ローン、収入合算、ペアローンで、借入可能額と毎月返済額がどう変わるかを比べます。
単独ローンで希望額へ届かないからといって、すぐに信用情報に不安のある側を収入合算へ入れるのではなく、物件価格や自己資金も含めて比較します。
また、金融機関ごとに収入合算の方式や申込条件が異なるため、候補行を同じ条件で比べると違いが見えやすくなります。
信用情報と借り方を整理したうえで、候補となる住宅ローンを比較したい場合は、モゲチェックの住宅ローン診断を使えます。
登録した条件をもとに候補を比較できますが、審査通過を保証するサービスではありません。
住宅ローンをどこで借りるか、金利だけでなく団信や手数料も含めて比べたい方は、こちらの記事を参考にしてみてください。
審査が厳しいときの代替案
収入合算やペアローンが難しいときは、申込先だけを変えるのではなく、借り方・予算・時期の3方向から代替案を考えます。
信用情報に不安がある側を無理に契約へ入れない方法が取れるか、1人の収入でも返せる住宅総額へ調整できるか、登録情報の状況を見て待つべきかを比べてください。
信用情報に不安のない側で単独申込する
信用情報と返済能力に不安のない側だけで必要額を借りられるなら、単独ローンは比較しやすい代替案です。
ただし、収入合算を外すと借入可能額が下がる場合があるため、希望物件をそのまま買えるとは限りません。
配偶者が共有持分を持つ、担保提供者になるなど別の立場で関わる場合は、その条件も申込先へ伝えてください。
借入額と物件価格を下げる
単独ローンでは希望額へ届かないとき、物件価格や建築予算を下げる方法があります。
土地、建物面積、オプション、外構、諸費用を分けると、暮らしへの影響が比較的小さい調整項目を探しやすくなります。
審査へ通すことだけを目的に頭金を使い切ると、購入後の修繕や家電の買い替えに使う現金が不足するかもしれません。
借りられる上限ではなく、住宅取得後も手元資金を残せる総予算で考えてください。
信用情報が残るなら申込時期を待つ
本人開示で不安材料となる情報が残っていると確認できた場合は、無理に申込みを重ねず、登録期間や契約の状況を確認して時期を待つ方法もあります。
待っている間は、延滞を増やさない、既存借入を整理する、自己資金を準備する、住宅総額を見直すといった準備ができます。
ただし、一定年数が経過しただけで自動的に「住宅ローンに通る状態」になるわけではありません。
再申込前に本人開示を行い、現在の登録内容と申込先の条件をもう一度確認してください。
わが家の収入合算は妻が連帯保証人だった
私自身には、ブラックリストに該当した経験や、ペアローンで片方だけ審査に落ちた経験はありません。
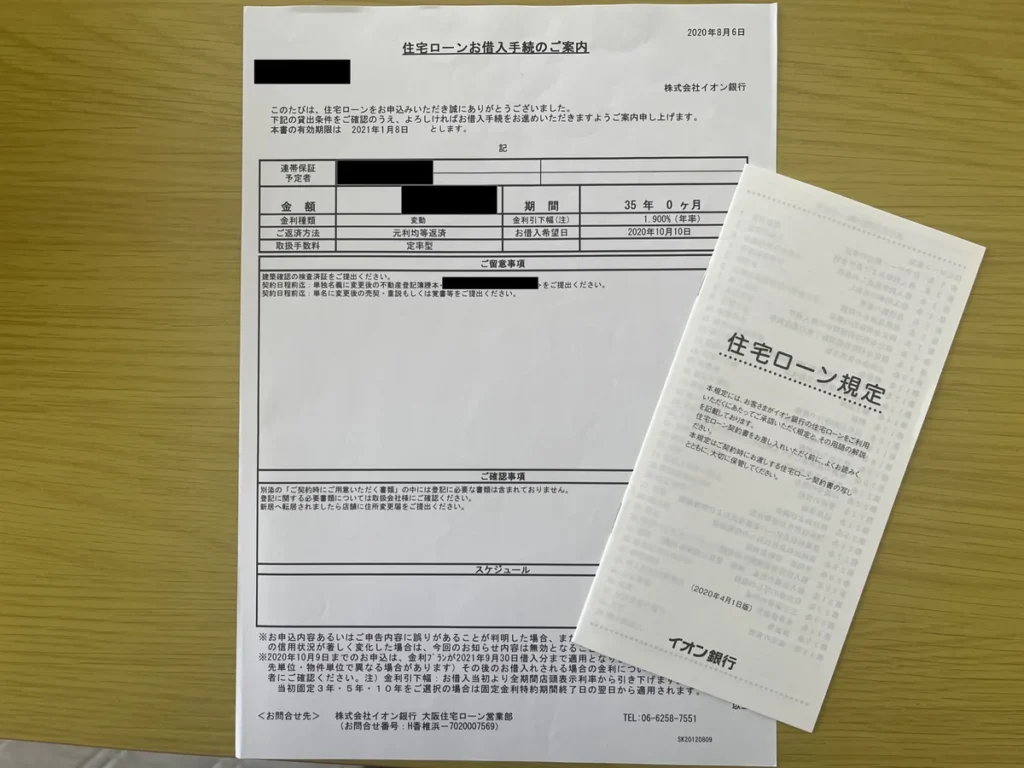
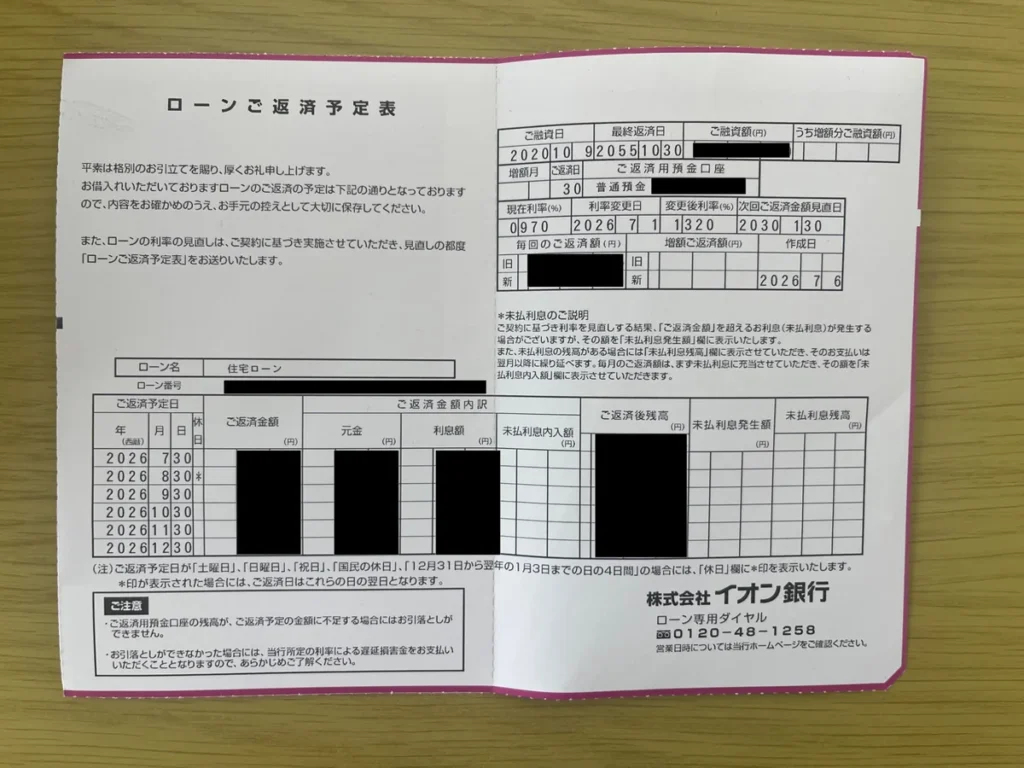
一方、わが家は2020年に収入合算で住宅ローンを申し込み、私は主債務者、妻は連帯保証人という形でした。
当時の私は年収300万円台、妻はパートで年収100万円台です。
私1人の収入では希望額まで借りにくかったため、妻の収入を合算しました。
実際に利用して感じるのは、収入合算は「妻の年収だけを数字として足す」というより、妻も連帯保証人として契約へ関わる方法だったということです。

わが家は収入合算でしたが、妻は連帯保証人として契約に関わりました。収入だけを足した形ではありません。
また、審査では約4,000万円まで借りられると言われましたが、上限まで借りず、35年返済・ボーナス返済なしで進めました。
収入合算を使う場合も、「いくらまで借りられるか」だけで決めないほうがよいと感じています。
片方の収入が減ったときや住宅修繕が重なったときでも返せる金額かまで確認しておくと、建てた後の家計を考えやすくなります。
住宅ローンの収入合算とブラックリストのよくある質問
収入合算やペアローンで片方の信用情報に不安がある場合に、迷いやすい点をまとめます。
審査基準は金融機関や商品で異なるため、以下は一般的な考え方として確認してください。
- 収入合算で片方がブラックリストなら必ず審査に落ちますか?
- 必ず落ちるとは断定できません。ただし、収入合算者が連帯保証人や連帯債務者として契約へ関わる商品では、その人を審査から外して収入だけ使う前提では考えないほうがよいです。信用情報の登録内容と商品条件を確認してから申し込んでください。
- ペアローンで片方だけ審査に落ちることはありますか?
- あります。ペアローンは夫婦それぞれが住宅ローンを申し込むため、片方だけが否決される可能性があります。ただし、原因が信用情報だけとは限らないので、既存借入や希望額なども一緒に見直します。
- 片方がブラックでも、もう片方の単独ローンなら申し込めますか?
- 比較する余地はあります。信用情報に不安のある配偶者を収入合算者・連帯債務者・連帯保証人にせず、申込者1人の条件で必要額を借りられるかを確認します。共有持分や担保提供など別の関与がある場合は金融機関へ条件を確認してください。
- 信用情報を本人開示すると住宅ローン審査に不利ですか?
- 本人開示は、自分の信用情報を確認するための制度です。住宅ローンへの申込みとは別なので、まず登録内容を確認し、申込条件を整理するために使えます。
まとめ:住宅ローンの収入合算とブラックリスト
住宅ローンの収入合算で片方がブラックリストかもしれないときは、配偶者の年収だけを見ず、誰が債務者・連帯保証人・連帯債務者になるのかを確認してください。
ペアローンでは夫婦それぞれが申し込み、収入合算でも合算者が契約へ関わる方式があるため、信用情報に不安がある側を審査から外して収入だけ使えるとは限りません。
一方、信用情報に不安のない側の単独ローン、借入額や物件価格の見直し、申込時期の変更などは比較できます。
- 収入合算は連帯保証型と連帯債務型で立場が違う
- ペアローンは夫婦それぞれが住宅ローンを申し込む
- 信用情報は本人開示で現在の登録内容を確認する
- 単独ローンでも配偶者の関わり方を申込先へ確認する
- 借入額・物件価格・申込時期も含めて代替案を比較する
信用情報に不安があるなら、申込方法を隠して審査へ進むのではなく、まず本人開示と契約上の立場を確認してください。
そのうえで、単独・収入合算・ペアローンのどれなら無理なく返せるかを比べると、次に相談すべき金融機関や見直す予算が見えやすくなります。
単独・収入合算・ペアローンのうち現実的な申込条件を整理できたら、次は金融機関ごとの条件を比較します。
モゲチェックなら無料の住宅ローン診断で候補を比較できますが、診断結果は審査通過を保証するものではありません。