この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
年収300万円前後で家を考え始めると、「住宅ローンに通るのか」「250万円台でも借りられる銀行はあるのか」がまず気になりますよね。
検索すると通過例はいくつも見つかりますが、年収だけを見比べても自分が通るかどうかは判断できません。
私自身も家を建てた当時は年収300万円台でした。
ただし、住宅ローンは私の単独申込ではなく、パートで年収100万円台だった妻の収入を合算して申し込んでいます。
ここは、年収300万円台の「通った実例」として見るうえで外せない条件です。
年収200万〜400万円前後では、まず金融機関ごとの申込年収の下限を確認し、そのうえで返済負担率や収入合算の可否を見ていくと整理しやすくなります。
さらに、審査で借りられる上限ではなく、家計から無理なく返せる月額を先に決めることが大切です。
- 年収300万円台だった私の住宅ローンは収入合算
- 年収200万〜400万円では商品ごとの申込条件が違う
- フラット35は年収400万円を境に返済負担率の基準が変わる
- 借入上限より毎月返せる額から住宅予算を決める
年収300万で住宅ローンに通った私の条件と近い年収帯を比較
年収300万円前後でも、住宅ローンを検討できる商品はあります。
ただし、「年収300万円なら通る」「250万円なら通らない」と年収だけで線を引くことはできません。
商品ごとに申込年収の下限が違い、同じ年収でも単独申込なのか収入合算なのかで前提が変わります。
返済負担率も、住宅ローンだけではなく自動車ローンなどを含めて確認する商品があります。
まずは私の実例を条件ごとに分解し、そのあと年収200万・250万・350万・400万円の順に、どこを見ればよいか確認します。
同じ年収でも金融機関が違えば申込条件や審査結果は変わるため、1行の結果をその年収帯全体の答えにはできません。
年収別の通過例は「自分も通る」という根拠ではなく、自分に近い条件の商品や申込方法を探す入口として使うのが分かりやすいです。
年収300万で住宅ローンに通った私の条件

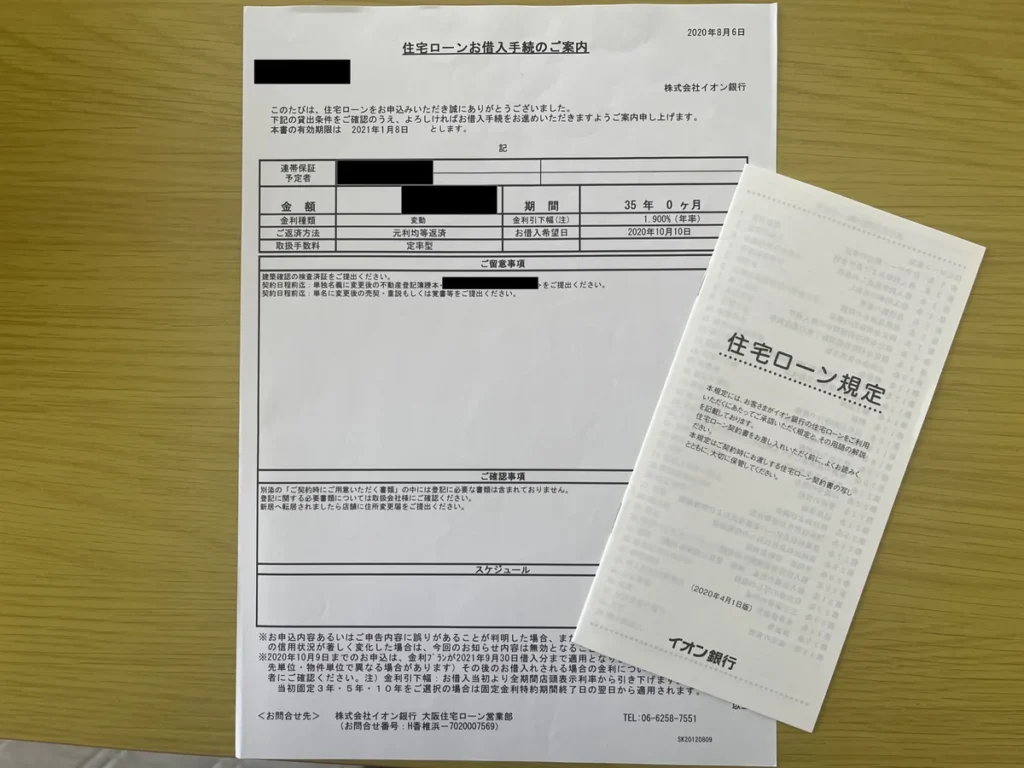
私が2020年に住宅ローンを申し込んだ当時、主債務者の私は30代で年収300万円台、正社員として勤続10年以上でした。
妻はパートで年収100万円台、勤続10年以上です。
申込方法は収入合算で、妻は連帯保証人という形でした。
返済期間は35年、ボーナス返済は利用していません。
つまり、私の事例を「年収300万円台の単独ローンに通った例」として見るのは正確ではありません。
年収以外で私のケースに含まれていた条件として、正社員で勤続10年以上だったこと、妻もパートで勤続10年以上だったことがあります。
ここから「勤続10年以上なら通る」とは言えませんが、体験談を自分に当てはめるなら、同じ年収だけでなく雇用形態、勤続年数、合算者の条件までそろえて見る必要があります。
| 項目 | 当時の条件 |
|---|---|
| 主債務者 | 30代・年収300万円台 |
| 雇用・勤続 | 正社員・10年以上 |
| 収入合算者 | 妻・パート年収100万円台 |
| 妻の勤続 | 10年以上 |
| 申込方法 | 収入合算 |
| 妻の立場 | 連帯保証人 |
| 返済期間 | 35年 |
| ボーナス返済 | なし |
審査上は約4,000万円まで借りられると言われましたが、私はその金額を「安全に返せる額」とは考えませんでした。
審査に通った事実よりも、どの条件で審査を受けたのか、借入上限をどう扱ったのかまでセットで見る必要があります。
年収300万円以上で、自分の条件から候補になる銀行を1行ずつ探すのが大変なら、モゲチェックで住宅ローン候補をまとめて確認できます。
診断結果は審査通過の保証ではなく、次に比較する銀行を絞る材料として使います。
年収が近い人の体験談を見るときも、年収だけではなく、雇用形態、勤続年数、他の借入、申込方法、収入合算の有無まで確認すると、自分との違いが見えやすくなります。
年収だけではなく、審査で確認される条件を体験談から見たい場合は、こちらの記事を参考にしてみてください。
年収250万で住宅ローンに通った例を見る前に商品条件を確認

年収250万円台なら、最初に「その年収で申し込める住宅ローンか」を確認します。
審査に通った人の例を探す前に、商品概要の年収条件を見る方が早いです。
2026年10月に確認したauじぶん銀行の住宅ローンは、前年度の年収が200万円以上であることを利用条件の一つとしています(出典:auじぶん銀行『住宅ローン 商品詳細』)。
そのため、年収250万円なら少なくとも年収条件だけを見れば申込対象に入ります。
ただし、年齢や団体信用生命保険など他の条件があり、条件を満たしても契約できるとは限りません。
一方、SBI新生銀行は、夫婦合算で年収300万円あっても、申込人単独の年収が300万円以上でなければ申し込めないと案内しています(出典:SBI新生銀行『住宅ローンの申込年収条件に関するFAQ』)。
年収250万円の人が配偶者の収入を足せば、どの商品でも申込条件を満たせるわけではありません。
この違いだけでも、「年収250万円で住宅ローンに通った」という結果より、どの金融機関のどの商品で、単独か収入合算かを見る必要があると分かります。
候補を探すときは、まず商品概要の「利用できる人」にある年収・年齢などの入口条件を確認します。
そのあとに収入合算の可否、借入期間、手数料などを比べれば、そもそも申込条件を満たさない商品を細かく比較する手間を減らせます。
年収200万で住宅ローンに通った例を見る前に申込下限を確認
年収200万円前後では、商品ごとの年収下限の差がさらに大きく効きます。
先ほどのauじぶん銀行は前年度年収200万円以上が条件なので、年収200万円ちょうどなら年収条件の下限には届きます。
対して、申込人単独で年収300万円以上を求めるSBI新生銀行では、年収200万円の単独申込は年収条件を満たしません。
申込年収の条件を満たすことと、希望額で審査に通ることは別です。
ここで注意したいのは、「年収200万円以上なら借りられる」ではないことです。
年収条件はあくまで申込条件の一つで、実際の審査結果や借入可能額まで保証する数字ではありません。
年収200万〜250万円台で探す場合は、まず申込年収の下限で候補を絞り、その次に返済負担率や他の借入、収入合算の扱いを確認する順番が分かりやすいです。
年収下限が低い商品でも、希望借入額がそのままなら家計に対する返済負担が軽くなるわけではありません。
そのため「申し込めるか」と「いくらなら返せるか」を同じ問いにせず、入口条件と家計上限を分けて確認します。
年収350万で住宅ローンに通った例は返済負担率も確認
年収350万円まで上がると、年収300万円以上を申込条件とする住宅ローンも候補に入りやすくなります。
ただし、申込条件を満たすことと、希望額を借りられることは別です。
判断材料の一つが返済負担率です。
返済負担率とは、年収に対して住宅ローンなどの年間返済額が占める割合です。
フラット35では、年収400万円未満の総返済負担率を30%以下としています。
この「総返済」には住宅ローンだけでなく、自動車ローン、教育ローン、カードローンなども含まれます(出典:住宅金融支援機構『フラット35 ご利用条件』)。
たとえば年収350万円で住宅ローン以外の返済がある人は、その返済分も含めて基準を見る必要があります。
逆に他の借入がない人でも、30%まで借りることが家計にとって無理のない返済になるとは限りません。
返済負担率は審査条件を見るための数字であり、生活費や貯蓄、固定資産税、修繕費まで含めた家計の安全額とは分けて考えます。
同じ年収350万円でも、自動車ローンが残っている人と他の借入がない人では、住宅ローンに回せる返済枠の見え方が変わります。
通過例を比べるなら、借入額だけでなく住宅ローン以外の返済があるかまで確認しておくと、条件差を見落としにくくなります。
年収400万で住宅ローンに通った例でも35%を上限にしない

フラット35では、年収400万円未満は総返済負担率30%以下、年収400万円以上は35%以下が基準です。
年収400万円ちょうどで区分が変わります。
ただし、年収400万円になったから住宅ローンの返済を35%まで増やしてよい、という意味ではありません。
住宅ローンの返済以外にも、固定資産税、火災・地震保険、住宅の修繕、車の維持や買い替え、家具・家電の交換などが続きます。
子どもの教育費や老後資金を準備する家庭なら、住宅費だけで使える金額はさらに変わります。
年収200万〜400万円の比較をまとめると、次のように見ます。
| 年収帯 | 申込年収の例 | フラット35基準 |
|---|---|---|
| 200万円 | 200万円以上の商品あり | 30%以下 |
| 250万円 | 200万円以上なら対象圏 | 30%以下 |
| 300万円 | 300万円以上の商品も対象圏 | 30%以下 |
| 350万円 | 300万円条件も満たす | 30%以下 |
| 400万円 | 商品ごとの条件を確認 | 35%以下 |
この表は「通る年収表」ではありません。
申込年収の条件例と、フラット35の返済負担率基準を並べたものです。
年収帯が同じでも、選ぶ商品と家計条件が違えば結果は変わります。
近い年収の通過例は参考になりますが、自分が申し込める商品を確認してから比べる方が判断しやすいです。
また、年収399万円と400万円で生活費や将来支出が急に変わるわけではありません。
フラット35の30%・35%という区分は審査基準として使い、家計の予算線としてそのまま置き換えないことがポイントです。
年収300万で住宅ローンに通った後も返せる額を先に決める
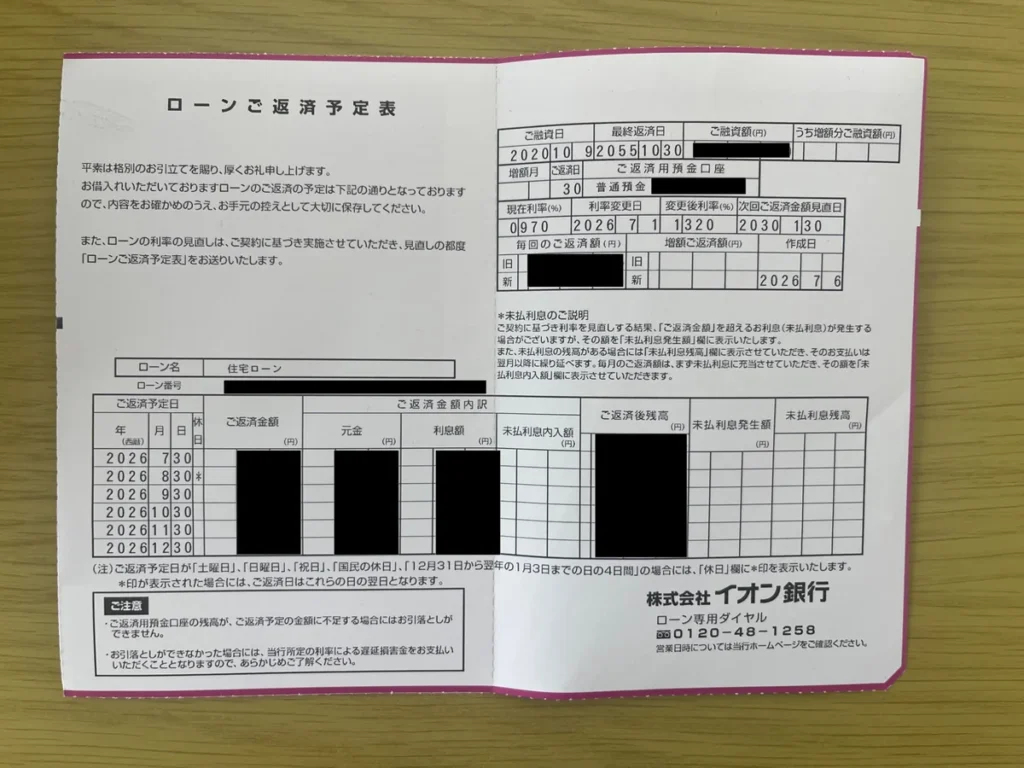
住宅ローンで一番怖いのは、審査に通らないことだけではありません。
審査には通ったものの、返済を始めてから家計の余裕がなくなることも避けたいところです。
私の場合も、審査上の上限をそのまま住宅予算にはしませんでした。
家を建てた後も車2台の維持や買い替え、税金、保険、修繕、家具・家電の交換にお金が必要になると考え、毎月の返済額から逆算しています。
ここからは、年収300万円前後で住宅ローンを考えるときに、審査の「通る・通らない」の次に確認したい予算の決め方を整理します。
私なら、住宅ローンへ毎月回せる額、購入後に税金・保険・修繕へ残す額、手元に確保する現金を分けて考えます。
この3つを混ぜずに見ると、審査で大きな金額を提示されても、自分の家計に合う借入額へ戻して判断しやすくなります。
借りられる上限と無理なく返せる額を分ける
私が住宅ローンを検討したとき、審査上は約4,000万円まで借りられると言われました。
一方、家づくりを始めた当初に考えていた土地と建物の予算は約2,500万円でした。
約4,000万円という数字を聞いても、「ここまで借りてよい」とは考えませんでした。
約4,000万円まで借りられると言われても、私には「借りていい額」には見えませんでした。
実際には、毎月いくらなら無理なく返せるかを先に考え、その返済額になるよう借入額や頭金を調整しています。
頭金も、多ければ多いほどよいとは限りません。
頭金を増やせば借入額は減りますが、家づくりでは引っ越し、家具・家電、外構など住宅ローン以外の現金も必要です。
私は毎月の返済負担と、手元に残しておきたい現金の両方を見ながら決めました。
現在振り返っても、借りられる上限より毎月の返済から逆算したのはよかったと思っています。
年収300万円前後なら、「年収の何倍まで借りられるか」より、住宅費を払ったあとに生活費と貯蓄を続けられるかを家計表で確認する方が実用的です。
住宅ローンの借入上限ではなく、教育費や修繕費、老後資金まで含めた「返せる額」を見たい場合は、マネーサファリで家計全体をオンライン相談できます。
今の支出と将来費用を整理してから相談すると、住宅予算の確認に使いやすいです。
特に注文住宅は、建物以外にも外構、引っ越し、家具・家電などの支出が重なりやすいため、住宅ローンに入れない現金支出を先に洗い出しておくと借入額を決めやすくなります。
借入可能額の目安と家づくり全体の予算をもう少し具体的に整理したい方は、返済額の決め方と資金計画の順番を分けて確認できます。
こちらの記事を参考にしてみてください。
単独申込と収入合算は同じ年収で比べない
私が収入合算を使った理由は、私一人の収入では希望していた金額まで借りにくかったからです。
当時の私は年収300万円台、妻はパートで年収100万円台でした。
収入合算を使えば、単独申込とは審査の前提が変わります。
だから「年収300万円で通った」という結果だけを見て、自分も同じ金額を借りられると考えるのは危険です。
また、収入合算を前提に予算を組むなら、合算する人の収入が将来も同じ水準で続くかまで考えます。
育児や介護、転職、勤務時間の変更などで世帯収入が下がる可能性もあります。
私たちは妻が働き続ける前提で住宅ローンを組みましたが、「今と同じ収入が将来もずっと続く」とまでは考えていませんでした。
車の買い替え、住宅修繕、老後資金、将来の収入変化も含めて家計を見るようにしていました。
単独申込で届かない金額を収入合算で広げるときほど、審査に通るかだけでなく、一方の収入が下がったときも返済を続けられるか確認しておくと安心です。
収入合算を使うか迷う場合は、単独申込で借りられる額を一度確認し、希望額との差を見てから合算を検討すると、どこまで世帯収入に頼る計画なのか把握しやすくなります。
パート収入を住宅ローンでどう扱うか、単独申込や収入合算の条件を詳しく確認したい方は、こちらの記事を参考にしてみてください。
事前審査は年収条件の違う銀行を2〜3行比べる

年収300万円前後では、1行だけを見て「借りられない」と決めるより、申込条件の違う複数の金融機関を比較した方が判断材料を増やせます。
私も最初から1行に絞らず、福岡銀行、ろうきん、イオン銀行の3行へ事前審査を申し込みました。
最終的に本審査まで進んだのはイオン銀行だけですが、3行を見たことで、審査結果だけではなく金利や保証料などの条件も比べられました。
ただし、数を増やせばよいわけではありません。
まず自分の年収や雇用条件で申し込める商品を絞り、2〜3行程度で実際の条件を比較すると整理しやすいです。
年収200万円台なら200万円以上で申し込める商品、年収300万円台なら300万円以上の商品も含めて候補を広げる、といった見方ができます。
事前審査へ出す銀行を2〜3行に絞りたいなら、モゲチェックで複数の住宅ローン候補を比較できます。
候補が出たあとに、各銀行の正式条件と事前審査を確認してください。
収入合算を考える場合は、合算者の年収や雇用形態をどこまで認めるかも確認します。
さらに、事前審査で希望額が通ったあとも、金利だけでなく保証料・融資手数料・返済期間などを同じ条件で並べてから決めると、月々の返済だけでは見えにくい差を比較できます。
複数行へ事前審査を出す進め方と、モゲチェックの無料診断をどう使い分けるかを詳しく確認したい方は、こちらの記事を参考にしてみてください。
家計まで不安ならFP相談は返済余力の確認に使う
住宅ローンの事前審査は「借りられる可能性」を確認するものですが、借りた後の家計まで判断してくれるわけではありません。
私も家づくりの途中でFPの無料相談を約2回利用しました。
源泉徴収票や給与明細、預金額が分かるもの、生命保険の証券などを出し、住宅ローンだけでなく固定資産税、修繕費、車の買い替え、老後資金まで含めて家計を確認しています。
一方、FPから提示された「返せる金額」をそのまま住宅予算にはしませんでした。
共働き収入が長く続く前提の試算でも、実際には収入変化や大きな支出が起こる可能性があるからです。
FP相談は、予算を増やすためではなく、自分では見落としている支出や将来費用を洗い出し、「この返済額でも家計を続けられるか」を確認する材料として使うと役立ちます。
自分だけで将来支出まで試算しにくい場合は、マネーサファリで住宅ローンを含む家計全体をFPへ相談できます。
相談で出た予算は、そのまま借入上限にせず、自分たちの家計と照らして判断してください。
住宅ローンの比較と家計相談は役割が違います。
銀行選びで迷っているなら住宅ローン商品の比較、返済後の生活まで不安なら家計全体の確認、と分けて考えると次の行動を決めやすくなります。
マネーサファリの相談の流れや評判、無料相談で確認しておきたい注意点を先に知りたい方は、こちらの記事を参考にしてみてください。
まとめ:年収300万で住宅ローンに通った条件を比べる
年収300万円前後でも住宅ローンを検討できますが、「年収300万円だから通る」とは判断できません。
私の実例は、年収300万円台の私が単独で借りたケースではなく、パートで年収100万円台だった妻の収入を合算したケースです。
近い年収帯の通過例を見るときも、申込年収の下限、単独申込か収入合算か、返済負担率、他の借入まで条件をそろえて比べる必要があります。
そして、審査上の借入上限は家計上の安全額ではありません。
住宅ローンを返したあとに生活費や貯蓄を確保できるか、収入が下がったときも続けられるかまで確認してから借入額を決める方が安心です。
- 年収300万円台の当サイト実例は収入合算
- 年収200万〜250万円台は申込年収の下限を先に確認
- 年収350万〜400万円台も返済負担率だけで予算を決めない
- 借入上限より無理なく返せる月額から住宅予算を逆算する
年収300万円以上で銀行候補を絞る段階ならモゲチェック、借入額そのものを家計から見直したいならマネーサファリ、と役割を分けると選びやすいです。
どちらも結果を最終回答にせず、住宅ローンの条件や家計を確認する材料として使います。
モゲチェック
マネーサファリ