この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
派遣社員や契約社員で住宅ローンを考えると、「自分の雇用形態で申し込める銀行はあるのか」「勤続年数が短くても候補に残せるのか」が最初の壁になりやすいです。
派遣社員で住宅ローンに通った人の体験は参考になりますが、その人が利用した商品や年収、契約期間、ほかの借入が違えば、同じ結果になるとは限りません。
見る順番は、まず今の雇用形態で申込対象になる商品を絞り、そのあと勤続年数、年収、雇用契約、ほかの借入、必要書類を確認することです。
この記事では、派遣社員と契約社員の違いを踏まえながら、「申込可能」と「審査通過」を分けて考え、事前審査へ進む候補を絞る方法を整理します。
- 派遣社員と契約社員では申込対象になる商品が異なる
- 申込可能でも審査通過が決まるわけではない
- 勤続年数・年収・雇用契約・他の借入を商品ごとに確認する
- 条件をそろえて複数候補を比較し申込先を絞る
派遣社員が住宅ローンに通った事例を見る前に申込条件を確認する
派遣社員で住宅ローンに通った事例があっても、最初に確認したいのは「その人が通ったか」ではなく、自分が申込対象に入る商品があるかです。
住宅ローンは、金融機関や商品によって雇用形態の扱いが違い、同じ銀行でも商品が変われば申込条件が変わることがあります。
申込条件を満たして初めて審査の土台に乗るため、「申し込める」と「審査に通る」を分けると、候補を絞りやすくなります。
なお、住宅ローンの審査基準はすべて公開されているわけではなく、申込条件を満たしても承認が保証されるわけではありません。
最終的な受付条件と必要書類は、申し込む金融機関へ確認してください。
- 雇用形態が申込対象か
- 勤続年数と収入実績
- 年収と返済負担率
- 他の借入と毎月返済額
契約社員が住宅ローンに通った例と派遣社員の違い

契約社員と派遣社員は、どちらも正社員以外の働き方としてまとめられがちですが、雇用関係は同じではありません。
契約社員は勤務先と直接労働契約を結ぶのに対し、派遣社員は派遣元の会社と労働契約を結び、派遣先で指揮命令を受けて働きます。
その違いは住宅ローンの申込画面でも現れ、契約社員と派遣社員を同じ区分で受け付ける商品もあれば、別々に扱う商品もあります。
たとえばSBI新生銀行の現在のFAQでは、前年度税込年収300万円以上の正社員または契約社員を申込対象とし、派遣社員は借入人として申し込めないと案内しています(出典:SBI新生銀行「住宅ローンの申込条件」)。
一方、ドコモ・ファイナンスのフラット35は、継続性があり安定した収入が見込めれば、契約社員・派遣社員・パート・アルバイトも申込可能と案内しています。
つまり、契約社員で通った銀行だから派遣社員も申し込める、あるいは派遣社員が対象のフラット35だから他の住宅ローンも同じ、とは判断できません。
契約社員と派遣社員は同じ非正規雇用でも、住宅ローンでは申込対象を別々に定めている商品があります。
パート勤務も含めて正社員以外で申し込める商品の探し方を確認したい場合は、この記事では派遣社員と契約社員の違いに絞ります。
申込対象の商品を雇用形態から先に絞る

申込先を探すときは、金利の低さより先に「雇用形態が申込対象か」を商品単位で確認します。
2026年4月1日時点のフラット35の基本的な申込要件には、雇用形態や最低勤続年数そのものは明記されていません(出典:住宅金融支援機構「フラット35 ご利用条件」)。
ただし、フラット35は取扱金融機関を通じて申し込むため、実際の受付方法や必要書類、追加確認は申込先にも確認が必要です。
民間銀行でも契約社員を対象にする商品、契約社員・派遣社員をまとめて選択できる商品、派遣社員を対象外にする商品があり、銀行名だけでは整理できません。
私なら、最初に「派遣社員または契約社員で主債務者として申込可能か」を確認し、対象外の商品は金利比較の前に候補から外します。
| 商品・確認先 | 派遣社員 | 契約社員 |
|---|---|---|
| フラット35 基本要件 | 雇用形態の 記載なし | 雇用形態の 記載なし |
| ドコモ・ ファイナンス | 申込可能 | 申込可能 |
| SBI新生銀行 | 申込対象外 | 条件付きで対象 |
自分の雇用形態や年収で候補になりそうな銀行を一つずつ探すのが大変なら、モゲチェックの住宅ローン診断で候補を整理できます。
診断結果は正式な審査結果ではないため、表示された銀行の申込条件は公式情報でも確認してください。
勤続年数と年収は申込条件を分けて見る
申込対象の商品が見つかったら、次に勤続年数と年収を確認します。
ここでも「勤続1年以上なら通る」のように一つの数字で考えず、商品ごとの申込条件と、審査で確認される収入の継続性を分けて見ます。
勤続年数が短い人を受け付ける商品でも、雇用契約書や給与明細などで現在の勤務状況や見込年収を確認する場合があります。
年収についても、最低年収を申込条件にしている銀行がある一方、フラット35では年収に応じた総返済負担率の基準が示されています。
年収400万円未満では30%以下、400万円以上では35%以下が基本基準で、住宅ローン以外の返済も含めて計算します。
最低年収の数字だけを見るより、「今の収入に対して希望借入額とほかの返済が重くないか」まで並べて確認した方が、申込先を絞りやすいです。
他の借入は返済負担率と一緒に整理する

他の借入は、住宅ローンとは別の話に見えても、審査前に整理しておきたい項目です。
フラット35の総返済負担率には、自動車ローン、教育ローン、カードローン、キャッシング、分割払いやリボ払いなども含まれます。
残高だけではなく、毎月・年間でいくら返しているかを確認し、申込時に求められた内容を正確に申告できる状態にしておきます。
派遣社員や契約社員という雇用形態だけを原因だと思い込むと、希望借入額や既存借入など、見直せる条件を見落とすことがあります。
雇用形態以外にも審査条件を広く確認したい場合は、こちらを読むと、申込前のチェック漏れを減らせます。
派遣社員が住宅ローンに通った後まで考えて申込先を絞る

申込対象になる商品が見えてきたら、次は書類をそろえ、同じ条件で候補を比較します。
派遣社員や契約社員の場合は、現在の収入だけでなく、契約期間や更新状況を確認できる資料を求められることがあります。
ここからは、事前審査へ進む前に何をそろえ、どう申込先を2〜3候補へ絞るかを順番に見ていきます。
雇用契約書と必要書類を申込前にそろえる

必要書類は金融機関や商品で違いますが、本人確認書類や収入証明に加えて、雇用契約の内容を確認できる書類を求められることがあります。
- 本人確認書類
- 源泉徴収票などの収入証明
- 最新の雇用契約書
- 他の借入を確認できる資料
ドコモSMTBネット銀行の住宅ローンでは、契約社員・派遣社員・嘱託社員について、最新の雇用期間が記載された雇用契約書を必要書類として案内しています(出典:ドコモSMTBネット銀行「住宅ローンの必要書類」)。
また、転職したばかりの人には、雇用形態、試用期間、1年間の見込年収が分かる採用通知書や雇用契約書などを求めています。
申し込む直前に探し始めるのではなく、雇用契約書の契約期間、更新の有無、勤務先名、給与条件が現在の状況と合っているか先に確認しておくと進めやすいです。
書類に記載がない内容や古い契約書しか手元にない場合は、自己判断で補わず、申込先へ何を提出すればよいか確認します。
事前審査は条件をそろえて複数で比べる

候補が複数残ったら、できるだけ同じ借入希望額、返済期間、収入合算の有無などで事前審査へ進むと比較しやすくなります。
銀行ごとに申込条件を変えると、結果の違いが金融機関の差なのか、入力条件の差なのか分かりにくくなるためです。
事前審査へ出す銀行がまだ多いなら、先にモゲチェックで比較候補を整理してから申込先を絞る方法があります。
事前審査に通った場合も、その承認だけで借入先を決める必要はありません。
金利、団信、事務手数料、保証料、借入期間、注文住宅なら融資実行の時期など、実際に借りる条件を並べて本審査へ進む候補を選びます。
複数・同時申込の進め方はこちらで詳しく整理しているため、候補を2〜3行まで絞れた段階で確認すると流れをつかみやすいです。
銀行は審査条件と借入後の費用まで比べる
申込可能な銀行が複数あるなら、「通りそうか」だけではなく「通った後にどの条件で借りたいか」まで比べます。
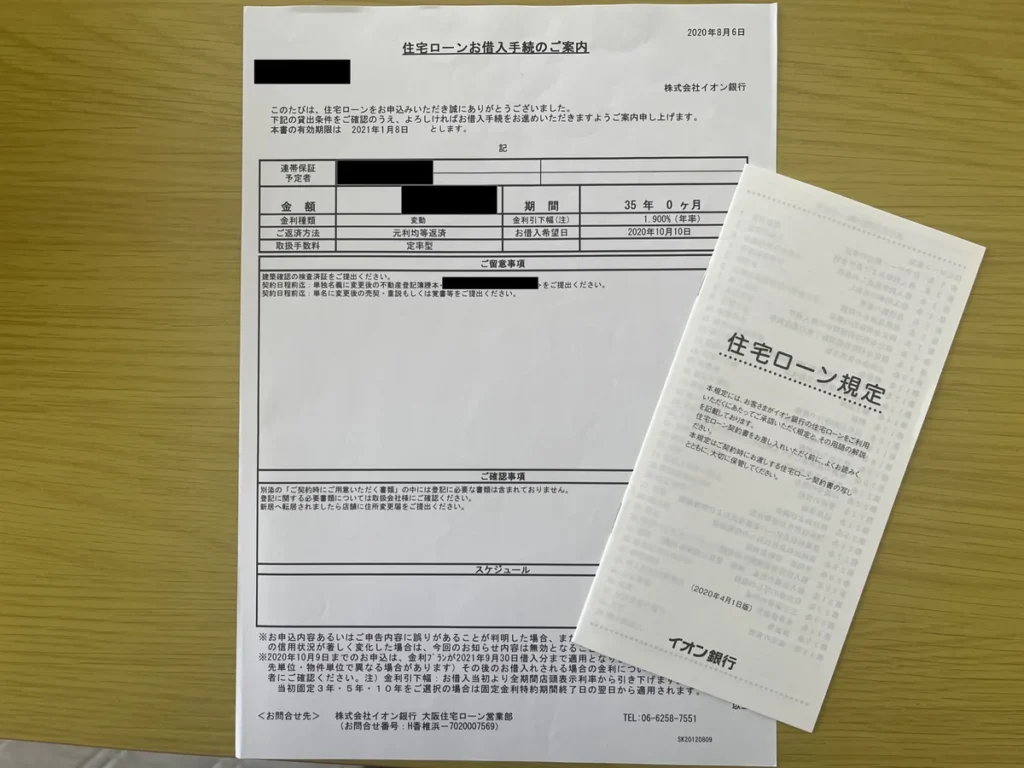
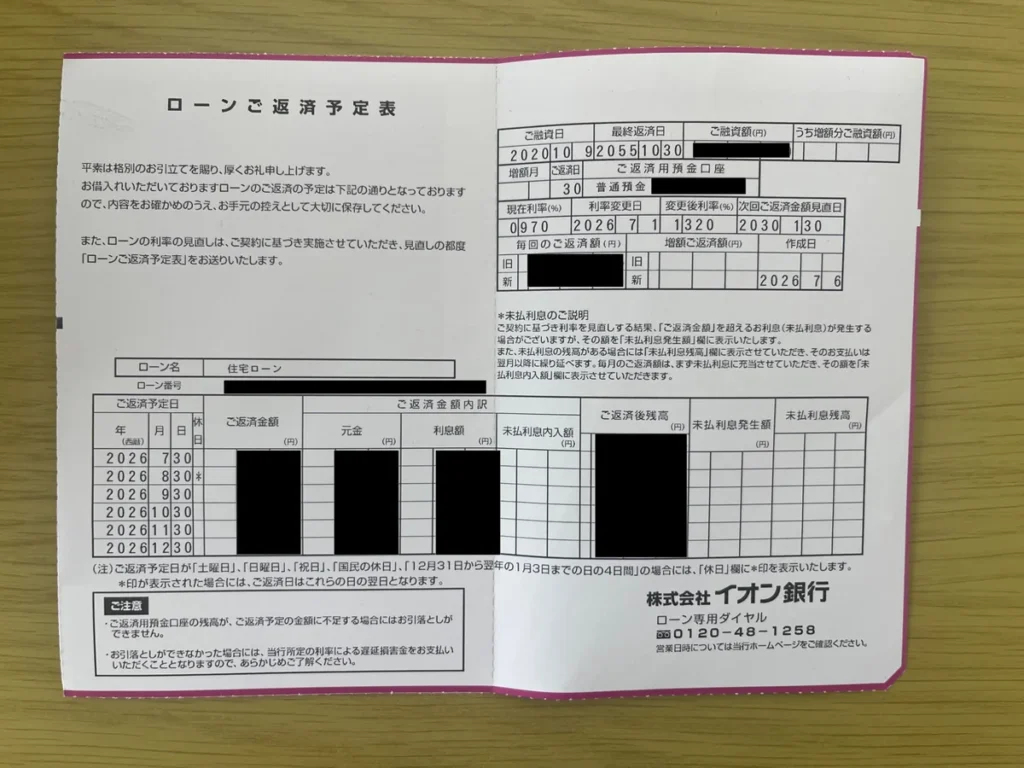
私は2020年に福岡銀行、ろうきん、イオン銀行の3行へ事前審査を申し込み、最終的にイオン銀行を選びました。
ただし、当時の私は正社員として勤続10年以上で、妻のパート収入を合算して申し込んでおり、派遣社員・契約社員として通った体験ではありません。
この経験から記事に使えるのは、雇用形態の有利不利ではなく、事前審査の結果と最終的な銀行選びは別に考えた方がよい、という部分です。
審査上は約4,000万円まで借りられると言われましたが、住宅ローン以外の支出も考え、上限まで借りませんでした。
銀行から借りられる額と、家計として無理なく返せる額は別です。
住宅購入予算や住宅ローンを家計全体で整理したい場合は、マネーサファリのオンラインFP相談で確認できます。
私は3行へ事前審査を出したことで、審査結果と最終的に選ぶ銀行を分けて考えられました。
申込先を絞るときも、承認される可能性だけでなく、金利・団信・手数料・返済額を同じ表で比べると判断しやすくなります。
銀行を比べる項目を先に決めたい場合は、こちらを確認してみてください。
候補を自分で絞れないときは診断サービスも使う
公式サイトを一つずつ見ても候補を絞りにくい場合は、住宅ローンの診断・比較サービスを入口にする方法もあります。
ただし、診断結果は金融機関の正式な事前審査や本審査の承認ではありません。
候補として表示された銀行について、派遣社員・契約社員の申込条件、必要書類、希望借入額などを公式情報で確認してから事前審査へ進みます。
自分だけで候補を絞れないなら、モゲチェックの住宅ローン診断で登録条件に応じたプランを確認できます。
診断後は各金融機関の申込条件と必要書類を公式情報で照合してください。
モゲチェックを使う場合も、無料診断で何が分かるのか、どこまでが予測・提案で、どこからが銀行の正式審査なのかを分けて見ることが大切です。
利用前にサービスの注意点まで確認したい場合は、こちらを確認してみてください。
まとめ:派遣社員の住宅ローンで通った例より自分の条件を確認する
派遣社員で住宅ローンに通った人がいることは、申し込みを諦めなくてよい材料にはなりますが、自分の審査結果を保証するものではありません。
まず雇用形態で申込対象になる商品を探し、勤続年数、年収、雇用契約、ほかの借入を整理したうえで、必要書類をそろえます。
その後、候補を同じ条件で比較し、事前審査の承認と「実際に借りたい銀行」を分けて判断します。
派遣社員と契約社員では同じ商品でも扱いが違うことがあるため、銀行名ではなく商品ごとの最新条件を確認してください。
申込可能な商品が複数見つかったら、金利だけでなく団信や手数料、返済額まで比較して、本審査へ進む候補を絞るのが分かりやすい進め方です。
- 申込可能と審査通過は別に考える
- 派遣社員と契約社員の受付条件を商品ごとに確認する
- 勤続年数・年収・雇用契約・他の借入を整理する
- 事前審査後は借入条件まで比較して本審査先を選ぶ
申込条件を整理できたら、次は実際に比較する銀行を絞る段階です。
モゲチェックで候補を確認し、気になる銀行の正式条件や事前審査と照らし合わせてください。