この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
CICの開示報告書に「異動」があると、住宅ローンに通った人のブログや事例を探したくなると思います。
ただ、異動はAマーク・Pマークと同じ表示ではなく、他人の通過事例だけでは自分の審査結果を判断できません。
CICの異動は、長期延滞など一定の状態を示す情報です。
まず本人開示で、異動の内容、異動発生日、解消状況、契約の終了状況、保有期限を確認し、そのうえで現在の借入残高や毎月の返済負担、住宅ローンの申込条件を整理するのが先です。
この記事では、「cic異動 住宅ローン 通った」と検索している人向けに、ブラックリストという言葉との違い、A・Pマークとの違い、異動が現在どう登録されているかの見方、申込前に確認したい条件を整理します。
- CICの異動とA・Pマークは同じ情報ではない
- 「ブラックリスト」はCICの正式な登録名ではない
- 異動は「解消」後も保有状況を確認する必要がある
- 通過事例より本人開示と現在の借入条件を先に確認する
cic異動で住宅ローンに通った事例を見る前に確認すること
CICに異動がある状態で住宅ローンに通った事例があっても、その事例だけで自分も通るとは判断できません。
住宅ローンは信用情報だけで決まるわけではなく、金融機関ごとの審査基準、年収、既存借入、返済期間、申込金額など複数の条件が関わります。
まずは「異動」「A・Pマーク」「ブラックリスト」という言葉を分けて理解しておくと、体験談を見たときにも条件を取り違えにくくなります。
ブラックリスト 住宅ローン 通った体験談よりCICの異動を先に確認する
「ブラックリストに載っている」という表現はよく使われますが、CICは「ブラックリストという名のリストはない」と案内しています(出典:CIC『支払いが遅れると、ブラックリストとしてCICに登録されるのですか?』)。
CICに登録されるのは、契約内容や支払状況などの客観的な信用情報です。
支払いが遅れた場合も、その内容が信用情報へ反映されます。
そのため、「ブラックリストでも住宅ローンに通った」という体験談を見つけても、その人のCICに何が登録されていたのかを確認しないと、自分と同じ条件かどうかは分かりません。
短期間の遅れをAマークとして話しているのか、返済状況に異動が登録されていたのか、すでに契約終了後の保有期限を過ぎていたのかで状況は大きく違います。
体験談は参考にはなりますが、最初に見るべきなのは他人の結果ではなく、自分の開示報告書です。
もう一つ注意したいのは、「ブラックリストではなかった」と本人が考えていても、開示報告書を確認したうえで話しているとは限らないことです。
支払いの遅れを覚えているだけなのか、実際にCICを開示してA・P・異動まで確認したのかで、事例としての確度は変わります。
住宅ローンに通った体験談全般から審査条件を整理したい場合は、こちらの記事を参考にしてみてください。
A/Pマークと異動は同じではない
CICの開示報告書では、A・Pは「入金状況」に表示される記号で、異動は「返済状況」に表示される情報です(出典:CIC『信用情報開示報告書 表示項目の説明』)。
Aは「本人の事情で約束の日に入金がなかった」、Pは「請求額の一部が入金された」ことを示します。
入金状況は直近24か月分が記号で表示されます。
一方、異動は、返済日より61日以上または3か月以上の支払遅延がある、またはあった場合などに表示されます。
保証会社による保証履行や破産手続開始の決定も異動に含まれます。
つまり、AやPが付いていることと、異動が登録されていることは同じではありません。
AやPが複数あるから自動的に異動になる、と単純に読み替えるのも避けた方がよいです。
異動は返済状況の欄、A・Pは入金状況の欄を見る情報なので、開示報告書では別々に確認します。
また、Aが付いた理由について自分の認識と登録内容が違う場合は、推測で解釈せず、登録元会社へ確認する方が確実です。
住宅ローンの申込前は、信用情報を「良い・悪い」の一言で片づけず、どの欄に何が記録されているかまで見てください。
| 表示 | 主な意味 | 確認する場所 |
|---|---|---|
| A | 約束日に未入金 | 入金状況 |
| P | 一部だけ入金 | 入金状況 |
| 異動 | 長期延滞など | 返済状況 |
A・Pマークの意味や住宅ローン申込前の確認点を詳しく知りたい場合は、こちらの記事を参考にしてみてください。
金融事故 住宅ローン 通った事例でも審査基準は金融機関ごとに違う

「金融事故があっても住宅ローンに通った」という事例も、審査基準の共通ルールを示すものではありません。
全国銀行個人信用情報センターは、金融機関が自社の審査基準に基づき、申込金額、借入年数、年齢、収入、既存ローンの金額など複数の要素を総合的に判断すると説明しています(出典:全国銀行協会『開示報告書について FAQ』)。
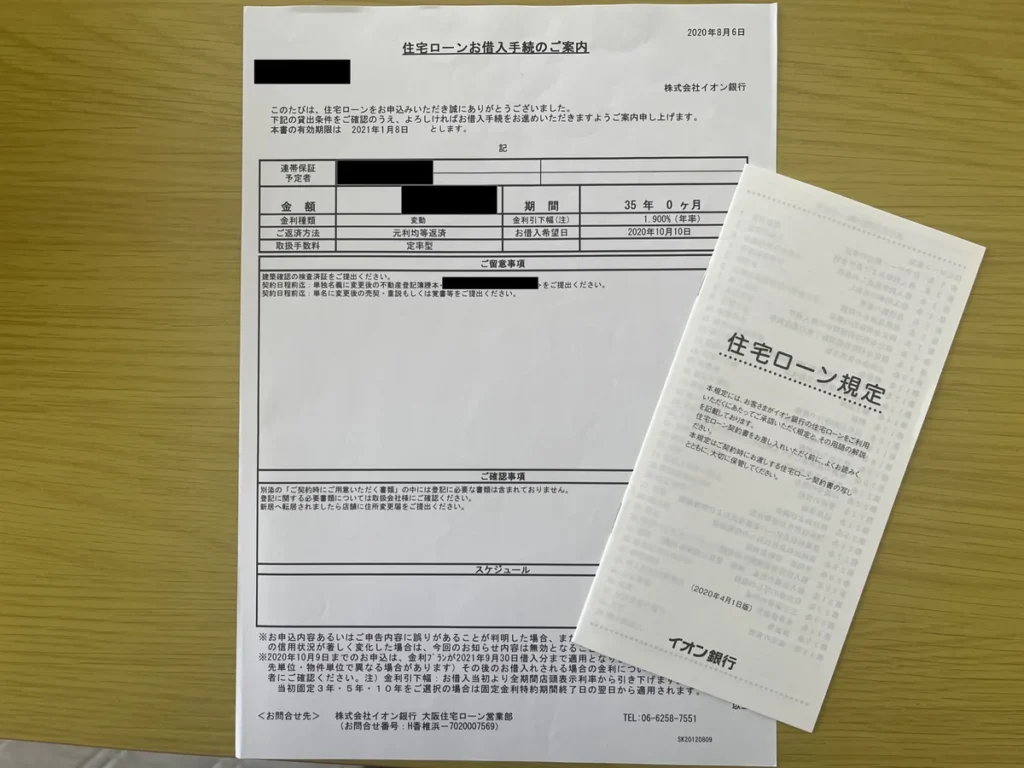
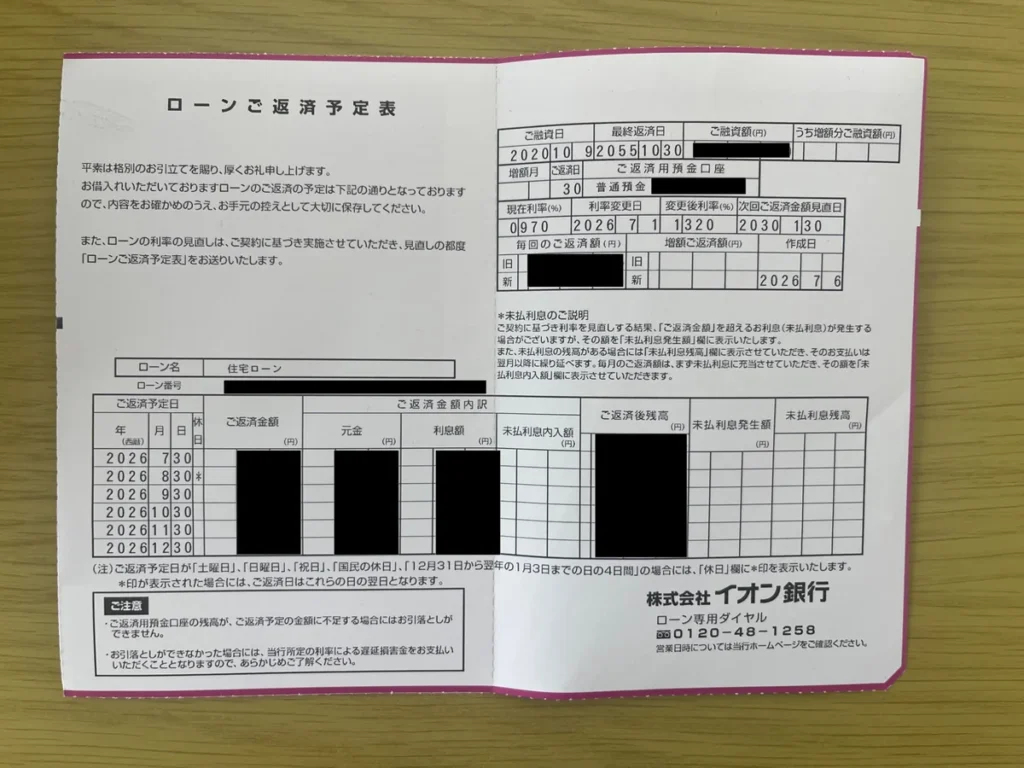
私が住宅ローンを選んだときも、最初から1行に決めず、福岡銀行・ろうきん・イオン銀行の3行へ事前審査を申し込みました。
最終的に本審査まで進んだのはイオン銀行だけでした。
これは私にCICの異動があったという話ではありませんが、同じ申込者でも金融機関ごとに確認する条件や提示される条件が同じとは限らない、という点は実体験でも感じています。
ろうきんに絞って異動ありの申込を考えている場合は、ろうきん側の確認ポイントを分けて整理しています。こちらの記事を参考にしてみてください。
住宅ローンブラックでも通ったという話を鵜呑みにしない

「住宅ローンブラックでも通った」という情報を見ると、すぐに同じ銀行へ申し込みたくなるかもしれません。
ただし、体験談では、異動が現在も保有されていたのか、延滞が解消済みだったのか、契約が終了していたのか、どの信用情報機関を確認したのかまで書かれていないことがあります。
さらに、住宅ローンでは信用情報以外の条件も見られます。
年収や勤続年数、借入額、返済期間、他のローン残高、物件条件などが違えば、結果も変わります。
通過事例を見るなら「どこの銀行で通ったか」だけではなく、その時点の信用情報と借入条件まで確認できるかを見た方が参考になります。
銀行名だけが同じでも、申込時期や商品、保証会社、借入額が違えば同じ審査条件とは限りません。
cic異動でも住宅ローンに通った可能性を判断する申込前の確認点
異動がある状態で住宅ローンを検討するなら、申込先を探す前に、自分のCIC開示報告書と現在の借入条件を整理します。
確認の順番は、異動の現在地を把握すること、直近の支払状況と残債を確認すること、住宅ローンの借入額と返済負担を整理することです。
ここが曖昧なままだと、「異動ありで通った銀行」という情報だけを追いかけることになり、自分の審査条件との違いが見えにくくなります。
住宅ローン 異動 通った ブログより本人開示で見る項目

CICの開示報告書では、「異動」の有無だけを見るのでは足りません。
異動発生日、経過状況、延滞解消日、残債額、終了状況、保有期限まで確認すると、現在どの状態なのかを整理しやすくなります。
- 異動発生日
- 解消・延滞解消日
- 残債額
- 終了状況
- 保有期限
異動発生日・解消・保有期限を確認する

異動が表示されている場合は、まず異動発生日を確認します。
その後に支払いの遅れを解消していれば、経過状況に「解消」、延滞解消日が表示される場合があります。
ただし、「解消」と表示されたからその時点で信用情報そのものが消えるわけではありません。
CICのクレジット情報は、契約期間中および契約終了後5年以内保有されます。
契約が終了している場合は、開示報告書の「保有期限」に削除予定の年月が表示されるため、現在も情報が残っているかを確認できます。
「延滞は解消したからもう大丈夫」と考えるのではなく、開示報告書に何が残っているかまで見るのがポイントです。
特に「解消」と「契約終了」は同じではありません。
未払いを解消しても契約自体が継続していれば、クレジット情報は契約中の情報として保有されます。
反対に契約が終了している場合は、保有期限を見れば削除予定の年月を確認できます。
住宅ローンへ申し込む時期を考えるときは、単に「何年前に延滞したか」ではなく、「現在の開示報告書にどう表示されているか」を基準にした方が整理しやすいです。
「解消」と表示されていても、信用情報がその時点で削除されたという意味ではありません。
残債額・終了状況・直近24か月の入金状況を見る
次に、残債額と終了状況を確認します。
残債額が0円でも、契約がどう終了したかによって表示は変わります。
CICの終了状況には「完了」のほか、「本人以外弁済」「貸倒」「移管終了」「法定免責」などがあります。
また、直近24か月の入金状況も確認します。
異動とは別に、AやPがどの時期に並んでいるかを見ると、最近の支払い状況を把握できます。
申込直前までAやPが続いているなら、異動の有無だけではなく、現在の返済管理そのものを見直した方がよい状態です。
スーパーホワイトで信用履歴が少ない場合は見方が別になるため、こちらの記事を参考にしてみてください。
ブラックリスト 住宅ローン 審査通った 事例を見るときの5つの条件
審査通過の事例を参考にするなら、少なくとも5つの条件をそろえて見ます。
- 異動が申込時点で保有されていたか
- 延滞が解消済みか、契約が終了していたか
- 現在の借入残高と毎月返済額はいくらか
- 年収・勤続年数・借入希望額・返済期間はどうか
- 単独申込か、収入合算・ペアローンなどか
異動が現在も保有されているか
「過去に異動があった人」と「申込時点でも異動情報が保有されている人」は分けて考えます。
体験談で住宅ローンに通った時期が書かれていても、CICの保有期限が過ぎた後の申込みなら、現在異動が残っている人とは条件が違います。
ブログやSNSを見るときは、異動があった過去だけでなく、申込時点で信用情報にどう表示されていたかまで確認できる事例かを見てください。
現在の借入残高と返済負担を整理する
信用情報を確認したら、今ある借入も一覧にします。
カードローン、自動車ローン、クレジットの分割・リボ払いなどがあれば、残高と毎月返済額を確認します。
完済できるかどうかだけでなく、住宅ローンを加えた後の返済負担まで考える必要があります。
私の場合、審査上は約4,000万円まで借りられると言われましたが、その上限いっぱいを借りるのではなく、車2台の維持費、固定資産税、保険、修繕、家具・家電の買い替えも考え、毎月返せる額から借入額を決めました。
異動の有無とは別に、「借りられる額」と「無理なく返せる額」を分けることは、住宅ローン選びで外せない確認です。
年収・勤続・頭金・物件・申込方法も分けて見る
住宅ローンの審査条件は、信用情報だけではありません。
同じ「異動ありで通った」という事例でも、頭金が多い、借入希望額が低い、勤続年数が長い、収入合算を使っているなど、前提条件が違う可能性があります。
私自身の住宅ローンは、主債務者の年収が300万円台、妻が100万円台で、収入合算を使い、妻は連帯保証人でした。
35年返済で、ボーナス返済は利用していません。
収入合算を使う場合に片方の信用情報がどう扱われるかを詳しく確認したい場合は、こちらの記事を参考にしてみてください。
住宅ローン申込前は信用情報と借入条件を整理する

本人開示で状況を確認できたら、次は申込条件を一覧にします。
ここで分けたいのは、「信用情報に何があるか」と「住宅ローンをいくら、何年で借りたいか」です。
信用情報に不安があると、どうしても通過する銀行探しへ意識が向きますが、借入希望額が家計に合っていなければ、審査に通った後の返済が重くなる可能性があります。
最低限、年収、勤続年数、借入希望額、返済期間、現在のローン残高、毎月返済額、頭金に使える金額、収入合算の有無を並べておくと、金融機関を比較しやすくなります。
- 年収・勤続年数
- 借入希望額・返済期間
- 現在のローン残高・毎月返済額
- 頭金に使える金額
- 収入合算の有無
住宅ローンの事前審査を複数へ申し込む場合は、短期間に闇雲に出すのではなく、比較したい金融機関と条件を決めて進める方が整理しやすいです。
CICではローンなどへ申し込んだ際の「申込情報」が照会日から6か月間保有されます。
申込みの記録があることだけで審査結果を決めつけることはできませんが、どこへ、いつ、どの条件で申し込んだかは自分でも把握しておくと、その後の比較がしやすくなります。
また、信用情報機関そのものが住宅ローンの可否を決めるわけではありません。
CICや全国銀行個人信用情報センターは信用情報を管理・提供する機関で、実際の融資判断は各金融機関が行います。
本人開示は「通る銀行を教えてもらう手続き」ではなく、自分の登録状況を確認する手続きと考えてください。
私は福岡銀行・ろうきん・イオン銀行の3行を比較してから進めました。
複数申込みの進め方や3行を比較した実体験を確認したい場合は、こちらの記事を参考にしてみてください。
銀行を一つずつ探すより、現在の条件で候補を比較したい場合は、住宅ローン比較サービスを使う方法もあります。
モゲチェックを使う前にデメリットや口コミを確認したい場合は、こちらの記事を参考にしてみてください。
CICの内容と現在の借入条件を整理したあと、どの金融機関を比較するか迷う場合は、モゲチェックの無料住宅ローン診断で候補をまとめて比較できます。
異動があっても通る銀行を探すサービスではないため、信用情報を確認したうえで比較手段として使う位置づけです。
CIC異動と住宅ローンでよくある質問
ここでは、CICの異動を確認したあとに残りやすい疑問を整理します。
- 異動が解消になっていれば住宅ローンに通りますか?
- 解消だけで通過を判断することはできません。CIC上で延滞が解消していても、クレジット情報が保有されている場合があります。また、住宅ローンは金融機関が信用情報だけでなく、年収、借入額、返済期間、既存借入などを含めて審査します。
- Aマークが1つあると異動ですか?
- Aマークが1つあることと、異動は同じではありません。Aは約束の日に入金がなかった月を示す入金状況の記号で、異動は長期延滞など一定の状態を示す返済状況です。AやPの詳しい見方は、CICの開示報告書全体で確認してください。
- 異動があっても住宅ローンへ申し込んでいいですか?
- 申込み自体を一律に禁止するものではありませんが、通過事例だけを根拠に申し込むのは避けた方がよいです。本人開示で異動の内容と保有状況を確認し、現在の借入や返済負担、希望借入額を整理してから、金融機関ごとの条件を比較してください。
- CICだけ確認すれば十分ですか?
- 住宅ローンの申込先によっては、CIC以外の信用情報機関の情報も審査の参考になります。銀行系では全国銀行個人信用情報センター、貸金業者などではJICCも関係するため、過去の契約先や借入内容によってはCICだけで状況を判断しない方がよい場合があります。
まとめ:CIC異動で住宅ローンに通った?
CICの異動がある状態で住宅ローンに通った事例はありますが、他人の結果をそのまま自分へ当てはめることはできません。
異動はA・Pマークと同じではなく、CICの「ブラックリスト」という正式な名簿があるわけでもありません。
まず本人開示で、異動発生日、解消状況、残債額、終了状況、保有期限、直近の入金状況を確認します。
そのうえで、現在の借入残高と毎月返済額、年収、勤続、借入希望額、返済期間、頭金、申込方法を整理し、条件に合う住宅ローンを比較してください。
- A・Pマークと異動は別の表示
- ブラックリストはCICの正式な登録名ではない
- 解消済みでも信用情報の保有状況を確認する
- 通過事例は申込時点の条件まで見て比較する
- 本人開示と現在の返済条件を整理してから申込先を選ぶ
本人開示と借入条件の整理が済み、住宅ローン候補を比較する段階なら、モゲチェックで複数の金融機関をまとめて確認できます。
特定の審査通過を保証するサービスではないため、比較材料の一つとして使ってください。