この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
「ろうきんなら、CICに異動が残っていても住宅ローンに通った人がいるのでは」と調べている方もいると思います。
ただ、ろうきんだから異動があっても通る、と考えるのは避けた方がいいです。
ネットの通過例では、異動の原因や解消状況、年収、借入額、申込地域まで分からないことが多く、自分の審査結果へそのまま当てはめられません。
私自身は2020年に福岡銀行、ろうきん、イオン銀行を比較し、ろうきんの仮審査に通りましたが、信用情報に異動や延滞履歴はありませんでした。
仮審査へ進む前に確認したいのは、現在のCICに何が表示されているか、利用する地域のろうきんで申込条件を満たすか、同じ借入条件で他行と比べるとどうかです。
この記事では、「通った」という口コミの見方からCICの確認点、地域ごとの商品差、私が3行を比較した経験まで、申込み前の順番に沿って整理します。
- ろうきんだから異動があっても通るとは考えない
- 仮審査前にCICの異動・保有期限・申込情報を確認する
- 利用地域のろうきんと商品の申込条件を確認する
- ろうきんだけに絞らず同じ借入条件で他行と比べる
ろうきん住宅ローンに異動ありで通った例はどう見る?
「異動ありで通った」という例が見つかっても、最初に見るべきなのは結果そのものではありません。
異動の内容と現在の信用情報、申込先のろうきん、借入希望額などの条件が違えば、同じ結果になる根拠にはならないためです。
ろうきんの公式情報で確認できるのは、年齢や年収、勤続年数、融資額、返済期間などの商品条件であり、異動がある人を承認する内部基準ではありません。
ここでは、ネットの通過例と自分の審査を切り分けるために、CIC、地域差、私の仮審査体験を順に見ていきます。
ろうきんだから異動があっても通るとは考えない
ろうきんは働く人のための協同組織の金融機関ですが、それだけで信用情報の異動が軽く扱われるとは判断できません。
住宅ローンでは信用情報だけでなく、収入、勤続年数、現在の借入、希望額、返済期間、物件、団信など複数の条件が審査材料になります。
異動が残っている場合も、何年たてば必ず通る、自己資金をいくら入れれば通る、といった共通の承認基準は公開されていません。
ろうきんだから異動があっても通る、と考えるのではなく、自分の信用情報と商品の申込条件を分けて確認します。
異動とAマークは同じではない
CICの開示報告書では、「返済状況」の異動と「入金状況」のAは別の情報です。
CICは、61日以上または3か月以上の支払いの遅れ、保証会社による代位弁済、破産手続開始決定などを「異動」として説明しています(出典:CIC「信用情報開示報告書の見方」)。
一方のAは、契約者の事情で約束の日に入金がなかった月を示す記号で、Aが1つあることと異動が表示されていることは同じではありません。
| 表示 | 意味 | 確認する欄 |
|---|---|---|
| 異動 | 長期延滞など | 返済状況 |
| A | 約定日に未入金 | 入金状況 |
| 申込情報 | ローン等の申込み | 申込情報 |
信用情報の「異動」やブラックリストとの違いを詳しく整理したい場合は、審査前に確認する項目を切り分けやすくなります。
こちらの記事を参考にしてみてください。
ネットの通過例は審査基準にはならない
ネット上の「異動ありで通った」という体験談は、参考にはなっても、ろうきんの審査基準にはなりません。
異動の発生日や解消日、契約終了の有無、年収、頭金、ほかの借入、申込地域、保証機関まで書かれていなければ、条件をそろえて比較できないからです。
「ブラックだった」と書かれていても、実際にはAマークや短期の支払い遅れを指している場合もあります。
減額承認や既存借入の完済を条件に通ったケースなら、「希望額のまま異動ありで通った」とも意味が変わります。
「通った」という結果だけでなく、異動の内容・解消状況・借入条件まで分からなければ、自分の審査判断には使いにくいです。
ほかの住宅ローンで「こんな条件でも通った」という体験談を見るときも、結果だけではなく審査条件をそろえて見る必要があります。
こちらの記事を参考にしてみてください。
ろうきん住宅ローンの仮審査に通った例よりCIC確認を優先する
異動が気になる状態なら、仮審査へ申し込む前にCICの開示報告書を確認する方が先です。
記憶だけで「昔遅れたから異動かもしれない」「もう何年も前だから消えているはず」と判断すると、現在の登録内容と食い違うことがあります。
CICの開示報告書では、契約内容、入金状況、返済状況、終了状況、保有期限などを確認できます。
申込み前は、過去の記憶ではなく、現在の開示報告書に何が表示されているかを基準にします。
- 返済状況に異動があるか
- 異動発生日や延滞解消日
- 終了状況と保有期限
- 残高と申込情報
返済状況と保有期限を確認する
開示報告書に「異動」と表示されている場合は、異動が付いた契約と現在の状態を1件ずつ確認します。
見るのは異動発生日だけではなく、延滞が解消しているか、残高が残っているか、契約が終了しているか、保有期限が記載されているかです。
CICの案内では、異動の記録は延滞などが解消した後も、情報の保有期限が来るまで残ると説明されています。
そのため、「延滞から何年経ったか」だけで消える時期を決めず、開示報告書の表示とCICの説明を照らし合わせます。
申込情報と契約状態も確認する
住宅ローンの前に確認するのは異動だけではありません。
未払いの残高、カードローンや分割払いなど現在の契約、最近のローン申込みがどう表示されているかも確認しておきます。
心当たりのない情報や事実と違う記載がある場合は、自己判断で「間違いだから無視していい」とせず、CICや情報を登録した会社へ確認します。
事前審査へ進んでから説明を考えるより、現在の契約と返済状況を先に整理した方が、金融機関へ伝える内容もぶれにくくなります。
利用地域と商品の申込条件を先に確認する
CICを確認したら、次は自宅や勤務先を担当するろうきんと、検討する住宅ローンの商品概要を特定します。
全国のろうきんは地域ごとに分かれており、全国労働金庫協会も居住地・勤務先の地域から利用するろうきんを案内しています。
同じ「ろうきん住宅ローン」という呼び方でも、融資額、返済期間、会員区分、保証、手数料などは全国一律ではありません。
信用情報の相談をする前に、そもそもどのろうきんのどの商品へ申し込むのかを決めておく必要があります。
住む地域・勤務先で利用先が変わる
たとえば中央ろうきんは、茨城・栃木・群馬・埼玉・千葉・東京・神奈川・山梨の1都7県を対象地域としています。
九州ろうきんは、福岡・佐賀・長崎・熊本・大分・宮崎・鹿児島の7県に居住または勤務する勤労者などを対象にしています。
転居予定地だけで判断せず、現在の居住地や勤務先、所属団体の条件を含め、自分がどの利用区分に当たるかを公式の商品概要で確認します。
窓口へ相談するときは、信用情報に異動があることを伏せて一般論だけ聞くより、開示済みの内容と希望借入額を伝え、申込みに必要な条件や書類を確認する方が具体的です。
中央ろうきんの条件を、そのまま九州ろうきんなど別地域の住宅ローンへ当てはめないようにします。
中央ろうきんと九州ろうきんでも条件は同じではない
2026年10月に公式の商品概要を確認すると、中央ろうきんの住宅ローンは融資額が最高1億円、融資期間が最長40年です(出典:中央ろうきん「住宅ローン(商品詳細ページ)」)。
一方、九州ろうきんの住宅ローン商品では融資額7,000万円以内、変動金利型などの返済期間は50年以内と案内されています(出典:九州ろうきん「住宅ローン 商品ラインアップ」)。
| 確認項目 | 中央ろうきん | 九州ろうきん |
|---|---|---|
| 融資額 | 最高1億円 | 7,000万円以内 |
| 返済期間 | 最長40年 | 50年以内 |
| 対象地域 | 関東1都7県 | 九州7県 |
この違いは「どちらが審査に通りやすいか」を示すものではなく、地域ごとに申込条件を確認すべき理由です。
金利や手数料、保証、団信なども改定されるため、申込時点の公式情報でそろえて比較します。
私は異動なしでろうきん仮審査に通った
私が住宅ローンを検討した2020年は、最初からろうきん1行に絞らず、福岡銀行、ろうきん、イオン銀行の3行へ事前審査を申し込みました。
ろうきんでは40年返済も検討し、仮審査に通っています。
ただし、私には信用情報の異動や支払いの延滞履歴がなかったため、この経験を「異動ありでろうきんに通った事例」として扱うことはできません。
私自身は異動なしでろうきんの仮審査に通りました。異動ありの通過例としては扱えません。
2020年は福岡銀行・ろうきん・イオン銀行を比較した
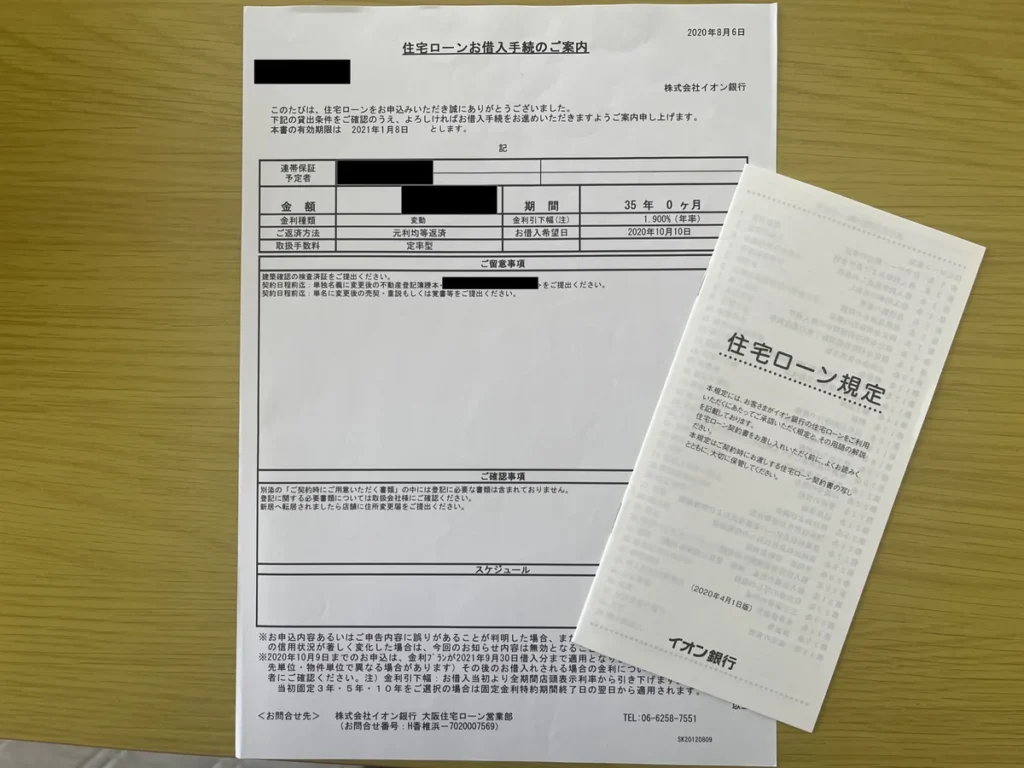
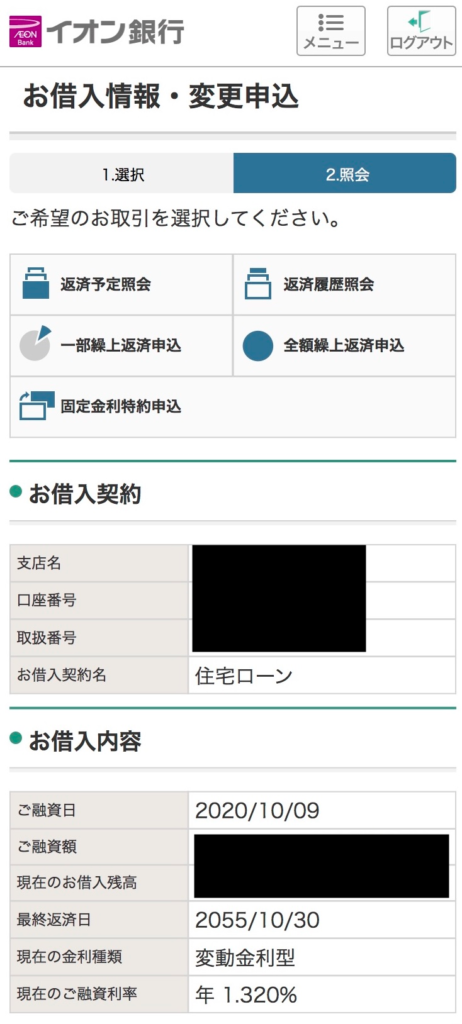
当時比較した変動金利は、福岡銀行が年0.72%、ろうきんが年0.785%、桧家住宅から案内されたイオン銀行の提携住宅ローンが年0.47%でした。
これは2020年当時に私が提示された条件で、現在の金利や一般向けの適用条件ではありません。
比較したのは金利だけではなく、保証料などの費用や返済期間も含めています。
最終的に本審査へ進んだのはイオン銀行で、35年返済、収入合算、ボーナス返済なしで契約しました。
複数の事前審査をどう進めるかは、申込履歴も含めて整理しておくと判断しやすくなります。
こちらの記事を参考にしてみてください。
通過理由はろうきんから説明されていない
ろうきんの仮審査に通った理由を、金融機関から項目別に説明されたわけではありません。
当時の年収や勤続年数、収入合算、希望借入額、信用情報など、申込時の条件をまとめて審査された結果として受け止めています。
そのため、「勤続年数が長かったから」「ろうきんだから」と1つの理由へ結びつけることはできません。
私の経験から使えるのは、1行の結果を見て決めず、複数行へ同じ借入条件を出して比較したという進め方です。
ろうきん住宅ローンに異動ありで通ったかより申込前の比較が先
CICと利用地域の商品条件を確認したら、すぐに「通りそうな銀行」を探すのではなく、申込条件をそろえて比較します。
異動がある状態では審査結果が気になりますが、承認されたとしても、借入額、金利、返済期間、手数料が家計に合わなければ住宅ローン選びとしては終わりません。
未払いと現在の借入を整理し、希望額を決め、ろうきんと他行を同じ条件で比べるところまでを仮審査前の準備と考えます。
未払い・他の借入・希望額を先に整理する
信用情報に異動があるなら、未払いを残したまま「どこなら通るか」を探す順番にはしません。
現在も残高がある契約、カードローンや分割払いなど住宅ローン以外の返済、希望借入額を一覧にして、いまの家計で返せる条件を出します。
完済や解約をしても、それだけで住宅ローンの承認が決まるわけではありません。
それでも、申込時の事実関係を自分で説明できる状態にしておくことは、比較の前提になります。
完済後は信用情報への反映まで確認する
未払いを完済した直後に住宅ローンへ申し込む場合は、CICの表示が更新されているかも確認します。
返済した事実と信用情報への登録が同じ日に反映されるとは限らないため、必要なら登録会社へ更新時期を確認し、再開示してから進めます。
完済証明書や振込記録など、返済を確認できる書類も保管しておくと、窓口で経緯を説明するときに整理しやすいです。
異動の原因、解消日、現在の残高を短く時系列でまとめておけば、申込先ごとに説明内容が変わるのも防げます。
借りられる額より返せる額で希望額を決める
私は住宅ローンの審査で約4,000万円まで借りられると言われましたが、その上限までは借りませんでした。
当初の土地と建物の予算は約2,500万円で、共働きでも車を2台維持しており、固定資産税や保険、修繕、将来の車の買い替えにもお金が必要だったためです。
信用情報に不安があると「承認される最大額」へ目が向きやすいですが、家を建てた後も返済は続きます。
希望額は審査上の上限ではなく、税金や修繕費、生活費を残して毎月返せる額から逆算します。
約4,000万円まで借りられると言われても、わが家は上限まで借りず、毎月返せる額から考えました。
ろうきんだけに絞らず同じ借入条件で比べる
ろうきんの申込条件を満たしていても、比較先をろうきんだけに絞る必要はありません。
比較するときは、借入額・返済期間・金利タイプなどの前提をそろえます。
借入額が3,000万円と3,500万円、返済期間が35年と40年では、毎月返済額も総支払額も変わるため、金融機関そのものの違いが見えにくくなるからです。
ろうきんだけに絞らず候補を比べたい場合は、モゲチェックの住宅ローン診断で主要銀行をまとめて比較できます。
CICの確認と希望借入額の整理を終えたうえで、候補を絞る材料として使います。
同じ条件で金利、手数料、保証、団信、繰上返済の条件まで並べると、「通ったか」だけではなく契約後の負担も比較できます。
- 借入希望額
- 返済期間と金利タイプ
- 手数料・保証料
- 団信と繰上返済条件
金利・手数料・保証・返済期間をそろえる
住宅ローンを比べるときは、表示金利だけを横に並べない方が分かりやすいです。
借入時にかかる事務手数料や保証料、団信の上乗せ、返済期間によって、最初の負担と毎月の返済は変わります。
ろうきんも地域や会員区分、商品によって条件が異なるため、他行と比べるなら自分が利用できる商品同士を同じ時点で確認します。
銀行選びで見る項目を先にそろえておくと、金利だけで候補を決めにくくなります。
こちらの記事を参考にしてみてください。
事前審査は比較の順番と件数を決めて進める
複数行を比較することと、条件を整理しないまま次々に申し込むことは分けて考えます。
住宅ローンの申込みに関する情報は信用情報に登録されるため、異動が気になる状態なら、候補を絞る前に申込みを重ねるより、先に商品条件を比較する方が進めやすいです。
私も3行へ事前審査を出しましたが、借入条件を見比べる目的があり、最終的には1行だけ本審査へ進みました。
何行に申し込むかは「通るまで出す」ではなく、比較したい候補と住宅購入のスケジュールから決めます。
審査前後の比較はタイミングを分けて考える
住宅ローンの比較は、仮審査前と仮審査後で確認する内容が少し変わります。
仮審査前は、利用できる商品、希望借入額、返済期間、信用情報など、申込みの前提を整える段階です。
仮審査後は、提示された条件や必要書類、物件の進み具合を見ながら、本審査へ進む金融機関を絞ります。
「一度仮審査に通ったら銀行を変えられない」と思い込まず、いつまで比較できるかを住宅会社や金融機関と確認しておきます。
仮審査前は候補を広げ、本審査前に条件を詰める
仮審査前は、ろうきんだけでなく、現在の収入や借入希望額で検討できる金融機関を複数確認します。
そのうえでCICや各商品の申込条件を見て、実際に事前審査へ出す候補を絞ります。
仮審査に通った後も、正式な金利や融資条件、住宅会社の支払スケジュールなどを確認し、本審査へ進む先を決めます。
審査後に金融機関を変更できる時期や注意点は、住宅会社との契約や決済日にも関わります。
こちらの記事を参考にしてみてください。
無料診断は候補比較に使い、通過保証とは考えない
ろうきん以外も比較したいものの、銀行ごとの条件を1つずつ探すのが大変な場合は、住宅ローン診断を候補整理に使う方法もあります。
ただし、診断で候補が表示されることと、信用情報を含む実際の住宅ローン審査に通ることは別です。
CICの異動が残っているなら、診断結果を「この銀行なら通る」という保証として扱わず、直接申し込む候補を比較する材料として使います。
条件を整理できたら、モゲチェックでろうきん以外の候補もまとめて確認できます。
診断結果は審査通過の保証ではないため、申込先を決める前の比較材料として使ってください。
モゲチェックを使う前に無料診断の仕組みやデメリット、口コミまで確認したい場合は、こちらの記事を参考にしてみてください。
診断で候補が出ても審査通過とは別なので、CICと申込条件を確認したうえで比較材料として使います。
まとめ:ろうきんの住宅ローンで異動があり通った例の見方
ろうきん住宅ローンに異動がある状態で通った例を見つけても、それだけで自分も通るとは判断できません。
異動の内容、現在のCIC、利用地域の商品条件、借入希望額など、結果を左右する前提が人によって違うためです。
- 異動とAマークを混同せずCICの表示を確認する
- 利用地域のろうきんと商品ごとの申込条件を見る
- ネットの通過例は参考に留めて審査基準にしない
- ろうきんだけに絞らず同じ借入条件で他行と比べる
私自身は異動がない状態でろうきんの仮審査に通りましたが、最終的には3行を比較してイオン銀行を選びました。
仮審査へ急ぐより、CICの現状を把握し、未払いと借入額を整理し、比較条件をそろえる方が先です。
そのうえで担当するろうきんへ相談し、ほかの金融機関も同じ条件で比べます。
「通る銀行探し」だけでなく、家を建てた後まで返し続けられる住宅ローンを選びやすくなります。
ろうきん以外も含めて候補を整理したい場合は、モゲチェックの無料診断で住宅ローンを比較できます。
CICの内容と借入条件を確認したあと、申込先を絞る材料として使うのが合っています。