この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
適応障害で心療内科へ通ったことがあると、「住宅ローンに通った人はいるのか」「自分も団信に入れるのか」が気になります。
ただ、同じ適応障害でも、通院した時期、治療期間、投薬の有無、現在の状態、申し込む団信の告知書が違うため、他人の通過例から自分の結果を予測することはできません。
先に確認したいのは、いま申し込む団信の申込書兼告知書で何を聞かれているかと、その質問へ正確に答えるための事実です。
申込み前に時系列を整理しておけば、質問期間に該当するかを落ち着いて照合でき、記憶違いによる記載漏れも避けやすくなります。
この記事では、団信の告知書で確認する質問の考え方と、通院・治療・投薬の事実を告知前にどう整理するかを中心にまとめます。
- 「通った」という体験談だけで団信の可否を決めない
- 実際に使う申込書兼告知書の質問を基準にする
- 通院日・治療期間・投薬内容を記憶ではなく記録で整理する
- 団信の代替策や借入先比較は関連記事で確認する
適応障害で住宅ローンに通った?まず団信の告知書を確認
適応障害の通院歴があっても、住宅ローンや団信の結果を病名だけで決めることはできません。
最初に「住宅ローンに通るか」と「団信へ加入できるか」を分け、そのうえで実際の告知書の質問へ戻ると、何を確認すべきか整理しやすくなります。
通った体験談だけでは団信の可否を判断できない
検索すると、適応障害の治療中でも団信に通ったという体験談も、加入できなかったという体験談も見つかります。
体験談は「選択肢が残っているかもしれない」と知る材料にはなりますが、自分の加入可否を予測する基準にはなりません。
団信は、申込書兼告知書に書いた健康状態などをもとに、引受保険会社が加入の可否を判断します。
同じ病名でも、告知対象となる期間や治療内容、申込時の状態が違えば、審査へ出す情報そのものが変わります。
さらに、金融機関ごとに扱う団信や引受保険会社が同じとは限らないため、「この銀行で通った人がいた」という情報だけでも結論は出せません。
私の住宅ローンについて確認できる一次情報は、2020年に通常の団体信用生命保険へ加入し、団信による金利上乗せがなかったことまでです。
適応障害を告知して団信審査を受けたという一次情報は確認できないため、この記事でも「私も適応障害で通った」という体験談としては扱いません。
住宅ローン審査と団信審査は分けて考える
住宅ローンの融資審査では、年収、勤続状況、ほかの借入れ、希望借入額などから返済を続けられるかを金融機関が確認します。
一方の団信では、申込書兼告知書の質問に対する回答をもとに、引受保険会社が加入の可否を判断します。
適応障害の通院・治療歴が直接関係しやすいのは団信の健康告知ですが、休職や収入の変化がある場合は住宅ローン側の確認事項も増える可能性があります。
「団信に通るか」と「住宅ローンに通るか」を一つの審査として考えると、どこで何を確認すればよいのか分かりにくくなります。
同じ病名でも告知する事実は同じとは限らない
たとえば、同じ適応障害という診断名でも、数回の通院で治療が終わった人と、現在も定期的に受診して投薬を続けている人では告知書へ記載する事実が異なります。
過去に治療が終わっていても、告知書が質問する期間内に診察、治療、投薬があれば、その質問へ該当する可能性があります。
反対に、インターネットで「3年以内は必ず告知」と見かけても、すべての団信が同じ質問期間や同じ対象疾患を採用しているとは限りません。
他人の治療期間や完治からの年数を自分へ当てはめるのではなく、手元の告知書で聞かれている期間と内容を読み、その範囲の事実をそろえることが出発点です。
団信の告知書で確認する主な質問
2026年10月時点で、住宅金融支援機構は令和8年4月版の機構団信案内を掲載し、申込書兼告知書は住宅ローンの申込書類と一緒に渡すと案内しています(出典:住宅金融支援機構「機構団信ご案内資料」)。
同機構では申込書兼告知書などの加入申込書類をWebからダウンロードできないため、申込みに使う現物を確認する必要があります。
民間銀行でも告知書の質問は団信の種類などで異なるため、「一般的には何年」という情報だけで記入内容を決めない方が安全です。
PayPay銀行が掲載する一般団信の告知例では、告知日から3か月以内の治療・投薬歴、3年以内の手術・治療歴、現在の身体障害状態などが質問例として示されています(出典:PayPay銀行「団信の告知や審査で気をつけるポイントは?」)。
同じ案内では、質問内容は団信の種類によって異なると明記されているため、この期間をすべての団信へそのまま当てはめることはできません。
- 告知書で質問される期間
- 診察・検査・治療・投薬の範囲
- 対象となる病名・現在の状態
- 判断に迷う項目の確認先
最近の診察・検査・治療・投薬
告知書を受け取ったら、まず「最近」の健康状態について、診察、検査、治療、投薬のどこまで質問しているかを確認します。
心療内科へ受診した場合は、薬を飲んでいるかだけではなく、医師の診察や治療に該当する事実がないかまで質問文に沿って見ます。
PayPay銀行の記入例では、医師の診察・検査・治療・投薬にカウンセリングも含まれると説明されています。
ただし、これは同社が示す記入例なので、あなたが申し込む団信でも同じ扱いになると決めつけず、実際の告知書と案内を確認してください。
「薬を飲んでいないから該当しない」「相談だけだから書かなくてよい」と自分で範囲を狭めるのは避けます。
過去の治療歴と「2週間以上」の考え方
告知書によっては、過去数年の病歴について「2週間以上にわたる診察・検査・治療・投薬」など、期間を条件にした質問があります。
ここでいう2週間は、通院回数だけで判断できるとは限りません。
PayPay銀行の案内では、最初の受診日から最後の受診日までが2週間以上の場合や、受診が1回でも2週間以上の薬を処方された場合は告知対象になる例を示しています。
転院した場合も、最初の医療機関から直近の医療機関までの期間を確認する例が示されているため、病院ごとに履歴を切り分けて考えない方が整理しやすいです。
この条件もすべての団信に共通するルールではなく、申込先の質問文で「期間」「対象となる病気」「何を受けた場合か」を一つずつ確認します。
治療終了後でも質問文に該当すれば確認する
「もう治っている」「通院は終わった」という現在の状態だけでは、過去の治療歴を告知する必要があるかは決まりません。
告知日より前の一定期間を質問している場合、その期間内に受診や投薬があれば、治療終了後でも質問へ該当する可能性があります。
そのため、「完治から3年たてば必ず告知不要」といった一律の基準を先に置くのではなく、告知書の期間と治療終了日を照らし合わせます。
治療が終了した時期を正確に覚えていない場合は、自己判断で日付を作らず、医療機関の記録やお薬手帳などで確認してから記入する方が確実です。
告知期間は「3年」と決め打ちせず、いま提出する申込書兼告知書の質問をそのまま読むことがポイントです。
病名が告知書にないときは自己判断しない
告知書の病名一覧に「適応障害」という文字が見当たらないと、書かなくてよいのか迷うことがあります。
この場合も、病名の文字があるかだけではなく、質問文がどの傷病や治療を対象にしているかまで確認します。
告知書には、特定の病名を列挙する質問のほか、一定期間内の診察・検査・治療・投薬を広く確認する質問が置かれている場合があります。
病名一覧だけを見て「適応障害がないから該当しない」と判断すると、ほかの質問への該当を見落とす可能性があります。
診断名の文字だけで「告知不要」と決めない
告知で必要なのは、病名を検索して似た言葉を探すことではなく、自分が受けた診察や治療が質問条件に当てはまるかを確認することです。
適応障害と診断された時期、心療内科を受診した期間、処方された薬、治療終了の時期を先に整理しておくと、質問文との照合がしやすくなります。
主治医から「完治」「寛解」「治療終了」などの説明を受けた記憶が曖昧な場合も、自分の表現へ置き換えず、診療上の扱いを確認しておくと記入時に迷いにくいです。
審査へ有利に見せる表現を考えるより、確認できる事実を正確にそろえることを優先します。
記入方法が分からないときは引受保険会社へ確認する
質問文を読んでも「この通院は該当するのか」「この薬はどの欄へ書くのか」が判断できない場合があります。
そのときは、インターネット上の体験談だけで決めず、告知書に記載された問い合わせ先や引受保険会社へ記入方法を確認します。
保険会社が事前に加入可否そのものを答えられるとは限りませんが、告知書の質問や記入方法について確認できる窓口が示されている場合があります。
金融機関の担当者へ相談する場合も、健康状態を口頭で伝えただけで正式な告知が完了したと考えず、最終的には所定の申込書兼告知書へ事実を記載します。
分からない項目を空欄のまま出したり、自分に都合のよい解釈で「なし」を選んだりしないようにしましょう。
告知義務違反を避けるため事実をそのまま書く
団信の告知で一番避けたいのは、「通りたい」という気持ちから受診歴や投薬歴を意図的に省くことです。
住宅金融支援機構は、申込書兼告知書で事実を告げなかったり、事実と異なる内容を告げたりしたため保険契約が解除された場合、団信の保障が終了することを案内しています(出典:住宅金融支援機構「団体信用生命保険の契約概要(詳細版)」)。
同機構の契約概要では、告知義務違反によって契約が解除された場合、原則として保険金による債務弁済が行われない旨も示されています。
ただし、支払事由の発生が解除の原因となった事実によらない場合には支払われる例外も示されているため、個別の扱いは契約内容で確認してください。
住宅ローンを借りられた時点だけを見れば問題がないように感じても、団信は万一のときに住宅ローン残高を保障するための保険です。
告知内容に問題があれば、必要なときに保障を受けられず、家族へ返済が残るリスクにつながります。
病名を伏せる方法や告知期間を外れるまで待つ方法を探すのではなく、現在使う告知書へ正確に答える前提で準備する方が、住宅購入後まで考えた判断になります。
私は、団信の審査結果を予測することよりも、「何を申告したかを後から説明できる状態」にして申し込む方を優先します。
申込後も確認できるよう、提出した告知内容の控えを保管できる場合は残しておくと整理しやすいです。
適応障害で住宅ローンに通ったかより告知前の事実を整理する
告知書を受け取ってから過去の通院や薬を思い出そうとすると、受診日や治療終了日が曖昧になりやすいです。
申込みを急ぐ前に、質問へ答える材料を時系列でそろえておけば、告知書の期間と照らし合わせやすくなります。
告知前に整理する7項目
最初に整理したいのは、審査に通りやすそうな情報ではなく、告知書へ正確に答えるための事実です。
告知書によって質問項目は違うため、次の7項目をすべて記載するとは限りませんが、手元で整理しておくと該当欄を確認しやすくなります。
- 診断名と診療科
- 初診日と最後に受診した日
- 治療を受けた期間と治療終了時期
- 処方された薬の名称と投薬期間
- 検査・カウンセリングなど受けた内容
- 現在も治療中か、治療が終了しているか
- 休職・復職など就労状況が変わった時期
診断名は、自己流の言い換えではなく、医療機関で伝えられた名称を確認します。
初診日と最終受診日は、告知書が質問する「3か月以内」「3年以内」などの期間に該当するかを見る起点になります。
投薬は薬の名前だけでなく、いつからいつまで服用したかが分かると、治療期間とのずれも確認できます。
現在の状態については、「症状がない気がする」といった感覚ではなく、通院が続いているのか、医師から治療終了とされているのかを分けて整理します。
休職・復職は健康告知の質問そのものとは別でも、住宅ローン側で収入や勤務状況を確認するときの材料になるため、日付を把握しておくと手続きが混ざりません。
記憶ではなく手元の記録で時期と薬を確認する
数年前の通院歴は、病名は覚えていても、初診日や最後に薬を受け取った日までは思い出せないことがあります。
告知書の質問が期間を区切っている以上、「たしかこの頃だった」という記憶だけで答えるより、確認できる資料へ戻った方が確実です。
治療や検査の期間は、曖昧な記憶で埋めず、手元の記録や医療機関で確認できる事実へ戻って整理します。
まず見返しやすいのは、お薬手帳、薬局アプリの履歴、診療明細、領収書、通院予約の履歴などです。
これらで分からない場合は、受診した医療機関へ自分の診療時期や治療内容を確認できるか相談します。
診断書を最初から自費で用意すべきとは限らないため、提出が必要かは金融機関や引受保険会社の案内を確認してから動く方が無駄がありません。
追加書類を求められた場合は、「求められた=不承認」と決めつけず、指定された書類と記載事項を確認して対応します。
書類の名称や必要な情報は申込先で異なるため、自己判断で似た書類を提出するのではなく、何を出すのかを確認してください。
休職・復職は住宅ローン審査側でも整理する
適応障害による休職や復職がある場合は、団信の健康告知だけでなく、住宅ローンの融資審査で現在の勤務・収入をどう扱うかも別に確認します。
源泉徴収票などに記載された前年収だけでなく、直近の給与や現在の勤務状況について追加確認を受ける可能性があるためです。
ただし、休職中なら住宅ローンへ申し込めない、復職から何か月待てば必ず通る、といった一律の基準をここで決めることはできません。
候補の金融機関へ、休職・復職後に必要な勤務実績や提出書類を確認し、住宅会社の契約スケジュールより先に融資条件を整理します。
団信の告知内容を整えることと、金融機関の事前審査・本審査に必要な情報をそろえることは、同時に進めても別の確認作業です。
住宅ローンの事前審査と本審査で確認される内容や必要書類を整理したい場合は、こちらの記事を参考にしてみてください。
団信の代替策は別記事で比較する
通常団信へ申し込んだ結果、加入できない場合でも、それだけで住宅購入そのものが不可能と決まるわけではありません。
ワイド団信、団信加入が任意の住宅ローン、別の金融機関など、検討できる選択肢はあります。
どの選択肢も利用条件や団信の審査条件があるため、「適応障害ならこの方法」と病名だけで決めるものではありません。
ここで各商品の金利上乗せや対象年齢まで詳しく比較すると、「告知前に何を整理するか」というこの記事の役割から外れてしまいます。
通常団信が難しかった場合のワイド団信とフラット35などの違いを確認したい方は、こちらの記事を参考にしてみてください。
借入先比較では団信条件も一緒に見る
告知する事実が整理できたら、借入先は金利だけでなく、どの団信を扱っているか、引受保険会社、ワイド団信の有無なども確認します。
同じ金融機関でも、選ぶ団信によって保障内容や告知項目が異なる場合があるため、金利ランキングだけで候補を決めない方が比較しやすいです。
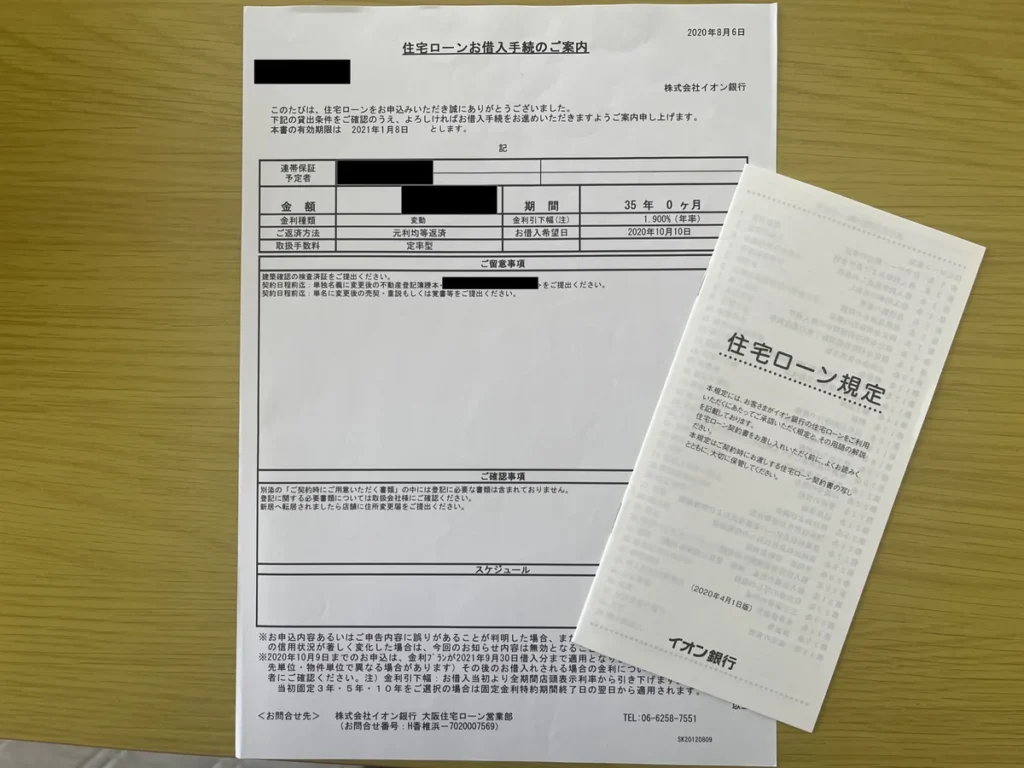
私自身は住宅ローンを選ぶとき、福岡銀行・ろうきん・イオン銀行を比較して、最終的にイオン銀行を選びましたが、当時の金利や審査結果を現在の適応障害の団信判断へそのまま使うことはできません。
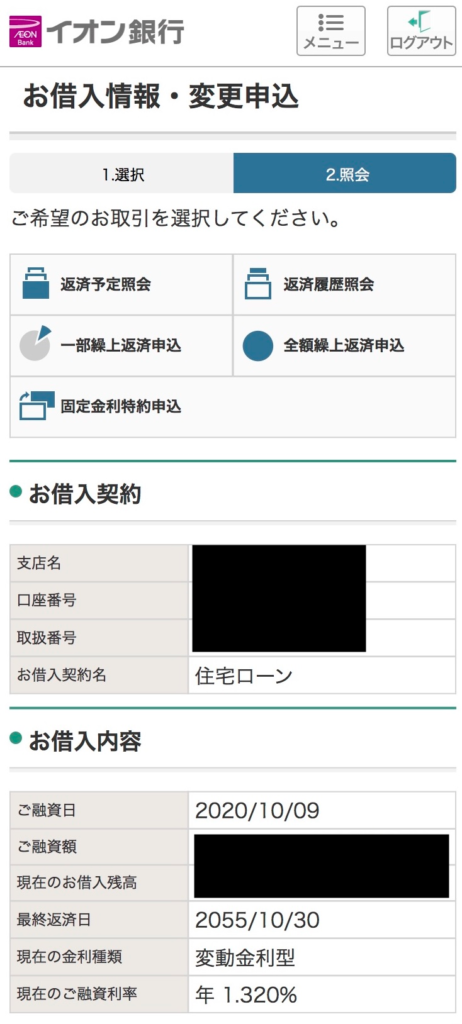
いま借りる人は、現在の金利・借入条件・団信を同じ時点で確認し、自分の告知内容を受け付ける手順まで含めて候補を絞る必要があります。
告知する事実を整理できたら、次は申し込む金融機関の候補を絞ります。
モゲチェックでは複数の住宅ローン候補を比較できますが、団信加入可否は候補の金融機関・引受保険会社へ個別に確認してください。
銀行を比較するときの基本的な見方と、モゲチェックの住宅ローン診断の仕組み・注意点を先に確認したい場合は、こちらの記事を参考にしてみてください。
適応障害の団信告知でよくある疑問
ここまで整理しても、「完治から何年ならよいのか」「心療内科の通院歴はどこまで分かるのか」などは残りやすい疑問です。
団信ごとの告知書が基準になることを前提に、自己判断しやすい点だけ確認します。
- 完治から3年たてば適応障害は告知しなくてよいですか?
- 一律には決められません。告知書が質問する期間と内容に該当するかで判断し、期間内の診察・治療・投薬がある場合は質問文に沿って回答します。
- 心療内科の通院歴はどこまで調べられますか?
- 審査時に保険会社が何をどこまで確認するかを外部から断定することはできないため、「調べられなければ書かなくてよい」とは考えず、申込書兼告知書へ正確に答えることが前提です。
- 告知書の病名一覧に適応障害がなければ書かなくてよいですか?
- 病名一覧だけでは判断できません。診察・治療・投薬を期間で質問する項目なども確認し、該当するか分からない場合は引受保険会社など指定の問い合わせ先へ確認します。
まとめ:適応障害で住宅ローンに通った?
適応障害でも住宅ローンや団信を利用できるケースはありますが、他人の「通った」という結果から自分の可否を予測することはできません。
先にやることは、病名から通りやすい銀行を探すことではなく、実際に提出する申込書兼告知書を確認し、質問へ正確に答えられる状態にすることです。
- 告知の基準は体験談ではなく実際の申込書兼告知書
- 通院日・治療期間・投薬内容は記録で確認する
- 病名が一覧にない場合も質問全体を確認する
- 休職・復職は団信と住宅ローン審査を分けて整理する
- 通常団信が難しい場合の代替策は別記事で比較する
告知書を見てから慌てて記憶をたどるより、通院・治療・投薬の時系列を先に1枚へまとめておくと確認しやすいです。
分からない質問を自己判断で埋めず、引受保険会社など指定の窓口へ確認しながら、事実をそのまま告知して進めてください。
告知前に確認する事実を整理できたら、次は住宅ローンの申込候補を比較する段階です。
モゲチェックなら主要銀行の住宅ローンを無料で比較できます。
候補が見つかった後は、団信の告知方法や加入条件を金融機関ごとに確認してください。