この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
クレジットカードやローンをほとんど使っておらず、信用情報に利用実績が見当たらないと、「スーパーホワイトだと住宅ローンは通らないのか」「過去に何かあった人と同じ扱いになるのか」が気になります。
信用情報が少ないからといって、それだけでブラック扱いになるわけではありません。
CIC自身も、信用情報がないことは審査の参考資料の一つになる一方、各社が独自の基準で総合的に審査すると案内しています。
住宅ローンの結果も、信用情報だけで決まるものではありません。
私なら、審査対策のためだけに新しいカードや借入を作るより、まずCICの本人開示で現在の登録内容を確認します。
そのうえで、年収・勤続状況・借入額・物件・団信など、自分が各住宅ローンの申込条件を満たしているかを比べていきます。
この記事では、スーパーホワイトと呼ばれる状態の見方、CICで確認する内容、住宅ローンへ申し込む前の整理順、複数の銀行を比べるときの考え方までまとめます。
- スーパーホワイトはブラックと同じ意味ではない
- CIC本人開示で現在の信用情報を先に確認する
- 審査対策だけの新しい借入は作らない
- 銀行ごとの申込条件を比べて事前審査へ進む
スーパーホワイトでも住宅ローンに通った?CICで現在地を確認

「スーパーホワイトだから住宅ローンに通らない」と一律には判断できません。
この記事では、信用情報にクレジットやローンの利用実績がほとんど見当たらない状態を便宜上「スーパーホワイト」と呼びます。
CICの開示報告書に、スーパーホワイトという審査結果が表示されるわけではありません。
住宅ローンを考えるなら、ネット上の体験談から自分の過去を推測するより、現在登録されている信用情報を本人開示で確認する方が先です。
「何も載っていないから有利」「何も載っていないから不利」と二択で考える必要もありません。
開示で分かる事実と、金融機関が審査で判断する内容を分けると、次に何を確認すべきか整理しやすくなります。
スーパーホワイトはブラックと同じ意味ではない
CICには「ブラックリスト」という名前のリストはなく、契約内容や支払状況などの客観的な取引事実が信用情報として登録されます。
支払いの遅れがあれば、その事実が情報に反映される仕組みです。
一方、クレジット契約をしたことがない人などは、そもそも登録される契約情報が少ない場合があります。
この2つは、開示結果の見え方も意味も同じではありません。
| 開示で見える状態 | まず確認すること |
|---|---|
| 登録情報が少ない | 現在の契約・申込状況 |
| 支払状況の 記録がある | 入金状況や返済状況 |
| 異動表示がある | 内容と登録時期 |
CICの信用情報には保有期間があります。
申込情報は照会日から6か月、クレジット情報は契約期間中および契約終了後5年以内など、情報の種類によって期間が異なり、期間経過後は自動的に抹消されます。
そのため、現在のCICに情報がほとんどないことだけから、「一度も金融事故がない」「過去に金融事故があった」のどちらかを断定することはできません。
過去の経緯が気になる場合も、まず現在の登録内容と、自分で把握している過去の契約・返済状況を分けて整理するのがよいと思います。
信用情報に「異動」がある場合は、スーパーホワイトとは別の論点です。
異動の意味や住宅ローン審査で確認したい点は、こちらの記事を参考にしてみてください。
CIC本人開示で契約・支払い・申込情報を確認する

CICの本人開示では、自分の信用情報が現在どのように登録されているかを確認できます。
主に確認したいのは、契約内容、契約額や残高、支払状況、返済状況、申込情報です。
クレジットカードだけでなく、分割払いなど自分が意識していなかった契約が登録されていないかも見ておきます。
開示報告書では、契約している会社ごとに情報が分かれ、入金状況は直近24か月分が記号で表示されます。
たとえば「A」は、本人の事情で約束の日に入金がなかったことを示す記号です。
大切なのは、記号一つだけを見て自己判断することではありません。
契約の種類、残高、返済状況、終了状況などを合わせて確認し、事実と自分の認識に違いがないかを見ることです。
CICのインターネット開示は、2026年10月時点でスマートフォンとマイナンバーカードを使って手続きでき、利用手数料は500円、サービス時間は8時から21時45分です(出典:CIC『インターネットで開示する』)。
開示報告書で情報が少なかったとしても、それ自体が住宅ローン否決の理由だとは決められません。
CICは、クレジット契約をしたことがなく信用情報がない場合も、そのことを一つの参考資料として各社が総合審査すると説明しています。
また、CIC自身は審査を行わず、否決理由も分からないと明記しています。
つまり、本人開示の目的は「住宅ローンに通るかをCICに判定してもらうこと」ではありません。
現在の登録内容を事実として確認し、申し込み前の材料をそろえることです。
情報が少ない理由は開示結果だけでは決められない
CICで「該当なし」や情報が少ない結果になっても、その理由を開示結果だけから決めつけない方がよいです。
本当にクレジット契約が少なかった人もいれば、以前の契約が終了し、保有期間を過ぎたことで情報が抹消されているケースも考えられます。
たとえば、何年も前に解約したカードが開示に出てこないことと、直近まで契約していたカードが出てこないことでは、確認すべき内容が違います。
氏名や電話番号など本人情報の入力条件も含め、開示対象を正しく取得できているかも確認したいところです。
ここで避けたいのは、「情報がない=過去に事故があったはず」と自分で結論づけることです。
CICに情報が少ないだけでは、過去の金融事故があったとも、なかったとも断定できません。現在の登録内容を基準に確認します。
反対に、「情報がない=何も問題がない」と考えるのも早いです。
住宅ローンでは申込者の属性や借入条件、金融機関・保証会社の審査など、信用情報以外の確認項目もあります。
CICの開示結果は、審査全体の一部分を確認する資料として扱うのが現実的です。
住宅ローンに通った人の年収や借入状況など、信用情報以外の審査条件もあわせて確認したい場合は、こちらの記事を参考にしてみてください。
CICだけでなくKSCなど確認先の違いも意識する
住宅ローンでは、CICだけを見れば信用情報の確認がすべて終わるとは限りません。
全国銀行個人信用情報センター(KSC)には、ローンやクレジットカードなどの契約内容と返済状況、照会記録、官報情報などが登録されます。
登録期間も情報の種類によって異なります。
たとえばKSCの取引情報は、契約期間中と契約終了日から5年を超えない期間が登録期間です。
官報に公告された破産・民事再生手続開始決定は、決定日から7年を超えない期間とされています。
住宅ローンを申し込む金融機関や保証会社がどの信用情報機関を利用するかは、各社の申込規約などで確認する必要があります。
過去に銀行ローンなども利用していて経緯が気になるなら、CICだけで自己判断せず、必要に応じて確認範囲を広げる方が整理しやすいです。
住宅ローンの申込書や同意事項には、個人信用情報機関の利用・登録に関する説明があります。
候補銀行を決めた段階で、どの信用情報機関を利用するのかまで申込前に目を通しておくと、自分が確認すべき範囲を把握しやすくなります。
ただし、KSCも審査機関ではありません。
KSCは本人開示について、金融機関の審査結果の理由を特定するものではないと案内しています。
信用情報機関の開示は「自分の現在地を確認する手段」であって、住宅ローンの合否判定そのものではない。
この線引きをしておくと、スーパーホワイトという言葉だけに振り回されにくくなります。
スーパーホワイトで住宅ローンに通った条件は一律ではない
住宅ローンに通った人の体験談は参考になりますが、同じ条件をまねれば同じ結果になるわけではありません。
金融機関ごとに申込条件があり、その条件を満たしたうえで個別に審査されます。
信用情報が少ないことだけを直そうとするより、住宅ローン全体の申込条件を一つずつ確認する方が進めやすいです。
- CICで現在の信用情報を確認する
- 年収・勤続・借入など申込条件を整理する
- 条件の合う銀行を絞る
- 同じ前提で事前審査を比較する
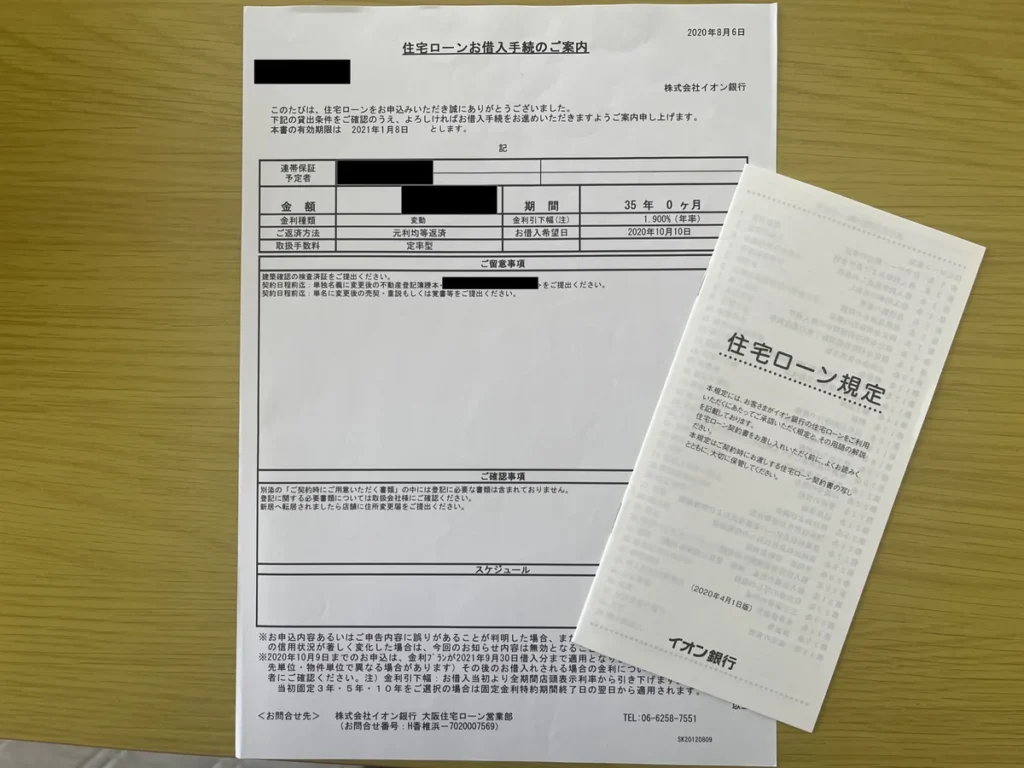
私自身も住宅ローンを決めるときは1行だけに絞らず、福岡銀行・ろうきん・イオン銀行の3行へ事前審査を申し込みました。
私はスーパーホワイトで通った体験はありません。実体験として言えるのは、3行の条件と事前審査結果を比べたことまでです。
審査対策だけのカード・借入は増やさない

「クレヒスがないなら、住宅ローン前にクレジットカードを作って実績を作った方がいい」と考える人もいるかもしれません。
ただ、住宅ローン審査のためだけに新しい借入を作る方法を、私は勧めません。
新しいカードやローンへ申し込めば、その申込情報が一定期間登録されます。
契約して残高が生じれば、住宅ローン申込時に確認する現在の借入状況にも関係してきます。
住宅購入が近い時期なら、審査対策という理由だけで家計の状態をわざわざ変える必要はありません。
生活上、本当に必要なカードや分割払いと、「クレヒスを作るためだけ」の契約は分けて考えた方がよいです。
しかも、数回クレジットを利用したからといって、住宅ローンに通ることが保証されるわけではありません。
CICも、信用情報がないことを一つの参考資料として各社が総合審査するとしており、信用情報の有無だけで合否が決まるとは説明していません。
審査のために借入を増やすより、今ある契約や残高を正確に整理し、申し込む住宅ローンの条件に合っているかを確認する方が筋が通っています。
住宅ローン審査のためだけに新しい借入を作ると、申込情報や残高が増える可能性があります。今ある条件から整理します。
もし本人開示で誤りと思われる情報が見つかった場合は、独自に消そうとするのではなく、CICが案内する確認・訂正の手順に沿って対応します。
年収・勤続・借入額など申込条件をそろえて確認する

住宅ローンは「スーパーホワイトかどうか」だけを見て申し込む商品ではありません。
銀行の公開条件だけでも、年齢、年収、勤続状況、国籍・永住資格、団体信用生命保険への加入など、複数の条件があります。
ここで見る申込条件は、審査承認を約束する基準ではありません。
まず「その商品へ申し込めるか」を確認する入口であり、条件を満たしていても実際の審査結果は別に判断されます。
たとえば2026年のイオン銀行の土地先行住宅ローンでは、給与所得者は6か月以上勤務、給与所得者・会社経営者は前年度年収100万円以上などの条件が示されています(出典:イオン銀行『土地先行住宅ローン 商品概要説明書』)。
一方、PayPay銀行は2026年10月時点の案内で、申込時20歳以上65歳未満、前年度年収200万円以上、所定の団信へ加入できることなどを利用条件として示しています(出典:PayPay銀行『住宅ローン』)。
これは、どちらが通りやすいという意味ではありません。
公開されている入口の条件だけでも商品ごとに違う、という例です。
私が住宅ローンを組んだときは、主債務者の年収が300万円台、妻が100万円台で収入合算を使い、35年返済・ボーナス返済なしで進めました。
当時の私の条件が、そのまま別の人の審査結果を再現するわけではありません。
見るべきなのは、自分の年収や勤務状況、希望借入額、現在の借入などを同じ時点の情報でそろえ、各商品の条件と照らすことです。
審査で気になる条件が複数あるときほど、「スーパーホワイトだから」という一つの理由にまとめない方が原因を整理しやすくなります。
CICの内容と年収・勤続・借入希望額まで整理できたら、次は自分の条件で比較できる銀行候補を絞る段階です。
モゲチェックなら住宅ローン診断を無料で利用できます。
条件の違う銀行を比較して事前審査へ進む
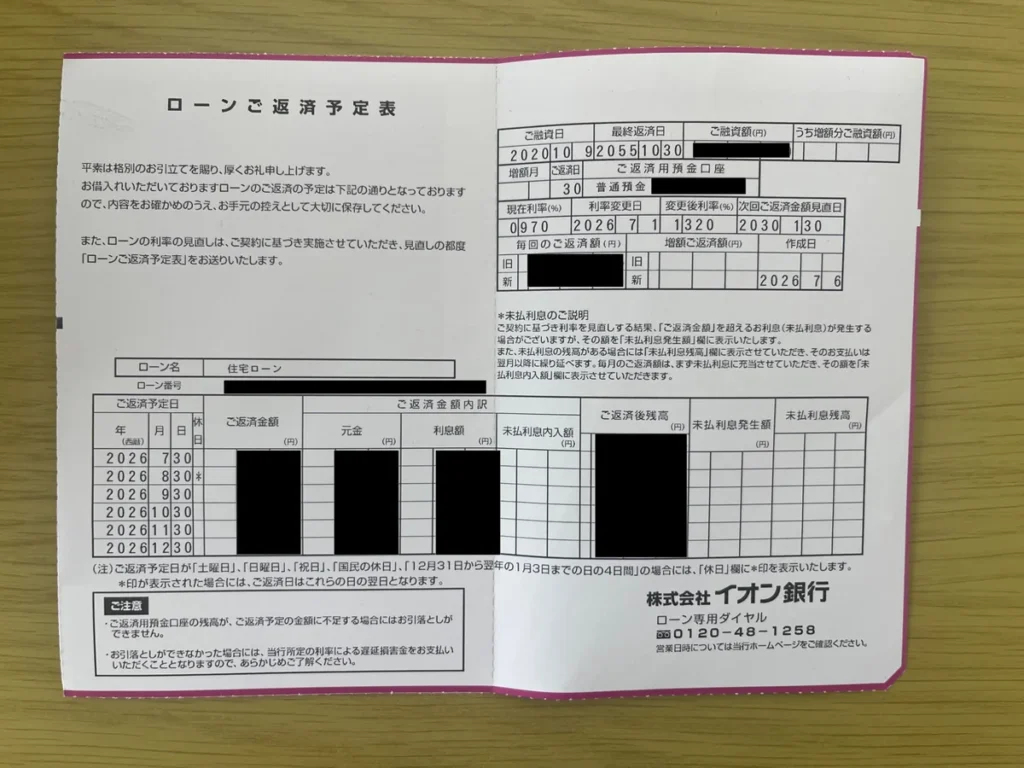
本人開示と申込条件の確認が済んだら、候補となる住宅ローンを比較して事前審査へ進みます。
私の場合は福岡銀行・ろうきん・イオン銀行の3行へ事前審査を申し込み、最終的に本審査まで進んだのはイオン銀行でした。
当時は金利だけでなく、保証料なども含めて比較しています。
複数へ事前審査を出すときは、希望借入額や返済期間などの条件をできるだけそろえておくと、結果や提示条件を比較しやすくなります。
借入額が銀行ごとに違えば、「銀行の審査差」なのか「申込条件の差」なのか分かりにくくなります。
比較したいなら、同じ物件・同じ借入希望額・同じ返済期間を基本にして、条件差がある場合はメモしておくと後から整理できます。
一方で、短期間に何行でも無計画に申し込むのではなく、まず候補を絞ることも必要です。
CICでは申込情報が照会日から6か月間保有されます。
事前審査の申込数・同時申込と、候補銀行の比較軸を続けて整理したい場合は、こちらの記事を参考にしてみてください。
モゲチェックは銀行候補を整理する入口として使う

自分で銀行を一つずつ探すのが難しい場合は、住宅ローン比較診断サービスで候補を整理する方法もあります。
モゲチェックの住宅ローン診断は、入力した条件をもとに複数の銀行から候補を提案するサービスです。
公式サイトでは利用は無料と案内されています。
ただし、提案された住宅ローンへ必ず通るわけではありません。
モゲチェック自身も、銀行独自の審査基準などによって結果が異なるため、審査通過を保証するものではないと明記しています。
この違いは押さえておきたいです。
スーパーホワイトかもしれない人にとって、比較診断の役割は「信用情報の問題を解決してもらうこと」ではなく、自分の条件から検討候補を絞ることです。
本人開示で現在の信用情報を確認したあと、どの銀行を比較するか迷う場面なら使いやすい位置づけです。
診断へ入力する年収、雇用形態、借入希望額などが実際の条件と違えば、候補選びの前提も変わります。
比較サービスを使う場合も、本人開示と同じように、まず自分の現在の条件を正確にそろえることが先です。
比較診断で候補が出たら、その銀行の商品概要や申込条件を公式サイトで再確認し、必要なら事前審査へ進みます。
比較サービスの診断と金融機関の正式な審査は、役割を分けて考えると分かりやすいです。
信用情報の確認が済み、比較する銀行を自分で1行ずつ探すのが大変なら、モゲチェックで候補をまとめて確認できます。
診断結果は正式審査ではないため、候補選びの材料として使います。
利用無料
モゲチェックの診断は銀行候補を整理する材料です。正式な審査結果は金融機関が判断するため、役割を分けて使います。
モゲチェックの評判や無料診断のデメリットまで確認してから使うか決めたい場合は、こちらの記事を参考にしてみてください。
スーパーホワイトと住宅ローンのよくある疑問
本文を読んだあとも残りやすい疑問を、申込前の確認に絞って整理します。
- スーパーホワイトなら住宅ローンに落ちますか?
- スーパーホワイトと呼ばれる状態だけで、住宅ローンに落ちるとは断定できません。CICは、信用情報がないことも参考資料の一つになるとしつつ、各社が独自基準で総合的に審査すると説明しています。
- CICが真っ白なら過去の金融事故はなかったと判断できますか?
- それだけでは判断できません。CICの情報には保有期間があり、期間を過ぎた情報は抹消されます。現在の開示結果と、自分が把握している過去の契約・返済状況を分けて確認してください。
- 住宅ローン前にクレジットカードを作るべきですか?
- 審査対策だけを目的に新しいカードや借入を作る必要はありません。新規申込の情報も一定期間登録されるため、まず現在の信用情報と住宅ローンの申込条件を確認します。
- CICを開示すれば住宅ローンに通るか分かりますか?
- 分かりません。CICは審査機関ではなく、否決理由も判断しません。本人開示は、自分の現在の信用情報を確認するために使います。
まとめ:スーパーホワイトで住宅ローンに通ったか迷うときの確認順

スーパーホワイトという言葉だけで、住宅ローンの結果を予測するのは難しいです。
信用情報が少ない状態と、支払い遅延や異動が登録されている状態は分けて考えます。
私なら、住宅ローン審査のためだけに新しい借入を作る前に、CICの本人開示で今の情報を確認します。
その次に、年収・勤続状況・現在の借入・希望借入額・団信などを整理し、候補銀行の商品条件を比べます。
最後に、条件をそろえて事前審査へ進み、実際の審査結果や提示条件から借入先を絞ります。
申込前に事実を確認しておけば、結果だけに振り回されず次の候補へ切り替えやすくなります。
- スーパーホワイトを自動的にブラック扱いしない
- CIC本人開示で現在の登録内容を確認する
- 審査対策だけの新規借入を作らない
- 各銀行の申込条件を比べて候補を絞る
- 事前審査の結果と提示条件を見て判断する
CICの内容と申込条件を整理できたら、次は候補銀行の比較へ進めます。
1行ずつ条件を調べる負担を減らしたいなら、モゲチェックで候補をまとめて確認できます。
診断は無料