この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
個人事業主や自営業で住宅ローンを考えると、「確定申告の所得が低いと難しいのか」「事業を何年続けていれば申し込めるのか」「会社員より書類が多いのか」が気になります。
個人事業主でも申し込める住宅ローンはありますが、通った人の年収や節税方法だけをまねしても、自分の審査条件が同じになるわけではありません。
まず確認したいのは、確定申告上の所得、事業継続年数、必要書類の対象年数、ほかの借入、そして各商品の申込条件です。
この記事では、個人事業主が申込前にそろえておきたい条件と書類を整理し、比較する住宅ローンを絞って事前審査へ進むまでの考え方をまとめます。
- 個人事業主は売上だけでなく確定申告上の所得を確認する商品がある
- 事業年数や必要書類の対象年数は金融機関ごとに異なる
- 節税をやめれば通るという一律の攻略法では考えない
- 申込条件をそろえて候補を絞り同じ前提で比較する
個人事業主で住宅ローンに通った人は何を見られる?審査条件を確認
個人事業主の住宅ローン審査では、「自営業だから無理」「3年続ければ大丈夫」と一律に考えない方が整理しやすいです。
金融機関や商品によって、申込できる事業年数、所得の基準、提出する確定申告書の年数などが違います。
先に自分の数字と書類をそろえ、候補商品の条件へ当てはめていくと、比較対象を無理なく減らせます。
- 確定申告上の所得
- 事業を続けている年数
- 確定申告書などの必要書類
- 住宅ローン以外の借入と返済額
自営業で住宅ローンに通った人の事例は条件まで見る

「自営業で住宅ローンに通った」という体験談は参考になりますが、通過した事実だけでは自分の申込可否までは判断できません。
同じ個人事業主でも、所得、事業年数、借入希望額、返済期間、物件、ほかの借入などの前提が違うからです。
さらに、金融機関ごとに申込条件や必要書類が異なるため、ある人が通った銀行へ申し込めば同じ結果になるとも限りません。
体験談を見るときは、「いくらの売上があったか」より、何年分の所得を見られたか、事業を何年続けていたか、借入希望額はいくらだったかまで確認したいところです。
病歴や他の借入など、個人事業主以外の条件も含めて住宅ローンの審査事例を確認したい方は、条件ごとの見方を整理できます。
通った事例を自分の条件へ置き換えるときの見方が分かります。こちらの記事を参考にしてみてください。
個人事業主は売上より所得を確認する商品がある
個人事業主は、事業の売上と住宅ローン審査で確認される所得を分けて考える必要があります。
フラット35では、給与収入のみの人は給与収入金額、それ以外の人は事業所得などを含む所得金額を原則の年収として扱っています(出典:住宅金融支援機構『【フラット35】ご利用条件』)。
SBI新生銀行も、自営業者の申込条件を「経費控除後の所得」で示しており、売上高そのものを基準にはしていません。
つまり、年商が大きくても、必要経費を差し引いた後の所得が申込条件を満たさなければ、その商品では候補にならない場合があります。
反対に、売上の規模だけを見て「自分は住宅ローンに通らない」と決めるのも早いです。
まず確定申告書で、直近の所得金額がいくらになっているかを確認し、その数字を候補商品の条件と照らし合わせます。
個人事業主では、売上と住宅ローンで確認される所得を分けて見るのが最初です。
事業年数は一律3年ではなく申込条件で変わる
個人事業主は「開業から3年たたないと住宅ローンは無理」と言われることがありますが、3年はすべての商品に共通する申込条件ではありません。
たとえばSBI新生銀行は、自営業者について業歴2年以上、かつ2年平均で300万円以上の所得を申込条件として公表しています(出典:SBI新生銀行『住宅ローンお申し込み条件』)。
ここから分かるのは、個人事業主向けの条件を一般論で決めず、申し込む商品の公式条件を確認する必要があるということです。
事業年数が短いと候補が限られる可能性はありますが、「3年未満だから全部だめ」と先に候補を消す必要はありません。
自分の開業日と確定申告を終えた回数を確認し、現在申し込める商品、今後条件を満たす商品に分けて整理すると比較しやすくなります。
事業年数で候補を絞るなら、ネット上の「3年」という目安ではなく、申し込む商品の申込条件を基準にしてください。
節税をやめれば住宅ローンに通るとは限らない
個人事業主は必要経費を計上するため、売上に対して所得が低くなることがあります。
そのため「住宅ローンの前だけ節税をやめて所得を上げれば通る」と考えたくなるかもしれませんが、一律の攻略法にはできません。
所得は審査上の重要な確認材料になり得ますが、住宅ローンでは借入希望額や返済期間、ほかの借入、物件、年齢など複数の条件が関係します。
また、必要経費の扱いや確定申告は税務の問題でもあるため、住宅ローンを通すためだけに自己判断で処理を変える話とは分けて考えた方が安全です。
私なら、まず正しく申告した確定申告書の数字を確認し、その所得で申込条件を満たす商品がどこにあるかを探します。
条件に合う候補が少ないときは、借入希望額や家づくり予算も含めて見直し、税務上の判断が必要なら税理士などへ確認します。
「節税をやめれば通る」ではなく、正しく申告した所得と商品の条件を照合します。
会社経営者と個人事業主は同じ審査として扱わない
個人事業主と会社経営者は、どちらも会社員より収入確認の書類が増えることがありますが、同じ条件としてまとめない方が分かりやすいです。
個人事業主は本人の確定申告書や納税証明書などが中心になる一方、法人の代表者では会社の決算書を追加で求める金融機関があります。
池田泉州銀行でも、自営業者と会社役員の収入確認資料を分け、会社役員などには決算書の提出を追加しています。
法人を経営している方は、個人の所得だけではなく会社の決算内容まで確認する必要があるため、この記事では詳しく広げません。
法人の決算と住宅ローンを分けて確認できます。会社経営者の方はこちらの記事を参考にしてみてください。
編集中(会社経営者で住宅ローンに通った?赤字決算で確認したい審査条件)
返済負担率とほかの借入も申込前に整理する
個人事業主の住宅ローンでも、所得だけを見て借入希望額を決めると、ほかの返済を見落としやすくなります。
フラット35では、住宅ローンだけでなく自動車ローンや教育ローン、カードローンなども含めて総返済負担率を確認します。
基準は年収400万円未満が30%以下、400万円以上が35%以下ですが、これはフラット35の条件であり、すべての金融機関に共通する数字ではありません。
車のローンや事業用とは別の個人借入があるなら、残高だけではなく年間返済額も一覧にしておくと、事前審査の入力で迷いにくくなります。
クレジットカードの分割払いやリボ払いなども返済負担に含まれる商品があるため、住宅ローン以外の支払いを申込前に棚卸ししておくと入力漏れを防ぎやすいです。
借入を完済する予定がある場合も、審査でどう扱われるかは自己判断せず、申込先へ確認してください。
審査に通るために借入額を最大まで伸ばすのではなく、家計として返せる範囲を先に決めることも必要です。
個人事業主で住宅ローンに通った後まで考える必要書類と比較
個人事業主が住宅ローンを比較するときは、金利の低い順に並べる前に「そもそも自分が申込条件を満たすか」を確認します。
そのうえで、提出できる所得資料の年数、借入希望額、返済期間をそろえ、候補を数行まで絞っていくと比較しやすくなります。
審査に通ることだけをゴールにせず、承認後に無理なく返せるかまで同じ流れで確認します。
個人事業主が申込前にそろえる住宅ローンの必要書類

必要書類は金融機関と物件によって違いますが、個人事業主は給与所得者より確定申告関係の資料を多く求められることがあります。
SBI新生銀行の例では、自営業者の収入確認として直近2年分の確定申告書と納税証明書を案内しています。
さらに、本人確認書類、物件関係書類、ほかの借入があれば返済予定表なども必要になります。
申込前には「手元にあるか」だけでなく、対象年度がそろっているか、e-Taxの場合に受理を確認できる資料があるかまで見ておくと準備しやすいです。
| 書類 | 主な確認内容 |
|---|---|
| 確定申告書 | 所得と事業内容 |
| 納税証明書 | 申告・納税内容 |
| 本人確認書類 | 本人情報 |
| 物件関係書類 | 担保・建築内容 |
| 返済予定表 | ほかの借入 |
この表は申込前の確認項目を整理したもので、実際に必要な書類の名称や年数は金融機関の案内を優先してください。
確定申告書は2年分か3年分か商品ごとに確認

確定申告書は「個人事業主なら必ず3年分」と固定せず、候補にする金融機関ごとに必要年数を確認します。
SBI新生銀行は自営業者へ直近2年分の確定申告書などを案内している一方、池田泉州銀行は自営業者の収入確認資料として直近3年分を案内しています(出典:池田泉州銀行『住宅ローンの必要書類』)。
| 金融機関の例 | 確認する資料年数 |
|---|---|
| SBI新生銀行 | 直近2年分 |
| 池田泉州銀行 | 直近3年分 |
同じ「個人事業主向け住宅ローン」でも必要年数が違うため、自分が何年分提出できるかで候補が変わることがあります。
また、必要書類の年数と「事業年数の申込条件」は別の項目です。
2年分の書類を出せるから申込条件を満たす、3年分を求められるから業歴3年以上が絶対、と自動的に読み替えないようにします。
必要書類の年数と事業年数は別々に確認し、両方を満たす商品だけを比較候補に残すと整理しやすいです。
申込条件を先にそろえて比較する銀行を絞る

候補を絞るときは、表示金利の低い銀行を先に並べるより、自分が申し込める条件を満たしているかから確認します。
私なら、個人事業主として申込可能か、必要な事業年数、所得基準、必要書類の年数、希望する借入期間の5項目を先に一覧にします。
その5項目を満たした銀行だけを残してから、金利、団信、手数料、つなぎ融資など家づくりに必要な条件を比べます。
この順番なら、金利が魅力的でも自分が申込条件を満たさない商品を長く比較する手間を減らせます。
銀行を絞った後に金利・団信・手数料・融資方法まで比べたい方は、住宅ローンの比較軸を7項目で整理できます。
住宅ローンはどこがいい?3行比較で見る銀行の選び方7項目を読むと、候補銀行を同じ基準で比べる方法が分かります。
こちらの記事を参考にしてみてください。
個人事業主では提案できる金融機関が限られる場合があります。
候補探しの材料として診断結果を確認し、表示された銀行は公式の申込条件と照合してください。
- 個人事業主として申込可能か
- 必要な事業年数を満たすか
- 所得基準を満たすか
- 必要書類の年数をそろえられるか
- 希望する借入期間を選べるか
事前審査は候補を絞って同じ条件で比べる
申込条件を満たす候補が見つかったら、借入希望額や返済期間をできるだけそろえて事前審査を比較します。
銀行ごとに3,000万円・35年、3,500万円・40年のように条件を変えると、審査結果の違いが銀行差なのか申込条件の差なのか分かりにくくなります。
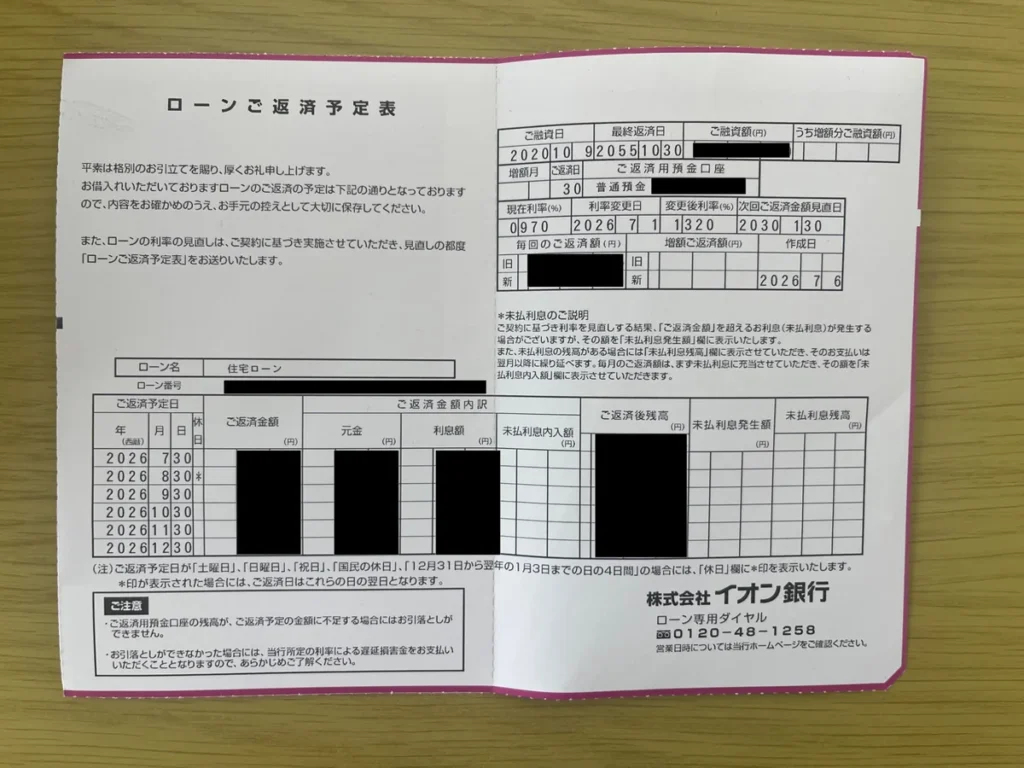
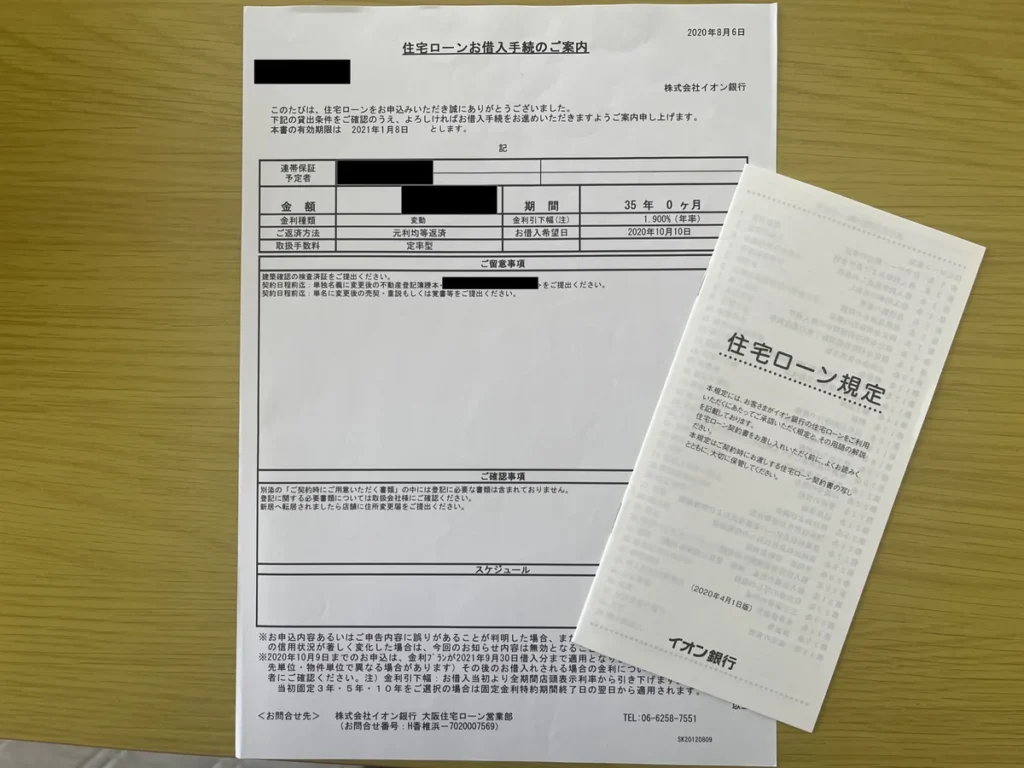
私は個人事業主ではなく会社員として住宅ローンを組みましたが、福岡銀行、ろうきん、イオン銀行の3行へ事前審査を申し込みました。
最終的にイオン銀行を選びましたが、1行の承認だけで決めず、実際に出た条件を比べてから本審査先を決められたのはよかったと思っています。
個人事業主の審査結果として一般化はできませんが、「候補を先に絞り、同じ前提で比べる」という進め方の参考にはできます。

私は会社員として3行を比較しました。承認されたことと、どこで借りるかは分けて考えた方が選びやすかったです。
複数・同時申込の考え方や、何行へ出すかを詳しく確認したい方は、事前審査の進め方を分けて整理できます。
住宅ローン事前審査は複数・同時でいい?3行比較した進め方を読むと、比較条件のそろえ方と本審査先を決める流れが分かります。
こちらの記事を参考にしてみてください。
候補を数行まで絞れたら、借入希望額や返済期間をそろえて比較します。
モゲチェックは事前審査へ進む候補を整理する入口として使えます。
借りられる額より返せる額から家づくり予算を戻す
住宅ローンの審査で借りられる金額と、家計として無理なく返せる金額は同じとは限りません。
私が2020年に住宅ローンを申し込んだときは、審査上は約4,000万円まで借りられると言われましたが、その上限まで借りませんでした。
車2台の維持費、固定資産税、火災保険、住宅修繕、設備や家電の交換にもお金が必要だと考えたからです。
個人事業主なら、家計の支出に加えて、収入が月や年によって動く可能性も含めて返済額を確認したいところです。
承認額が想定より大きくても、その数字に合わせて住宅予算を増やさず、毎月返せる額と手元に残す現金から借入額を決めます。
住宅ローンに通ることと、無理なく返し続けられることは分けて考えます。
家づくり全体の予算、自己資金、住宅ローンをどの順番で決めるか迷う場合は、借入額を決める前の資金計画から確認できます。
家づくり資金計画は何から?予算・自己資金・住宅ローンの順番を読むと、住宅ローンだけで予算を決めない進め方が分かります。
こちらの記事を参考にしてみてください。
審査に通る金額と、家計として返し続けられる金額は別です。
住宅費だけでなく生活費や将来支出まで含めて整理したい場合は、FP相談を使う方法があります。
比較サービスの診断と金融機関の正式審査は分ける

候補銀行を自分で絞り切れない場合は、住宅ローンの比較サービスを情報整理に使う選択肢もあります。
ただし、比較サービスの診断や候補表示と、金融機関が行う事前審査・本審査は同じものではありません。
特に個人事業主は、事業年数や所得、必要書類によって候補が変わるため、サービス上に表示された結果だけで「通る」と受け取らない方が安全です。
利用するなら、候補を探す段階と、各金融機関の公式条件を確認する段階を分けて使います。
候補が表示されたら、個人事業主としての申込可否、事業年数、所得基準、必要書類を各金融機関の公式ページで再確認してから事前審査へ進む流れにすると、診断と審査を混同しにくくなります。
モゲチェックの評判はどうなの?無料診断のデメリットと口コミを解説では、サービスの使い方と注意点を確認できます。
比較サービスを使う前に、何ができて何ができないのか知っておきたい方はこちらの記事を参考にしてみてください。
比較サービスを使う場合も、診断結果は金融機関の正式審査とは分けて見ます。
モゲチェックで候補を確認したら、個人事業主向けの申込条件を各銀行の公式情報で再確認してください。
個人事業主の住宅ローンでよくある質問
個人事業主の住宅ローンでは、所得や事業年数だけを切り取ると判断しにくい疑問が残ります。
申込前に迷いやすい3点を、ここまでの条件に沿って整理します。
- 事業年数が3年未満だと住宅ローンは無理ですか?
- 3年未満という理由だけで、すべての住宅ローンへ申し込めないとは言えません。SBI新生銀行のように業歴2年以上を条件にする商品もあるため、自分の事業年数で申し込める商品を個別に確認してください。
- 確定申告の所得が低いと住宅ローンは無理ですか?
- 所得が低いほど借入希望額とのバランスは厳しくなりやすいですが、所得だけで全商品の審査結果を断定はできません。商品ごとの所得条件や返済負担、ほかの借入を確認し、必要なら借入希望額も含めて候補を見直します。
- 赤字の年があると必ず審査に落ちますか?
- 赤字が1年あるだけで、すべての金融機関が一律に否決するとまでは言えません。確認する期間や判断方法は商品ごとに異なるため、直近の確定申告書をそろえたうえで、申込条件と必要書類を金融機関へ確認してください。
まとめ:個人事業主で住宅ローンに通った条件を商品ごとに確認
どうでしたか?最後まで読んでいただき、ありがとうございました。
個人事業主でも申し込める住宅ローンはありますが、「3年続ければ通る」「節税をやめれば通る」といった一律の考え方では候補を絞れません。
確定申告上の所得、事業年数、必要書類の年数、ほかの借入を整理し、現在の自分が申込条件を満たす商品を先に残します。
その後に金利、団信、手数料、借入期間などを比べれば、申込対象外の商品を含めて迷い続ける状態を減らせます。
- 売上と確定申告上の所得を分けて確認する
- 事業年数と必要書類の年数は商品ごとに確認する
- 節税だけを住宅ローン審査の攻略法にしない
- 条件を満たす候補を絞って同じ前提で比較する
- 承認額ではなく返し続けられる額も確認する
個人事業主の住宅ローンでは、「通った人と同じ銀行」を探すより、自分の所得と事業年数で申し込める候補を見つける方が次の行動につながります。
候補が数行まで絞れたら、必要書類をそろえ、借入希望額と返済期間をできるだけ同じ条件にして事前審査へ進めます。
所得・事業年数・必要書類を整理できたら、次は申し込める候補を比較する段階です。
モゲチェックは候補銀行を探す入口として使い、最終的な申込条件は各金融機関の公式情報で確認してください。