この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
共働きで住宅ローンを考えると、夫婦それぞれが借りるペアローンなら単独より借入額を増やせる可能性があります。
一方で、「借りられる額が増えるなら便利そうだけれど、ペアローンはやめた方が良いのか」と迷う場面もあります。
ペアローン自体が悪いわけではありませんが、2人の収入を長く維持できる前提で借入額を増やすと、収入減や離婚など将来の変化に対応しにくくなります。
私なら、借入可能額を見る前に片方の収入が減っても返せる予算を決め、そのうえで手数料、団信、住宅ローン控除、将来の変更しやすさを比べます。
この記事では、ペアローンと収入合算・連帯債務の違いを整理し、どの借り方を選ぶか判断する順番を具体的にまとめます。
- ペアローンは借入額より返済余力で判断する
- 収入合算と連帯債務は契約本数と責任が違う
- 手数料・団信・収入減・離婚時まで比較する
- 片方の収入が減っても返せる予算を先に決める
ペアローンはやめた方が良い?収入合算・連帯債務との違い
ペアローンをやめた方が良いか判断するには、まず「2人で借りる方法」を同じものとして扱わないことが大切です。
ペアローンは夫婦がそれぞれ別の住宅ローンを契約する方法で、収入合算は1人の申込人の審査に配偶者などの収入を加える方法です。
さらに収入合算には連帯保証型と連帯債務型があり、返済責任や団信、住宅ローン控除の扱いまで変わります。
借入可能額だけで比較すると、この違いを見落としやすくなります。
収入合算とペアローンの違いは契約本数と責任
ペアローンと収入合算の最も分かりやすい違いは、住宅ローンの契約が2本になるか1本になるかです。
ペアローンでは夫婦それぞれが債務者になり、それぞれの収入をもとに住宅ローンを契約します。
収入合算では基本となる住宅ローンは1本で、合算する人の立場が連帯保証人または連帯債務者になります。
| 借り方 | 契約本数 | 2人目の立場 |
|---|---|---|
| ペアローン | 2本 | 債務者 |
| 収入合算・ 連帯保証 | 1本 | 連帯保証人 |
| 収入合算・ 連帯債務 | 1本 | 連帯債務者 |
三菱UFJ銀行の2026年3月時点の案内では、ペアローンは夫婦それぞれが申込人となり、同行の収入合算は申込人が債務者、合算者が連帯保証人になる仕組みです(出典:三菱UFJ銀行『住宅ローンのペアローンと収入合算の違いとは?仕組みやメリット・デメリットを解説!』)。
ただし、収入合算で連帯保証型と連帯債務型のどちらを扱うか、どこまで収入を合算できるかは金融機関によって異なります。
「収入合算だからこの条件」と決めつけず、候補の金融機関で合算者の立場を確認してください。
収入合算の名称が同じでも、連帯保証型・連帯債務型や合算条件は金融機関で違うため、申込条件を個別に確認します。
審査の受け方も同じではなく、ペアローンでは夫婦それぞれが申込人として審査を受けるため、片方の条件だけで借入全体を考えられません。
収入合算では1本のローンを基準に審査しますが、合算者に求める年収や雇用形態、合算できる割合は金融機関ごとに違います。
そのため、「ペアローンなら多く借りられる」「収入合算なら審査が簡単」と一律に決めるのではなく、同じ希望額で比較する必要があります。
返済期間や金利タイプを夫婦で分けられるペアローンもありますが、2本を別々に管理する手間まで含めて考えたいところです。
一方、1本で管理できる収入合算は分かりやすい反面、連帯保証型では合算者の団信や住宅ローン控除の扱いがペアローンと異なる場合があります。
ペアローンは2本の契約になるため、借入額だけでなく、事務手数料や登記関連費用などがどの程度増えるかも比較が必要です。
三菱UFJ銀行も、ペアローンでは2本の契約となり、抵当権設定の登記費用など諸費用が増える点を案内しています。
ペアローンと連帯債務の違いは契約本数と団信

ペアローンと連帯債務は、どちらも夫婦2人が返済に関わりますが、契約の形が違います。
ペアローンは2人が別々の住宅ローンを持つのに対し、連帯債務は1本の住宅ローンについて2人が債務者として返済責任を負う形です。
住宅ローン控除は、ペアローンなら各自の借入について要件を満たせばそれぞれ対象になり得ます。
連帯債務も2人が対象になり得ますが、実際の負担割合や住宅の持分などによって控除対象となる借入額が変わります。
国税庁も、共有住宅を連帯債務で取得した場合は、当事者間の負担割合や取得した持分によって住宅ローン控除の対象額が変わると案内しています(出典:国税庁『共有の家屋を連帯債務により取得した場合の借入金の額の計算』)。
持分と実際の資金負担が大きくずれると税務上の問題につながることがあるため、契約前に金融機関や税務の専門家へ確認した方が安全です。
団信も「2人で借りるから保障は同じ」とは限りません。
一般的なペアローンでは夫婦それぞれが自分のローンに団信を付け、片方に保険金の支払事由が生じても、もう片方のローンは残る形があります。
一方で、2人のどちらかに万一のことがあった場合に残債全体を保障する連生型の団信を扱う商品もあります。
連帯債務でも団信へ加入できる人や保障範囲は商品によって異なるため、借り方の名称だけで判断しないことがポイントです。
特に、夫婦2人とも住宅ローン控除を使いたい場合は、控除額だけでなく持分と実際の返済負担を同時に確認します。
控除を増やすためだけに持分を決めるのではなく、誰がいくら資金を出し、誰がいくら返済するのかと整合させる必要があります。
税金の扱いは家族ごとの資金負担で変わるため、持分を決める段階で不明点があれば税務署や税理士へ確認してください。
ペアローンのデメリットは手数料・団信・収入減

ペアローンのデメリットは、単に「ローンが2本になる」ことではなく、2本に分かれることで負担や将来の変更点が増えることです。
まず、夫婦それぞれが契約するため、事務手数料や登記関連費用などが1本のローンより増える場合があります。
次に、一般的な各自加入型の団信では、片方に万一のことがあってその人の残債がなくなっても、もう片方の返済は続きます。
私は通常の団信へ加入した後も生命保険を残し、住宅ローンに対する保障と、それ以外の生活に必要な保障を分けて考えました。
ペアローンでも、団信でどの債務がなくなるかだけでなく、残された家族の生活費まで含めて保障を確認した方が判断しやすいです。
そして見落としやすいのが、育休、時短勤務、転職、退職、病気などで片方の収入が減っても、契約した返済義務そのものはなくならない点です。
SBI新生銀行のFAQでも、ペアローン利用中に妻が退職して収入がなくなっても、住宅ローンの返済義務は残ると案内しています。
そのため、借入時点の世帯年収では無理がなくても、片方の収入減で毎月の貯金ができなくなるなら、借入額から見直す余地があります。
ペアローンのメリットである借入可能額の大きさが、そのまま家計の弱点にならないかを見る必要があります。
離婚時はペアローン以外も返済責任が自動では消えない
離婚時の手続きが複雑になりやすいことも、ペアローンを契約前に確認したい理由の1つです。
ペアローンでは2本の住宅ローンと共有持分が残るため、片方だけが家に住み続ける場合でも、家を出る側の債務が自動的になくなるわけではありません。
SBI新生銀行は、住宅ローンの名義変更は基本的にできず、ペアローンを一本化したい場合は借り換えや売却などを検討する必要があると説明しています(出典:SBI新生銀行『住宅ローンの名義変更は基本的に不可!では離婚した場合はどうする?』)。
離婚しても契約上の責任は自動では消えないため、借り換え・売却・保証解除の扱いを金融機関へ確認します。
ただし、離婚時の複雑さはペアローンだけの問題ではありません。
収入合算の連帯保証人や連帯債務者も、離婚しただけで金融機関との契約上の責任から自動的に外れるとは考えない方が安全です。
どの借り方でも、離婚、転居、売却、借り換えが必要になったときの扱いを契約前に確認しておくと、将来の選択肢を整理しやすくなります。
ペアローンをやめた方が良いかは返済余力と将来リスクで決める
ペアローンを選ぶかどうかは、「どれだけ借りられるか」より「2人の収入条件が変わっても返し続けられるか」で考える方が分かりやすいです。
借入可能額を増やすためにペアローンを使う場合でも、増えた上限まで借りる必要はありません。
私なら先に家計側の返済上限を決め、その金額の範囲で単独ローン、収入合算、連帯債務、ペアローンを比較します。
借り方は予算を増やすための出発点ではなく、決めた予算をどう借りるか選ぶ手段として考えます。
この順番なら、ペアローンで借入可能額が増えても、住宅予算まで一緒に膨らませず、自分たちの基準で比較できます。
ペアローンで後悔しやすいのは借入上限を予算にしたとき
ペアローンで後悔につながりやすいのは、夫婦2人の審査で出た借入可能額を、そのまま住宅予算にしてしまうケースです。
金融機関が貸せると判断した金額と、住宅購入後も生活費や貯金を確保しながら返せる金額は同じではありません。
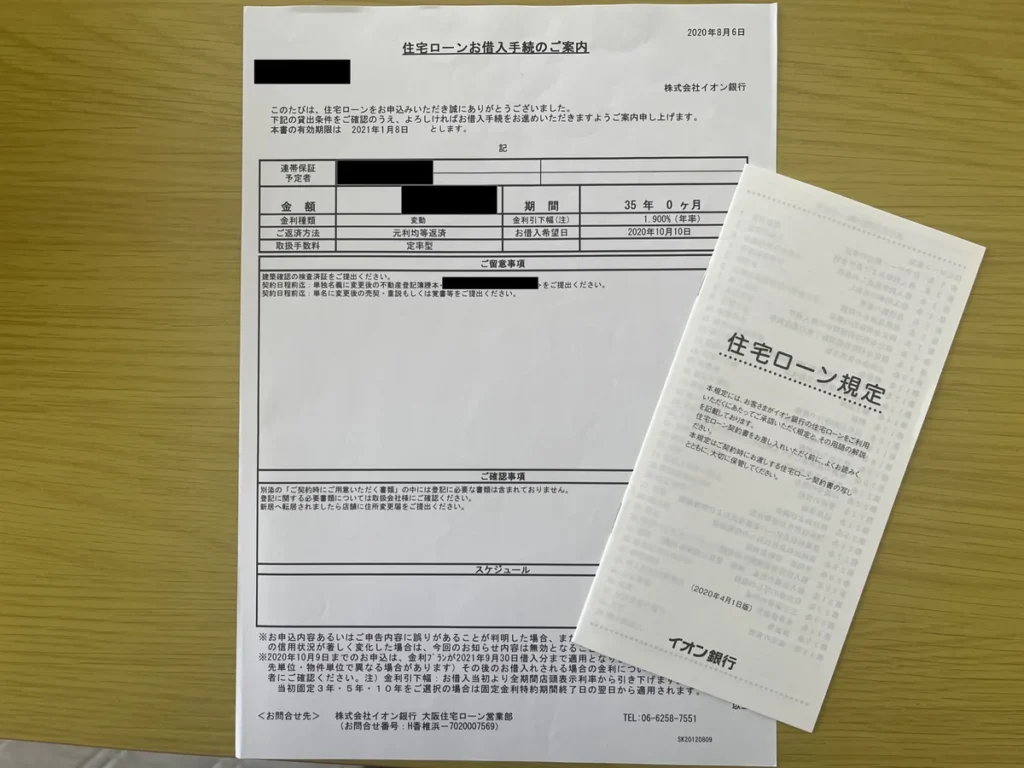
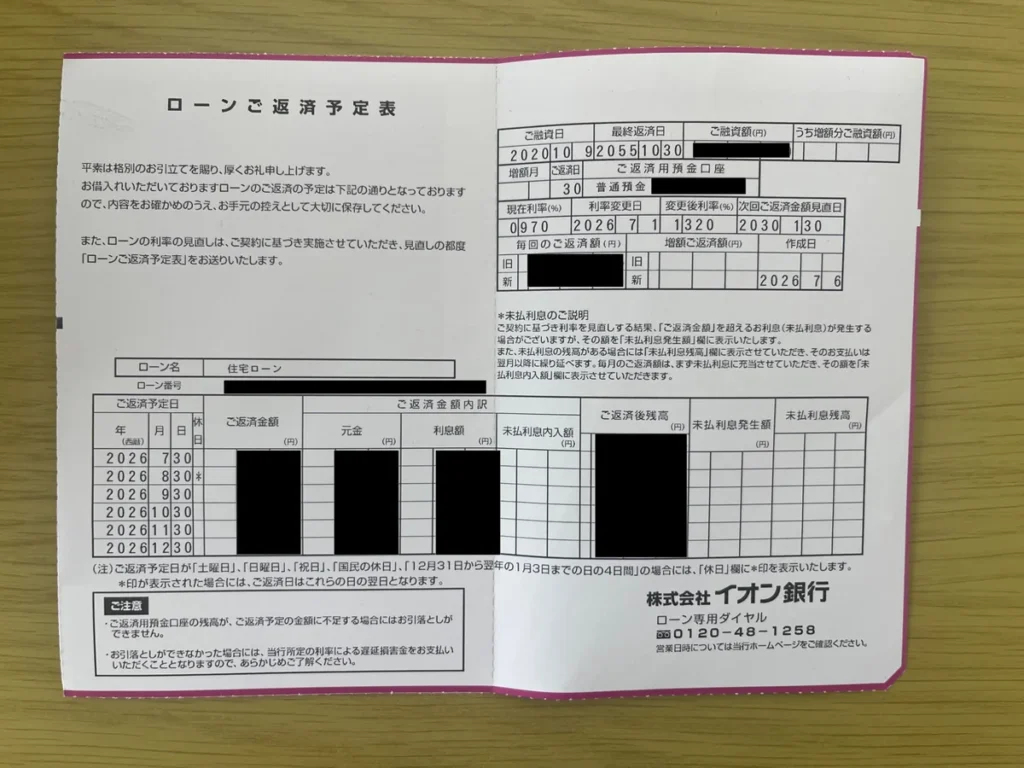
私は2020年に収入合算で住宅ローンを申し込み、私が主債務者、妻が連帯保証人という形を選びました。
当時は審査上で約4,000万円まで借りられると言われましたが、提示された上限まで借りることは考えませんでした。
家づくりを始めたころに考えていた土地と建物の予算は約2,500万円で、車の維持や将来の買い替えもある生活だったからです。
家を建てた後は固定資産税、火災保険、修繕、住宅設備や家電の交換なども必要になります。
借入上限が大きくても、返済後にこうした費用を準備できなければ、家計としては余裕があるとはいえません。
収入合算を使ったこと自体はよかったですが、妻の収入がずっと同じとは考えていませんでした。
借入可能額と無理なく返せる額を分けて考える具体的な手順は、こちらの記事を参考にしてみてください。
片方の収入が減っても返せる額を先に決める
共働きで住宅ローンを組むなら、現在の世帯年収だけでなく、片方の収入が下がった場合も一度試算しておくと判断しやすくなります。
「片働きでも一切貯金を使わず返せる額」に固定する必要はありませんが、収入減が続いたときに何年耐えられるかは確認しておきたいところです。
育休や時短勤務のような一時的な収入減と、退職や病気による長期の収入減では、必要な余裕が違います。
住宅ローン返済だけではなく、固定資産税、保険、修繕費、教育費、車の維持費などを加え、毎月いくら残せるかを見ます。
生活防衛資金をどこまで使ってよいか、夫婦それぞれの収入がどこまで下がると赤字になるかも決めておくと具体的です。
ここで確認したいのは、収入が下がった月に住宅ローンを払えるかだけではありません。
返済後も食費や光熱費を無理に削らず、固定資産税や車検のような年単位の支出を積み立てられるかまで見ます。
一時的な収入減なら貯金で補う方法もありますが、その場合は何カ月分まで使うかを夫婦で決めておくと判断がぶれにくくなります。
長期の片働きを想定するなら、貯金を取り崩し続けなければ返せない借入額は、最初から下げる選択も必要です。
住宅ローンは数十年続くため、今の収入が高いことより、収入が変わったときの調整余地があることの方が家計には効きます。
片方の収入が減ったときに貯金まで止まるなら、借り方より先に借入額そのものを見直した方が家計の余裕を残しやすいです。
片方の収入が減った場合まで含めて、自分たちの住宅予算を第三者と整理したいなら、マネーサファリのオンラインFP相談を使えます。
住宅ローンだけでなく、家計や将来資金も含めて相談できます。
私は家づくり中にFP相談を利用しましたが、共働きが長く続く前提で示された住宅予算は少し高いと感じました。
そのため、FPから返せると言われた金額をそのまま採用せず、車の買い替え、住宅修繕、老後資金、将来の収入変化まで含めて考える材料にしました。
共働きから片働きになった場合の予算設計を詳しく確認したい方は、こちらの記事を参考にしてみてください。
夫婦で借り方を選ぶ5つの判断基準

単独ローン、収入合算、連帯債務、ペアローンを比べるときは、金利だけではなく同じ5項目で並べると違いが見えやすくなります。
1つ目は、片方の収入が減ったときでも家計を維持できる借入額かどうかです。
2つ目は、事務手数料や登記関連費用など、契約本数によって増える初期費用です。
3つ目は、夫婦それぞれがどの団信へ入り、どちらかに万一のことがあったとき残債がどうなるかです。
4つ目は、住宅ローン控除と住宅の持分、実際の返済負担がどのような関係になるかです。
5つ目は、退職、転職、離婚、売却、借り換えなど、将来の変更が必要になったときにどの手続きが必要かです。
この5項目を比べても結論が出ない場合は、夫婦それぞれの年齢、雇用形態、健康状態、今後の働き方まで加えて優先順位を決めます。
また、ペアローンは2人がそれぞれ審査を受けるため、片方の信用情報に不安がある場合は、借り方を決める前に審査上の影響を整理した方が進めやすいです。
片方の信用情報に不安がある場合の考え方は、こちらの記事を参考にしてみてください。
借り方を1つに決め打ちせず、同じ借入希望額で複数の金融機関の条件を比べると、金利だけでなく団信や手数料の違いも確認しやすくなります。
予算と借り方の候補を絞ったら、次は金融機関ごとの金利や団信などを比較します。
モゲチェックの住宅ローン診断では、複数の主要銀行をまとめて比較できます。
住宅ローン診断で何が分かるのか、モゲチェックを使う前に注意点まで確認したい方は、こちらの記事を参考にしてみてください。
ペアローンを選びやすい条件と見直したい条件
ペアローンを選びやすいのは、2人とも安定した収入があり、どちらかの収入が下がっても返済と貯金を続けられる家庭です。
夫婦それぞれが住宅ローン控除の要件を満たし、各自の団信や返済条件を分けて持つことに意味がある場合も候補になります。
反対に、ペアローンにしないと希望する借入額へ届かず、2人の手取りをほぼ使い切る返済計画なら一度立ち止まりたいところです。
育休や時短勤務、転職などで片方の収入が下がる予定が近い場合も、現在の年収だけで借入額を決めると余裕が小さくなります。
初期費用をできるだけ抑えたい家庭では、2本契約の費用と1本契約の収入合算を同じ借入額で比較する価値があります。
団信は、どちらかに万一のことがあった後に残る住宅ローンまで確認し、必要なら生命保険も含めて保障を考えます。
離婚を前提に住宅ローンを選ぶ必要はありませんが、共有持分と2本の債務を整理する手続きが簡単ではないことは知っておくべきです。
夫婦のどちらかが「借りられるなら大丈夫」と考え、もう片方が将来の収入減を強く心配しているなら、借り方より先に予算の上限をそろえます。
私なら、ペアローンにすることで買える家が変わるときほど、増やした借入額が本当に必要かをもう一度確認します。
同じ家を少ない借入額で買えるなら、ペアローンのメリットを使うために借入額まで増やす必要はありません。
まとめ:ペアローンはやめた方が良い?
ペアローンは、すべての共働き世帯がやめた方が良い借り方ではありません。
2人とも安定した収入があり、2本分の費用や団信の違いを理解したうえで、返済余力を残せるなら選択肢になります。
反対に、2人の収入を上限まで使わないと希望額を返せない場合や、収入減で貯金が止まる場合は慎重に考えた方がよいです。
私なら、最初に「片方の収入が減っても家計を維持できる借入額」を決め、その後にペアローン、収入合算、連帯債務を比較します。
借入可能額を増やすことより、家を買った後も生活費、修繕費、教育費、老後資金を準備できる余裕を残すことを優先します。
- ペアローンは2本、収入合算・連帯債務は原則1本で考える
- 手数料、団信、住宅ローン控除、将来変更まで比較する
- 借入可能額と無理なく返せる額を分ける
- 片方の収入減を想定してから借り方を選ぶ
- 契約条件は候補の金融機関で個別に確認する
ペアローン・収入合算・連帯債務の方向性を整理したら、最後は実際に利用できる住宅ローン候補を比較してみます。
モゲチェックなら、登録情報をもとに住宅ローン候補を確認し、診断結果を見ながら比較できます。