この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンを考えていると、建物や土地だけでなく、登記費用や融資手数料、地盤改良、家具家電までまとめて借りられないか気になりますよね。
諸費用を住宅ローンへ組み込める商品はありますが、対象になる費用は金融機関ごとに違い、組み込めるからといって借入額を増やすほど安心とは限りません。
先に確認したいのは、対象外の費用と融資実行前に必要になる現金です。
私も家を建てたときは登記費用や地盤改良費などを住宅ローンに含めましたが、入居前後には外構、家具、家電、引っ越しなどの支払いが重なりました。
この記事では、住宅ローンに組み込める諸費用の考え方、家具家電や地盤改良・外構の扱い、支払い時期、手元に残す現金の決め方まで整理します。
- 諸費用の組み込み範囲は金融機関ごとに違う
- 家具家電も対象になる住宅ローンがある
- 融資前に払う費用は現金の準備が必要になる
- 外構や入居費用まで含めて手元資金を残す
住宅ローンに諸費用を組み込みできる範囲を確認する
住宅ローンに諸費用を組み込めるかは、費用名だけでは判断できません。
同じ登記費用や引っ越し費用でも、金融機関や住宅ローン商品によって対象範囲が違います。
そのため、最初に「何が一般的に入るか」を覚えるより、候補の金融機関ごとに対象費用と必要書類を確認する方が確実です。
比較表を作るときは、金利とは別の列で組み込み対象と必要な現金額を並べると判断しやすくなります。
- 対象費用は金融機関ごとに確認する
- 見積書や請求書が必要か確認する
- 本審査前に組み込み予定額を伝える
- 対象でも借入額を増やしすぎない
家づくり全体の予算、住宅ローン、未確定費用をどう並べるか迷う場合は、資金計画の順番から整理した方が分かりやすくなります。
こちらの記事を参考にしてみてください。
住宅ローンに組み込める諸費用は金融機関で違う

住宅ローンへ組み込める諸費用には、登記費用、融資手数料、仲介手数料、火災保険料、引っ越し費用などがあります。
ただし、これはすべての金融機関で共通ではありません。
たとえば三井住友銀行では、購入金額の10%までを目安に、登記費用、住宅ローンの事務手数料、不動産仲介手数料、引っ越し費用、家具・家電製品購入費用を借入に含められると案内しています(出典:三井住友銀行『【住宅ローン(新規)】諸費用も含めて住宅ローンの申込はできますか?』)。
つまり、「諸費用なら入る」「物件価格以外は入らない」と一括りにせず、候補の住宅ローンごとに確認する必要があります。
確認するときは、住宅会社の資金計画書だけでなく、金融機関の「資金使途」「対象となる諸費用」「必要書類」の3点を見ます。
同じ費用名でも、売買契約書や工事請負契約書に含まれていること、見積書や領収書を出せることなどが条件になる場合があります。
事前審査の希望額だけを先に決めるのではなく、何の費用をいくら組み込みたいのか一覧にして伝える方が、後から対象外と分かるリスクを減らせます。
| 費用 | 確認ポイント |
|---|---|
| 登記・司法書士 | 対象範囲を確認 |
| 融資手数料 | 借入に含むか確認 |
| 火災保険 | 商品条件を確認 |
| 引っ越し | 対象か個別確認 |
| 家具家電 | 金融機関で差が大きい |
| 付帯工事 | 見積書の範囲を確認 |
住宅ローンの比較では金利だけを見がちですが、諸費用をどこまで含められるかでも必要な現金は変わります。
候補が2〜3行あるなら、同じ費用一覧を使って「対象」「対象外」「要確認」に分けると比較しやすくなります。
金利が低い銀行でも、組み込みたい費用が対象外なら、別に用意する現金が増えるためです。
反対に、対象範囲が広い住宅ローンでも、借入を増やせば返済負担は上がります。
対象範囲の広さだけで選ばず、必要な現金と返済額をセットで見ます。
諸費用をどこまで含められるかは銀行ごとに違うため、候補が決まっていないなら、まず比較する住宅ローンを絞ってから各行の対象費用を確認すると進めやすいです。
モゲチェックの住宅ローン診断では、登録情報をもとに住宅ローン候補を無料で比較できます。
住宅ローンに諸費用を組み込めない費用も確認する
組み込みを考えるときは、対象になる費用より先に「対象外になる費用」を洗い出しておくと資金不足を防ぎやすくなります。
特に、金融機関へ提出する見積書に入っていない追加工事や、住宅取得との関係を確認できない支出は、同じタイミングの出費でも対象外になる可能性があります。
また、組み込み対象でも、実際の支払いが融資実行より先なら、その時点でいったん現金が必要になる場合があります。
「住宅ローンに含められる」と「支払日まで現金を用意しなくてよい」は、同じ意味ではありません。
もう1つ確認したいのが、借入額へ含める方法です。
融資金から直接差し引かれる費用もあれば、いったん自分で支払い、引き渡し時に精算する形になる費用も考えられます。
そのため、金融機関へは「対象ですか」だけでなく、「いつ、誰へ、どの方法で支払うのか」まで聞いておくと資金繰りを作りやすくなります。
住宅会社にも同じ一覧を見せ、資金計画書に含まれる費用と自分で別に払う費用を分けておくと、二重計上や抜けを見つけやすくなります。
見積もりがまだ出ていない費用は0円扱いにせず、概算額を置いたうえで対象可否を未確認として管理しておくのがおすすめです。
借入対象になる予定の費用でも、支払い時期・精算方法・必要書類まで金融機関へ確認しておくと安心です。
住宅ローンで借りた資金は、金融機関が認めた資金使途に沿って使うのが前提です。
見積もりより安く済んで資金が余った場合も、自由に対象外の家具や生活費へ回す前に金融機関へ確認してください。
余った住宅ローン資金の扱いを詳しく確認したい場合は、こちらの記事を参考にしてみてください。
住宅ローンの家具家電組み込みは銀行ごとに違う

家具家電を住宅ローンに組み込めるかは、金融機関や商品によって判断が大きく分かれます。
三井住友銀行では、家具・家電製品購入費用を対象として案内しています。
一方、ドコモSMTBネット銀行の解説では、備え付け家具や照明など工事代金に含まれるものは対象になる可能性があるものの、一般的な家具や家電は対象外としています(出典:ドコモSMTBネット銀行『住宅ローン契約時に必要な諸費用とは 安く抑えるためのポイントも解説』)。
そのため、冷蔵庫、洗濯機、テレビ、ソファなどを「住宅ローンに入れられる前提」で購入計画へ入れるのは避けた方が無難です。
家具家電まで含めたい場合は、購入先の見積書が必要か、購入時期の指定があるか、融資実行後の購入でも対象になるかまで確認します。
住宅会社を通して購入するエアコンや照明と、自分で量販店から買う冷蔵庫や洗濯機では、同じ「家電」でも契約上の位置づけが違います。
新居で必要だからという理由だけで住宅取得費になるとは限らないため、購入する店を決める前に金融機関の条件を確認しておく方が安全です。
家具家電は対象可否だけでなく、購入方法や証明書類の条件まで確認します。
家具家電の予算がまだ曖昧なら、欲しいものをすべてローンへ入れる前に、入居初日から必要なものと、住んでから買えるものに分けます。
冷蔵庫や照明のように生活開始に直結するものと、ソファや大型テレビのように後から選べるものを分けるだけでも、組み込み希望額を絞りやすくなります。
地盤改良と外構を住宅ローンへ含める条件を確認する
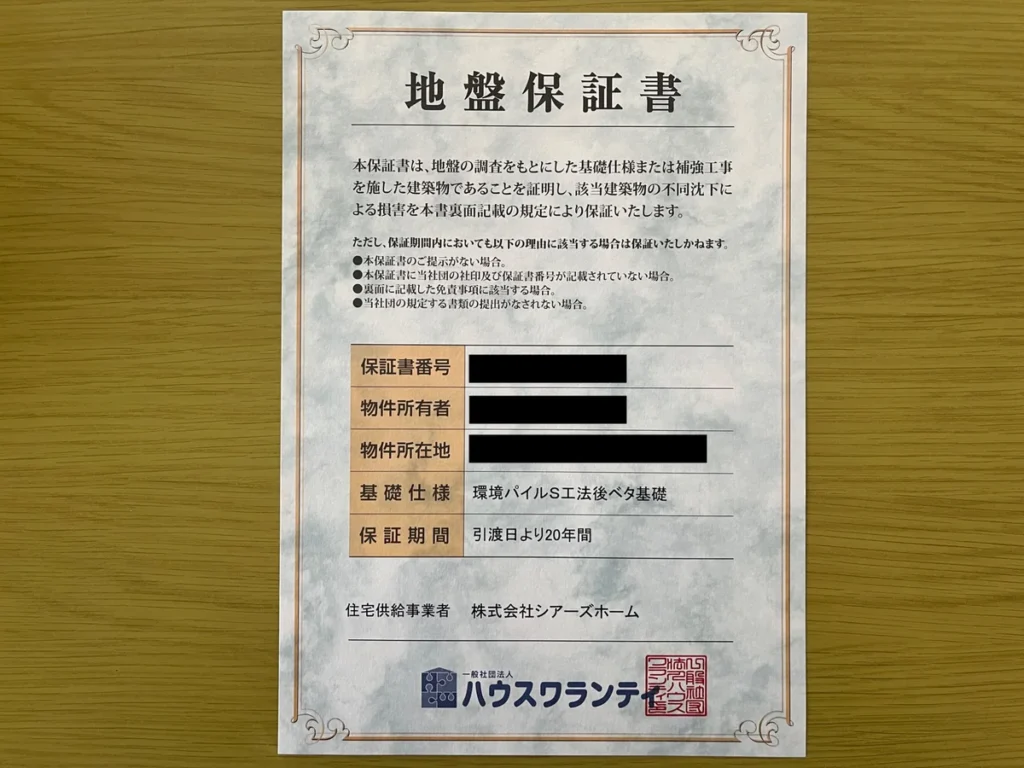
地盤改良や外構も、建物に関係する費用だから自動的に住宅ローンへ入るとは限りません。
住宅会社の資金計画や工事請負契約に含まれているのか、別業者との契約なのか、見積書を融資審査へ提出できるのかで扱いが変わる可能性があります。
地盤改良は地盤調査後に金額が決まることもあり、外構は建物契約とは別に業者を選ぶこともあります。
契約時点で金額が未確定なら、資金計画では「あとで考える費用」にせず、概算枠を残しておきます。
住宅ローンへ含めたい場合は、金額が確定した時点で審査額や提出書類の変更が必要になるかも確認しておくと、後工程で慌てにくくなります。
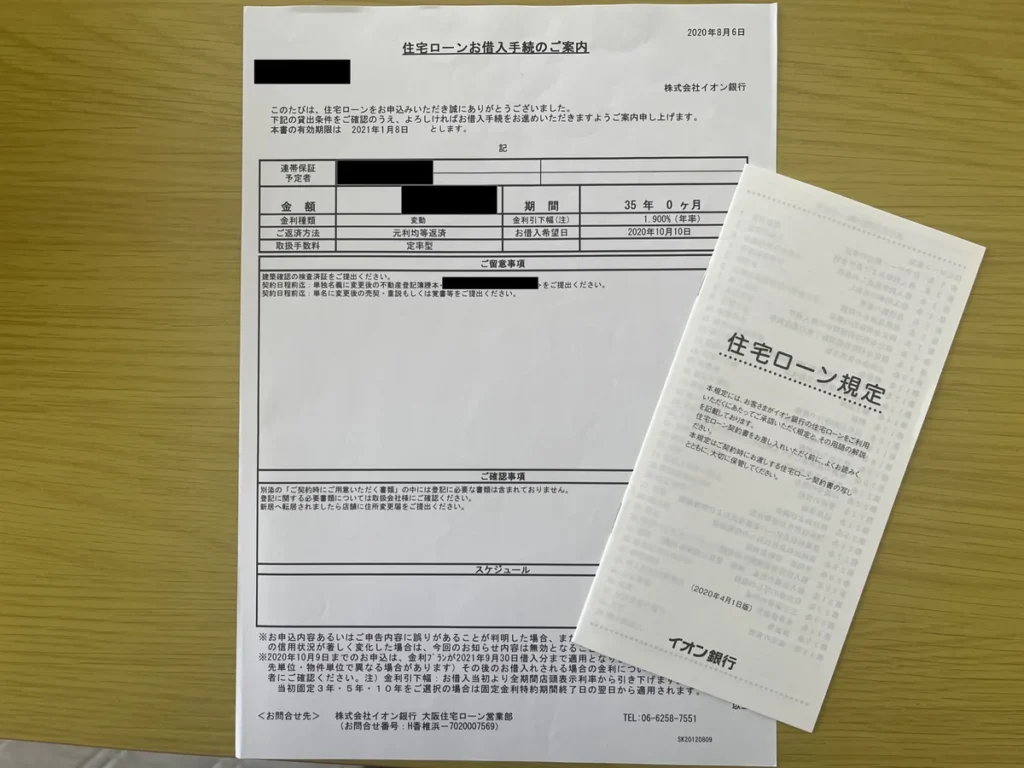
私の場合は2020年の家づくりで、登記費用、司法書士費用、融資手数料、保証料に加え、約80万円かかった地盤改良費も住宅ローンへ含めました。
ただ、これは私が利用した住宅ローンでの実例です。
現在検討している金融機関でも同じ扱いになるとは限らないため、見積もりが出た段階で確認してください。
地盤改良費をローンに含められた一方、入居前後に使う現金まで不要になったわけではありませんでした。
外構も建物とは別契約になることがあるため、住宅ローンへ含める予定なら、業者を決める前に金融機関と住宅会社へ確認しておくと進めやすいです。
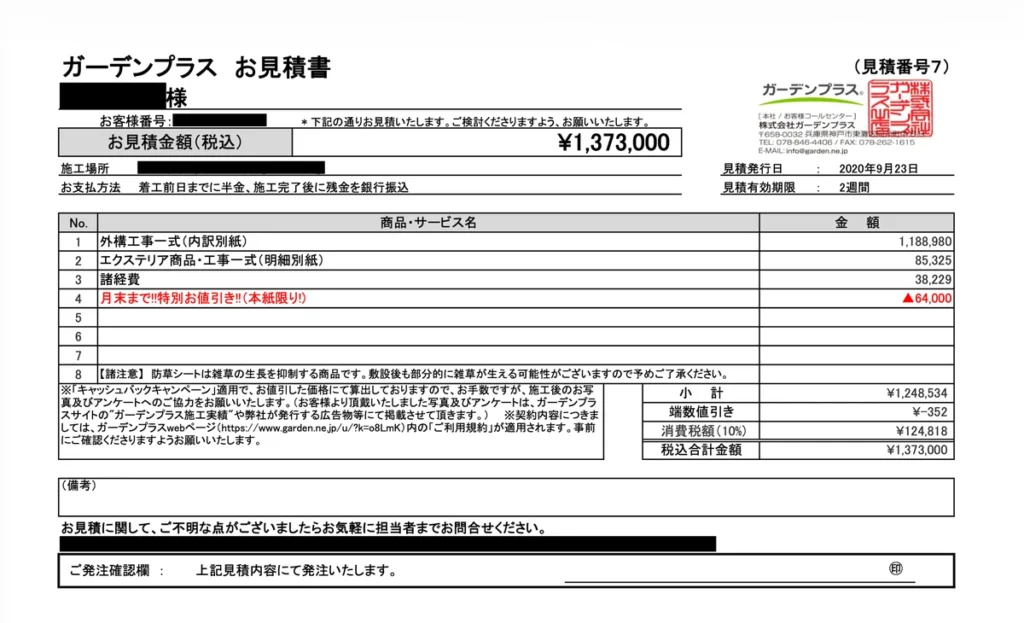
地盤改良の費用確認と、外構の予算・依頼時期をそれぞれ詳しく整理したい場合は、こちらの記事を参考にしてみてください。
住宅ローンの諸費用組み込みでも残す現金を先に決める
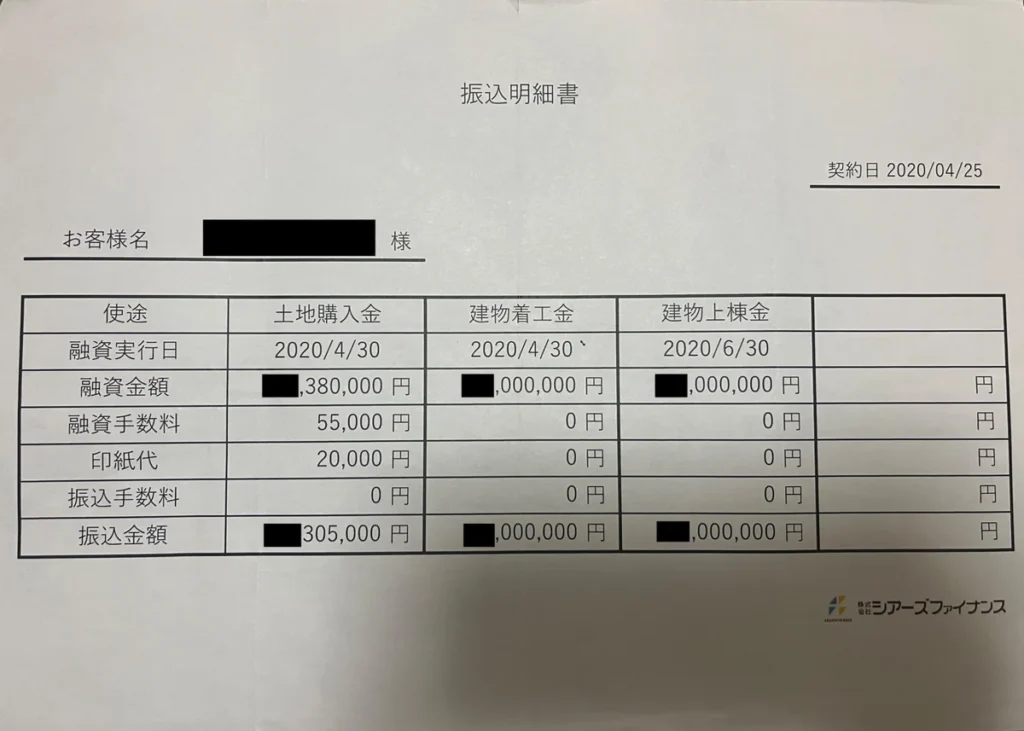
諸費用を住宅ローンへ組み込む目的が「現金を残すこと」なら、借入額を決める前に残したい現金の使い道を決めておきます。
住宅ローンへ入れられる費用だけを増やしても、融資前の支払い、対象外費用、入居前後の出費まで埋まるとは限りません。
先に支払い時期を並べると、住宅ローンへ組み込む金額と現金で持つ金額を分けやすくなります。
私は「ローンに入るかどうか」だけでなく、引き渡しまでに口座から出ていくお金と、入居後すぐに必要なお金を分けて考えるのが分かりやすいと思います。
この2つを現金側へ置いたうえで、残りの諸費用を住宅ローンへ含めるか検討すると、借入額だけが先に膨らみにくくなります。
- 融資実行前の支払いを先に集計する
- 対象外・未確認の費用は現金側に置く
- 入居前後の外構・家具家電も見込む
- 借入増による返済額も同時に確認する
住宅ローンの諸費用はいつ払う?融資前後で分ける
住宅ローンの諸費用は、すべて同じ日に支払うわけではありません。
三菱UFJ銀行の2026年6月更新の解説では、事務手数料は融資実行時、抵当権設定などの登記費用は一般的に物件引き渡し時、ローン契約書の印紙税は契約時に必要になると案内されています(出典:三菱UFJ銀行『住宅ローン借入時の諸費用はいくら?内訳や目安、支払うタイミングを解説』)。
注文住宅では、土地代や契約金、着工金などが建物完成前に必要になるケースもあるため、住宅ローンの実行時期と支払日が合っているかを確認します。
| 時期 | 主な確認費用 | 現金の考え方 |
|---|---|---|
| 契約前後 | 契約金・印紙 | 融資前なら確保 |
| 工事中 | 着工・中間金 | 実行方法を確認 |
| 引き渡し | 登記・手数料 | 精算方法を確認 |
| 入居前後 | 引越・家具家電 | 別枠で確保 |
住宅ローン商品によっては分割融資やつなぎ融資などを使える場合がありますが、手数料や利息も含めて別の資金調達になることがあります。
まずは「支払日」「支払先」「住宅ローン対象か」「融資実行日はいつか」の4点を1枚に並べると、現金不足が見えやすくなります。
注文住宅では、建物完成時に1回だけ支払うとは限りません。
土地購入、工事請負契約、着工、上棟、引き渡しなど、契約内容に応じて支払い時期が分かれることがあります。
一方、住宅ローンの本融資が建物完成時であれば、それ以前の支払いを自己資金、分割融資、つなぎ融資のどれで賄うのかを決める必要があります。
ここを曖昧にすると、最終的な借入総額は足りていても、途中の支払日に現金が足りないということが起こりえます。
住宅ローンの諸費用が払えないときは契約前に見直す
諸費用を払う現金が足りないと分かったら、契約後に何とかする前提ではなく、契約前に資金計画を戻す方が安全です。
最初に、足りない金額が住宅ローンの対象になるのか、対象でも支払日に間に合うのかを金融機関へ確認します。
対象外なら、設備や外構など未契約部分を調整する、購入時期を見直す、手元資金を増やしてから進めるなど、総予算側を戻す余地があります。
「諸費用が足りない=住宅ローンを増やせばよい」とは限りません。
組み込み対象が増えても毎月の返済額と総返済額は増えるため、現金不足の原因が住宅予算そのものにないかも確認します。
たとえば、家具家電や外構をまだ契約していないなら、入居時に必須のものと後から追加できるものへ分けるだけでも、必要な現金を調整できます。
反対に、登記や契約上必要な費用のように後回しにしにくい支出は先に確保し、削りやすい項目と混ぜない方が判断しやすいです。
「あとで住宅ローンに入れられるはず」と考えて契約を先に進めず、正式な対象範囲と融資時期を確認してから支払い予定を確定します。
貯金が少ない状態で家を買う場合に、住宅購入前の家計から何を見直すかは別記事で詳しく整理しています。
こちらの記事を参考にしてみてください。
外構・家具家電・引っ越しの現金は別に残す
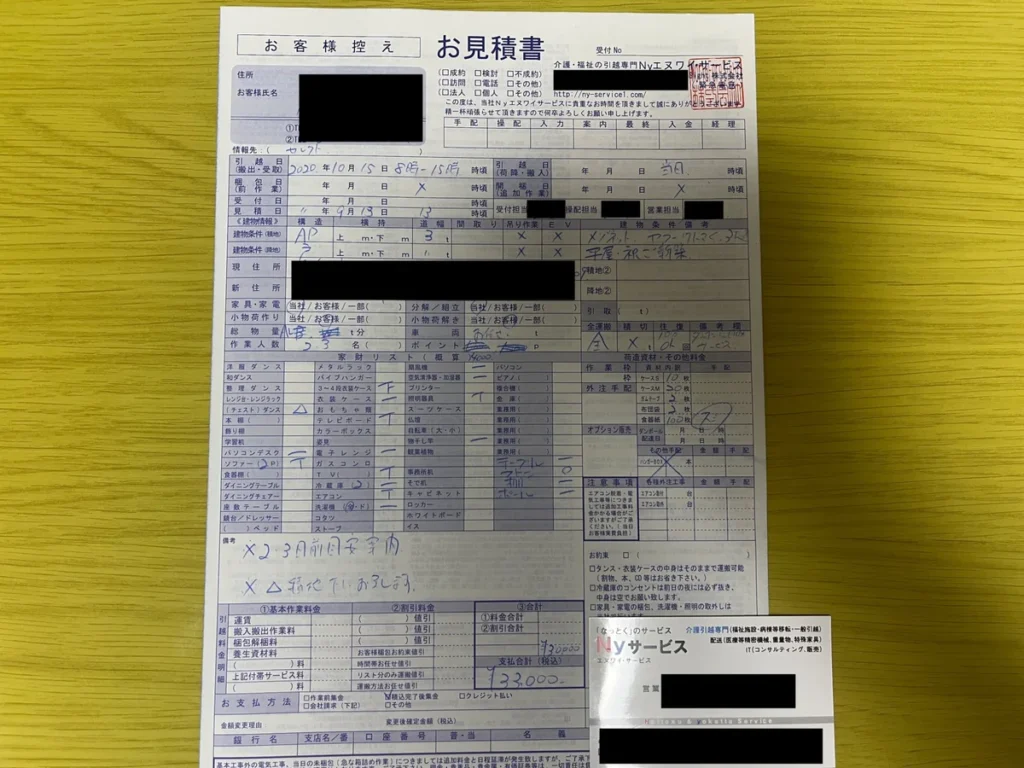
住宅ローンに諸費用を組み込めても、入居前後の支出まで全部なくなるわけではありません。
私の場合は、家が完成するころに外構、家具、家電、エアコン、カーテン、引っ越しなどの支払いが重なりました。
1つずつは払える金額でも、短期間に続くとまとまった現金が出ていきます。
その経験から、今なら住宅ローンへ組み込める金額とは別に、引き渡し前後に使う現金を先に取り分けて資金計画を作ります。
入居費用は、外構、引っ越し、カーテン、エアコン、家具、家電のように項目ごとに分け、見積もり済み・概算・未確認を区別しておくと不足を見つけやすくなります。
特に外構や家具家電は金額を調整しやすい一方、生活開始に必要な最低限もあります。
全部を後回しにするのではなく、入居日に必要かどうかで優先順位を付けます。
諸費用をローンに入れられても、入居前後は別の支払いが重なるので、現金を残しておく方が安心でした。
手元資金を残すために諸費用の組み込みを検討するなら、借入額だけでなく候補となる住宅ローンも比較しておきたいところです。
モゲチェックで候補を絞ったうえで、諸費用の対象範囲は各金融機関へ確認してください。
引っ越し費用も時期や業者で変わるため、早めに見積もりを取って入居費用へ入れておくと把握しやすくなります。
こちらの記事を参考にしてみてください。
借入額を増やす前に返済額と手元資金を比べる
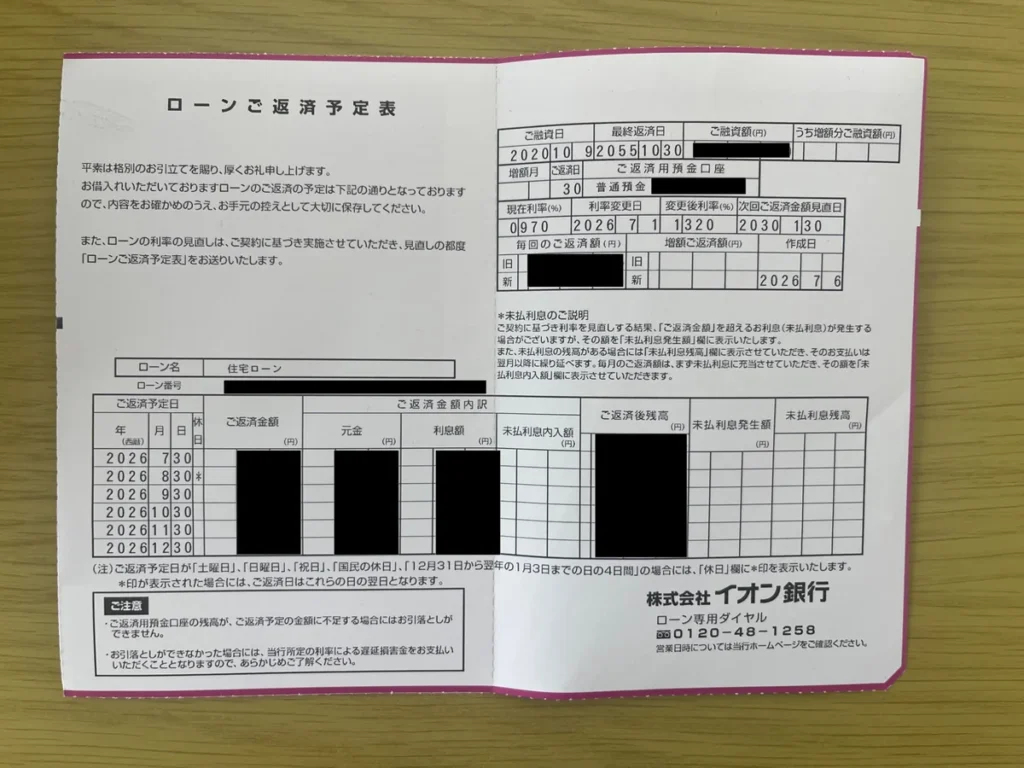
諸費用を住宅ローンへ組み込むと手元の現金を残しやすくなりますが、その分だけ借入元金は増えます。
判断するときは、「組み込める上限」ではなく「現金で払うと困る金額」と「増えた借入を無理なく返せるか」を比べます。
私は住宅ローンを決めたとき、審査上は約4,000万円まで借りられると言われました。
ただ、その上限まで借りず、毎月返せる金額と手元に残す現金の両方を見ながら借入額や頭金を調整しました。
手元資金の目安は家庭ごとに違うため、この記事では一律に「何万円残せばよい」とは決めません。
少なくとも、融資実行前の支払い、住宅ローン対象外または未確認の費用、入居前後の支出、生活上すぐ必要になるお金を分けて確認してください。
比較するときは、A案を「諸費用を多めに組み込んで現金を残す」、B案を「諸費用を現金で払い借入を抑える」とします。
借入額、毎月返済額、引き渡し後の預金残高を並べると、どちらが家計に合うか比較しやすくなります。
どちらがよいかは、金利だけでは決まりません。
近い将来に車の買い替えや教育費など大きな支出がある家庭では、現金を減らしすぎないことにも意味があります。
逆に、十分な現金が残り、借入を増やさなくても入居後の支出に対応できるなら、無理に諸費用まで長期ローンへ入れない選択もあります。
大切なのは、借りられる上限と必要な借入額を分けることです。
住宅ローンへ含められる費用の範囲は、借りるべき金額そのものではありません。
借入額と手元資金のバランスを家計全体で確認したい場合は、FPへ相談する方法もあります。
マネーサファリでは、住宅ローンを含む家計の相談をオンラインで受け付けています。
住宅ローンと家計をまとめて相談
頭金へ入れる金額と現金で残す金額を比較したい場合は、別記事で詳しく整理しています。
こちらの記事を参考にしてみてください。
まとめ:住宅ローンの諸費用組み込み
住宅ローンに諸費用を組み込めるかは、金融機関や商品によって違います。
登記費用や融資手数料だけでなく、引っ越し、家具家電、付帯工事まで対象になる商品もありますが、対象範囲と必要書類は必ず個別に確認してください。
大切なのは、組み込める金額を最大まで借りることではなく、融資実行前の支払いと対象外費用、入居前後の支出を先に洗い出すことです。
私自身、諸費用や地盤改良費を住宅ローンに含めても、外構や家具家電、引っ越しなどで現金を使いました。
住宅ローンへ入れる費用と、現金で残す費用を分けておけば、引き渡し前後の資金不足を避けやすくなります。
- 組み込み対象は金融機関ごとに確認する
- 支払日が融資実行前なら現金も想定する
- 家具家電・地盤改良・外構は個別確認する
- 入居前後の支出を含めて現金を残す
- 借入増による返済額も合わせて確認する
候補の金融機関がまだ決まっていないなら、諸費用を組み込めるかを1行ずつ調べる前に、住宅ローン候補を絞るところから始める方法もあります。
モゲチェックでは住宅ローン診断を無料で利用できます。
候補の住宅ローンを比較して絞り込む