この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンはどこがいいのか調べると、低金利の銀行、団信が充実した銀行、手数料が安い銀行などが次々に出てきて、結局どこを候補に残せばいいのか迷いますよね。
私なら、ランキングの1位だけでは決めず、同じ借入額・返済期間で、金利、手数料、団信、審査、注文住宅の資金調達、返済方法、相談しやすさまで並べて確認します。
私自身も2020年の家づくりで福岡銀行、ろうきん、イオン銀行の3行へ事前審査を申し込み、金利だけではなく保証料や返済期間も見ながら候補を絞りました。
この記事では、住宅ローンの銀行を比べる7項目と、3行を比較した実体験をもとに、あなたの条件に合う借入先をどう絞るかを順番に整理します。
- 住宅ローンはランキング1位ではなく同じ条件で比較する
- 銀行選びでは金利以外に手数料・団信・審査も見る
- 注文住宅ではつなぎ融資や分割融資の対応も確認する
- 3行へ事前審査を出した実体験から比較の進め方を整理する
住宅ローンはどこがいい?銀行比較で見る7つの選び方
住宅ローンはどこがいいかを決めるときは、銀行名から先に選ぶより、比較する条件をそろえる方が迷いにくいです。
特に注文住宅では、金利が低いだけでは足りず、建物完成前に必要なお金をどう用意するかまで確認しないと、候補に残しにくい銀行もあります。
ここでは、私なら最初にそろえて見る7項目を順番に確認します。
住宅ローンの選び方は銀行比較の7項目で決める
住宅ローンの選び方で最初に決めたいのは、「どの銀行が1位か」ではなく「何を同じ条件で比べるか」です。
借入額や返済期間が違うまま金利だけを見ると、毎月返済額や諸費用の差を正しく比べにくくなります。
まずは候補の銀行ごとに、次の7項目を1枚のメモや表へ並べてみてください。
| 比較項目 | 確認すること |
|---|---|
| 金利 | 適用金利・金利タイプ |
| 諸費用 | 手数料・保証料 |
| 団信 | 保障・上乗せ金利 |
| 審査 | 借入額・条件 |
| 資金実行 | つなぎ・分割融資 |
| 返済方法 | 期間・繰上返済 |
| 相談方法 | 窓口・オンライン |
金利は表示の低さより適用条件まで確認する
金利を見るときは、広告で目立つ数字だけではなく、自分の条件で適用される金利と金利タイプを確認します。
変動金利、固定期間選択型、全期間固定型では、借入後の返済額が変わる可能性や安心感が違うため、単純に数字の大小だけで比べるものではありません。
私がイオン銀行で借りた2020年当初の変動金利は年0.47%で、その後は適用金利の上昇も経験しています。

契約時に低かったことはメリットでしたが、今なら金利が上がった場合の返済額や元金の減り方まで先に試算してから選びます。
変動金利と固定金利の違いを先に整理してから銀行を比べたい場合は、こちらの記事を参考にしてみてください。
事務手数料と保証料は借入時の総額で見る

住宅ローンは、金利が低くても事務手数料や保証料が大きければ、借入時の負担が増えることがあります。
銀行によって、借入額に一定割合を掛ける手数料型、保証料を支払う方式、金利へ上乗せする方式などがあり、見え方がそろっていません。
私は3行を比較したとき、金利差だけでなく保証料がいくらになるかも気になりました。
同じ借入額と返済期間を前提に、最初に必要な現金と返済中の負担を分けて見ると比較しやすいです。
団信は保障範囲と金利上乗せをセットで比べる
団信は、住宅ローン契約者に万一のことがあったときに残債の返済を保障する仕組みです。
基本の死亡・高度障害保障に加えて、がんや生活習慣病などの保障を用意する銀行もありますが、保障が広いほど自分に合うとは限りません。
確認したいのは、保障対象、適用条件、免責条件、金利上乗せの有無です。
私は通常の団体信用生命保険を選び、団信による金利上乗せはありませんでした。
住宅購入前から加入していた生命保険はやめず、住宅ローンに対する保障と生活全体の保障を分けて考えています。
審査は借りられる額と返せる額を分けて考える
住宅ローンの審査では、年収、勤続状況、ほかの借入、物件などをもとに金融機関が判断します。
同じ人が申し込んでも、銀行によって審査結果や提示条件が同じになるとは限りません。
私の場合は審査上、約4,000万円まで借りられると言われましたが、その上限まで借りようとは考えませんでした。
車2台の維持費、固定資産税、火災保険、修繕、家具家電の買い替えなど、住宅ローン以外にも家を持った後の支出が続くからです。
借りられる額と無理なく返せる額は別なので、審査結果を予算の答えにせず、家計側から借入額を決めることが大切です。
注文住宅はつなぎ融資・分割融資を確認する
注文住宅では、土地代、着工金、中間金などが建物完成前に必要になる場合があります。
そのため、住宅ローンをどこで借りるか考えるときは、最終的な融資実行日だけでなく、完成前の支払いに対応できるかも確認が必要です。
つなぎ融資は住宅ローン実行前の資金を一時的に借りる方法で、分割融資は住宅ローンを複数回に分けて実行する方法です。
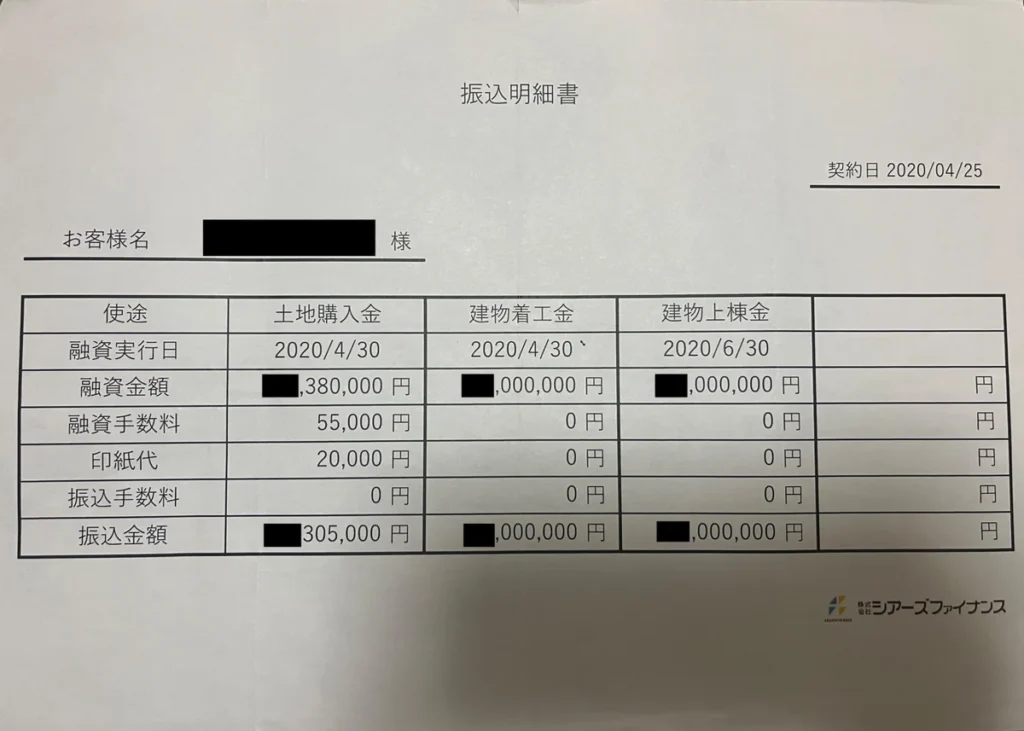
対応方法や回数、金利、手数料、担保条件は金融機関によって異なるため、住宅会社の支払日程を先に出してもらい、その日程に合うかを照合します。
金利が低く見えても、必要な日に資金を用意できなければ、注文住宅では使いにくいことがあります。
つなぎ融資と分割融資を銀行ごとに詳しく比べたい場合は、こちらの記事を参考にしてみてください。
返済方法は期間・ボーナス・繰上返済まで確認する
返済方法では、35年や40年などの返済期間だけでなく、ボーナス返済、繰上返済、返済日の変更可否なども確認します。
返済期間を長くすると毎月返済額は下げやすい一方、一般に利息を支払う期間は長くなります。
私はろうきんで40年返済も検討しましたが、最終的には35年返済にし、ボーナス返済は使いませんでした。
ボーナスや将来の昇給を前提にしすぎず、毎月の収入で返し続けられるかを基準にすると、家計の見通しを作りやすいです。
相談・手続きは自分が進めやすい方法を選ぶ
住宅ローンの手続きは、銀行窓口、オンライン、住宅会社経由などで進め方が変わります。
低金利でも書類提出や問い合わせが自分に合わなければ、土地や建物の手続きと重なる時期に負担を感じることがあります。
反対に、対面相談を重視しすぎると、候補にできるネット銀行が減る場合もあります。
候補を広く見たい段階では比較サービスで銀行候補を整理し、具体的な条件は各金融機関の公式情報や事前審査で確認する方法もあります。
また、申込みから融資実行までの連絡手段、必要書類の出し方、問い合わせ先も確認しておくと、住宅会社との打ち合わせが重なる時期でも進めやすいです。
サービスの便利さだけでなく、自分がどこまでオンラインで進められるか、対面で確認したい項目が何かまで考えて候補を残します。
住宅ローンのおすすめ銀行は同じ条件で比べる
住宅ローンのおすすめ銀行を探すと、ネット銀行、メガバンク、地方銀行などのランキングが見つかります。
ランキングは候補を知る入口にはなりますが、あなたの年収、物件、借入額、団信の希望、注文住宅の支払日程まで反映した答えではありません。
私なら、まず借入希望額、返済期間、金利タイプをそろえ、その条件で2〜3行以上を候補に残します。
比較するときは、できるだけ同じ時点の情報を並べます。
住宅ローンの金利やキャンペーンは変わるため、1か月前に見たA銀行と今日見たB銀行をそのまま比べるのは避けたいです。
申込みを検討する時点で各社の条件を取り直した方が判断しやすいです。
次に、金利と諸費用を確認し、団信、審査、完成前の資金実行、手続き方法を順番に比べます。
広告上の条件で大きな差がなくても、事前審査後に提示される金利や借入可能額、必要書類、融資実行の条件まで見ると、自分に合う候補が変わることがあります。
比較表は一度作って終わりにせず、事前審査の結果が出た段階で更新し、最終候補だけを詳しく確認する使い方が分かりやすいです。
ネット銀行はオンラインで進めやすい一方、注文住宅ではつなぎ融資や分割融資の扱いを先に確認したいです。
地方銀行や住宅会社の提携ローンは、対面相談や建築スケジュールとの調整がしやすい場合がありますが、金利や諸費用を同じ条件で比べます。
「ネット銀行だから安い」「地方銀行だから安心」と銀行の種類だけで決めず、自分の条件を入れた後の差を見ることがポイントです。
ネット銀行を候補に残すときのデメリットや注文住宅特有の注意点を確認したい場合は、こちらの記事を参考にしてみてください。
銀行を1行ずつ調べるのが大変なら、モゲチェックで自分の条件に合う住宅ローン候補を整理できます。
診断結果を最終回答ではなく、比較を始める候補表として使うと分かりやすいです。
住宅ローンはどこがいい?3行比較で分かった判断ポイント

私は2020年に住宅ローンを選ぶとき、福岡銀行、ろうきん、イオン銀行の3行を比較しました。
当時の金利条件は今とは違うため、そのまま現在のおすすめ順位にはできませんが、複数行を同じ条件で見ると何が違うのかを考える例にはなります。
ここでは、実際に3行へ事前審査を申し込んだ流れと、最終的にイオン銀行を選ぶまでに見たポイントを整理します。
住宅ローンを比べ始める時期を含め、土地探しや住宅会社選びまで家づくり全体の順番から整理したい場合は、こちらの記事を参考にしてみてください。
福岡銀行・ろうきん・イオン銀行を3行比較した結果
最初は勤務先のメインバンクでもあった福岡銀行を利用することを考えていました。
その後、毎月返済額を抑えるためにろうきんの40年返済も検討し、住宅会社からはイオン銀行の提携住宅ローンを紹介されました。
2020年当時に私が確認していた変動金利は、次のとおりです。
| 金融機関 | 2020年当時 | 当時の検討内容 |
|---|---|---|
| 福岡銀行 | 年0.72% | メインバンク |
| ろうきん | 年0.785% | 40年返済も検討 |
| イオン銀行 | 年0.47% | 提携条件 |
これは2020年に私が住宅ローンを比較したときの条件で、現在の金利や商品条件を示すものではありません。
最終的にはイオン銀行の35年返済を選び、ボーナス返済は使いませんでした。
ただ、2020年の私の結果から「今もイオン銀行が一番いい」と言いたいわけではありません。
比較する時期、年収や勤続状況、物件、希望する団信、住宅会社の支払条件で結果は変わるため、現在のあなたの条件で複数行を確認することが前提です。
3行へ事前審査を出して候補を残した
私は福岡銀行、ろうきん、イオン銀行の3行すべてに事前審査を申し込みました。
最初から1行へ絞らなかったことで、金利だけでなく審査結果や条件を見ながら候補を減らせました。
事前審査は契約ではないため、候補を比較する段階で複数行を確認しておくと、1行の結果だけに左右されにくくなります。
ただし、短期間に多数へ申し込めばよいという話ではなく、実際に借入候補として比較したい金融機関へ絞って進める方が管理しやすいです。
複数行へ事前審査を出す順番や同時申込みの考え方を詳しく確認したい場合は、こちらの記事を参考にしてみてください。
金利差に加えて保証料も確認した
3行を比べたとき、低い金利は分かりやすく魅力に見えました。
一方で、実際に借りるときは保証料や融資手数料も必要になるため、金利差だけで最終判断しませんでした。
私が特に気になったのは保証料で、借入額が大きい住宅ローンでは無視しにくい費用だと感じました。
比較するときは、「毎月いくら返すか」と「借入時にいくら現金が必要か」を分けると、銀行ごとの差が見やすくなります。
3行比較で分かったのは審査結果と使い勝手の差
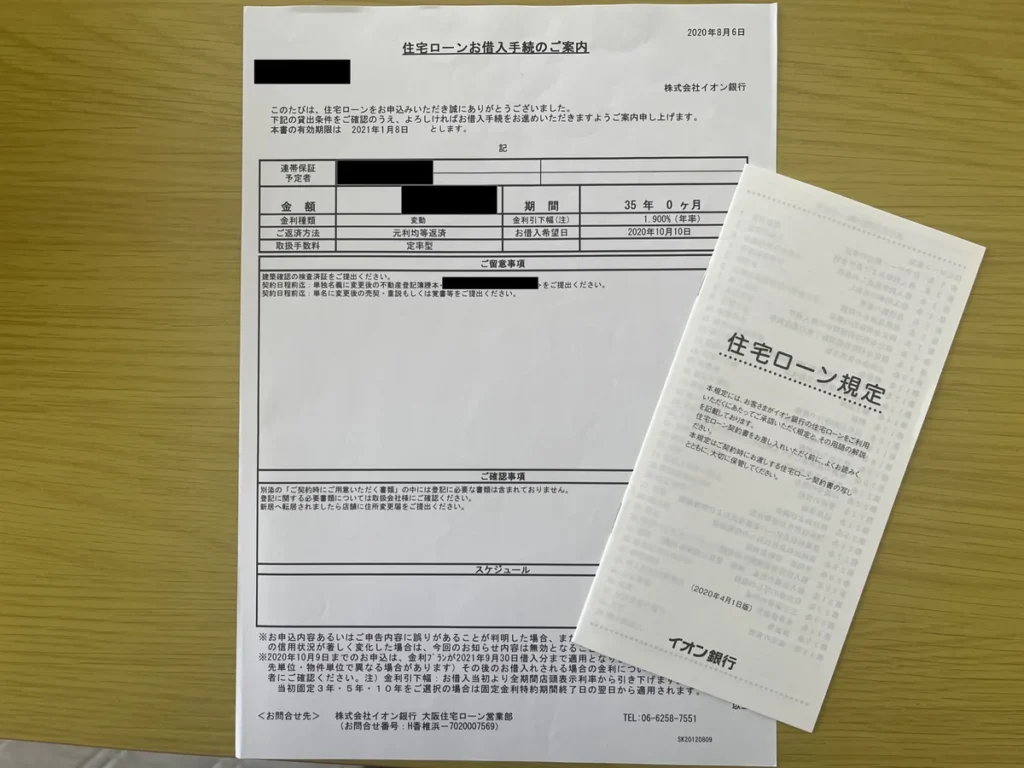
最終的に本審査まで進んだのはイオン銀行だけでした。
イオン銀行の事前審査は2020年4月に住宅会社を通して申し込み、当初は1〜2週間ほどで結果が出ると聞いていました。
実際に事前審査の結果が出たのは5月末で、その後の本審査結果は8月上旬でした。
当時は新型コロナウイルスの影響もあり、住宅会社から銀行の審査や手続きに時間がかかっていると説明を受けています。
この経験から、審査スピードは一般的な目安だけで予定を組まず、土地契約、着工、引き渡しから逆算して余裕を持たせた方がいいと感じました。

また、住宅会社経由で確認できたことは、審査が長引いたときの問い合わせ先が分かりやすいという意味では助かりました。
銀行選びでは条件表だけでなく、自分が困ったときに確認しやすいかも見ておくと安心です。
私のように最初から1行へ絞らず、複数の候補を見てから事前審査へ進みたい人は、モゲチェックで自分の条件に合う候補を確認できます。
提案は正式な審査結果ではないため、候補整理として使ってください。
住宅ローンで銀行を選ぶ相談先は役割で分ける
住宅ローン選びで迷ったときは、1か所の相談先にすべての答えを求めるより、役割を分けると整理しやすいです。
銀行では自社商品の金利、団信、手数料、審査、手続き条件を具体的に確認できます。
住宅会社では、土地代や着工金などの支払日程と、提携ローンを含む資金実行の合わせ方を相談できます。
FPには、住宅ローン以外の教育費、車、保険、修繕、老後資金まで含めて、無理なく返せる借入額を相談しやすいです。
比較サービスは、どの銀行から調べればいいか分からない段階で候補を整理する入口として使えます。
私なら、比較サービスで候補を広げた後、気になった銀行の公式条件を確認し、必要な銀行へ事前審査を出します。
モゲチェックを使う場合に、無料診断で分かることと銀行の正式審査の違いまで確認したい場合は、こちらの記事を参考にしてみてください。
銀行名から決められない場合は、モゲチェックの無料診断で候補を整理してから、気になる銀行の正式条件や事前審査へ進む方法もあります。
住宅ローンについてはメッセージで無料相談もできます。
住宅ローン候補をまとめて比較
住宅ローンはどこがいいか迷う人のFAQ
ここでは、銀行を絞る段階で迷いやすい点だけを短くまとめます。
- 住宅ローンは何行くらい比較すればいいですか?
- 最初から1行に決めず、実際に候補になり得る複数行を同じ条件で比べるのがおすすめです。私自身は3行へ事前審査を申し込みましたが、必ず3行でなければいけないわけではありません。比較できる範囲で候補を残し、条件が合わない銀行を順番に外していく方が進めやすいです。
- 住宅ローンの事前審査は複数へ同時に出していいですか?
- 複数行へ事前審査を申し込むこと自体はできますが、申込み先ごとに入力や書類確認が必要です。また、金融機関によって審査基準や必要書類が違うため、結果が同じになるとは限りません。比較目的を決めて、実際に借りる可能性がある銀行へ絞って申し込む方が管理しやすいです。
- ネット銀行と地方銀行はどちらがいいですか?
- どちらが一律に優れているとは言えません。ネット銀行はオンライン手続きや金利面が魅力になりやすく、地方銀行は対面相談や地域での手続きに強みがある場合があります。注文住宅では、金利や手数料に加えて、つなぎ融資や分割融資、建築スケジュールへの対応まで確認して決めます。
- 金利が一番低い銀行を選べばいいですか?
- 金利は重要ですが、金利だけで決めると手数料、保証料、団信、審査条件、資金実行の差を見落とすことがあります。同じ借入額、返済期間、金利タイプで総負担と使い勝手をそろえて比べてください。審査後に提示される条件が変わることもあるため、最終的には金融機関の正式な案内を確認します。
まとめ:住宅ローンはどこがいい?
どうでしたか?最後まで読んでいただき、ありがとうございました。
住宅ローンはどこがいいか迷ったとき、ランキングの1位や最も低く見える金利だけで決めると、あなたに必要な条件を見落とすことがあります。
私なら、同じ借入額と返済期間で複数行を並べ、金利、手数料、団信、審査、注文住宅の資金実行、返済方法、相談方法の7項目を順番に確認します。
私自身も3行へ事前審査を出したことで、最初から1行へ決めるより、実際の条件差を見ながら選べました。
今回の内容で、特に押さえておきたいのは次の4つです。
- 金利だけでなく諸費用・団信・審査まで同じ条件で比べる
- 審査で借りられる額と無理なく返せる額を分けて考える
- 注文住宅ではつなぎ融資・分割融資の対応も先に確認する
- 比較サービス・銀行・住宅会社・FPは役割を分けて使う
住宅ローン選びに絶対の1位はなく、あなたの家計と家づくりの条件に合うかが一番大切です。
候補を広げたうえで、正式な条件と審査結果を確認し、納得できる借入先へ絞っていきましょう。
比較する銀行がまだ決まっていないなら、まず候補を整理してから各行の正式条件を確認すると進めやすいです。
モゲチェックの住宅ローン診断は無料で利用できます。
候補を整理してから事前審査へ