この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅会社の見積もりが現実的になってくると、ファイナンシャルプランナーへ相談しても「何を聞けば住宅予算の判断につながるのか」が分かりにくいことがあります。
FP相談で確認したいのは、借りられる金額だけではありません。
住宅購入後に残す現金、金利上昇、片働き、車の買い替え、固定資産税や修繕費まで条件を変えて試算します。
その結果を比べる方が、家を買った後も続けられる住宅予算を判断しやすくなります。
私も家づくり中にFPへ相談しましたが、示された住宅予算をそのまま上限にはせず、自分たちの暮らしで無理がないかを確認する材料として使いました。
ここでは、相談前にそのまま使える15の質問、準備する資料、相談する時期、試算を見るときの注意点まで順番に整理します。
- 住宅購入前にFPへ聞く15の質問
- FP相談で準備する家計資料と住宅資料
- 金利上昇・片働き・車・修繕を入れた試算方法
- FPの提案額を住宅予算の上限にしない見方
住宅購入でファイナンシャルプランナーに相談するなら何を聞く?
住宅購入のFP相談では、住宅ローンの借入額だけでなく、家を買った後も貯金と生活費を維持できるかまで確認します。
同じ年収でも、子どもの予定、車の台数、働き方、現在の貯金、住宅にかけたい金額が違えば、無理のない住宅予算も変わります。
質問を先に用意し、FPが置いた前提条件まで確認できる状態にしておくと、相談結果を自分たちの予算判断へ使いやすくなります。
FP相談では何を聞く?住宅購入前の質問15選
FP相談で何を聞くか迷ったら、住宅総額、手元資金、住宅ローン、将来費用、試算条件の順で確認すると整理しやすいです。
15問を全部聞く必要はありません。
住宅予算を決める前なら、少なくとも「いくら払えるか」「いくら残すか」「悪い条件でも続けられるか」は外さない方がよいと思います。
- 住宅総額は土地・建物以外の費用まで含める
- 購入後に残す現金と毎月の貯金額を確認する
- 金利上昇と収入減少を別々に試算する
- FPが置いた前提条件と複数パターンを確認する
- わが家が無理なく払える住宅総額はいくらですか?
- その住宅総額には、土地・建物以外のどの費用まで含まれていますか?
- 住宅購入後に現金をいくら残しておくと家計を維持しやすいですか?
- 住宅ローン返済後も毎月いくら貯金できますか?
- 変動金利と固定金利では家計への影響がどう違いますか?
- 金利が上がった場合、返済額と総返済額はどう変わりますか?
- 35年返済・ボーナス返済なしでも無理なく返せますか?
- 夫婦どちらかの収入が減った場合でも返済を続けられますか?
- 子どもの教育費と住宅ローンを同時に準備できますか?
- 車の維持費と買い替え費用を試算へ入れていますか?
- 固定資産税と住宅修繕費を年間いくら見込んでいますか?
- 老後資金や積立を続けながら住宅ローンを返せますか?
- この試算は、どの収入・支出・金利・物価の前提で作られていますか?
- 住宅予算や収入条件を変えた複数パターンを比較できますか?
- 注文住宅を契約する前に、家計で先に直すところはありますか?
相談時間が限られるなら、3・6・8・11・13の5問を先に確認すると、FPの提案額をそのまま受け取らずに済みます。
質問への答えは金額だけでメモせず、「共働きが続く場合」「車は2台のまま」など、その金額が成立する条件も一緒に残しておきます。
条件を書いておけば、住宅会社の見積もりが変わったときにも、どこをFPへ再確認すればよいか分かります。
住宅総額と手元資金を決める
住宅総額は、土地と建物の見積もりだけで決めず、付帯工事、外構、登記、保険、家具、家電、引っ越し、予備費まで含めて確認します。
わが家は家づくりの最初に土地と建物で約2,500万円を想定していましたが、当時は追加費用を細かく把握できていませんでした。
実際には地盤改良だけでも約80万円かかり、見積もりにまだ出ていない費用を受け止める現金が必要だと感じました。
頭金を多く入れて住宅ローンを減らしても、購入直後の現金が少なすぎれば、家電の故障や車の買い替えなどで家計が苦しくなることがあります。
住宅総額を聞くときは、同時に「購入後にいくら現金を残すか」と「返済開始後も毎月いくら貯められるか」まで数字にしてもらいます。
住宅予算は、借りられる額ではなく、購入後に残す現金まで見て決めます。
住宅ローンと金利上昇を確認する
住宅ローンのFP相談では、変動金利と固定金利のどちらが得かを聞くだけではなく、金利が上がったときの家計を数字で確認します。
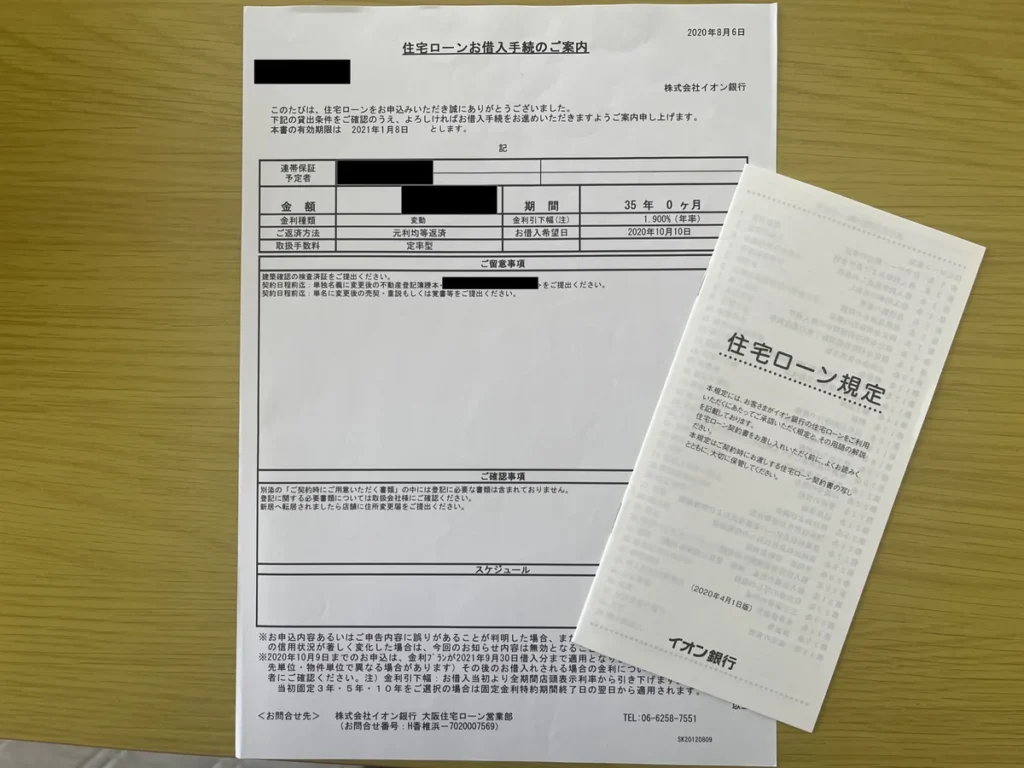
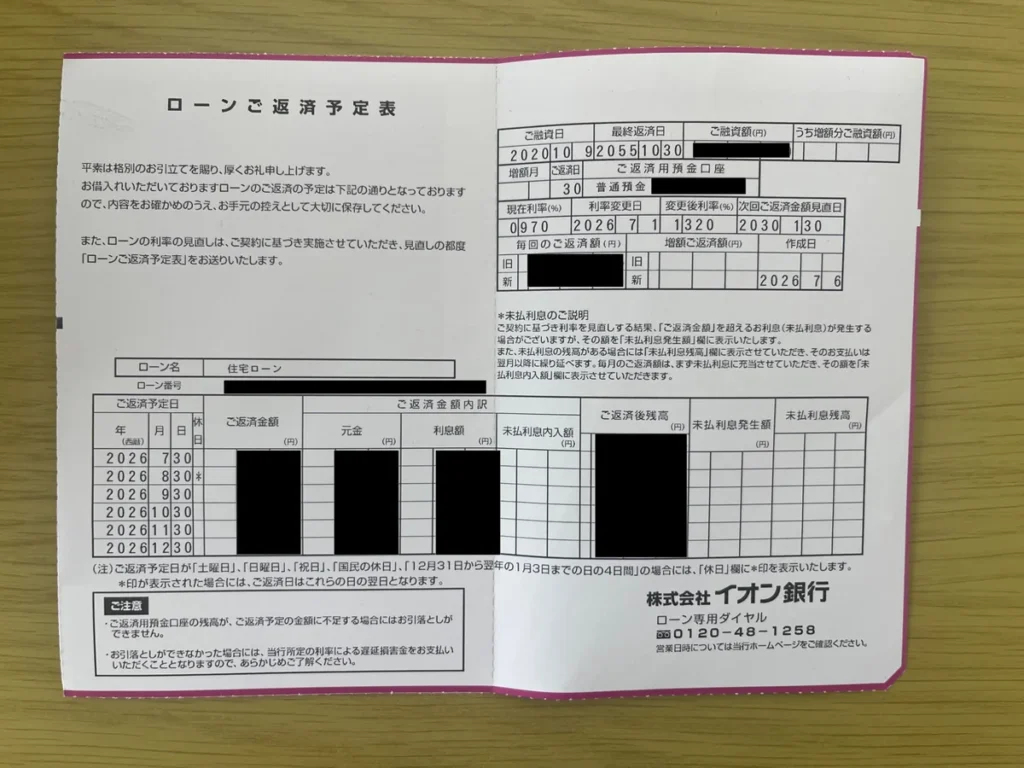
わが家は2020年に35年返済・ボーナス返済なしで、借入当初は年0.47%の変動金利を選びました。
その後、2026年7月返済分では適用金利が年1.32%になり、契約時に「金利は上がる可能性がある」と理解することと、実際に上がることは感覚が違いました。

変動金利を選ぶなら、現在の金利だけでなく、1%上がった場合や2%上がった場合など、複数条件で毎月返済額と残る貯金を見てもらうと比較しやすいです。
固定金利でも、毎月の返済額が上がる代わりに返済額が読みやすくなるため、金利差だけでなく家計の余裕との組み合わせで考えます。
片働き・教育費・車・修繕費を入れる
住宅ローンは長期間続くため、今の共働き収入がそのまま続くケースだけで予算を決めない方が現実的です。
出産、育児、介護、転職、病気などで一時的に片働きになった場合でも、住宅ローンと生活費を回せるかを別パターンで確認します。
わが家は家を建てた当時、共働きで車を2台所有していたため、税金、車検、保険、タイヤ、修理、将来の買い替えまで無視できませんでした。
住宅にも固定資産税、火災保険、外壁や屋根の修繕、給湯器やエアコンなど設備交換の費用が発生します。
教育費や老後資金も同じ家計表へ入れ、住宅ローンだけが払える状態ではなく、家を持った後の暮らし全体が続くかを見ます。
住宅購入後の家計で確認する項目を先に整理したい場合は、7つのお金と暮らしをまとめているため、こちらの記事を参考にしてみてください。
試算の前提と複数パターンを比べる
FPから示される金額は、入力した収入や支出だけでなく、昇給、退職時期、教育費、車、運用利回り、物価などの前提でも変わります。
数字が細かいほど正確に見えますが、前提が現実と合っていなければ、住宅予算の判断もずれてしまいます。
基本のケースに加え、住宅予算を下げたケース、金利が上がるケース、片働きになるケースの少なくとも3パターンを比べると、どの条件が家計へ効くか見えやすくなります。
金利上昇と片働きは同時にまとめず、条件を分けて試算すると影響を確認しやすいです。
FPへ「この数字は何を前提にしていますか」と聞き、変更できる条件と固定している条件を確認しておくと、提案額を自分たちの判断へ置き換えられます。
相談で確認したい条件が整理できたら、マネーサファリでは住宅購入前の家計や住宅ローンをオンラインでFPへ相談できます。
自分の条件でも試算を見直したい方は、相談先の候補として確認できます。
FP相談で準備するものと持ち物
FP相談は、正確な資料が多いほど家計を具体的に確認しやすくなります。
日本FP協会も、相談内容によって必要なものは異なるとしつつ、家計簿、収支・貯蓄状況、ローン返済状況が分かるもの、保険証券などを準備する例を示しています(出典:日本FP協会『FP相談に関するQ&A』)。
住宅購入を相談するなら、そこへ住宅会社の見積書や資金計画書、住宅ローンの候補条件を加えると、家計と住宅価格を同じ条件で見てもらえます。
相談前に夫婦で決めること
資料をそろえる前に、夫婦で「家に使いたい上限」ではなく「家を買った後も残したい暮らし」を話しておきます。
毎年の旅行、車の買い替え、子どもの進路、働き方、親への支援など、削りたくない支出が分かると、FPも住宅以外のお金を試算へ入れやすくなります。
住宅購入後に最低限残したい現金と、毎月続けたい貯金額も決めておくと、借入可能額とは別の予算上限を持てます。
夫婦で数字が決まらない項目は、無理に一つへ決めず「この条件と、この条件の2パターンで見たい」と伝えても大丈夫です。
相談前のメモには、購入したい時期、住宅の概算総額、頭金に使う予定額、購入後に残したい現金、毎月の貯金目標を書いておくと話が散らかりにくくなります。
この5つは最初から正解を決めるためではなく、FPの試算と自分たちの希望がどこで違うかを見るための基準です。
収入・支出・資産・住宅資料をそろえる
わが家がFPへ相談したときは、源泉徴収票、給与明細、保険証券、預金額が分かるものを用意し、食費、光熱費、通信費、車の維持費はおおよその金額を伝えました。
家計簿を細かく付けていない場合でも、通帳やカード明細から毎月の大きな支出を出し、概算の項目は概算だと伝えれば整理できます。
住宅会社から見積書が出ているなら、建物本体だけでなく付帯工事、諸費用、外構などの内訳も分かる資料を持っていきます。
| 種類 | 資料 |
|---|---|
| 収入 | 源泉徴収票・給与明細 |
| 支出 | 家計簿・カード明細 |
| 資産 | 預貯金・運用資産 |
| 保険 | 保険証券 |
| 借入 | ローン残高資料 |
| 住宅 | 見積書・資金計画書 |
資料が足りない状態でも相談はできますが、住宅予算を細かく出したいなら、あとで何を追加すれば精度が上がるかまで聞いておくと次の相談につながります。

わが家は家計の数字を出すことで、住宅ローン以外に車や修繕のお金も一緒に見直すきっかけになりました。
源泉徴収票や見積書などをそろえたら、数字を持った状態でFPに見てもらうと相談が具体的になります。
マネーサファリはオンラインの無料FP相談に対応しています。
ファイナンシャルプランナーへの住宅購入相談はいつ行く?
相談する時期は、注文住宅の契約前で、住宅会社や土地の候補からおおよその総額が見え始めた段階が使いやすいです。
何も決まっていない時期でも家計相談はできます。
ただし住宅の総額が分からなければ、「3,000万円ならどうか」「3,500万円ならどうか」のような幅で見ることになります。
反対に、土地や請負契約を済ませてから予算超過に気づくと、住宅会社や土地を変える選択肢が少なくなる場合があります。
FPへ最初に相談した内容は、住宅会社の見積もりや家族の予定が具体化すると変わるため、契約前に条件を更新して見直す余地を残しておきます。
私なら、希望エリアや住宅会社の候補が見え、概算の見積もりを取れる段階で一度相談し、契約前に条件を更新してもう一度確認します。
最初の相談では住宅予算の幅を確認し、土地や建物の見積もりが具体化した後は、実際の総額で家計を入れ直すイメージです。
外構や地盤改良など後から金額が見える費用が増えた場合も、住宅ローンの借入額だけを増やす前に、手元資金と毎月の貯金がどう変わるかを更新します。
銀行、住宅会社、FPでは相談できる内容と立場が違うため、相談先をどう分けるか迷う場合は、こちらの記事を参考にしてみてください。
ファイナンシャルプランナーへ住宅購入を相談するときの注意点
FPへ相談すると住宅予算を数字で見やすくなりますが、試算結果は「あなたが必ず使ってよい金額」という意味ではありません。
どの条件を入れたか、誰の立場で相談を受けているか、提案の後にどの商品や契約へつながるかまで確認して、自分たちの家計へ戻して考えます。
私は、FPの提案を答えにするのではなく、住宅会社の見積もりと自分たちの生活費を見直すための材料として使う方が合っていました。
- 金利と収入を変えた試算を確認する
- FPの提案額と自分の予算上限を分ける
- 資格・得意分野・相談料・立場を確認する
- 税務などFPだけで完結しない内容を分ける
住宅ローンのFP相談では前提条件を変えて試算する
住宅ローンの試算では、現在の条件だけで返済できるかを見るより、条件が悪くなったときにどこまで余裕が残るかを見る方が役立ちます。
特に変動金利を考えているなら、金利上昇だけでなく、収入減少、教育費の増加、車の買い替えが重なる時期も確認します。
全部を一度に悪化させると現実から離れすぎることがあるため、まずは金利だけ、片働きだけ、住宅予算だけを変え、家計への影響を一つずつ見ます。
そのうえで、実際に重なる可能性がある条件は組み合わせ、現金がどこまで減るか、毎月の貯金が続くかを確認します。
試算条件を厳しくするなら、起こり得る条件を1つずつ変えた後に重なるケースを見ると、何が家計を圧迫するのか分かりやすいです。
「返せるか」だけでなく「返しながら現金を残せるか」を同じ試算で確認します。
金利上昇や収入減少を自分たちだけで試算しにくい場合は、マネーサファリで住宅ローンを含む家計全体をFPに相談できます。
条件を変えた家計を確認したい方は相談先の候補になります。
FPの提案額を住宅予算の上限にしない
FPが示した金額は、家計データと前提条件から作った一つの案であり、住宅会社へ伝える予算上限と同じにする必要はありません。
わが家は住宅ローン審査で約4,000万円まで借りられると言われましたが、当初考えていた土地と建物の予算は約2,500万円でした。
車2台の維持、固定資産税、保険、修繕、設備や家電の交換を考えると、借入上限まで使うことに余裕があるとは思えず、実際の借入額は抑えました。
家づくり中に受けたFP相談でも、共働きの収入を合算すれば当初より高い住宅でも返済できるという試算でしたが、その金額を理由に住宅予算を大きく引き上げてはいません。
相談後は、FPが示した住宅総額から「さらに使える金額」を探すより、購入後の現金と毎月の貯金が自分たちの基準を下回らないかを確認します。
私は「FPが出した金額」「自分たちが使ってよいと考える上限」「現在の見積総額」を別々に持つ方が、予算を上げる判断と下げる判断を分けやすいと思います。
3つが近いときは余裕が小さい可能性があるため、オプションを増やす前に、悪い条件の試算と購入後の現金をもう一度見ます。
住宅を持った後には固定資産税や修繕、設備交換などの出費も続くため、維持費を先に見ておきたい場合は、こちらの記事を参考にしてみてください。
借りられる上限が分かっても、わが家ではその金額を「使ってよい予算」とは考えませんでした。
相談先は資格・得意分野・費用・立場で選ぶ
FPという名称だけでは、住宅購入の相談経験や得意分野、相談料、商品の取り扱い方まで分かりません。
日本FP協会は、FPを選ぶポイントとして、資格、得意分野、相談したい分野の相談経験、相談料、専門家とのネットワークを挙げています(出典:日本FP協会『信頼できるFPの選び方』)。
住宅購入なら、住宅ローンだけでなく、家計全体と住宅購入後の支出まで扱った相談経験があるかを確認します。
予約前には、相談料やプラン作成料の有無、相談できる回数、住宅購入の相談実績、金融商品や保険の提案を行うかを聞いておくと、当日の目的を合わせやすくなります。
「住宅予算だけ確認したい」「保険の見直しは今回は不要」など、相談したい範囲を先に伝えておくのも一つの方法です。
無料相談では、相談そのものが無料でも、その後に保険や金融商品などの提案がある場合があるため、どこから報酬を得る仕組みなのかを先に聞いておくと判断しやすいです。
わが家が利用した無料相談でも生命保険の見直し提案があり、団信との保障の重なりは参考になりましたが、その場では契約せず持ち帰りました。
無料相談の仕組みとマネーサファリの評判を先に確認したい場合は、相談先の立場を比べやすくなるため、こちらの記事を参考にしてみてください。
FPだけで決めず必要に応じて専門家へ確認する
FPは住宅ローン、家計、保険、教育費、老後資金などを横断して整理する相談先として使えます。
住宅購入では、ローン返済だけでなく購入後の家計まで一緒に整理してもらうと、相談内容を予算判断へつなげやすくなります。
ただし、住宅購入に関わるすべての専門判断をFPだけで完結できるわけではありません。
個別の住宅ローン審査や融資条件は金融機関、建物の構造や法規は住宅会社や建築士、登記は司法書士など、確認先が別になる内容があります。
税務相談についても、国税庁は税理士等でない者が原則として税理士業務を行うことを禁止しているため、個別の税務判断が必要な内容は税理士へ確認します(出典:国税庁『6 税理士法違反行為』)。
FPには「何を専門家へ確認すべきか」まで整理してもらい、最終判断が必要な内容は該当する専門家へつなぐ使い方が分かりやすいです。
まとめ:住宅購入でファイナンシャルプランナーに相談する
住宅購入のFP相談は、借入可能額を聞く場というより、家を買った後の暮らしまで含めて住宅予算を検証する場として使うと判断材料が増えます。
質問15個をすべて消化することより、あなたの家計で金額が大きく変わりそうな条件を見つけ、その条件を変えて試算してもらう方が意味があります。
- 住宅総額と購入後に残す現金をセットで確認する
- 金利上昇と片働きの試算を分けて確認する
- 車・教育費・固定資産税・修繕費まで家計へ入れる
- 源泉徴収票や家計資料と住宅見積もりを準備する
- FPの提案額をそのまま住宅予算の上限にしない
私がもう一度家を建てるなら、住宅会社の見積もりが出た段階でFPへ相談し、契約前に条件を更新してもう一度数字を確認します。
そのときも「いくらまで借りられるか」ではなく、「この家を買っても、残したい現金と暮らしを守れるか」を基準に考えます。
15の質問と準備資料がそろったら、契約前の住宅予算を一度数字で確認しておくと判断しやすくなります。
自分たちだけでは整理しにくい場合は、マネーサファリのオンライン無料相談を利用できます。