この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
アルヒやフラット35の審査を調べていると、「他行では通らなかったのにアルヒで通った」「留保だったけれど本審査に進めた」といった体験談が見つかります。
自分も申し込めるのではと期待する一方、アルヒは本当に審査が甘いのか、留保をどこまで前向きに受け取ってよいのか迷うところです。
アルヒで住宅ローンに通った結果を、奇跡や審査の甘さだけで説明するのはおすすめできません。
留保は承認とは別の結果であり、フラット35には返済負担率、住宅の技術基準、団信、手数料など独自に確認したい条件があります。
この記事では、SBIアルヒの留保の意味から、他行と結果が変わる理由、フラット35の審査条件、通過後に比較したい費用と保障まで整理します。
体験談を自分の条件へ置き換えるときの見方も、一緒に確認していきます。
- 留保は承認ではなく本申込で詳しく確認する審査結果
- アルヒで結果が変わっても審査が甘いとは限らない
- 返済負担率だけでなく団信と物件条件も確認する
- 金利・手数料・自己資金をそろえて他行と比較する
アルヒの住宅ローンに通ったのは奇跡?留保と審査条件
アルヒで住宅ローンに通った体験談を見ても、それだけで「アルヒは審査が甘い」とは判断できません。
住宅ローンは金融機関や商品によって申込条件や確認項目が異なり、同じ人でも借入額、返済期間、収入合算、選ぶ商品によって結果が変わることがあります。
フラット35では申込人の返済条件だけでなく、購入する住宅が技術基準を満たすかも確認されるため、人と物件の条件を分けて見ることが大切です。
まずは、SBIアルヒで表示される「留保」を承認と同じ意味に受け取らないところから整理しましょう。
住宅ローンの留保は通った扱いではない
SBIアルヒでは、事前審査の結果が「留保」でもWeb本申込へ進めますが、留保は本審査でより詳しい内容を確認し、総合的に判断する審査結果と案内されています(出典:SBIアルヒ「事前審査の結果が『留保』でした。どのような意味でしょうか?」)。
留保は、否決が確定した状態でも、本審査の承認が決まった状態でもありません。
「留保から本審査に進めた」という体験談を見ても、その時点で融資承認が決まったと受け取らず、提出書類や借入状況、物件条件まで確認される前提で進めましょう。
なお、SBIアルヒの直営店舗では2026年7月1日からWeb事前審査の新規取扱いを終了し、現在はWeb本申込を案内しています(出典:SBIアルヒ「住宅ローン」)。
過去の体験談にある「事前審査」「留保」の流れと、現在の申込方法が同じとは限らない点にも注意が必要です。
アルヒで結果が変わるのは審査条件が違うから
他行で住宅ローンに通らなかった人がアルヒで承認されたとしても、それだけで審査基準が甘いとはいえません。
アルヒで扱うフラット35やスーパーフラットでは、安定した収入が見込めれば、正社員以外の契約社員、派遣社員、パート・アルバイトなども申込対象になり得ます。
転職後でも給与を1回以上受け取っていれば申し込めるケースがあり、個人事業主も確定申告を1回行った後から申込対象になるため、一般的な銀行と入口の条件が異なることがあります。
申込対象になることと、希望額の審査に通ることは別です。
年収、ほかの借入、返済期間、収入合算、物件条件などを合わせて確認するため、「アルヒ 住宅ローン 審査 厳しい」と感じる人と、他行より申し込みやすいと感じる人の両方が出てきます。
通った・落ちたという結果だけを見るのではなく、自分と体験談の借入条件がどこまで同じかを確認するほうが参考になります。
年収や雇用形態に不安がある人の体験談を条件別に整理したい場合は、こちらの記事も参考にしてみてください。
フラット35は返済負担と物件条件を確認する
フラット35では、年収だけでなく、毎年の返済額と収入のバランス、住宅ローン以外の借入、返済期間、収入合算、住宅の技術基準などを確認します。
- 年間返済額には住宅ローン以外の借入も含める
- 収入合算の条件と返済期間への影響を確認する
- 購入する住宅がフラット35の技術基準を満たすか確認する
- 申込内容と提出書類の内容を一致させる
住宅金融支援機構の2026年4月1日時点の利用条件では、総返済負担率は年収400万円未満なら30%以下、400万円以上なら35%以下が基準です(出典:住宅金融支援機構「フラット35 ご利用条件」)。
この返済額には、住宅ローンだけでなく、自動車ローン、教育ローン、カードローン、キャッシング、分割払いやリボ払いなども含まれます。
収入合算を使う場合は、合算する人の年齢や合算額によって返済期間の扱いが変わるため、単純に世帯年収だけを足して考えないほうが安全です。
また、フラット35を利用する住宅には技術基準があり、申込人の審査条件を満たしていても、住宅側の条件を満たさなければ利用できません。
「人の審査」と「物件の確認」を分けて考えると、なぜ同じ年収でも結果が変わるのかを整理しやすくなります。
住宅ローンに通った体験談は条件をそろえて読む
「年収300万円台でも通った」「転職直後でも通った」といった体験談は参考になりますが、年収や勤務形態だけでは自分も同じ結果になるか判断できません。
借入希望額、返済期間、住宅ローン以外の借入、自己資金、収入合算、購入する物件までそろえて初めて、自分との違いが見えてきます。
他行で否決された後にアルヒで通ったケースも、金融機関だけでなく、選んだ商品や借入条件が変わっている可能性があります。
体験談は「自分も通る証拠」として使うより、自分がまだ確認できていない条件を見つける材料として使うのがおすすめです。
アルヒだけに絞らず、同じ借入条件でほかの銀行候補も確認したい場合は、モゲチェックの住宅ローン診断を比較の入口に使えます。
診断結果は融資承認を保証するものではないため、候補を整理する材料として使ってください。
アルヒの住宅ローンに通った後も奇跡で終わらせない比較ポイント
住宅ローンは審査に通ることがゴールではなく、融資実行後も無理なく返済を続けられる条件を選ぶことが大切です。
留保から本審査へ進んだときや、本審査で承認されたときほど、借入額、金利タイプ、団信、手数料、自己資金をいったん並べ直してみてください。
同じ借入額と返済期間で比較しないと、月々返済額や総返済額の差を正しく見にくくなります。
本審査に通っても融資実行までは別に確認する
本審査で承認されても、住宅ローン契約と融資実行までには手続きが残っています。
勤務先、収入、追加借入、購入物件など申込時の前提が大きく変わった場合は、金融機関への確認が必要になることがあります。
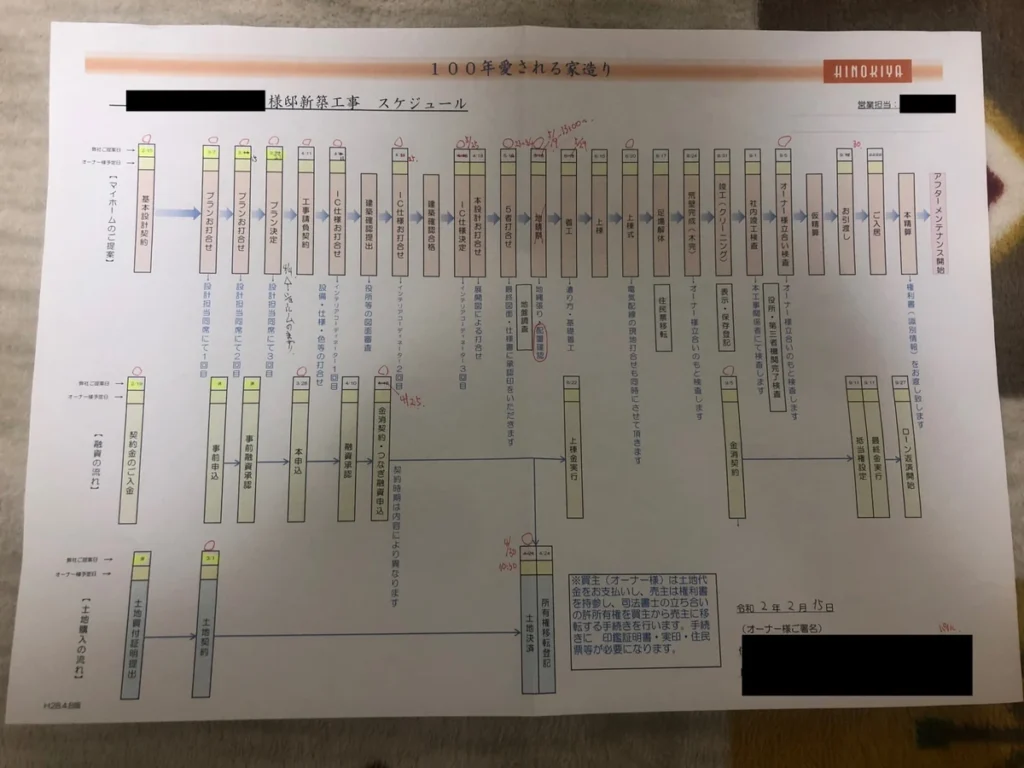
注文住宅では土地代、着工金、中間金、引き渡し時の残金など支払い時期が分かれるため、フラット35の融資実行前に必要な資金をつなぎ融資や分割融資でどう準備するかも確認します。
本審査に通った安心感だけで新しい借入や大きな買い物を増やさず、融資実行までの条件を崩さないことが重要です。
本審査後に何を避けるべきかまで確認したい場合は、こちらの記事で融資実行前の注意点を整理しています。
団信と手数料まで含めて同じ条件で比べる
住宅ローンを比べるときは、表示金利だけでなく、団信の保障内容と手数料まで含めて確認します。
フラット35は健康上の理由などで団体信用生命保険に加入しない場合でも利用できますが、団信に加入していなければ死亡時などに保険で住宅ローン残高が完済される保障はありません。
団信に入れない、または保障条件に不安がある場合は、ワイド団信を扱う住宅ローンとの違いも含めて考える必要があります。
団信の選び方を詳しく確認したい場合は、こちらの記事も参考にしてみてください。
SBIアルヒの直営店舗でフラット35を利用する場合、融資事務手数料の標準は借入額の2.2%、最低22万円(税込)と案内されているため、借入額が大きいほど契約時費用も増えます。
金融機関によって手数料の計算方法、団信の上乗せ金利、物件検査にかかる費用などが異なるため、同じ条件にそろえて比べましょう。
| 比較項目 | 確認すること |
|---|---|
| 金利 | 固定金利か変動金利か |
| 団信 | 保障内容と上乗せ金利 |
| 手数料 | 契約時に必要な費用 |
| 返済期間 | 同じ年数で比較できているか |
| 自己資金 | 契約後に手元へ残す金額 |
金利だけでなく、銀行ごとの条件をまとめて見比べたい場合は、モゲチェックで複数の住宅ローン候補を確認できます。
気になる銀行が出たら、団信や手数料などの詳細は各金融機関の公式条件でも確認してください。
借りられる額より無理なく返せる額へ戻す
わが家が住宅ローンを選んだときは、福岡銀行、ろうきん、イオン銀行などを比較し、夫婦の収入を合算して検討しました。
当時は住宅ローンで約4,000万円まで借りられるという話もありましたが、借りられる上限まで予算を広げることはしませんでした。
借りられる額と、暮らしながら無理なく返せる額は同じではありません。
審査上の上限を知ったとき、「借りられる額」と暮らしながら返せる額は別だと実感しました。
わが家は車を2台所有しているため、住宅ローンだけでなく、自動車の買い替えや維持費も家計から出ていきます。
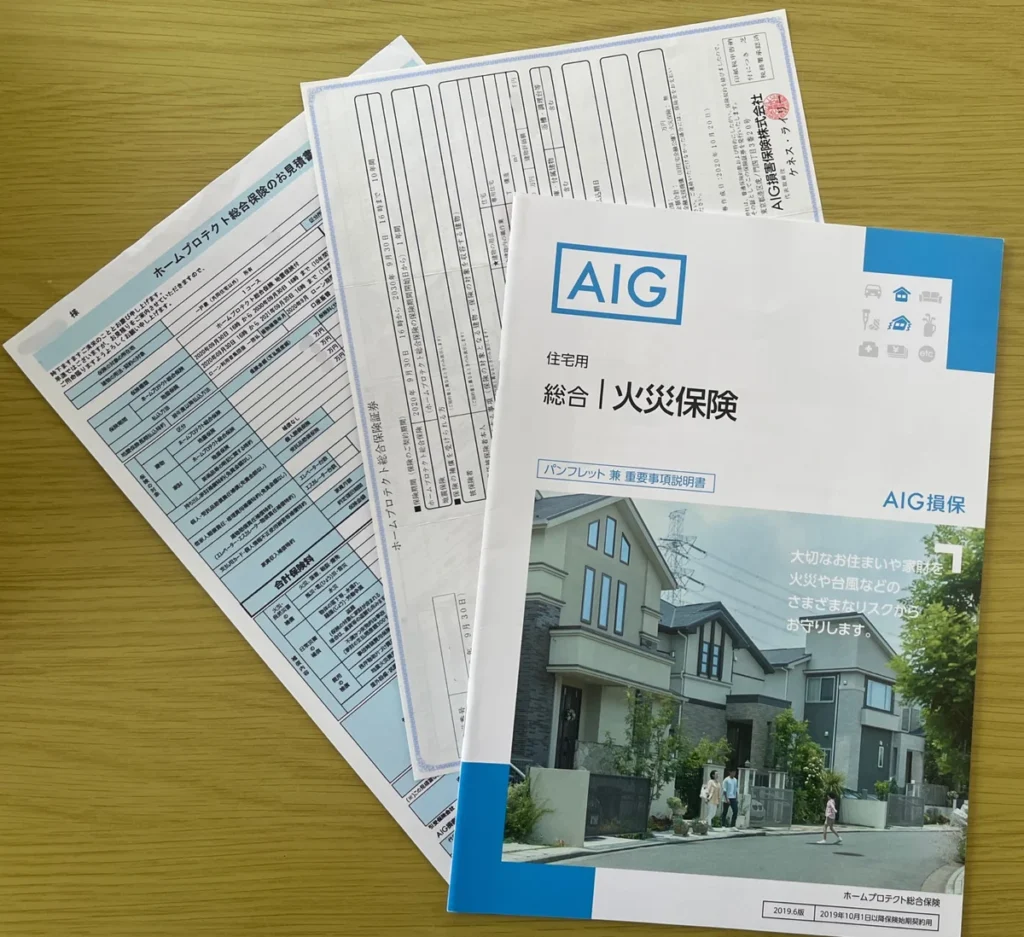
固定資産税、火災保険、住宅の修繕、家電や設備の交換費用もあるので、月々の住宅ローン返済だけを見て予算を決めると余裕を見誤りやすくなります。
住宅ローンは35年返済で、ボーナス返済は使わない形にしました。
家を建てる前にはファイナンシャルプランナーへ無料相談を2回ほど行い、固定資産税、修繕、車の買い替え、老後資金まで含めて確認しました。
共働きの収入が今後も同じ水準で続く前提に寄せすぎず、収入が変わったときにも返済を続けられるかを見ることが大切だと感じています。
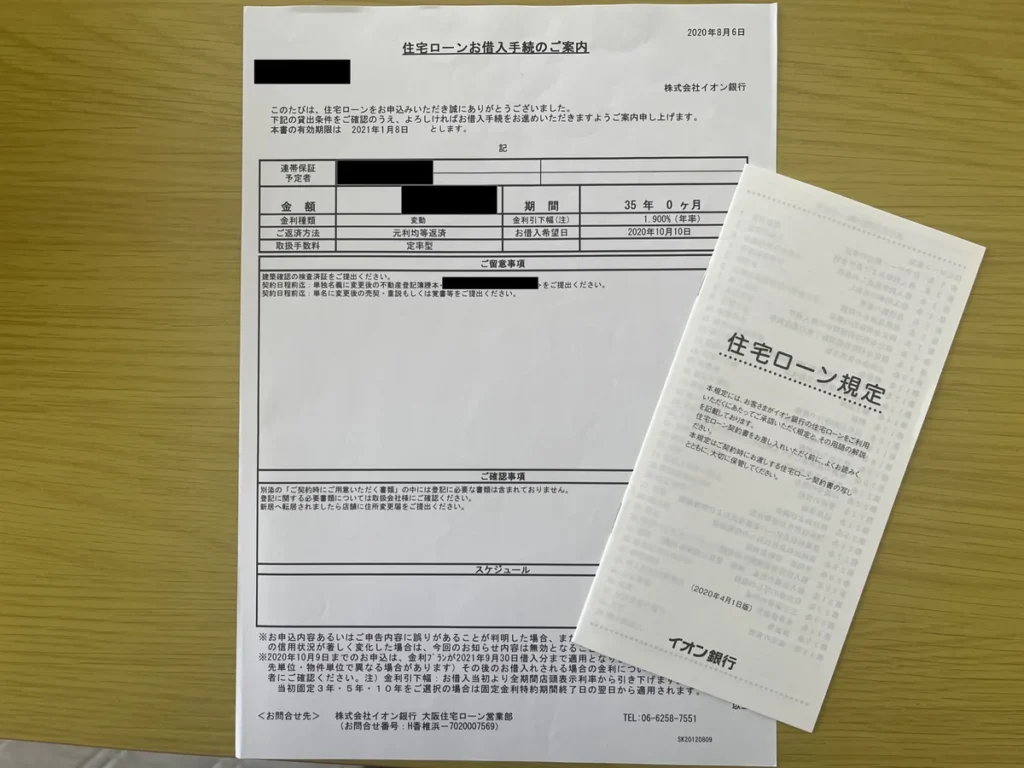
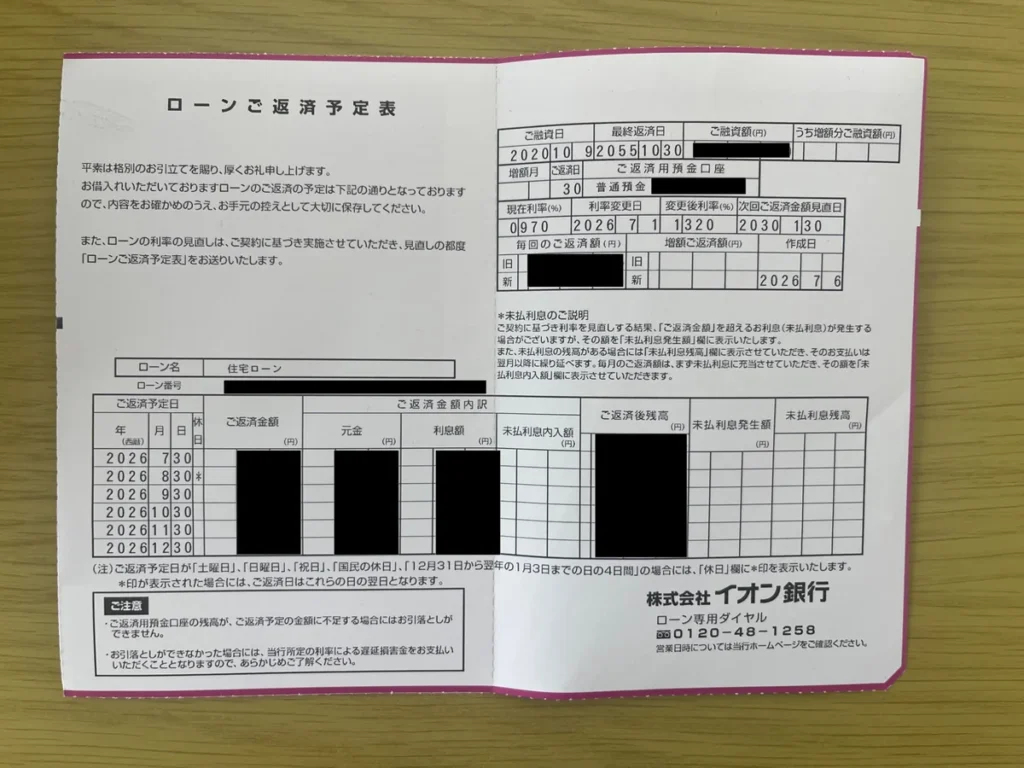
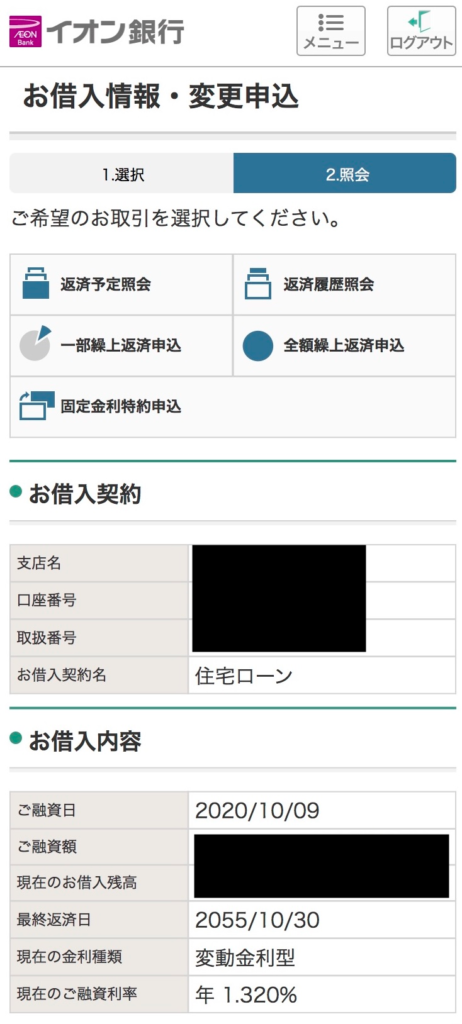
実際にわが家が利用しているイオン銀行の変動金利は、2020年の0.47%から2026年7月返済分では1.32%まで上がっています。
住宅ローンを組んだこと自体に大きな後悔はありませんが、今なら手元資金や将来の修繕費をもう一段細かく確認してから借入額を決めます。
審査で借りられる金額ではなく、住宅ローンを返しながら生活費と将来の大きな支出をまかなえる金額へ戻して考えてみてください。
他の住宅ローンとは同じ条件をそろえて比較する
比較するときは、借入額、返済期間、金利タイプ、団信、事務手数料、自己資金をできるだけ同じ条件にそろえましょう。
条件がそろっていない見積もりを並べると、月々返済額が安く見えても、借入期間や自己資金の違いによる差を金利差と勘違いしやすくなります。
月々返済額だけでなく、契約時の手数料と総返済額まで確認すると、固定金利と変動金利を比較しやすくなります。
金利上昇への不安を小さくしたい人と、返済額が増えても家計で吸収できる人では、同じ金利でも選び方が変わります。
モゲチェックのような住宅ローン比較サービスを使う場合も、診断結果だけで申込先を決めず、候補になった金融機関の条件を公式情報で確認してください。
比較結果は、審査に通りやすい順ではなく、自分の家計に合う条件を絞るための材料として使います。
同じ条件で候補を絞る作業を自分だけで進めにくい場合は、モゲチェックの無料住宅ローン診断を使えます。
約30の主要銀行を一括比較でき、プロへメッセージで相談できます。
銀行ごとの比較項目と、モゲチェックを使う前に確認したいデメリットや口コミを先に整理しておくと、候補を絞った後の確認が進めやすくなります。
こちらの記事もあわせて参考にしてみてください。
まとめ:住宅ローンに通ったのは奇跡?アルヒを条件で比較
アルヒで住宅ローンに通った結果を「奇跡」と感じることはあっても、審査が甘い金融機関だから通ったと決めつけないことが大切です。
留保は本審査の承認とは別であり、フラット35では返済負担率だけでなく、ほかの借入、収入合算、住宅の技術基準、団信などを分けて確認します。
- 留保は本審査の承認とは別
- 通った体験談は借入条件まで確認する
- 返済負担率と物件基準を分けて見る
- 団信と手数料を含めて他行と比べる
- 借入可能額を返せる額へ戻して考える
住宅ローンは「通るか」だけで探すと、通過後の返済条件が後回しになりやすいです。
私は、アルヒで申込可能性を確認しつつ、同じ条件で他の住宅ローンも並べ、自分たちの家計に残る余裕まで見てから決めるのが分かりやすいと思います。
アルヒだけで決めず、自分の条件に合う住宅ローン候補を比較してから申込先を絞りたい方は、モゲチェックを使って候補を整理してみてください。
診断は無料で、提案された住宅ローンが必ず借りられることを保証するものではありません。