この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
注文住宅では、建物が完成する前に土地代や着工金、中間金などの支払いが発生するため、住宅ローンの実行までをつなぐ資金が必要になることがあります。
住宅ローンのつなぎ融資ができる銀行を探しても、土地代から使えるのか、何回まで借りられるのか、金利や手数料はいくらなのかが銀行ごとに違い、比較しにくいですよね。
結論からいうと、銀行選びは表面金利だけで決めず、つなぎ回数、手数料、分割融資の可否、本体ローンの条件まで同じ支払日程で並べることが大切です。
この記事では、注文住宅で使える代表的なつなぎ融資・分割融資を比較し、金利と総費用の見方、建築スケジュールに合う銀行の選び方を解説します。
土地・着工・上棟の支払日を先に整理し、必要なタイミングに資金を用意できるかまで確認していきましょう。
- 住宅ローンのつなぎ融資ができる銀行と対応範囲
- つなぎ融資と分割融資の違いと使い分け
- 金利・手数料・借入期間を含めた総費用の比較方法
- 土地・着工・上棟の支払日に合う銀行の選び方
住宅ローンのつなぎ融資ができる銀行を比較
注文住宅の完成前資金には、つなぎ融資、分割融資、土地先行融資など複数の方法があります。
同じ住宅ローンでも、土地代から使える銀行と建物の着工金以降だけに使える銀行があるため、最初に対応範囲を確認します。
代表的な金融機関を、完成前に使える方法と主な確認点で整理すると次のとおりです。
| 金融機関 | 完成前の方法 | 主な確認点 |
|---|---|---|
| 楽天銀行 | つなぎ最大3回 | 土地・着工・中間 |
| イオン銀行 | つなぎ最大2回 | 土地代は対象外 |
| SBI ARUHI | つなぎ最大4回 | 本体承認が前提 |
| SBI新生銀行 | 土地は自行 | 建物はアプラス |
| PayPay銀行 | 提携先つなぎ | 自行分割なし |
| みずほ銀行 | 分割融資 | 自行つなぎなし |
| SMBC | 土地先行・分割 | 実行ごと手数料 |
| りそな銀行 | つなぎ・分割 | 両方を相談可 |
表だけで最安を決めるのではなく、建築会社の支払予定に対応できる方法を残してから、金利や手数料を比較するのが順番です。
注文住宅のつなぎ融資に対応する銀行を比較
つなぎ融資は、土地代、着工金、中間金などを短期間だけ借り、本体の住宅ローン実行時にまとめて返済する仕組みです。
対応する支払いと融資回数が銀行ごとに違うため、必要な資金の時期と回数を照らし合わせます。
楽天銀行は土地・着工・中間まで最大3回に対応
楽天銀行のつなぎローンは、土地取得資金、着工金、中間金に対応し、最大3回まで融資を受けられます。
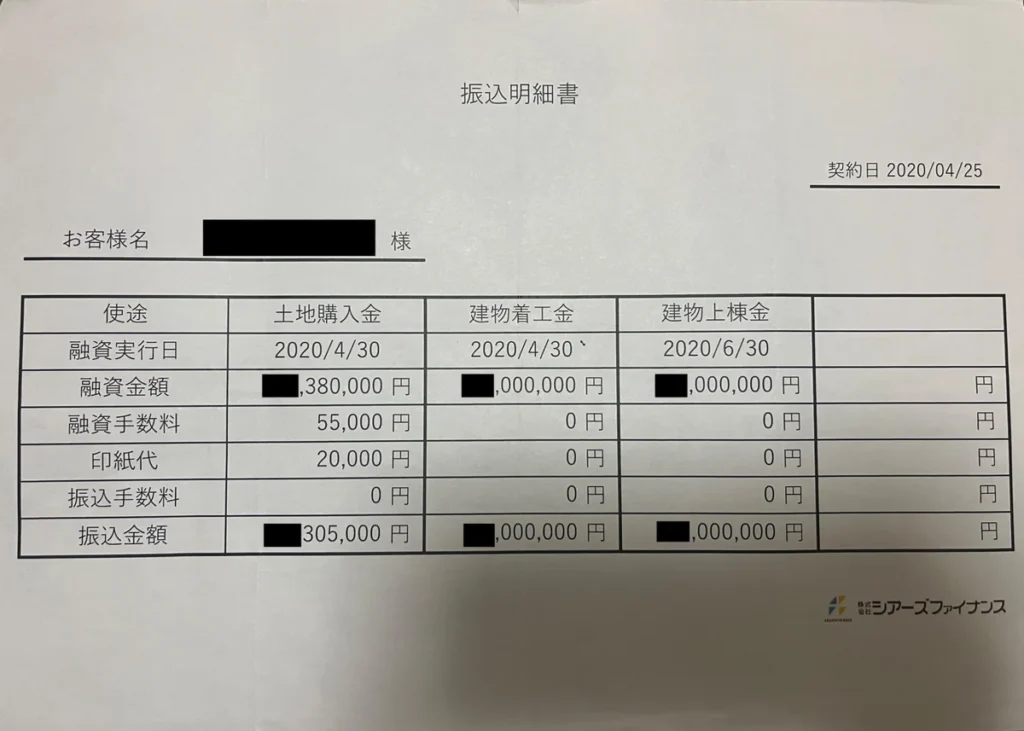
融資事務手数料は11万円で、利息は融資実行時に前払いするため、借入額だけでなく実際の振込額も確認します(出典:楽天銀行「つなぎローン」)。
土地代から必要な人は候補にしやすい一方、建築確認済証などの提出時期を支払日から逆算して準備する必要があります。
イオン銀行は最大2回で土地代は対象外
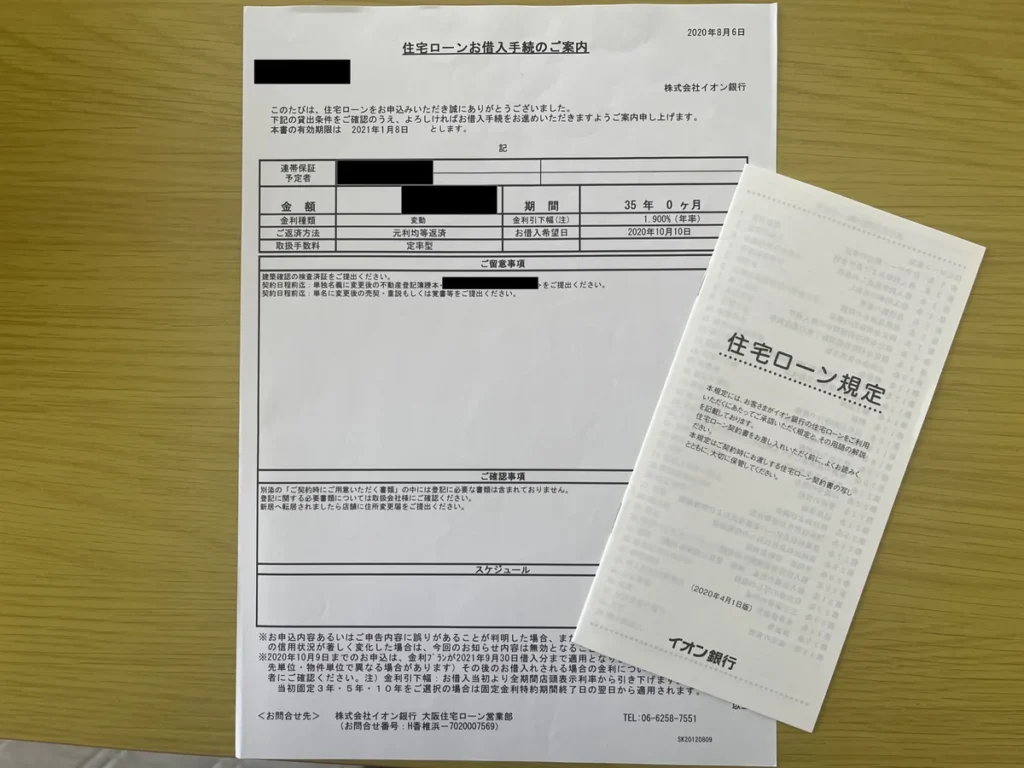
イオン銀行のつなぎローンは、建物の着工金や上棟金など完成前の建築資金に利用できます。
土地購入代金には利用できず、融資回数は最大2回、2026年9月時点のつなぎローン金利は固定年3.22%です(出典:イオン銀行「つなぎローン」)。
土地決済が先にある場合は別の資金調達が必要になるため、建物分だけをつなぎ融資にする場合に条件を合わせやすい銀行です。
SBI ARUHIは土地から完成まで最大4回に対応
SBI ARUHIのフラットつなぎは、土地取得、着工、上棟、竣工などの支払いに最大4回まで対応できます。
利用にはSBI ARUHIのフラット35やスーパーフラットなど、本体ローンの承認が前提になるため、つなぎ融資だけを単独で選ぶ商品ではありません(出典:SBI ARUHI「フラットつなぎ」)。
支払回数が多い建築会社では合わせやすいので、各回の借入期間と手数料を入れて総費用を計算します。
SBI新生銀行は土地と建物で方法が分かれる
SBI新生銀行では、戸建て建築に伴う土地購入資金に元金一括返済型の住宅ローンを利用できる場合があります。
一方、着工金や中間金などの建物資金はグループ会社アプラスのブリッジローンを確認する形になるため、土地と建物で契約や費用が分かれます。
窓口が分かれる場合は、土地側と建物側の手数料、必要書類、融資日を一つの資金計画表にまとめてください。
PayPay銀行は提携先のつなぎ融資を利用する
PayPay銀行は自行でつなぎ融資や分割融資を行わず、注文住宅の完成前資金が必要な場合は提携金融機関のつなぎ融資を利用する形です。
本体ローンの条件だけを見て決めると、完成前資金の手続きが別になるため、提携先の金利、手数料、融資回数まで確認する必要があります。
PayPay銀行を候補にする場合の資金調達方法を詳しく確認したい方は、こちらの記事を参考にしてみてください。
地方銀行・信用金庫も建築会社の支払いと合わせて比較する
地方銀行や信用金庫では、地域の建築会社と提携したつなぎ融資や分割融資を扱っていることがあります。
公開金利だけでは比較しにくい場合でも、土地や施工会社の事情に合わせて支払日を相談しやすいことがあります。
住宅会社から紹介された銀行でもそのまま決めず、提携優遇、保証料、手数料、融資回数をネット銀行と同じ支払日程で見積もってください。
分割融資の住宅ローンも比較する
つなぎ融資が必要な銀行だけでなく、住宅ローン本体を完成前に複数回実行できる分割融資も比較します。
分割融資は本体ローンの金利を使える場合がありますが、実行回数ごとの手数料や担保設定費用が増えることもあるため、つなぎ融資より必ず安いとは限りません。
分割融資を使う場合は、完成前から住宅ローンの返済や利息が始まる時期も確認し、つなぎ融資を使った場合と同じ完成予定日までの負担で比べます。
みずほ銀行はつなぎ融資ではなく分割融資を確認する
みずほ銀行は自行のつなぎ融資を用意していませんが、土地代や建築資金を住宅ローンとして分割して実行できる場合があります。
土地決済から本体ローンへ一本化したい人は、各回の実行条件と担保設定、手数料を建築会社の請求予定に合わせて確認します。
三井住友銀行は土地先行と建物の分割を確認する
三井住友銀行では、土地購入資金を先に実行し、建物資金を完成前の支払いに合わせて分割する方法を確認できます。
分割実行ごとに手数料がかかるため、住宅ローン金利だけでなく、何回実行するかまで含めて総額を出すことが重要です。
りそな銀行はつなぎ融資と分割融資の両方を比較する
りそな銀行では、注文住宅の完成前資金について、つなぎ融資と分割融資の両方を相談できます。
同じ銀行でも資金調達方法によって利息や手数料の発生時期が変わるため、同じ借入額と支払日で2案を出してもらうと比較しやすくなります。
ネット銀行を含めて注文住宅の住宅ローンを選ぶときの注意点も確認したい方は、こちらの記事を参考にしてみてください。
つなぎ融資が安い銀行は総費用で決まる
つなぎ融資が安い銀行は、表示金利だけでは決まりません。
つなぎ融資は借入期間が数か月と短いため、金利差だけでなく定額の事務手数料や保証料が総費用へ大きく影響することがあります。
借入額、借入日数、融資回数を同じ条件へそろえ、利息と諸費用を合計して比較します。
利息を前払いする商品では、融資額と建築会社へ実際に振り込める金額が一致しないことがあるため、請求額を満たせるかも確認してください。
つなぎ融資の金利を比較するときは日数まで入れる
利息の目安は、借入額×年利×借入日数÷365日で計算できます。
たとえば1,000万円を年3.0%で180日借りると利息は約14万8,000円ですが、90日なら約7万4,000円です。
同じ金利でも土地代のように早い段階から借りる資金ほど利息が増えるため、各回の借入日数を分けて計算してください。
手数料・保証料・登記費用も同じ条件で比べる
利息に加えて、事務手数料、保証料、印紙代、登記費用、司法書士報酬なども比較表へ入れます。
金利が少し低くても、定額手数料が高い商品では短期借入の総費用が高くなる場合があります。
分割融資では担保設定や契約手続きが複数回になることもあるため、つなぎ融資と同じ項目で費用を確認します。
同じ支払日程で銀行ごとの見積額を出す
建築会社から土地、着工、上棟などの支払日と金額を出してもらい、その予定を変えずに各銀行へ見積もりを依頼します。
条件をそろえると、金利差だけでなく、融資回数や手数料の違いが総費用へどう影響するかを比較できます。
支払日程が違う見積もり同士を比べると、金利差なのか借入期間の差なのか判断できないため、必ず同じ条件へそろえて比較します。
まず支払い予定を固定してから比較。ここがポイントです。
注文住宅でつなぎ融資ができる銀行を選ぶ確認ポイント
総費用を比べた後は、その銀行の商品が実際の建築スケジュールで使えるかを確認します。
私は住宅ローンを選ぶときも、金利だけではなく、手数料、団信、審査条件、相談のしやすさまで並べて比較しました。
つなぎ融資も同じで、安さだけではなく、必要な日に必要な金額を実行できるか、本体ローンまで含めて無理がないかを見ることが大切です。
- 土地対応
- 融資回数
- 支払日
- 本体ローン条件
建築会社の支払日程に合う銀行を選ぶ
最初に建築会社から、土地代、契約金、着工金、上棟金や中間金、最終金の請求日と金額を出してもらいます。
銀行の商品から支払日程を考えるのではなく、実際の請求予定から必要な資金と回数を逆算します。
金利が低くても必要な支払日に実行できなければ使えないため、安さの比較より先に日程が合う銀行だけを候補へ残します。
土地代から必要なら土地対応の有無を先に見る
土地決済が建物の着工より先なら、土地代から利用できるつなぎ融資、土地先行融資、分割融資のいずれかが必要です。
建物資金には対応していても土地代は対象外の商品があるため、土地決済日を最初の確認点にしてください。
土地探しとハウスメーカー選びを並行して進めるときの順番も確認したい方は、こちらの記事を参考にしてみてください。
支払い回数と融資回数を合わせる
建築会社が土地、着工、上棟、完成の4回払いでも、つなぎ融資が最大3回なら、そのままでは資金が合いません。
自己資金で一部を払うのか、建築会社へ支払回数を調整できるか相談するのかを、契約前に決めておきます。
1回あたりの最低融資額や総融資上限も合わせて確認してください。
必要書類は支払日から逆算して準備する
つなぎ融資では、土地売買契約書、工事請負契約書、建築確認関係書類、請求書など、融資時期ごとに提出する書類があります。
融資実行日の直前に不足へ気づくと支払いに間に合わないため、銀行と建築会社の担当者へ同じ予定表を共有しておくと進めやすくなります。
つなぎ融資を安くするなら借入額と期間を減らす
つなぎ融資の利息を抑える基本は、借入額を小さくし、借りる期間を短くすることです。
ただし、自己資金を使い切ってまでつなぎ融資を減らすと、外構、家具、家電、引っ越しなど入居前後の支払いへ対応しにくくなります。
手元資金を残しながら借入額を調整する
自己資金は、土地代や着工金へ入れる分と、入居後まで残す予備資金に分けて考えます。
私は家づくりで地盤改良に約80万円、浄化槽の設置に約50万円が必要になり、当初に想定していない支出へ備える現金の重要性を感じました。
利息を減らすためだけに現金を使い切らず、住宅ローン実行後まで必要な手元資金を残してください。
工期遅延時の延長条件を確認する
天候、資材不足、工事変更などで完成が遅れると、つなぎ融資の借入期間が予定より長くなることがあります。
延長できる期間、追加手数料、再審査の有無、延長中の金利を契約前に確認します。
完成予定日だけでなく、1〜2か月遅れた場合の総費用も確認しておくと資金計画に余裕を持たせやすくなります。
建築会社の支払条件も相談する
着工金や上棟金の割合は建築会社によって異なり、契約前なら支払回数や時期を相談できる場合があります。
銀行側だけで条件を合わせるのではなく、支払日を融資日に合わせられないか、完成時の支払割合を増やせないかも確認します。
審査と必要書類は支払日より前に確認する
つなぎ融資は、住宅ローン本体の審査や承認を前提とする商品が多く、完成前資金だけを自由に借りられるわけではありません。
土地や建物の契約が進んでから条件に合わないと分かると、支払日の変更が難しくなるため早めの確認が必要です。
本体ローンの正式承認が条件になる商品がある
商品によっては、本体の住宅ローンが正式承認されていることや、指定の住宅ローンを利用することがつなぎ融資の条件になります。
住宅ローンの承認後でも、つなぎ融資側で別の確認や審査があり、必ず実行されるとは限りません。
つなぎ融資の審査で確認される原因や、承認後に否決されるケースへの対処を知りたい方は、こちらの記事を参考にしてみてください。
必要書類は土地・建物・収入の3つに分ける
必要書類は、本人確認や収入に関するもの、土地売買に関するもの、建物の工事や建築確認に関するものへ分けると整理しやすくなります。
銀行によって提出時期や追加書類が違うため、必要書類一覧を受け取り、土地決済、着工、上棟の各支払日から逆算して準備します。
融資金が本人の口座を経由せず、土地の売主や建築会社へ直接振り込まれる商品もあるため、実行日だけでなく振込先と当日の手続きも確認しておきます。
本体の住宅ローン条件まで含めて比較する
つなぎ融資を使う期間は数か月でも、本体の住宅ローンは数十年続きます。
つなぎ融資だけが安くても、本体ローンの金利や事務手数料、団信の条件が合わなければ、住宅ローン全体の負担は増える可能性があります。
完成前の費用と完成後の返済を分けず、一つの比較表で確認します。
私は3行を金利以外も含めて比較した
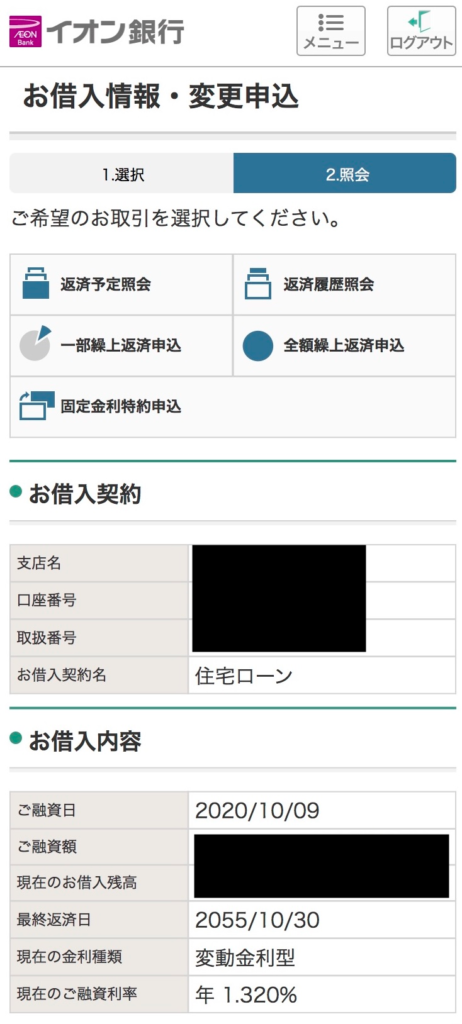
私は2020年の家づくりで、福岡銀行、ろうきん、イオン銀行の住宅ローンを比較しました。
見たのは金利だけではなく、団信、手数料、審査条件、相談のしやすさです。
FP相談も利用しましたが、試算結果をそのまま答えにはせず、固定資産税や修繕費、車の買い替えなど住宅ローン以外の支出まで含めて判断しました。
私も3行を比べましたが、金利だけでなく保証料や手数料まで並べると、見え方が変わりました。
住宅ローンを3行で比較したときの選び方を詳しく確認したい方は、こちらの記事を参考にしてみてください。
つなぎ融資・分割融資・本体ローンを1枚で並べる
比較表には、完成前の資金調達方法、つなぎ融資の利息と手数料、分割実行の費用、本体ローンの金利と手数料、団信の上乗せを同じ銀行の行へまとめます。
建築会社の支払予定と一緒に並べると、目先のつなぎ費用が安い銀行と、住宅ローン全体で条件が合う銀行を分けて判断できます。
つなぎ融資の数万円の差だけで本体ローンを決めず、数十年の返済条件と完成前の資金調達を一緒に確認することが重要です。
本体ローンの候補をまだ絞れていない場合は、先に候補となる金融機関を整理すると、つなぎ融資や分割融資の条件確認先を絞れます。
モゲチェックでは住宅ローン候補を比較できますが、つなぎ融資の可否・融資回数・費用は候補の金融機関へ個別に確認してください。
つなぎ融資の条件だけで銀行を決めず、本融資まで含めて比較するなら、ネット銀行で起こりやすい注意点と、モゲチェックで注文住宅向けの候補を探すときの確認項目も押さえておくと判断しやすくなります。
こちらの記事を参考にしてみてください。
まとめ:住宅ローンのつなぎ融資ができる銀行の選び方
住宅ローンのつなぎ融資ができる銀行は、対応する支払時期、融資回数、金利、手数料がそれぞれ違います。
表面金利だけで選ばず、建築会社の支払日程を固定してから、同じ条件で総費用を比較してください。
- 土地・着工・上棟に対応するタイミングを確認する
- 借入額と日数から利息を計算する
- 手数料・保証料・登記費用まで含める
- 分割融資と本体ローンを同じ表で比較する
- 支払日から逆算して審査・書類を準備する
つなぎ融資の比較は、建築会社の支払予定表をもとに各金融機関へ条件を確認して仕上げます。
まだ本体ローンの候補が多い場合は、モゲチェックの無料診断で候補を整理してから、つなぎ融資・分割融資の対応を個別確認すると進めやすいです。