この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンを80歳まで返す計画を見ると、「みんなは何歳で完済しているのか」「自分だけ長すぎないか」が気になりますよね。
2025年度のフラット35利用者データから契約時の予定をみると、利用者の平均年齢は43.3歳、平均償還期間は32.6年です。
平均同士を足した予定完済年齢は約75.9歳です。
ただし、住宅ローン完済年齢の中央値そのものは、この2つの中央値を足して求めることはできません。
大切なのは平均や中央値に合わせることではなく、退職後の手取り収入、住宅ローン残高、修繕費、車や家電の買い替え、日々の生活費まで含めて家計が続くかを見ることです。
80歳完済でも余力を残せる家庭はありますが、70歳や75歳完済でも老後資金を取り崩し続けるなら見直しが必要です。
この記事では、完済年齢の平均・中央値の正しい見方から、80歳まで返すリスク、あなたの家計で期限を決める確認項目まで順番に整理します。
- 予定完済年齢の平均は約76歳が目安
- 完済年齢の中央値は単純計算できない
- 80歳まで借りられることと安全性は別
- 老後の収入と支出を含めて期限を決める
住宅ローンの完済年齢は平均何歳?中央値と理想の考え方
住宅ローンの完済年齢を見るときは、「実際に何歳で完済したか」と「契約時に何歳で完済する予定か」を分ける必要があります。
繰り上げ返済や借り換え、売却で実際の完済時期は変わるため、公開統計から確認しやすいのは契約時点の予定です。
ここでは2025年度のフラット35利用者調査を基準に、平均と中央値を混同しないよう整理します。
住宅ローン完済年齢の平均は約76歳が目安
住宅金融支援機構の2025年度フラット35利用者調査は、2025年4月から2026年3月までの借換えを除く35,553件を集計しています。
利用者の平均年齢は43.3歳で、前年度の44.5歳から1.2歳下がりました。
同年度の集計表では償還期間の平均は32.6年なので、平均同士を足すと契約時の予定完済年齢は約75.9歳です。
2025年度の全体集計表では、利用者年齢の中央値41.0歳、償還期間の中央値35年というデータも確認できます(出典:住宅金融支援機構「2025年度 フラット35利用者調査」)。
これは「実際に平均76歳で完済している」という意味ではなく、契約時の年齢と予定返済期間から見た平均です。
平均は高い年齢の利用者にも影響されるため、「43.3歳で借りて32.6年返す人が最も多い」という意味でもありません。
自分の計画を比べるときは、平均値だけでなく中央値も見ながら、分布の中心と自分の位置を大まかに把握する程度に使うのが合っています。
| 項目 | 2025年度 | 見方 |
|---|---|---|
| 利用者年齢の平均 | 43.3歳 | 全体平均 |
| 利用者年齢の中央値 | 41.0歳 | 真ん中の値 |
| 償還期間の平均 | 32.6年 | 契約時の期間 |
| 償還期間の中央値 | 35年 | 真ん中の値 |
| 予定完済年齢の平均 | 約75.9歳 | 平均同士の和 |
フラット35利用者に限ったデータなので、日本の住宅ローン利用者全体をそのまま表す数字ではありません。
それでも、70代まで返済が残る計画が特殊とは言い切れないことを考える材料にはなります。
住宅ローン完済年齢の中央値は単純に出せない
利用者年齢の中央値41.0歳と償還期間の中央値35年を足して、「完済年齢の中央値は76歳」とするのは正確ではありません。
中央値はデータを順番に並べた真ん中の値なので、別々に求めた2つの中央値を足しても、年齢と償還期間を組み合わせた完済年齢の中央値にはならないためです。
完済年齢の中央値を正確に出すには、各利用者の年齢と償還期間を組み合わせたデータが必要です。
そのためこの記事では、中央値を無理に1つの年齢へ置き換えず、利用者年齢41.0歳、償還期間35年という別々の中央値として扱います。
「中央値41歳+35年=76歳」と置くと分かりやすい反面、統計上は別の指標になる点に注意してください。
住宅ローン完済年齢の理想は退職後の家計で決める
住宅ローン完済年齢の理想を、全員一律に65歳や70歳へ決める必要はありません。
退職前に完済できれば老後の固定費は減らせますが、返済期間を無理に短くして現役時代の貯蓄ができなくなるなら、別の負担が大きくなります。
反対に、70代まで返済が残っても、年金や就労収入、金融資産から返済と生活費を無理なく賄えるなら、完済年齢だけで危険とは決められません。
見るべきなのは「何歳完済か」より、収入が大きく変わる年齢にいくら残っているかです。
- 退職する予定の年齢
- 60歳・65歳時点のローン残高
- 退職後の手取り収入
- 返済後も残したい預貯金
65歳完済を目指すために毎月の返済額を上げ、修繕費や生活防衛資金を貯められなくなるなら本末転倒です。
完済年齢は目標として使い、家計の安全性は退職後のキャッシュフローで確認するのが分かりやすいです。
70歳・75歳完済でも安心とは限らない
80歳完済より70歳や75歳完済の方が、老後に返済が残る期間は短くなります。
ただし、定年が65歳なら70歳完済でも5年間、75歳完済なら10年間は退職後の収入から返す可能性があります。
再雇用を予定していても、現役時代と同じ収入が続くとは限りません。
「70歳までなら大丈夫」と年齢だけで線を引かず、退職時の残高と毎月の返済額を並べて見てください。
80歳まで借りられる条件と安全性は別
フラット35の借入期間は、原則として「80歳-申込時年齢(1年未満切上げ)」と35年の短い方が上限です(出典:住宅金融支援機構「フラット35 ご利用条件」)。
制度上、80歳近くまで返済が続く契約は可能ですが、これは利用条件の上限であって、家計上の安全ラインではありません。
金融機関が確認するのは融資条件で、あなたが老後も旅行や外食を続けたいか、車を何回買い替えるか、どの程度の修繕費を残したいかまでは決めてくれません。
「借りられる年齢」と「無理なく返せる年齢」を分けて考えることが、80歳完済を判断する出発点です。
80歳まで住宅ローンがきついと言われる3つの理由
80歳まで住宅ローンがきついと言われるのは、返済期間が長いこと自体より、収入が下がりやすい時期と大きな支出が重なりやすいからです。
特に確認したいのは、退職後の収入、住宅の維持費、手元資金の3つです。
- 退職後は同じ返済額でも負担が重くなる
- 修繕費や固定資産税はローンと別に続く
- 繰り上げ返済を急ぐと現金が減る
退職後は同じ返済額でも負担が重くなる
現役時代に月8万円を無理なく払えていても、退職後に手取り収入が下がれば家計に占める割合は上がります。
総務省の2025年家計調査では、65歳以上の夫婦のみの無職世帯で、可処分所得は月22万1,544円、消費支出は26万3,979円でした(出典:総務省統計局「家計調査報告 2025年平均結果の概要」)。
平均では消費支出が可処分所得を月4万円ほど上回っており、住宅ローン返済を追加する余地があるかは各家庭で確認する必要があります。
この統計は住宅ローンを抱える世帯だけの数字ではないため、80歳完済が危険だと示す資料ではありません。
あなたの退職後収入と実際の生活費を入れ直し、同じ返済額を続けても赤字にならないかを見る材料として使うのが適切です。
住宅ローン完済後も住居費はゼロにならない
住宅ローンが終わっても、固定資産税、火災保険、設備交換、外壁や屋根などの修繕費は残ります。
80歳まで返済するなら、ローンと修繕費が同じ時期に重なる可能性を考えておきたいです。
給湯器やエアコンなどの交換時期はローン完済を待ってくれないため、毎月返済できているだけでは十分とは言えません。
完済後に残る住居費や手続きまで確認しておくと、老後に必要な住宅費を見落としにくくなるので、こちらの記事を参考にしてみてください。
繰り上げ返済を前提にしすぎない
「契約は80歳完済でも、退職金で一括返済するから大丈夫」と考える場合は、退職金を住宅ローンだけに使ってよいかを先に確認してください。
老後には住宅修繕、車や家電の買い替え、医療・介護以外の日常生活費も必要です。
繰り上げ返済をすると利息を減らせる一方、手元の現金も減ります。
返済を早めることだけを優先せず、返済後にいくら現金を残すかまでセットで考えると判断しやすいです。
マイホームを持った後にかかる固定資産税、保険、修繕、設備交換などをまとめて把握したい方は、こちらの記事を参考にしてみてください。
80歳完済が家計に合うかは、退職後の収入や修繕費まで入れた試算で確認したいところです。
マネーサファリでは、住宅ローンや老後資金を含む家計をオンラインでFPへ相談できます。
住宅ローンを老後も返済するなら80歳完済をどう判断する?
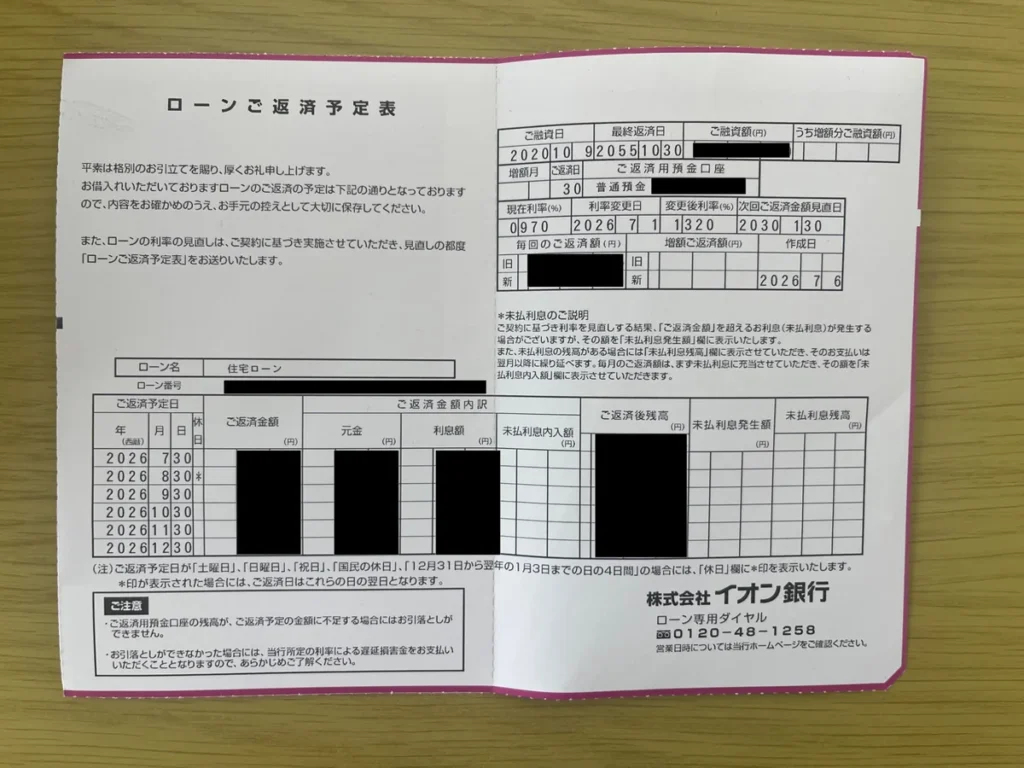
80歳完済があなたに合うかは、平均完済年齢との距離ではなく、退職後も返済しながら家計を維持できるかで判断します。
現在の年収だけでなく、60歳や65歳時点の残高、退職後の収入、住居費、生活費を同じ表に置くと見えやすくなります。
返済期間を決める前に、悪い条件でも家計が崩れないかまで確認しておくと安心です。
80歳完済でも家計が維持できるか4項目で確認する
最初に確認したいのは、退職後の手取り収入、定年時残高、住宅の維持費、その他の生活費です。
4項目を別々に見るのではなく、「退職後の手取り-住宅ローン-生活費-将来費用の積立」が継続して赤字にならないかを確認してください。
- 退職後の手取り収入
- 60歳・65歳時点のローン残高
- 完済後も残る住居費
- 生活費・車・家電・予備費
退職後の手取り収入を少なめに置く
再雇用や再就職を予定している場合でも、現在の給与がそのまま続く前提にしない方が安全です。
年金見込額、退職後の給与、配偶者の収入など、確認できる金額を使って手取りを見積もります。
予定より早く働けなくなるケースも考え、収入を1段階下げた場合でも返済できるか試すと計画の弱い部分が見えます。
家計の前提を第三者と整理するときに何を準備し、何を聞けばよいか確認したい方は、こちらの記事を参考にしてみてください。
60歳・65歳時点のローン残高を見る

毎月返済額が同じでも、退職時に残っている元金が1,000万円なのか300万円なのかで、その後の選択肢は大きく変わります。
返済予定表や金融機関のシミュレーションで、60歳、65歳、70歳時点の残高を確認してください。
完済年齢を5年早めるか迷うときも、月額だけでなく「退職時の残高がいくら減るか」を比べる方が実態をつかみやすいです。
完済後も残る住居費を年額で積み立てる
固定資産税や保険料のような年払い費用は、月々の住宅ローンだけを見ていると忘れやすいです。
さらに、修繕や設備交換は毎月同じ金額が出るわけではないため、予定額を年単位で見積もり、月割りで積み立てる方法があります。
返済中に修繕が重なっても借金を増やさずに対応できるかを確認してください。
生活費・車・家電・予備費まで入れる
住宅ローン以外の生活を削りすぎないことも大切です。
食費や光熱費だけでなく、車の維持・買い替え、家電、旅行や趣味、冠婚葬祭、予備費など、あなたの暮らしに実際に必要な支出を入れます。
医療費や介護費だけを老後リスクとして大きく見るのではなく、普通の生活を続けるための費用を残せるかで判断してください。
退職後の収入、ローン残高、住居費、生活費を自分だけで数字に落とし込むのが難しい場合は、第三者と一緒に整理する方法もあります。
マネーサファリなら、住宅ローンと老後資金を含む家計をオンラインで相談できます。
住宅ローンが80歳まできついなら借入額と期間を見直す
試算して赤字になるなら、繰り上げ返済を前提にする前に、住宅総額、借入額、返済期間の順で見直します。
返済期間だけを短くすると毎月負担が上がるため、家計に余裕がない場合は借入額そのものを下げる方が効くことがあります。
住宅総額と借入額を先に下げる
希望する家の仕様や土地条件を整理し、住宅総額を下げられないか確認します。
審査で借りられる上限まで借りる必要はありません。
返済後も貯蓄を続けられる借入額の考え方を年収別の目安と一緒に確認したい方は、こちらの記事を参考にしてみてください。
35年と50年は月額だけでなく定年時残高を比べる
返済期間を長くすると、同じ借入額でも毎月返済額を抑えやすくなります。
一方で、返済が老後へ残りやすくなり、支払利息が増える可能性もあります。
35年と50年などを比べるときは、毎月返済額、総返済額、60歳・65歳時点の残高を同時に並べてください。
50年住宅ローンを扱う銀行や35年返済との負担差を詳しく確認したい方は、こちらの記事を参考にしてみてください。
頭金を入れすぎず手元資金を残す
頭金を増やせば借入額を減らせますが、手元資金も同時に減ります。
入居後すぐに必要な家具・家電、税金、修繕、車の買い替えなどを考え、住宅購入後も残したい現金を先に決めてください。
「完済年齢を早めるために現金をほぼ使い切る」より、必要な予備費を残したうえで借入額を調整する方が、急な支出には対応しやすいです。
変動金利なら金利上昇後も試算する

変動金利で長期間借りる場合は、現在の返済額だけで80歳までの家計を決めない方がよいです。
金利が上がれば利息負担が増え、契約内容によっては毎月返済額や元金の減り方にも影響します。
金利が上がった場合でも、退職時の残高と手元資金を確保できるかを別パターンで確認してください。
「将来は収入も増えるはず」と金利上昇を相殺する前提にせず、収入が伸びない場合も並べると余裕の有無が見えやすくなります。
返済期間や金利タイプまで見直すなら、銀行ごとの条件を同じ基準で比べる必要があります。
モゲチェックでは、登録した条件をもとに住宅ローン候補を無料で比較・診断できます。
私が借入可能額の上限まで借りなかった理由
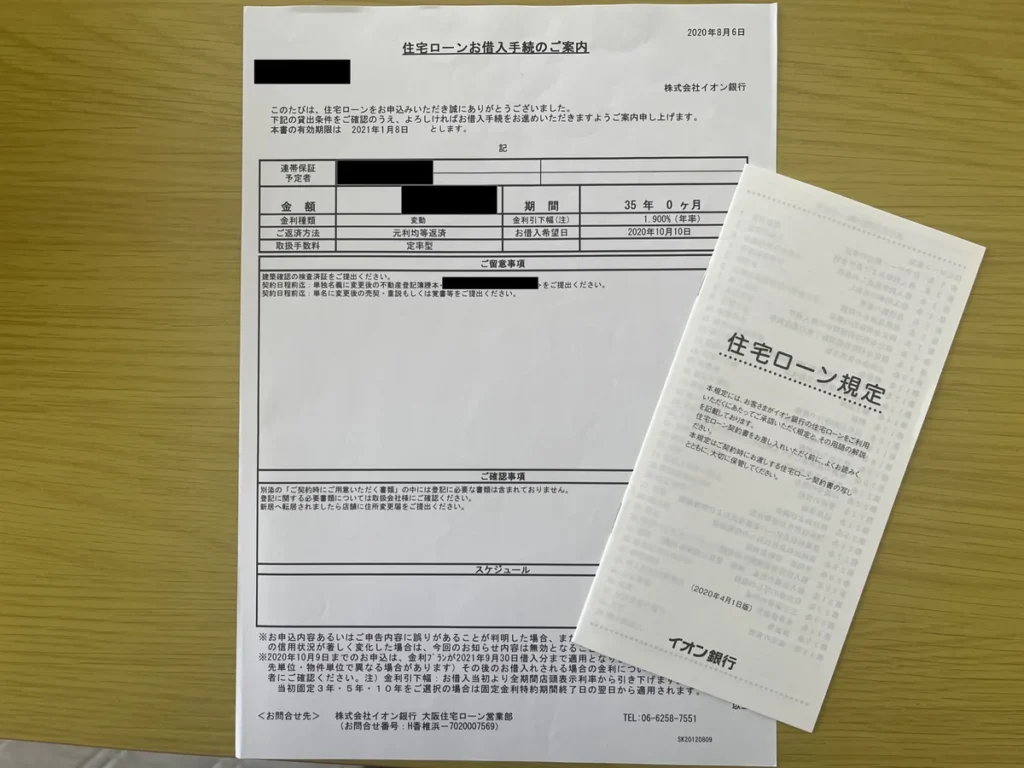
わが家は2020年に住宅ローンを組み、返済期間は35年、ボーナス返済は利用していません。
申込時は私の年収300万円台と妻の年収100万円台を合算し、審査では約4,000万円まで借りられると言われました。
大きな金額を借りられること自体には安心しましたが、その金額まで借りても生活に余裕が残るとは考えませんでした。
車の維持や買い替え、住宅修繕、老後資金、将来の収入変化まで考えると、審査上限と無理なく返せる額は別だと感じたからです。
現在は繰り上げ返済も検討しつつ、修繕や設備交換、車や家電の買い替えに備える現金を残すことも重視しています。
私にとって無理なく返せる住宅ローンは、毎月の返済ができるだけでなく、固定資産税や修繕、車の維持費を払いながら、家を建てた後の生活も続けられる金額です。
平均完済年齢や審査上限は参考になりますが、最後は自分の暮らしに必要なお金を入れて決める必要があると感じています。
住宅ローン完済年齢に関するよくある質問
平均や中央値を確認したあとに残りやすい疑問をまとめます。
完済年齢だけで判断せず、退職後の家計と合わせて確認してください。
- 住宅ローンは何歳までに完済するのが理想ですか?
- 一律の理想年齢はありません。退職前に完済できれば老後の固定費は減らせますが、65歳完済にこだわって現役時代の貯蓄ができなくなるなら、返済期間や借入額を見直した方がよい場合があります。
- 80歳まで住宅ローンを組むのは危険ですか?
- 80歳完済だけで危険とは決まりません。退職時の残高、退職後の手取り、修繕費や生活費を入れても家計が維持できるかで判断してください。
- 70歳や75歳完済なら安心ですか?
- 80歳完済より返済期間を短くしやすいですが、必ず安心とは限りません。65歳で収入が大きく下がる家庭なら、70歳完済でも退職後5年間の返済が負担になる可能性があります。
- 繰り上げ返済する予定なら80歳完済でも大丈夫ですか?
- 繰り上げ返済をしなくても家計が回る計画を先に作る方が安全です。退職金や将来の収入だけを頼りにせず、繰り上げ返済後も修繕費や生活防衛資金を残せるか確認してください。
まとめ:住宅ローン完済年齢の中央値
住宅ローン完済年齢を見るときは、平均や中央値を「正解の年齢」にしないことが大切です。
2025年度フラット35利用者データでは、平均年齢43.3歳と平均償還期間32.6年から、予定完済年齢の平均は約75.9歳と見られます。
一方、利用者年齢の中央値41.0歳と償還期間の中央値35年を足して、完済年齢の中央値を76歳と断定することはできません。
- 予定完済年齢の平均は約75.9歳
- 完済年齢の中央値は単純な足し算では出せない
- 70歳・75歳完済でも退職後の家計を確認する
- 80歳完済は退職時残高と生活費で判断する
- 借入上限より返済後に残せるお金を優先する
完済年齢を決めるときは、退職後の手取りから住宅ローン、生活費、修繕費、車や家電の費用を払っても、貯蓄を取り崩し続けないかを確認してください。
平均より遅いか早いかではなく、住宅ローンを返しながらあなたらしい暮らしを維持できるかが、返済期限を決める基準です。
平均や中央値ではなく、あなたの家計で80歳完済が成立するか確認したい場合は、住宅ローンだけでなく老後までの収支を一度まとめて確認しておくと判断しやすくなります。