この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
クレジットカードの支払いに遅れた経験があると、「同じように遅延しても住宅ローンに通った人がいるなら、自分も大丈夫かもしれない」と考えたくなります。
ただ、数日の遅れ、繰り返した延滞、カードの強制解約では、CICに登録されている内容が同じとは限りません。
まだCICを開示していないなら、通った体験談を探し続けるより、自分の入金状況にAやPがあるか、返済状況に異動があるか、いつの記録なのかを先に確認した方が判断しやすいです。
開示後は、A・Pがある場合と異動がある場合を分け、それぞれの確認点を整理してから住宅ローンの申込先を比較します。
この記事では、クレジットカードの遅延・延滞・強制解約に心当たりがある方へ、CICを開示する前から申込みを考えるまでの順番を整理します。
- 通った体験談だけでは自分の審査結果を判断できない
- CICでA・P・異動の有無と時期を確認する
- 強制解約は終了状況だけでなく支払履歴も確認する
- 開示後は結果別に情報を分けて申込先を比較する
クレジットカード遅延で住宅ローンに通った例よりCIC確認を優先
住宅ローンを申し込む前の順番は、①CICを開示する、②気になる契約を特定する、③A・Pと異動を分ける、④現在の未払いと残高を整理する、⑤住宅ローン候補を比較する、という流れで考えると分かりやすいです。
この順番なら、まだCICを開示していない段階でも、何を確認してから次へ進むかが明確になります。
逆に、開示前から「通りやすい銀行」を探し始めると、自分の信用情報がA・Pなのか異動なのか分からないまま、条件の違う体験談を比較することになります。
まず現在地を確かめ、その結果に合う情報へ進む。
この記事ではこの流れを軸にします。
クレジットカード遅延で住宅ローンに通った人はいるが条件は同じでない
クレジットカードの遅延があって住宅ローンに通った事例はありますが、その結果だけで自分の審査結果までは判断できません。
CICもクレジット契約の審査自体は行っておらず、審査の可否理由は分からないと案内しています。
信用情報は審査で利用される判断材料であって、CICが合否を決めるものではありません。
同じ「カードの支払いに遅れた」という経験でも、CICに何が登録されたか、遅れた時期、現在の残高、住宅ローンの借入条件が違えば前提が変わります。
そのため、私は「遅延しても通った人がいるか」と「自分が今申し込むべきか」を分けて考えます。
通った体験談より、自分のCICに何が登録されているかを先に確認します。
カード遅延に限らず、複数の条件がある住宅ローン通過例と審査条件を整理したい方は、別記事で横断して確認できます。
こちらの記事を参考にしてみてください。
CICでA・P・異動を先に確認する
クレジットカードの支払い遅延が気になるなら、最初にCICの信用情報開示報告書を確認します。
CICは本人からの申込みによって、契約内容や支払い状況、残高などを確認できる情報開示制度を設けています。
現在はインターネットと郵送による開示が案内されています(出典:CIC「情報開示とは」)。
CICを開示する目的は、「ブラックかどうか」という大きなラベルを付けることではありません。
どの契約に、どの時期の支払い状況が、どの項目として登録されているかを具体的に確認するためです。
同じカード会社との契約でも、契約内容や登録元会社を取り違えると、別の記録を見て判断してしまうことがあります。
開示報告書を受け取ったら、気になる記号を探す前に、登録元会社と契約年月日を見て、自分が確認したいカード契約かを確かめます。
見る順番を決めておくと、記号の多い開示報告書でも「何が問題なのか分からない」という状態を減らせます。
- 登録元会社と契約内容
- 入金状況のA・P
- 返済状況の異動
- 終了状況と保有期限
まず登録元会社と契約内容を確認し、次に入金状況、返済状況、残高、終了状況、保有期限を見ます。
特に今回の検索意図では、入金状況のA・Pと、返済状況の異動を分けて読むのがポイントです。
直近で未払いを解消したばかりの場合は、支払い情報が報告書へ反映されるまで時間がかかることもあります。
CICの資料では、クレジット契約の支払い情報は反映まで1〜2か月かかる場合があると案内されているため、支払った直後の開示結果だけで更新済みと決めつけない方がよいです。
AとPは毎月の入金状況を示す
CICの入金状況は、クレジット会社への入金状況を記号で示し、過去24か月分が並びます。
Aは利用者の事情で約束の日に入金がなかった状態、Pは請求額の一部が入金された状態です。
一方、請求どおり、または請求額以上の入金があった場合は「$」で表示されます(出典:CIC「信用情報開示報告書の見方」)。
AやPがあることと、返済状況に異動があることは同じではありません。
A・Pの履歴が24か月分表示されることと、クレジット情報そのものの保有期間は別です。
そのため、「Aが2年たてば必ず住宅ローンに影響しない」「契約終了から5年たてば必ず住宅ローンに通る」といった年数だけの判断にはできません。
CICは信用情報を提供する機関で、住宅ローンの審査結果そのものではないため、開示報告書は申込み方を考える材料として使います。
AやPを見つけたら、記号だけで住宅ローンに通る・通らないと決めず、何月の記録か、その前後に同じ記号が続いていないか、現在の未払いが残っていないかを確認します。
A・Pがある場合でも、まず見るのは記号の数だけではありません。
直近に集中しているのか、過去に1回だけなのか、現在は請求どおりの入金が続いているのか、残高が残っているのかを同じ契約の中で確認します。
ここまで整理すると、金融機関へ相談するときにも「カードで遅れたことがあります」だけではなく、いつの契約で、現在どうなっているかを説明しやすくなります。
A・Pと異動の違い、住宅ローンを申し込む前に見る場所を詳しく整理したい方は、こちらの記事を参考にしてみてください。
異動は長期延滞などを示す別項目
CICの返済状況に「異動」と表示される代表例は、返済日より61日以上または3か月以上の支払い遅延がある場合です。
保証会社による返済や破産手続開始の決定が登録される場合もあり、毎月の入金状況に付くA・Pとは欄も意味も異なります。
異動があった場合は、発生日だけでなく、延滞が解消しているか、残高が残っているか、契約が終了しているか、保有期限がいつかまで確認します。
CICのクレジット情報は契約期間中と契約終了後5年以内が保有期間の基本なので、「遅延した日から5年待てばよい」と単純には判断できません(出典:CIC「信用情報の保有期間」)。
異動がある場合も、表示だけを見て慌てて複数の銀行へ申し込むのではなく、異動発生日と解消状況を確認します。
延滞が解消されていればその日付、契約が終了していれば保有期限も見て、今申し込むのか、時期を置くのかを相談するための材料にします。
「異動があるならこの銀行」といった固定の答えを作るのではなく、まず自分の登録内容を確定させます。
異動がある状態で住宅ローンを検討するときの確認点は別記事で詳しく整理しています。
こちらの記事を参考にしてみてください。
クレジットカード延滞で住宅ローンに通った事例は参考に留める
「クレジットカードを延滞したけれど住宅ローンに通った」という体験談は、自分の状況を考える材料の1つにはなります。
ただ、延滞という言葉だけでは、数日遅れたのか、複数月にわたったのか、CICにA・Pが付いたのか、異動まで登録されたのかが分かりません。
さらに、住宅ローン側も借入希望額や返済期間などの条件が違うため、「同じ延滞だから同じ結果になる」とは考えにくいです。
体験談を見るときは、結果の「通った」だけではなく、信用情報を本人が確認していたか、遅延からどのくらい経過していたか、未払いが解消していたかまで見ます。
そこが分からない体験談は、安心材料ではなく「こういう例もある」程度に留めます。
CICをまだ開示していないなら、通った人の条件比較より先に自分の開示結果を確認します。
クレジットカード強制解約で住宅ローンに通ったかはCICで確認する
カード会社から強制解約された経験がある場合も、「強制解約された」という事実だけで住宅ローンの結果を決めない方がよいです。
CICの公式資料では、終了状況の「完了」は支払いが完了して契約が終了した状態を示し、カードの場合は解約に当たると説明されています。
一方、その終了状況だけで任意解約と強制解約を区別する説明にはなっていません。
強制解約に心当たりがあるなら、終了状況だけを見るのではなく、入金状況のA・P、返済状況の異動、残高、報告日、保有期限まで同じ契約について確認します。
強制解約という言葉だけで、異動の有無や住宅ローン審査結果は判断できません。
開示報告書から経緯を読み取れない部分がある場合は、登録元会社を確認し、契約していたカード会社へ事実関係を問い合わせます。
CIC開示後に住宅ローンの申込先を判断する
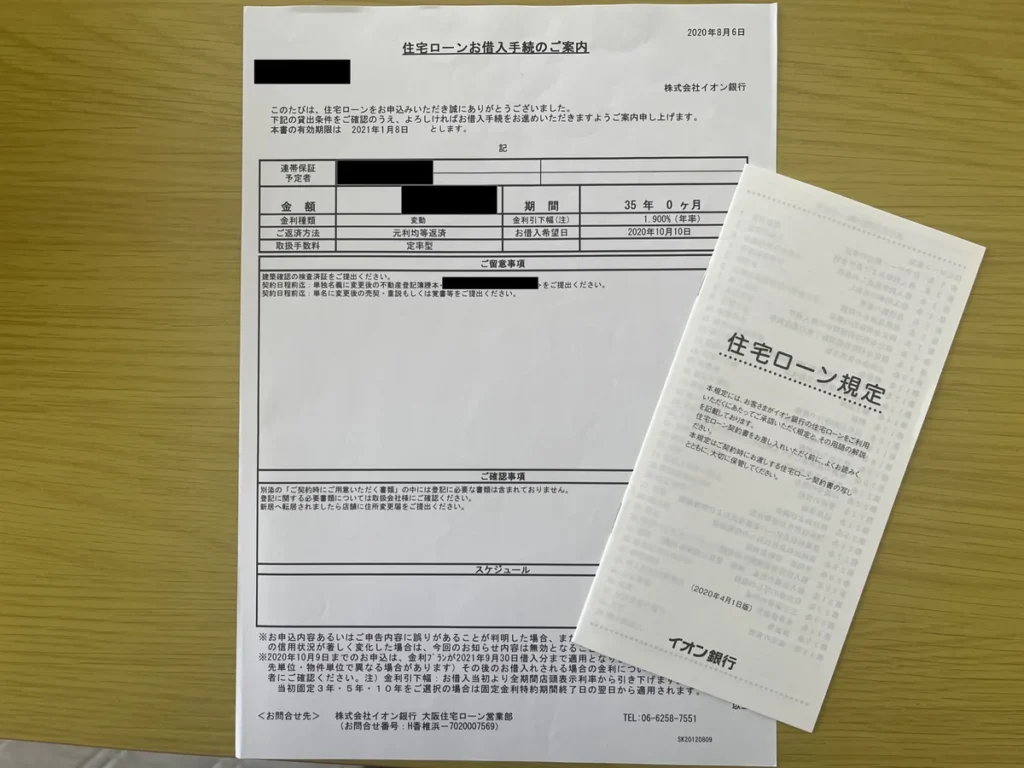
CICを確認した後も、すぐに申込先を決める必要はありません。
信用情報の状態と現在の借入を整理し、その後に住宅ローン商品の条件を比較します。
CICの結果をA・P・異動で切り分ける
CICを開示したら、「何か記録があった」という一括りではなく、A・Pだけなのか、異動があるのか、目立つ遅延表示が見当たらないのかで次の確認先を分けます。
| CICで確認した状態 | 次に見ること | 次の行動 |
|---|---|---|
| A・Pあり、異動なし | 時期・回数・現在残高 | A・P記事で整理 |
| 異動あり | 発生日・解消・保有期限 | 異動記事で整理 |
| 目立つ遅延表示なし | 借入残高・申込条件 | 候補を比較 |
A・Pがあり異動がない場合は、記録された時期と回数、その後の支払い、現在の残高を確認します。
異動がある場合は、異動発生日、延滞解消の有無、契約終了状況、保有期限まで見て、申込みを増やす前に状況を整理します。
CICに目立つ遅延表示が見当たらない場合も、そこで確認を終わらせず、現在の借入残高や毎月返済額を整理します。
クレジットカードの利用残高、リボ払い、分割払い、キャッシングなどがあるなら、住宅ローンとは別の支出として家計に残るためです。
A・Pや異動が見当たらなくても、住宅ローン通過が保証されるわけではありません。
CICで確認できるのは信用情報であり、住宅ローンの審査結果そのものではないためです。
また、CICに表示されない契約が気になる場合は、その契約先がどの信用情報機関へ加盟しているかも確認します。
未払い・残高・申込履歴を整理してから動く
CICの結果を見たら、住宅ローンへ申し込む前に現在の未払いと借入残高を整理します。
未払いが残っている場合は、自己判断で処理せず、まずカード会社や契約先へ支払方法と現在の状態を確認します。
支払いを済ませても、事実として登録された過去の情報がその場で消えるわけではありません。
リボ払い、分割払い、キャッシングなどが残っている場合は、残高、毎月返済額、完済予定を一覧にします。
住宅ローンの申込みをすでに始めている場合は、いつ、どの金融機関へ申し込んだかも整理します。
CICでは申込情報がクレジット会社等の照会日から6か月間保有されます。
状況を確認しないまま申込先だけを増やすより、先に現在地をそろえてから動きます。
申込み前は、次の順で整理します。
- 現在の未払いを確認する
- リボ・分割・キャッシング残高を確認する
- 遅延解消日や完済日を整理する
- すでに申し込んだ金融機関と申込日を整理する
なお、CICの開示結果に誤りがあると思った場合は、事実と異なる情報を自分で消すのではなく、登録元会社へ確認します。
CICも、登録内容が事実である限り訂正・削除はできず、訂正や削除は登録元会社が行うと案内しています。
「住宅ローン前だから記録を消してほしい」という対応ではない点も、申込み前に知っておきたいところです。
現在の未払いがあるなら、住宅ローン候補を増やす前に契約先へ支払方法と解消状況を確認します。
CICと現在の借入を整理し、未払いがない状態まで確認できたら、次は申込みを重ねる前に住宅ローン候補を比較する段階です。
モゲチェックでは登録した条件をもとに住宅ローン候補を比較できます。
住宅ローン候補はCIC結果と借入条件を分けて比較する
CICの内容を整理できたら、次に住宅ローンの公開されている申込条件や商品条件を比較します。
信用情報に不安があると「審査が甘い銀行」を探したくなりますが、特定の金融機関なら必ず通るとは言えません。
比較するときは、申込可能な年齢や収入条件などの入口、希望する借入額・返済期間、金利タイプ、手数料、団信など、自分が確認できる条件を分けて見ます。
A・Pがあるならその時期と現在の支払い状況、異動があるならその登録内容を整理したうえで、申込み前に相談できる金融機関かも確認材料になります。
申込先を比較するときは、信用情報の状態と住宅ローン商品の条件を1つの表に混ぜず、別々に整理すると判断しやすくなります。
「CICで何が確認できたか」と「どの金融機関の商品条件が自分に合うか」を分けると、信用情報に不安があるから金利や手数料を見ずに選ぶ、といった偏りも避けやすくなります。
モゲチェックの住宅ローン診断は、登録情報と銀行の審査基準などを照らして住宅ローン候補を選ぶ無料サービスと案内されています。
公式サイトでは主要銀行の一括比較やメッセージ相談も案内されています。
ただし、モゲチェックで候補を比較する作業と、本人がCICを開示してA・Pや異動を確認する作業は分けて考えます。
信用情報を確認したうえで、年収や希望額などから住宅ローン候補を絞りたい場合は、モゲチェックの無料住宅ローン診断を利用できます。
診断結果は実際の住宅ローン審査通過を保証するものではないため、CICの開示結果と分けて確認してください。
モゲチェックの無料診断で何が分かるか、デメリットや口コミも確認してから使いたい方は、こちらの記事を参考にしてみてください。
私の住宅ローン通過例も条件をそのまま当てはめられない
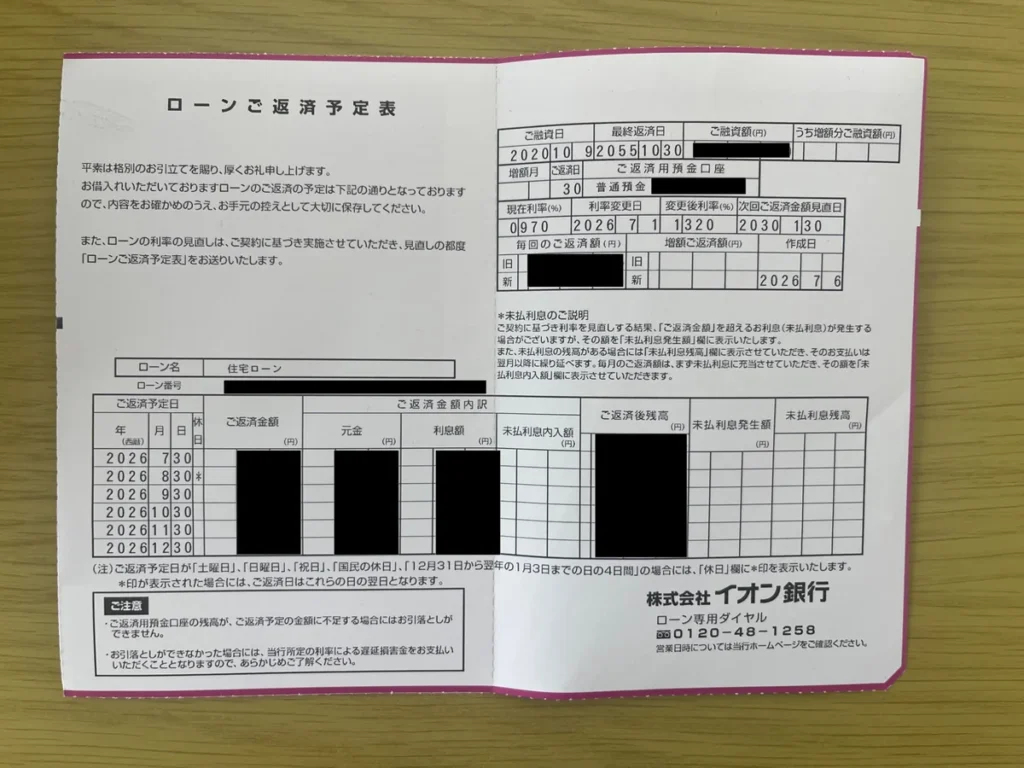
私自身は2020年に住宅ローンを検討したとき、最初から1行へ絞らず3行へ事前審査を申し込みました。
当時は私の年収が300万円台、妻が100万円台で収入合算を利用し、返済期間は35年、ボーナス返済は使っていません。
審査上は約4,000万円まで借りられると言われましたが、車2台の維持費や住宅取得後の税金・保険・修繕も考え、上限まで借りませんでした。
この体験で分かるのは、住宅ローンは1つの条件だけで比較できず、借りられる金額と返し続けられる金額も分けて考えた方がよいということです。
一方、今回の一次情報確認では、当時のCIC開示報告書そのものを確認できていません。
そのため、この経験を「カード遅延があっても通った」という根拠としては使いません。
自分の審査判断に置き換えるなら、私の通過例より、あなた自身のCICと現在の借入条件を先に確認する方が確実です。
まとめ:クレジットカードの遅延後に住宅ローンへ通った例だけで判断しない
クレジットカードの遅延があっても住宅ローンに通った人がいる、という事実だけでは自分の申込み時期や申込先は決まりません。
まだCICを開示していないなら、まず入金状況のA・P、返済状況の異動、残高、終了状況、保有期限を確認します。
A・Pがある場合は時期とその後の支払いを整理し、異動がある場合は発生日・解消状況・保有期限まで確認して、必要な詳細記事へ進みます。
強制解約に心当たりがあっても、その言葉だけで判断せず、同じ契約の支払い履歴と終了状況を照合します。
- 通った体験談だけで申込みを決めない
- CICでA・Pと異動を分けて確認する
- 強制解約は支払状況と終了状況を照合する
- 信用情報を整理してから住宅ローン候補を比較する
そのうえで、現在の未払いと借入残高を整理し、自分が申し込める住宅ローン候補を比較します。
体験談は参考になりますが、最後に申込みを決める材料は、自分の信用情報と現在の条件です。
CICの内容と現在の未払い・借入残高まで整理できた方は、次に住宅ローン候補を比較できます。
モゲチェックなら無料の住宅ローン診断で、自分の条件に合う候補を確認できます。