この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンを選ぶ段階になると、変動金利と固定金利のどっちにするかは、金利差だけでは決めにくくなります。
変動金利は当初の返済額を抑えやすい一方、将来の金利上昇を家計で受け止める必要があります。
固定金利は返済額を確定しやすい反面、変動金利より高い金利を最初から負担することがあります。
私なら現在の金利だけでは決めず、金利が1%・2%上がった返済額、毎月残せる貯金、住宅修繕や車の買い替えに残す現金まで並べます。
さらに、変動から固定へ変更できる条件や手数料まで確認し、その状態でも生活を崩さず返せる方を選びます。
この記事では、変動金利と固定金利の違いから、金利上昇時の試算、5年・125%ルール、手元資金を含めた選び方まで整理します。
- 今の金利差より、金利上昇後の返済余力で比べる
- 返済額だけでなく、貯金と手元資金も一緒に確認する
- 5年・125%ルールは住宅ローンごとに条件を確認する
- 固定金利への変更条件や手数料まで借入前に確認する
変動金利と固定金利はどっち?住宅ローンの比較ポイント
変動金利と固定金利の違いは、今の金利の高さだけではありません。
将来の金利変動を誰が負担するのか、返済額をどこまで固定できるのかが大きな違いです。
低い金利を活かしたい家計と、住居費を確定させたい家計では、受け入れやすい負担も変わります。
住宅ローンの変動金利と固定金利を比較
変動金利は、返済中に適用金利が見直される住宅ローンで、借入時は全期間固定金利より低い金利が提示されることが一般的です。
全期間固定金利は、借入時に決まった金利が完済まで変わらないため、毎月返済額と総返済額の見通しを立てやすくなります。
固定期間選択型は、3年・5年・10年など一定期間だけ金利を固定し、期間終了後に新しい金利条件へ切り替わるタイプです。
| 比較項目 | 変動金利 | 全期間固定金利 |
|---|---|---|
| 借入時の金利 | 低めの傾向 | 高めの傾向 |
| 返済中の金利 | 見直しあり | 完済まで固定 |
| 返済額 | 増える可能性 | 原則変わらない |
| 主な負担 | 金利上昇 | 当初負担が高め |
| 家計管理 | 余力が必要 | 計画を立てやすい |
銀行を選ぶときは、金利タイプだけでなく、事務手数料や団信、繰上返済の条件まで同じ基準で比べる必要があります。
わが家が3行を比較したときの確認項目を知りたい方は、こちらの記事を参考にしてみてください。
固定期間選択型を選ぶ場合は、固定期間中の金利だけでなく、期間終了後にどの金利タイプを選べるか、優遇幅がどうなるかも確認します。
「固定」という名前でも全期間固定型と固定期間選択型では将来の返済額が変わるため、同じ固定金利としてまとめて比べない方が分かりやすいです。
変動金利と固定金利のメリット・デメリット
変動金利のメリットは、借入時の金利を抑えやすく、低金利が続けば利息負担を抑えやすいことです。
ただし、返済期間中の金利上昇で利息や返済額が増えるため、その増加分を家計側で吸収する余力が必要になります。
固定金利のメリットは、金利上昇があっても契約した金利が変わらず、住居費を長期の家計計画へ組み込みやすいことです。
一方で、市場金利が大きく上がらなければ、変動金利より高い金利を長く支払う結果になる可能性があります。
どちらが得かを後から当てるのではなく、変動なら返済額が増える負担、固定なら金利差を払う負担のどちらを受け入れやすいかで比べます。
金利差が小さく見えても、借入額と返済期間が長いほど総額への影響は大きくなるため、月額だけでなく総返済額も同じ条件で確認します。
返済期間が長く残高が大きいほど、変動金利は上昇の影響を受ける期間が長くなりやすいため、金利差だけでなく残高の減り方も確認します。
固定金利は「高い金利を選ぶ」のではなく、将来の返済額が変わらない条件を契約時に確保する選択として考えると比較しやすくなります。
変動金利と固定金利はどっちが向いている?
変動金利を検討しやすいのは、金利が上がって返済額が増えても、貯金や将来支出の準備を続けられる家計です。
借入額を抑えている、住宅ローン以外の固定費が大きすぎない、手元資金を確保できている場合は上昇局面にも対応しやすくなります。
固定金利を検討しやすいのは、教育費など今後の支出が増える時期と住宅ローン返済が重なり、住居費の増加を避けたい家計です。
収入の変動が大きい、金利上昇のたびに家計を組み直したくない、返済額を最初に確定させたい場合も固定金利と相性があります。
数字上は払えても、金利上昇のたびに強い不安を感じるなら、その心理的な負担も長期返済では無視しにくいです。
反対に、固定金利を選んでも返済額が家計を圧迫するなら、金利タイプより先に借入額を下げる必要があります。
- 1%・2%上がっても毎月貯金を続けられるか
- 修繕費や車の買い替え用の現金を残せるか
- 収入が減った時期でも返済を続けられるか
- 返済額が変わらないことにどれだけ価値を感じるか
金利タイプの方向性が見えたら、次は実際の住宅ローン候補を同じ条件で比べます。
モゲチェックなら、変動・固定を含む候補をまとめて確認できます。
住宅ローンは変動と固定のどっちが多い?
住宅金融支援機構の2026年1月調査では、実際に利用した金利タイプは変動型75.0%、固定期間選択型14.9%、全期間固定型10.1%でした(出典:住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」)。
一方、今後5年以内に住宅ローンを利用する予定の人では、希望する金利タイプが変動型37.0%、固定期間選択型32.1%、全期間固定型30.9%です。
利用実績では変動型が多いものの、これから借りる人の希望は3タイプに分かれており、多数派だけで自分の金利タイプを決める材料にはなりません。
同じ調査でも借入時期や対象者が違うため、割合は「みんなが選んでいる方」ではなく、自分の条件を見直す参考として使うのがよいです。
住宅ローン利用予定者調査では、希望する金利タイプのメリット・デメリットを「理解しているか少し不安」以下と答えた人が合計61.3%でした。
割合を見るより、自分が選ぶ商品の金利見直し、返済額変更、固定への切替条件を説明できる状態まで確認する方が判断には役立ちます。
変動金利0.47%から1.32%で見直したこと
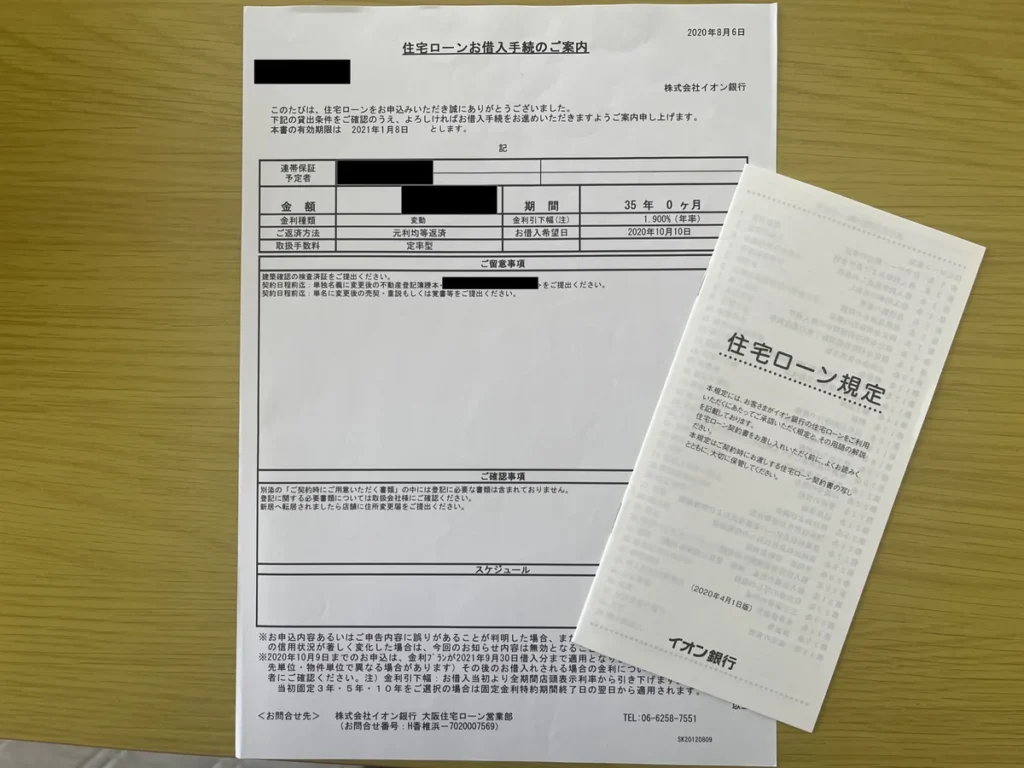
私は2020年にイオン銀行の変動金利を年0.47%で借り、返済期間35年、ボーナス返済なしで住宅ローンを組みました。
2026年7月返済分の適用金利は年1.32%まで上がり、借入時に理解していた「金利は上がる可能性がある」という言葉が現実の数字になりました。
変動金利を選んだことを大きく後悔してはいませんが、今なら借入時の金利差より、上昇後に残せる現金と返済余力を先に確認します。
実際に金利が上がってからは、毎月返済額だけでなく、返済予定表で元金と利息の内訳を見るようになりました。
繰上返済も考えましたが、住宅修繕や設備交換、車や家電の買い替えに備える現金まで減らすのは避けています。

0.47%で借りたときは、1.32%まで上がる場面を具体的には想像できていませんでした。
0.47%から1.32%まで上がった経緯や、変動金利を選んだ後の実感を詳しく知りたい方は、こちらの記事を参考にしてみてください。
住宅ローン審査では約4,000万円まで借りられると言われましたが、私は上限まで借りませんでした。
車2台の維持費や買い替え、固定資産税、修繕費を考えると、借りられる額と生活を続けながら返せる額は別だと考えたためです。
変動金利と固定金利はどっち?金利上昇に耐える選び方
金利タイプを決める前に、金利が上がった後の家計を数字で確認します。
見るのは毎月返済額だけではなく、元金の減り方、毎月残せる貯金、固定金利へ変える条件、将来必要になる現金です。
予想を当てるより、想定より金利が上がっても家計を崩さない準備をしておく方が、判断を変えずに済みます。
住宅ローンの金利上昇リスクは返済額だけではない
変動金利のリスクは、毎月返済額が増えることだけではありません。
適用金利が上がると、返済額がすぐ変わらない商品でも利息の割合が増え、元金の減り方が遅くなることがあります。
日本銀行は2026年9月18日に、無担保コール翌日物金利を1.25%程度で推移するよう促す方針へ変更しました(出典:日本銀行「金融市場調節方針の変更について」)。
ただし、住宅ローンの適用金利は各金融機関の商品ルールや基準金利で決まるため、政策金利と同じ幅・同じ時期に動くとは限りません。
政策金利が上がったニュースを見てすぐに「住宅ローンも同じだけ上がる」と計算するのではなく、自分の銀行がどの基準金利をいつ見直すかを確認します。
変動金利では予測より契約条件の確認が先で、固定金利でも申込時ではなく融資実行時など、金利が確定する時点は商品ごとに確認が必要です。
5年ルールと125%ルールは商品ごとに違う
5年ルールは、適用金利が変わっても毎月返済額を5年間据え置く仕組みで、125%ルールは返済額の見直し時に増加幅を前回の125%までに抑える仕組みです。
住宅金融支援機構の2025年度調査では、回答した金融機関の77.1%が5年・125%ルールを採用していました(出典:住宅金融支援機構「2025年度住宅ローン貸出動向調査結果」)。
一方、17.4%は適用金利に合わせて返済額を見直しており、返済額のルールは同じではありません。
つまり、変動金利なら必ず5年・125%ルールがあるとは限らず、借りる金融機関の返済額見直し条件を契約前に確認する必要があります。
わが家の125%ルールの適用条件は契約書類の再確認が必要なため、この記事では私の契約に適用されるとは断定しません。
イオン銀行で金利が上がった後に確認した内容は、こちらの記事を参考にしてみてください。
返済額と元金の減り方を一緒に確認する
毎月返済額が据え置かれていても、金利上昇で利息が増えれば、その分だけ同じ返済額の中で元金へ回る割合は小さくなります。
そのため、変動金利では毎月の引き落とし額だけでなく、適用金利、利息額、元金返済額、住宅ローン残高を返済予定表で確認します。
返済額の上限ルールがあることを「負担が増えない仕組み」と受け取らず、負担の現れ方が後ろへずれる場合があると考えた方が安全です。
返済額が同じでも元金の減り方が遅くなる場合があるため、変動金利では返済予定表の元金と利息まで確認します。
金利が1%・2%上がった返済額を試算する
変動金利を選ぶなら、借入前に少なくとも1%上昇と2%上昇の2パターンを試算しておくと、家計の耐えられる範囲が見えます。
例として3,000万円を35年、元利均等返済、ボーナス返済なし、年1.0%で借り、5年後に金利が上がる条件で計算します。
5年間を年1.0%で返済した後の残高を約2,633万円として、残り30年を新しい金利で再計算した単純試算です。
| 5年後の金利 | 毎月返済額 | 借入時との差 |
|---|---|---|
| 1.0%のまま | 約84,686円 | 0円 |
| 2.0%へ上昇 | 約97,319円 | 約12,633円 |
| 3.0%へ上昇 | 約111,006円 | 約26,320円 |
1%上がると月約1.3万円、2%上がると月約2.6万円増えるため、年間ではそれぞれ約15万円、約32万円の差になります。
実際の返済額は金利の見直し時期や5年・125%ルール、金融機関の計算方法で変わるため、この試算は家計の耐久力を見るための目安です。
固定金利と比べるときは、固定金利を仮の数字にせず、実際に申し込める候補の金利と諸費用を同じ借入額・返済期間で入力します。
あなたの借入額や金利で返済額を計算したい方は、こちらの記事を参考にしてみてください。
たとえば月1万2,633円の増加なら、今の家計で同額を毎月先取りしても赤字にならないか試すと、数字だけの試算より実感しやすくなります。
2%上昇の試算で生活費や貯金を維持できないなら、変動金利を避けるだけでなく、借入額を下げる案も同じ表で比べます。
固定金利の返済額も苦しい場合は、金利タイプを変えても予算の問題は解決しないため、住宅価格や自己資金、返済期間を見直す段階です。
1%・2%上昇後の許容額が分かったら、その範囲で実際の住宅ローン候補を確認します。
モゲチェックで変動・固定を比べ、金利だけでなく団信や手数料も確認してください。
手元資金と固定金利への変更条件まで確認する
金利上昇へ備えるときは、繰上返済できる額より先に、住宅購入後も手元へ残したい現金を決めます。
固定資産税、火災保険、住宅修繕、設備や家電の交換、車の維持・買い替えなどは、住宅ローンと別に現金が必要になる支出です。
残す現金に一律の正解はないため、生活費のほか、数年以内に予定している支出を具体的に書き出してから金額を決めます。
住宅ローン返済後に毎月いくら貯金したいかも決めておくと、金利上昇で削ってよい支出と削りたくない支出を分けやすくなります。
繰上返済より先に残したい現金を決める
私は住宅ローンを契約してから繰上返済をしておらず、金利が上がってからも元金を減らすことだけを優先していません。
家を持つと修繕や設備交換が重なりやすく、わが家は車を2台所有しているため、買い替え資金も住宅ローンと同時に考える必要があります。
返済額が増えても、生活費に加えてこれらの支出へ備える現金を残せるかまで確認すると、変動金利を受け入れられる範囲が見えます。
私にとって無理なく返せる額は、返済できる上限ではなく、家を建てた後の生活も続けられる金額です。
固定金利への変更は金利と手数料を比べる
変動金利から固定金利へ変更できるか、変更できる固定期間、変更時に適用される金利、手数料は金融機関ごとに違います。
借換えを使う場合は、別の金融機関で審査を受け、事務手数料や登記関連費用なども含めて比較する必要があります。
金利が上がったら固定へ変えればよいと考えるだけではなく、今の金融機関で変更する場合と借り換える場合の条件を借入前から確認します。
固定金利へ変える判断は、その時点の変動金利と固定金利の差だけでなく、残高、残り期間、手数料を含む総負担で比べます。
同じ銀行内の金利タイプ変更と、他行への借換えは手続きも費用も異なるため、単純に提示金利だけを横並びにしないようにします。
団信の保障内容が変わる場合もあるので、借換えでは金利低下だけでなく、新しい団信へ加入できる条件まで確認しておくと安心です。
住宅ローン金利の選び方を5つの順番で確認
変動金利と固定金利で迷ったら、私は金利予想より先に、同じ借入条件で家計が耐えられるかを5つの順番で確認します。
- 借入額・返済期間をそろえ、実際に選べる変動金利と固定金利を比較する
- 変動金利が1%・2%上がった場合の返済額と年間増加額を試算する
- 返済後も続けたい貯金額と、住宅購入後に残す手元資金を決める
- 教育費・車・修繕・収入減少など、返済期間中の大きな支出を重ねて見る
- 固定金利への変更条件と、借換え時の手数料・残高・残り期間を確認する
この5項目を並べると、変動金利の低さを活かせる家計なのか、固定金利で返済額を確定した方が生活を守りやすいのかが見えます。
候補となる金融機関をまだ絞れていない場合は、金利だけでなく団信や手数料まで比較できる状態にしてから最終判断します。
銀行ごとの条件まで比較する段階なら、モゲチェックで候補を絞ると整理しやすいです。
金利タイプだけでなく、団信や手数料も同じ基準で確認しましょう。
モゲチェックの無料診断で何が分かるか、デメリットや口コミを先に確認したい方は、こちらの記事を参考にしてみてください。
住宅予算そのものに迷っている場合は、金利タイプを決める前に、教育費や車、修繕費、老後資金まで含めた家計全体を整理する方が先です。
私も家づくり中にFP相談を約2回利用しましたが、提案された金額を答えにせず、自分たちの家計で返せるかを確認する材料として使いました。
相談先から返済可能と言われた金額でも、将来の収入や大きな支出の前提が家計と合っているか、自分で確認してから決めます。
借入額そのものに迷うなら、住宅ローン商品を比べる前に家計全体を整理する方法もあります。
マネーサファリでは、住宅ローンに加えて教育費や老後資金などもFPへオンラインで相談できます。
住宅ローン候補が複数ある場合は、同じ借入額・返済期間で月返済額をそろえ、そこへ事務手数料と団信の条件を加えると比較しやすいです。
金利だけが低くても、必要な団信で上乗せ金利がかかる、固定への変更手数料があるなど、家計への影響は商品ごとに変わります。
よくある質問
変動金利と固定金利を比べた後に残りやすい疑問を、返済余力という基準で整理します。
- 変動金利はこれから一気に上がりますか?
- 将来の上昇幅や時期は断定できません。適用金利の見直し時期や返済額の変更ルールは金融機関ごとに異なるため、1%・2%上がった場合を先に試算して備えます。
- 変動金利が固定金利を超えたら変更すべきですか?
- その時点の金利だけでは決まりません。残高、残り期間、固定への変更金利、手数料、これまでに支払った利息を含めて総負担を比較します。
- 固定金利を選ぶと損ですか?
- 市場金利が上がらなければ変動金利より利息が多くなる可能性はありますが、返済額を確定できること自体に家計管理上の価値があります。
- 迷ったままならどっちを選べばいいですか?
- 1%・2%上昇後に貯金や手元資金を維持できないなら、固定金利だけでなく借入額を減らす案も比較します。金利タイプだけで無理な予算を解決しないことが大切です。
まとめ:変動金利と固定金利はどっち
変動金利と固定金利のどっちを選ぶかは、現在の金利差より、金利上昇後も家計を維持できるかで決めると整理しやすくなります。
変動金利なら上昇後の返済額と元金の減り方、固定金利なら最初から負担する金利差と長期の返済額を比べます。
そのうえで、毎月残したい貯金、住宅修繕や車の買い替え用の現金、固定金利への変更条件まで一緒に確認します。
- 変動金利は1%・2%上昇後の返済額まで試算する
- 5年・125%ルールは金融機関ごとの条件を確認する
- 繰上返済より先に、住宅購入後へ残す現金を決める
- 固定金利への変更や借換えは金利と手数料を比較する
- どちらでも余裕がないなら借入額を見直す
私なら、今の金利が低い方ではなく、想定外の上昇があっても生活を崩さず返し続けられる方を選びます。
借入額が決まり、変動と固定を含む実際の候補を比べる段階なら、最後は同じ条件で住宅ローン診断をして比較します。
モゲチェックで候補を確認し、金利・団信・手数料まで見てから決めてください。