この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
年収から住宅ローン借入可能額を調べると、想像より大きな金額が表示されることがあります。
ただし、銀行やフラット35の審査上の借入可能額と、家計を崩さず無理なく返せる額は別です。
私も家づくりのとき、夫婦の収入を合算すると約4,000万円まで借りられると言われましたが、その金額を安全予算とは考えませんでした。
住宅ローンは毎月返せるだけでなく、固定資産税や保険、車、教育費、修繕費を払っても貯金を続けられる金額に抑える必要があります。
この記事では、住宅ローン借入可能額早見表で年収別の審査上限を確認したうえで、手取り25%の考え方や年収600万円の例を使い、自分の家計から無理なく返せる額を決める方法を整理します。
- 年収別の借入可能額は審査上限の目安として確認する
- 借入可能額と無理なく返せる額は分けて考える
- 手取り25%は安全ラインではなく家計計算の出発点にする
- 車・教育費・修繕費・金利上昇まで引いた返済余力で決める
住宅ローン借入可能額早見表で年収別の審査上限を確認
最初に、住宅ローンで「借りられる額」の目安を年収別に確認します。
ここで見る数字は家計の安全予算ではなく、審査条件から計算した借入可能額の参考値です。
借入可能額と無理なく返せる額を分けて見ると、審査上限に引っ張られずに住宅予算を考えやすくなります。
- 借入可能額は年収や返済負担率などの審査条件から決まる
- 審査上限と家計の安全予算は同じではない
- 無理なく返せる額は手取りと毎月の支出から別に計算する
住宅ローン借入可能額を年収別の早見表で確認
フラット35では、年収400万円未満は総返済負担率30%以下、400万円以上は35%以下が利用条件です(出典:住宅金融支援機構「フラット35ご利用条件」)。
総返済負担率には住宅ローンだけでなく、自動車ローンや教育ローンなどの返済も含まれます。
そのため、同じ年収でも他の借入がある家庭は、住宅ローンへ使える審査上の返済枠が小さくなります。
2026年9月のフラット35で返済期間21年以上35年以下の最頻金利は年3.46%です(出典:フラット35「金利情報」)。
次の早見表は、返済期間35年、元利均等返済、ボーナス返済なし、年3.46%として、総返済負担率の上限から借入額を簡易計算したものです。
| 額面年収 | 月々返済上限の目安 | 借入額の目安 |
|---|---|---|
| 300万円 | 7.5万円 | 約1,820万円 |
| 400万円 | 11.7万円 | 約2,840万円 |
| 500万円 | 14.6万円 | 約3,550万円 |
| 600万円 | 17.5万円 | 約4,260万円 |
| 700万円 | 20.4万円 | 約4,970万円 |
| 800万円 | 23.3万円 | 約5,680万円 |
| 1,000万円 | 29.2万円 | 約7,100万円 |
この金額は、フラット35の利用条件と現在の金利を使った参考計算であり、実際にその金額を借りられることを保証するものではありません。
民間銀行では審査基準や審査金利が異なるため、同じ年収でも借入可能額は変わります。
早見表は「この金額なら安心」という答えではなく、審査上どこまで大きな数字が出る可能性があるかを見るために使います。
たとえば年収600万円では年間返済額の上限目安は210万円ですが、自動車ローンを月3万円返しているなら年間36万円も総返済負担率へ含まれます。
住宅ローンだけの返済余力はその分小さくなるため、早見表を見るときは他の借入も一緒に確認してください。
5,000万円を借りた場合の月々返済や必要な年収まで具体的に確認したい方は、こちらの記事を参考にしてみてください。
住宅ローンで無理なく返せる額は借入可能額と分ける
住宅ローンで無理なく返せる額は、金融機関が貸せる金額ではなく、返済後も生活費と貯金を残せる金額です。
同じ年収でも、車の台数、子どもの人数、保険料、現在の貯金、住宅購入後に残したい生活費によって安全な予算は変わります。
毎月の返済ができても、固定資産税や修繕費の支払い時に貯金を取り崩す家計なら、借入額を下げる余地があります。
反対に、固定費が低く貯金に余裕がある家庭でも、金融機関の上限まで借りる必要はありません。
2025年度のフラット35利用者調査では、利用者全体の平均総返済負担率は22.8%でした(出典:住宅金融支援機構「フラット35利用者調査」)。
ただし、この平均値は実際に借りた人の結果であり、あなたの家計にとって安全な返済比率を示す基準ではありません。
平均返済比率は比較材料として使い、あなたの安全ラインは手取り・固定費・将来支出から別に決めます。
私も収入合算では約4,000万円まで借りられると言われましたが、車2台の維持費や固定資産税、保険、修繕、設備交換まで考えると上限まで借りるのは多いと感じました。
銀行の審査額より低く借りたのは、毎月の給与から無理なく返し、ボーナス返済に頼らない家計にしたかったからです。
借入可能額が大きく出たときほど、金融機関の数字ではなく、購入後の生活費を基準に一度立ち止まることが大切です。
実際の平均返済額と自分の予算を比べたい方は、こちらの記事を参考にしてみてください。
住宅ローンは手取り25パーセントから家計で調整する
無理なく返せる額を考えるときは、額面年収よりも実際に生活へ使える手取り月収から考える方が分かりやすいです。
手取りの20%から25%は、返済額を決める絶対的な安全基準ではなく、家計へ当てはめる最初の目安として使います。
| 手取り月収 | 20%の返済額 | 25%の返済額 |
|---|---|---|
| 25万円 | 5.0万円 | 6.3万円 |
| 30万円 | 6.0万円 | 7.5万円 |
| 35万円 | 7.0万円 | 8.8万円 |
| 40万円 | 8.0万円 | 10.0万円 |
| 45万円 | 9.0万円 | 11.3万円 |
| 50万円 | 10.0万円 | 12.5万円 |
手取り25%は安全ラインではなく、あなたの固定費や将来支出を引いていくための出発点です。
実際には、給与口座へ毎月入る通常月の手取りを使い、残業代や賞与のように変動する収入を前提にしすぎない方が予算を守りやすくなります。
給与明細で手取りを確認するときは、残業が多かった月ではなく、普段の収入に近い月を基準にすると考えやすくなります。
ボーナスは住宅ローンの返済前提にせず、貯金や臨時支出へ回せる余白として残す方法もあります。
住宅ローン以外の支出が多い家庭では20%より下げ、固定費が低く貯金に余裕があっても25%まで使い切る必要はありません。
年収600万円の住宅ローンで無理なく返せる額
年収600万円では、先ほどの審査上限の参考計算なら月17.5万円、借入額は約4,260万円です。
ただし、これをそのまま無理なく返せる額と考えるのではなく、実際の手取りから家計用の上限を出します。
たとえば実際の手取り月収が40万円なら、20%から25%は月8万円から10万円です。
ここから車の維持費、保険、通信費、教育費、毎月の貯金、固定資産税、火災保険、修繕費などを確認し、将来も続けられる返済額へ調整します。
たとえば月10万円まで返せそうに見えても、年払いの税金や保険を月割りした分が残らないなら、住宅ローンの上限を下げます。
年収だけでなく「住宅ローンを払った後に毎月いくら残るか」を見ると、数字を自分の生活へ置き換えやすくなります。
年収600万円でも家庭ごとの支出は違うため、「年収600万円ならいくらまで安全」と一律には決められません。
同じ年収でも家賃、車、教育費、保険、貯金額が違えば、毎月住宅ローンへ回せる金額も大きく変わります。
住宅ローン借入可能額早見表から実際の予算を決める

審査上限が分かったら、次はその数字を自分の家計へ落とし込みます。
手取りから固定費と貯金を先に引き、金利上昇や収入減少を試したうえで、借入額と住宅総額の上限を決めます。
住宅ローンだけを見ず、購入後に発生する維持費や車、教育費を別枠で残すことがポイントです。
- 手取りから生活費・固定費・先取り貯蓄を先に引く
- 金利が1%・2%上がった場合も返済を試す
- 共働きは片方の収入が減るケースも確認する
- 借入額と住宅総額の上限を分けて決める
手取りと固定費から月々返せる額を逆算する
家計用の住宅ローン上限は、手取りから生活費や固定費を引いて逆算すると整理しやすくなります。
住宅ローンに回せる月額 = 手取り月収 − 生活費 − 固定費 − 先取り貯蓄 − 持ち家維持費 − 予備費
細かな家計簿がなくても、直近3か月から6か月の銀行口座やクレジットカード明細を見れば、毎月ほぼ必ず出ていく金額をつかめます。
食費や日用品のように月ごとに動く支出は、1か月だけでなく数か月の平均を見ておくと過小評価しにくくなります。
年間で払う自動車税や保険料、固定資産税なども月割りし、毎月の支出として先に確保しておきます。
計算後に残る金額が少ない場合は、借入額だけでなく土地や建物の総予算まで戻って調整します。
- 通常月の手取り月収を確認する
- 生活費と固定費を差し引く
- 先取り貯蓄と持ち家維持費を確保する
- 残った範囲から住宅ローン返済額を決める
家計の数字を入れても上限を決めきれない場合は、住宅ローンだけでなく教育費や老後資金まで一緒に確認する方法があります。
マネーサファリでは、住宅購入前の資金計画をFPへオンラインで相談できます。
金利上昇後も返せるかシミュレーションする
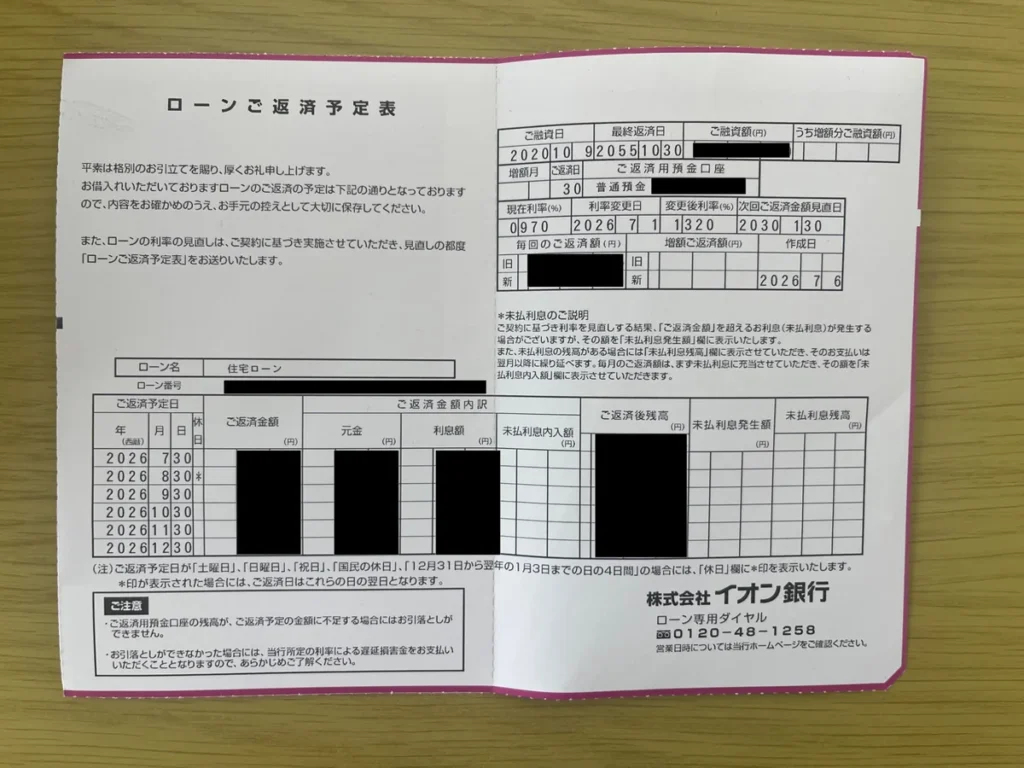
変動金利を選ぶなら、借入時の金利だけでなく、金利が上がった後も貯金を続けられるか確認します。
わが家の住宅ローン金利は、2020年の借入時0.47%から、2024年7月0.57%、2025年1月0.72%、2025年7月0.97%、2026年7月1.32%へ上がりました。

最初の金利上昇では毎月の引落額がすぐ変わらなくても、返済内訳を見ると利息へ回る割合が増え、元金の減り方が遅くなりました。
住宅ローンを決める前に、予定金利に加えて1%上がった場合と2%上がった場合を試し、その返済額でも修繕費や車の買い替え資金を残せるか確認してください。
金利が上がったときに住宅ローンだけを優先して貯金を止める計画では、家の修繕や車の買い替えと重なったときに余裕がなくなります。
現在の金利で返せるかだけでなく、上昇後も生活費と最低限の貯金を残せるかまで確認するのがポイントです。

金利が上がってからは、毎月の引落額だけでなく、元金と利息の内訳も見るようになりました。
借入額や金利を変えながら月々返済額を確認したい方は、こちらの記事を参考にしてみてください。
共働きは片方の収入が減るケースも試す
共働きで住宅ローンを組む場合は、現在の世帯収入だけでなく、片方の収入が減った場合も返済できるか確認します。
私は、現在の収入、片方の収入が減った状態、片働きに近い状態の3つを想定して、固定費と最低限の貯金が残るかを見るのが分かりやすいと思います。
わが家も収入合算で申し込みましたが、配偶者の収入をすべて住宅ローンへ使う前提では予算を決めませんでした。
共働きを前提にするなら、片方の収入が減ったケースでも固定費と最低限の貯蓄が残るかを確認します。
妊娠・出産、育児、転職、介護などで収入が変わる時期があっても、住宅ローンのために生活全体を削る計画になっていないか確認してください。
収入が減ったときに削れる支出と、教育費や保険のように簡単には減らせない支出を分けておくと判断しやすくなります。
片方の収入が減る期間があっても、固定費を払いながら生活防衛資金を減らし続けない予算なら余白を持ちやすくなります。
借入額と住宅総額の上限を同時に決める
住宅ローンの借入上限だけでなく、土地・建物・外構・諸費用まで含めた住宅総額の上限も先に決めます。
わが家は以前の家賃が月約7万円だったため、家づくり当初は月々返済額を強く意識していました。
一方で、土地と建物の予算は約2,500万円と考えていたものの、住宅総額としての上限を明確に決めていませんでした。
その結果、地盤改良だけで約80万円かかるなど追加費用が重なったときに、総額をどこで止めるか判断しにくくなりました。
借入額の上限と住宅総額の上限は別々に決め、さらに購入後に残す現金も先に確保しておくと予算を守りやすくなります。
頭金を増やして借入額を下げても、購入後の預貯金が少なすぎれば、家電の故障や車検などへ対応しにくくなります。
注文住宅では契約後にも外構、家具、家電、引っ越しなどの支出が続くため、頭金へ入れられる額だけで判断しない方が安全です。
総額の上限を決めておけば、追加オプションが出たときも「採用する代わりに何を減らすか」を考えやすくなります。
借入額だけでなく、購入後に残す現金まで含めて家計を確認したい場合は、住宅購入前に一度整理しておくと予算を決めやすくなります。
住宅購入前の資金計画を整理
維持費と車・教育費を住宅ローンと分ける
持ち家では、住宅ローン以外にも固定資産税、火災保険、設備交換、外壁や屋根などの修繕費が発生します。
年払いの費用は12で割り、毎月の住宅費として別に積み立てておくと、住宅ローンだけで予算を使い切りにくくなります。
さらに車の買い替えや教育費など、住宅以外の大きな支出も住宅ローンと別枠で確保します。
給湯器やエアコンなどは住宅ローン返済中にも交換時期が来るため、故障してから考えるのではなく少しずつ準備します。
車が必要な地域では、住宅ローンの返済期間中に複数回の買い替えが重なる可能性も家計へ入れておきます。
私も車2台の維持と将来の買い替えを考えたため、審査上限まで借りる判断はしませんでした。
住宅購入後にかかる費用を先に把握したい方は、こちらの記事を参考にしてみてください。
FP相談と住宅ローン診断を使い分ける
家計全体の安全予算を決める作業と、借入先の金利や団信を比較する作業は、分けて考えると整理しやすくなります。
まず手取り・固定費・教育費・老後資金まで含めて借入額の上限を決め、その後に同じ借入条件で金融機関を比較します。
FP相談は家計全体から住宅予算を整理する場、住宅ローン診断は決めた予算をもとに借入先を比較する場と分けると使いやすくなります。
住宅予算がおおむね決まり、次に銀行ごとの金利や条件を比較したい段階なら、モゲチェックの住宅ローン診断で候補を確認できます。
モゲチェックは借入可能額そのものを安全予算として決めるためではなく、予算が決まった後に金融機関の候補を比較する目的で使う方が、この記事の流れには合っています。
私は住宅会社から紹介された無料FP相談を約2回利用し、1回1時間から1時間半ほど、源泉徴収票や給与明細、貯金、保険資料を見せながら家計を確認しました。
住宅ローンだけでなく、固定資産税、修繕費、車の買い替え、老後資金まで一緒に確認できたため、住宅購入後の支出を考えるきっかけになりました。
私が利用したのは住宅会社から紹介されたFPですが、同じように住宅購入前の家計を整理したい場合は、マネーサファリのオンラインFP相談も選択肢です。
FP相談で確認する内容と、住宅ローン診断で比較する内容を分けておくと、相談先ごとの役割が分かりやすくなります。
FP相談で準備する資料や質問、モゲチェックの使い方を詳しく確認したい方は、こちらの記事を参考にしてみてください。
まとめ:住宅ローン借入可能額早見表の使い方
住宅ローン借入可能額早見表は、年収から審査上限の目安をつかむために使い、実際の住宅予算は手取りと固定費から別に決めます。
借りられる額と無理なく返せる額を分け、住宅購入後も貯金と今の暮らしを続けられる余白を残すことが大切です。
早見表で審査上限を確認したら、手取りから固定費と将来支出を引き、最後に金利上昇と収入減のケースを試してください。
この順番なら、「借りられるから買う」のではなく、「返し続けられる範囲から買える家を決める」考え方に変えられます。
- 早見表は審査上限の目安であり安全予算ではない
- 手取り25%は固定値ではなく家計調整の出発点にする
- 車・教育費・修繕費・税金・保険を住宅ローンと別に確保する
- 金利上昇や収入減少でも貯蓄を続けられる余白を残す
私も約4,000万円まで借りられると言われましたが、車2台や持ち家の維持費を考えて上限まで借りませんでした。
一方で、住宅総額の上限を最初に明確にしなかったことは反省しているため、借入額と住宅総額は両方に上限を置くのがよいと考えています。
自分だけで上限を決めにくい場合は、住宅購入後の教育費や老後資金まで含めて家計全体を確認してから予算を固める方法もあります。
住宅購入前の家計をオンラインで整理