この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンの本審査後に妊娠が発覚すると、「承認が取り消されないか」「銀行へ今すぐ伝える必要があるのか」「産休に入ると融資実行へ影響するのか」が気になります。
妊娠した事実だけで、住宅ローンの承認が直ちに取り消されると決めつける必要はありません。
一方で、本審査時から勤務状況、収入、借入、自己資金などの申告内容が変わる場合は、融資実行前に自己判断せず、申込先の銀行へ確認するのが基本です。
この記事では、本審査後の妊娠を銀行へどう伝えるか、産休・育休やペアローンへの影響、団信、融資実行までに確認する順番を整理します。
銀行が判断する「融資を実行できるか」と、家族が判断する「出産後も無理なく返せるか」を分けて考えると、今やることが見えやすくなります。
- 妊娠だけで本審査承認が取り消されると決めつけない
- 産休・育休などで申告内容が変わるなら融資実行前に銀行へ確認する
- ペアローン・収入合算は妊娠した側の契約と収入の使われ方を見る
- 銀行の審査判断と出産後の家計判断は分けて確認する
※私は金融機関の担当者やファイナンシャルプランナーではありません。住宅ローンの審査基準、申告内容の変更、団信の告知は金融機関・商品・保険会社で異なります。最終的な扱いは申込先へ確認してください。
住宅ローン本審査後に妊娠発覚したら最初に確認すること
本審査後に妊娠が分かったときは、「妊娠した」という事実と「審査時の前提が変わる」という事実を分けて確認します。
本審査の承認後でも、融資実行までは住宅ローンの手続きが続いています。
まず見るのは、融資実行予定日、産休・育休へ入る時期、休業中の収入、復職予定、借入額や自己資金に変更があるかです。
住宅ローン本審査後の妊娠だけで承認取消とは限らない
住宅ローン本審査後に妊娠発覚したからといって、妊娠だけを理由に承認取消になると一律には言えません。
実際、2026年7月更新の三菱UFJ銀行のFAQでは、産休中・育休中でも住宅ローンへ申し込めると案内され、休業前の通年の源泉徴収票を用いる取扱いが示されています(出典:三菱UFJ銀行「産休中・育休中の場合、住宅ローンの申し込みはできますか。」)。
【フラット35】でも、資金実行時に育児休業中で復職していない場合、休業前の給与収入をもとに年収を算出する取扱いがあります(出典:住宅金融支援機構「【フラット35】2023年10月の制度変更事項のお知らせ」)。
ただし、これは「どの銀行でも本審査後の妊娠を報告しなくてよい」という意味ではありません。
民間銀行ごとに審査方法や必要書類は異なり、本審査時から勤務・収入などが変われば再確認が入る可能性があります。
大切なのは、産休・育休という言葉だけで結果を予想しないことです。
同じ育休中でも、休業前の年収を使うのか、復職予定の確認が必要なのか、融資実行日時点の在籍・収入をどう見るのかは商品によって変わります。
まず自分の承認条件を確認し、その条件から変わる点があるかを洗い出してから銀行へ聞く方が、必要な確認を漏らしにくくなります。
本審査通過と融資実行は別の段階

本審査の承認は大きな区切りですが、この時点ではまだ融資金は実行されていません。
その後に金銭消費貸借契約、必要書類の提出、抵当権設定などを進め、予定日に融資が実行されます。
承認通知に有効期限や条件がある場合は、妊娠のことを考える前に、その条件と融資実行予定日を確認してください。
本審査後から融資実行までに避けたい行動や条件変更は、別記事で詳しく整理しています。
こちらの記事を参考にしてみてください。
産休・育休に入る時期と収入の扱いを確認
妊娠そのものより確認したいのは、融資実行前後で働き方と収入がどう変わるかです。
融資実行前に産休へ入る、育休へ移る、休業中の給与がなくなる、復職時期が変わるといった予定があれば、審査時の申告内容と差が生じます。
一方で、産休・育休中の申込を受け付ける銀行や、育休前の収入をもとに審査する商品もあります。
そのため、「産休に入ったら必ず融資できない」と考えるのではなく、申込先がどの時点の収入と勤務状況を確認するのかを聞く方が確実です。
今の銀行へ確認したうえで、ほかの金融機関も含めて住宅ローン条件を比べたい場合は、モゲチェックで候補を整理できます。
妊娠や産休での審査可否を保証するサービスではないため、個別条件は各金融機関へ確認してください。
住宅ローンの妊娠は銀行に伝える?バレる?
「妊娠は銀行にバレるのか」と考えるより、銀行へ申告した内容に変更があるかを確認する方が実務的です。
銀行が妊娠の有無そのものを目的に調べると一律には言えません。
ただし、追加の給与明細、在籍確認、休業を示す勤務先資料などが必要になれば、勤務状況や収入の変化が確認されることはあります。
妊娠を隠せるかどうかではなく、融資実行前に伝えるべき変更が生じていないかを基準にしてください。
妊娠が分かった時点では勤務条件が変わっておらず、産休開始も融資実行後というケースもあります。
その場合でも「何も伝えなくてよい」と自分で決めるのではなく、承認通知、申込時の確認事項、銀行からの案内に変更連絡の対象が書かれていないかを先に確認します。
反対に、融資実行前に休業へ入ることが決まっているなら、収入や在籍の扱いを銀行へ確認する理由がはっきりしています。
銀行へ早めに相談したいケース
次のような変化があるなら、融資実行前に担当者へ確認しておく方が安全です。
- 融資実行前に産休・育休へ入る
- 休業により給与や手取りが変わる
- 復職予定日や復職後の勤務時間が変わる
- ペアローン・収入合算で妊娠した側の収入を審査に使っている
- 出産準備などで自己資金を大きく減らす
- 退職・転職・雇用形態の変更も予定している
妊娠の報告義務が一律にあるかどうかは、申込書、承認条件、契約手続きによって異なります。
判断できない場合は、「本審査後で、融資実行前に産休へ入る予定ですが、申込内容の変更として届け出や追加書類が必要ですか」と聞けば、確認したい論点が伝わります。
銀行へ伝える内容は5項目で整理する
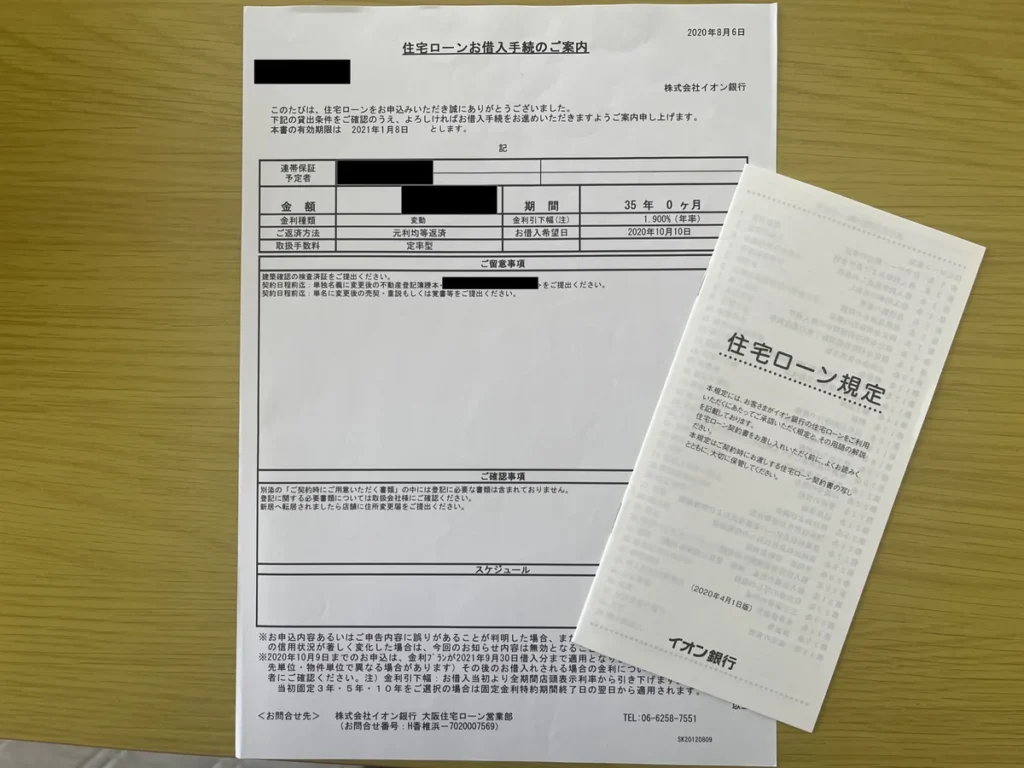
銀行へ連絡するときは、妊娠の経過を必要以上に細かく説明するより、住宅ローンの条件に関係する事実を整理します。
- 融資実行予定日
- 産休・育休の開始予定日
- 休業中の給与と給付の見込み
- 復職予定日と復職後の勤務時間
- 自己資金や借入額に変更があるか
まだ決まっていない内容は、無理に断定せず「現時点では未定」と伝え、いつ確定する予定かを確認しておくと話が進めやすいです。
電話で確認した場合も、連絡日、担当者名、回答、追加提出を求められた書類をメモしておくと、住宅会社との調整にも使えます。
特に確認したいのは、「今の承認を維持したまま進められるか」「追加書類が必要か」「融資実行日や金消契約の日程に影響するか」の3点です。
銀行から勤務先の証明書などを求められた場合は、発行に日数がかかることもあるため、引き渡し直前まで後回しにしない方が進めやすいです。
住宅ローン本審査後の産休はペアローン・収入合算に影響する?
夫婦の収入を使って本審査へ通っている場合は、妊娠した人が契約上どの立場なのかを確認します。
同じ「夫婦で住宅ローンを組む」でも、ペアローン、収入合算、単独ローンでは、妊娠した側の債務と収入の扱いが違います。
まず契約書や承認通知で、誰が債務者なのか、誰の収入を審査へ使ったのかを確認してください。
「妻の収入が減るから影響するはず」「夫の単独名義だから関係ないはず」と名義だけで判断すると、収入合算や連帯保証の条件を見落とすことがあります。
| 借り方 | 妊娠した側の立場 | まず確認すること |
|---|---|---|
| ペアローン | 各自が債務者 | 自分の返済と団信 |
| 収入合算 | 連帯保証人など | 合算収入の扱い |
| 単独ローン | 原則債務者でない | 主債務者だけで 返せるか |
ペアローンは妊娠した側も債務者
ペアローンでは夫婦がそれぞれ住宅ローンを契約するため、産休・育休へ入ったからといって、その人の返済義務がなくなるわけではありません。
融資実行前なら、休業による収入変化を銀行がどう扱うかを確認します。
融資後の家計では、休業中の返済額をどの収入から出すか、復職が遅れた場合に手元資金で何か月補えるかまで見ておくと現実的です。
ペアローンは2本の契約があるため、片方だけ収入が大きく減っても、もう片方の返済と合わせた世帯全体の負担は残ります。
産休・育休中の返済を一時的に配偶者の収入や貯蓄で補うなら、その期間に住宅以外の生活費も払えるかまで確認してください。
収入合算は審査に使った配偶者収入を確認
収入合算は住宅ローンが1本でも、配偶者の収入を借入可能額の審査へ使っている場合があります。
連帯保証型か連帯債務型か、どの程度の収入を合算したか、団信の対象者が誰かを契約書類で確認してください。
産休・育休で合算者の収入が変わる場合に追加確認が必要かは、申込先へ確認します。
育休中は所得税額が下がり、住宅ローン控除を使い切れない年が生じることもあるため、融資とは別に税金の影響を確認したい方はこちらの記事を参考にしてみてください。
団信は妊娠そのものより告知項目を確認する
団信は、銀行の審査とは別に、保険会社所定の告知に基づいて加入可否が判断されます。
妊娠したことだけで団信へ加入できる・できないと一律には言えません。
確認するのは、現在の健康状態、通院、入院、投薬、検査結果、妊娠に伴う症状などが、利用する団信の告知項目に該当するかです。
団信の加入可否は、利用する商品と告知内容によって扱いが異なるため、銀行や保険会社の案内を確認してください。
すでに団信の査定が終わっていても、告知後から融資実行までに健康状態が変わった場合の扱いは商品ごとに異なります。
追加の連絡や告知が必要か、銀行または保険会社へ確認してください。
「妊娠だから申告しなくてよい」「妊娠したら団信に入れない」と自己判断しないことがポイントです。
本審査と団信の手続きが同時期に進む商品もあれば、団信の査定結果が出てから正式審査が完了する商品もあります。
自分が今どの段階なのか分からない場合は、銀行へ確認すると整理しやすいです。
「団信の査定は完了していますか」「融資実行前に健康状態が変わった場合の連絡先はどこですか」と聞いてみてください。
住宅ローンの融資実行前に妊娠発覚した後の進め方
銀行へ確認すべき論点が分かったら、次は融資実行までの手続きと出産後の家計を並行して整理します。
住宅ローンが予定どおり実行できることと、産休・育休中も無理なく返済できることは別の問題です。
手続きは期日から逆算し、家計は休業中の収入と入金時期から逆算すると、判断しやすくなります。
注文住宅で、着工から引き渡しまでの全体の流れも一緒に確認したい方は、こちらの記事を参考にしてみてください。
融資実行前に4つの順番で確認する

本審査後の妊娠で気になることを一度に処理しようとすると、銀行へ聞く内容と家計の不安が混ざりやすくなります。
私は、次の4つに分けて確認するのが分かりやすいと思います。
最初に、本審査の承認通知やマイページで、借入額、返済期間、金利タイプ、融資実行予定日、追加条件を確認します。
次に、勤務先へ産休開始予定日、育休の取得予定、休業中の給与、復職予定、時短勤務の予定を確認します。
その情報をそろえたうえで銀行へ連絡し、融資実行への影響、追加書類、再審査や変更手続きの要否を聞きます。
決済日や引き渡し日に影響しそうなら、住宅会社や不動産会社にも銀行の回答を共有してください。
現在の銀行への確認後に、今の条件だけで進めるか迷う場合は、モゲチェックで複数の住宅ローン候補を比較できます。
銀行ごとの金利や条件を整理する用途として使います。
他行も含めて条件を比べたい方へ
ここで順番を逆にしないこともポイントです。
住宅会社側だけで「たぶん大丈夫」と判断して日程を進めるのではなく、融資条件に関する部分は銀行へ確認し、その回答をもとに決済や引き渡しを調整します。
注文住宅では建物の完成時期がずれると、融資実行日や必要書類の有効期限にも影響することがあるため、妊娠以外の日程変更も同時に確認しておくと安心です。
本審査後から融資実行までに必要な手続きを一覧で確認したい方は、こちらの記事を参考にしてみてください。
妊娠後は出産・育休中の家計も試算する
銀行から「この条件なら融資実行できます」と確認できても、出産後の家計が赤字になるなら別の見直しが必要です。
本審査で見られる返済能力と、家族が実際に暮らしていける余裕は同じではありません。
特に共働きで借入額を決めた場合は、産休・育休中、復職直後、時短勤務中の3つに分けて手取りを置き直してみてください。
住宅ローンの返済開始と出産時期が近い場合は、引っ越し費用や家具・家電の購入も同じ時期に重なります。
そのため、平常時の家計だけで返済率を見るより、最も現金が減りやすい数か月を切り出して確認する方が実際の負担を把握しやすいです。
育児休業給付は割合だけでなく入金時期も見る
育児休業給付は、一定の要件を満たす場合、原則として休業開始から180日目までは休業開始時賃金日額の67%、181日目以降は50%で、2025年4月からは一定の要件を満たす場合に最大28日間の出生後休業支援給付金が加わり、育児休業給付と合わせて給付率80%となります(出典:厚生労働省「Q&A~育児休業等給付~」)。
ただし、実際の支給額には上限があり、給与の支払い状況や取得条件でも変わります。
家計表では「何%もらえるか」だけでなく、申請後にいつ口座へ入る見込みかまで確認してください。
出産手当金も勤務先からの給与とは別の時期に入ることがあるため、手元資金が少ない状態で引き渡しを迎えないようにしたいところです。
給付制度は家計を支える重要な収入ですが、住宅ローン審査でどのように評価されるかとは別の話です。
「給付金があるから銀行も同じ金額を収入として見るはず」と考えず、銀行の審査上の収入と、家庭のキャッシュフロー上の入金を分けて扱ってください。
住宅購入後の固定費と手元資金を残す
出産後は、住宅ローン以外にも固定資産税、火災保険、修繕、家具・家電、車、保育料などの支出があります。
住宅ローンだけでなく、産休・育休中の収入や教育費まで同じ家計表で見たい場合は、マネーサファリでFPへ相談できます。
銀行の融資判断ではなく、出産後も家計が回るかを整理するための相談先です。
注文住宅では、引き渡し前後に外構、引っ越し、家具・家電などの支払いが重なる場合もあります。
自己資金を頭金へ入れすぎて、産休・育休中の生活費を残せない形になっていないかも確認してください。
家計を作るときは、毎月の返済額だけでなく、「収入が一時的に減っても何か月暮らせる現金を残せるか」まで見ると判断しやすいです。
住宅ローンと出産後の生活費を第三者と一緒に整理したい場合は、相談前に必要な資料と質問をまとめておくと話が進めやすくなります。
こちらの記事を参考にしてみてください。
わが家は収入合算でも借入上限まで借りなかった
私は本審査後の妊娠発覚を経験したわけではありませんが、住宅ローンは妻の収入を合算して申し込みました。
当時の私は年収300万円台、妻はパートで年収100万円台で、私は主債務者、妻は連帯保証人という形でした。
審査では約4,000万円まで借りられると言われましたが、その上限まで借りていません。
車2台の維持費、固定資産税、火災保険、住宅修繕、設備や家電の交換まで考えると、自分たちには多すぎると感じたからです。
ボーナス返済も使わず、毎月の給与から返しやすい形を選びました。
一方で、当時は産休・育休・時短勤務による収入減を具体的な数字まで置いて試算していませんでした。
今振り返ると、共働きの住宅ローンでは「2人とも今の収入が続く」前提だけで考えず、どちらかの収入が一時的に下がったときの家計も先に見ておく方がよかったと思います。
住宅ローンを借りられる金額と、家族が増えた後も無理なく返せる金額は一致しません。
本審査後に妊娠が分かったなら、それは住宅購入をやめる理由と決めるのではなく、審査時の前提とこれからの家計を一度照合するタイミングとして使うのがよいと思います。

借りられる上限と、家族が増えた後も無理なく返せる金額は別です。私は今なら、休業中の手取りまで入れて先に試算します。
住宅ローン本審査後の妊娠に関するFAQ
本文を読んだあとも残りやすい疑問を、短く整理します。
- 住宅ローン本審査後に妊娠発覚したら承認は取り消されますか?
- 妊娠した事実だけで直ちに取消になると一律には言えません。ただし、融資実行前に勤務・収入・借入・自己資金など申込時の前提が変わる場合は、申込先へ確認してください。
- 妊娠したことは銀行へ必ず伝える必要がありますか?
- 一律の答えは出せません。妊娠の事実そのものではなく、産休・育休、収入、雇用条件、復職予定など申込内容に関係する変化があるかを確認し、判断できなければ銀行へ相談してください。
- 妊娠は銀行にバレますか?
- 妊娠の有無そのものを銀行が目的として調べると一律には言えません。ただし、給与明細や在籍資料など追加書類によって、休業や収入の変化が確認されることはあります。
- 融資実行前に産休へ入ると住宅ローンは組めませんか?
- 産休へ入るだけで一律に不可とは言えません。産休・育休中でも申込可能とする銀行や、休業前収入を用いる商品があります。自分の申込先がどう扱うかを確認してください。
- 住宅ローンの本審査後に妊娠が分かったら最初に何をすればいいですか?
- 融資実行日と承認条件を確認し、産休・育休の開始時期、休業中の収入、復職予定、自己資金の変更を整理してください。そのうえで申込内容に変化があるなら銀行へ確認します。
まとめ:住宅ローン本審査後に妊娠発覚したら条件変化を確認
住宅ローン本審査後に妊娠発覚しても、妊娠した事実だけで承認取消になると決めつける必要はありません。
確認したいのは、融資実行までに勤務・収入・借入・自己資金など、本審査時の申告内容や承認条件が変わるかです。
- 妊娠そのものと申込条件の変化を分けて考える
- 産休・育休で勤務や収入が変わるなら銀行へ確認する
- ペアローン・収入合算は妊娠した側の契約と収入を確認する
- 融資実行の可否と出産後の家計余力は別々に判断する
申込内容が変わる可能性があるなら、銀行へ連絡するときは融資実行日、休業開始日、休業中の収入、復職予定、自己資金の5点をそろえると確認しやすくなります。
銀行の回答で融資実行に問題がなくても、出産後に手元資金がほとんど残らないなら、借入額や頭金、引き渡し後の支出をもう一度見直す余地があります。
妊娠を隠せるかどうかではなく、変わった事実を整理して確認すること。
ここを基準にすれば、必要以上に不安を広げずに融資実行まで進められます。
銀行への確認とは別に、産休・育休中の手取りや出産後の生活費まで含めて返済計画を整理したい場合は、マネーサファリのFP相談を利用できます。
住宅ローンだけでなく、家族が増えた後の家計全体を確認したいときの選択肢です。
出産後の家計までまとめて確認