この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンの融資金が最終的な工事費や諸費用より多くなり、口座にお金が余ると「このまま使っても大丈夫なのか」「銀行にバレるのか」と不安になりますよね。
結論からいうと、工事の減額などで結果的に余剰金が出たことだけで、直ちに不正な借入れと決まるわけではありません。
ただし、住宅ローンは契約で認められた使途のためのお金なので、余った分を自分の判断で家具・家電、車、投資、借金返済などへ回すのは避けた方が安全です。
まず借入先の金融機関へ連絡し、差額が生じた理由を伝えたうえで、減額、精算、返金、元本への充当、繰上返済など、契約に合う処理方法を確認してください。
この記事では、住宅ローンで余ったお金がバレるきっかけ、オーバーローンや「ふかし」との違い、別用途へ流用するリスク、余ったときの対処手順を順番に整理します。
- 余っただけで直ちに契約違反とは限らない
- 家具・家電に使えるかは住宅ローンの商品や契約で異なる
- 書類や確認手続きから借入内容との不一致が分かる場合がある
- 余ったお金は使わず金融機関へ相談して処理方法を確認する
住宅ローンで余ったお金はバレる?流用できるかの判断

住宅ローンでお金が余ったときに最初に確認したいのは、「なぜ余ったのか」と「そのお金が契約上どの費用として借りたものなのか」です。
同じ100万円の差額でも、工事内容の変更で最終請求額が下がったケースと、最初から住宅取得費以外へ回すために見積額を水増ししたケースでは意味が違います。
まずは「余った=自由に使える」「余った=すぐ違反」のどちらかに決めつけず、差額が生じた経緯を整理してください。
余っただけなら直ちに契約違反とは限らない
注文住宅では、融資審査の時点と最終精算の時点で工事費や諸費用が変わることがあります。
仕様を減らした、外構工事を縮小した、予定していた追加工事が不要になった、登記などの諸費用が見込みより少なかったといった理由で差額が生じることは考えられます。
このように契約後の変更によって結果的に余ったケースは、虚偽の書類で最初から多く借りるケースとは分けて考える必要があります。
ただし、正当な理由で差額が生じたとしても、余ったお金の扱いまで自動的に自由になるわけではありません。
住宅ローンの契約では資金使途が決められているため、差額が出た時点で借入先に相談し、どのように精算するかを確認するのが基本です。
| 状況 | 考え方 | 先にすること |
|---|---|---|
| 工事・諸費用が減額 | 結果的な余剰金 | 差額の理由を整理 |
| 対象費用が変更 | 契約条件を確認 | 金融機関へ相談 |
| 見積額を 意図的に水増し | 不適正利用の可能性 | 事実を隠さず確認 |
ここで大切なのは、金額の大小よりも「申込時の説明と実際の資金使途が一致しているか」です。
10万円程度だから自由に使ってよい、100万円を超えたから必ず違反になる、といった一律の線引きはできません。
たとえば審査時に予定していた工事が正式に減額され、その変更を示す書類も残っているなら、まずは差額が生じた理由を金融機関へ説明できる状態にすることが先です。
反対に、最終的な工事金額が分かっているのに高い見積額のまま融資を受け、差額を別用途へ回す前提だった場合は、単なる「余り」と同じ扱いにはできません。
判断に迷うときは、余った理由を自分に都合よく解釈するのではなく、申込時の書類と現在の契約内容を並べて確認してください。
住宅ローンの使途は商品ごとに違う
住宅ローンで借りられる費用の範囲は、すべての金融機関で同じではありません。
たとえば三井住友銀行は、新規の住宅ローンで購入金額の10%までを目安に諸費用を含めて申し込めると案内し、その例に登記費用、事務手数料、引越費用、家具・家電製品購入費用を挙げています(出典:三井住友銀行『住宅ローン(新規)諸費用も含めて住宅ローンの申込はできますか?』)。
そのため「家具・家電だから住宅ローンでは絶対に使えない」と一律に判断するのも正確ではありません。
一方で、家具・家電を借入対象としてあらかじめ申し込み、金融機関が認めたケースと、工事費が減って余った住宅ローンを後から家具・家電へ回すケースは同じではありません。
余剰金の使い道を考えるときは、一般論ではなく、自分の住宅ローンで承認された資金使途と契約内容を確認してください。
同じ「家具・家電」という言葉でも、最初から借入対象として申告した購入費と、住宅会社への支払いが減って後から残った差額では、金融機関が確認する前提が異なります。
ネット上で「この費用は使える」と書かれていても、自分が利用する住宅ローンの商品条件と申込内容に当てはまるとは限りません。
私の場合も2020年の住宅ローンでは、建物代だけでなく、登記費用、司法書士費用、融資手数料、保証料、地盤改良費などを借入額へ含めました。

実際に組み込める費用が複数あった経験からも、費用名だけを見て判断するより「自分の契約で借入対象になっているか」を確認する方が分かりやすいと感じます。
住宅ローンへ組み込める諸費用と、現金で準備した方がよい費用を分けて確認したい方は、こちらの記事を参考にしてみてください。
まだ融資実行前で、今の金融機関だけで決めるべきか迷っている方は、余剰金の扱いを借入先へ確認するのとは別に、住宅ローンの条件を比較しておく方法もあります。
モゲチェックの住宅ローン診断では、登録情報をもとに複数の金融機関を比較できます。
住宅ローンの余りとオーバーローン・「ふかし」の違い
「オーバーローン」は、住宅価格だけでなく諸費用などを含めて借りるケースまで幅広く指して使われることがあります。
金融機関が認める諸費用まで含めて正規に借りることと、住宅取得費以外へ回す目的で見積書や契約書の金額を意図的に大きくすることは分けて考える必要があります。
後者は一般に「ふかし」と呼ばれることがあり、単に最終精算でお金が余った状態とは性質が異なります。
実際の契約とは別に金融機関提出用の高い契約書を作る二重契約も、事実と異なる書類を前提とするため、正当な余剰金とは別の問題です。
住宅金融支援機構は【フラット35】について、自動車購入費や消費者ローン返済分を住宅取得費へ上乗せして申し込む利用を認めていません(出典:住宅金融支援機構『【フラット35】の不適正利用に巻き込まれないために』)。
「営業担当から大丈夫と言われた」「ほかの人もやっていると聞いた」という理由だけで、契約者本人の責任がなくなるわけでもありません。
見積書や契約書が実際の工事内容・金額と違うことに気づいた場合は、そのまま進めず金融機関へ直接確認してください。
住宅ローンの余りがバレるきっかけ
住宅ローンの余りが分かるかどうかは、銀行が個人の口座を常に監視しているかという単純な話ではありません。
申込・審査時に提出した見積書や工事請負契約書と、その後に確定した契約内容・支払額に差があれば、確認が必要になることがあります。
三菱UFJ銀行の住宅ローン必要書類では、工事請負契約書に加えて、変更契約を締結した場合は工事請負変更契約書も必要と案内しています(出典:三菱UFJ銀行『住宅ローンの必要書類』)。
つまり、審査時の予定額だけでなく、その後の変更内容まで書類で確認される商品・手続きがあります。
住宅金融支援機構も【フラット35】の不適正利用防止策として、申込内容に懸念がある場合の本人確認や、融資実行後の利用状況調査を案内しています。
民間の住宅ローンで確認方法がすべて同じという意味ではありませんが、「融資が実行されたら使途はもう確認されない」と考えない方がよいでしょう。
見積書・契約書と最終支払額の差
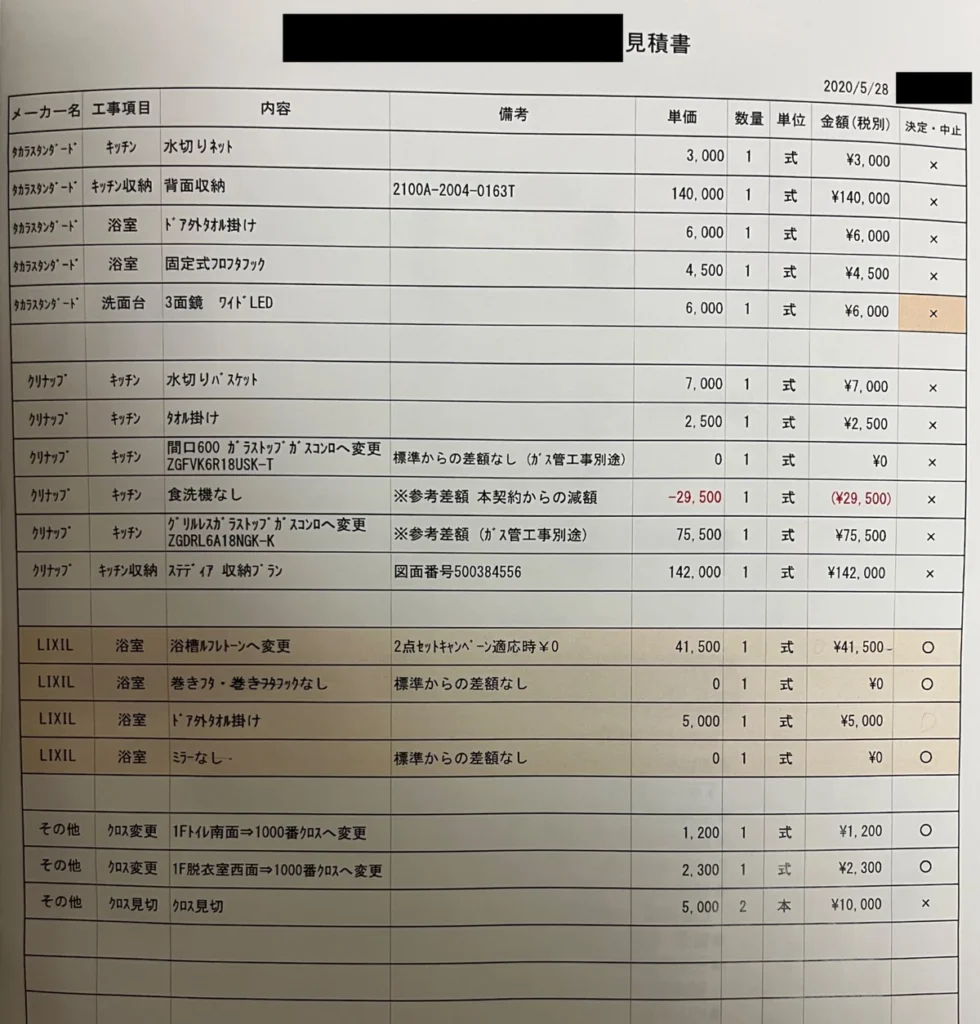
注文住宅では、審査前に提出した見積書から契約内容が変わることがあります。
変更があった場合は、変更契約書、最終見積書、請求書、領収書、振込記録など、差額の経緯を説明できる資料を残しておくと整理しやすくなります。
たとえば100万円減額されたなら「100万円余った」という結果だけでなく、どの工事がなくなり、いつ金額が変わったのかまで確認してください。
金融機関へ相談するときも、差額の理由を時系列で説明できれば、担当者が契約上の処理方法を判断しやすくなります。
振込先や追加確認で使途を確認される場合もある
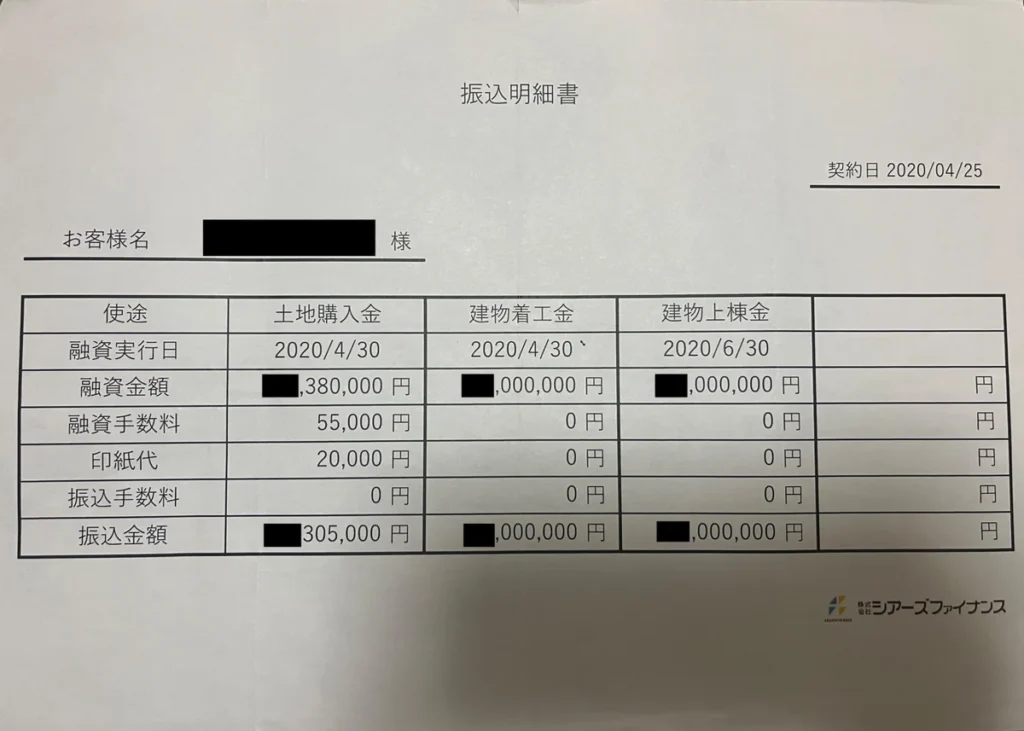
住宅ローンの融資金は、売主や住宅会社などへ直接振り込む商品もあれば、契約者の口座を経由する商品もあります。
口座を経由したからといって、その残高がそのまま自由に使えるお金になるわけではありません。
金融機関から支払先や資金使途の説明を求められた場合に、住宅取得と関係のない支出へ回していると、当初の申込内容との違いを説明する必要が出てきます。
特に「バレないようにする方法」を考えるより、差額に気づいた時点で資金を動かさず、先に借入先へ確認する方が安全です。
住宅ローンを別用途へ流用した場合のリスク
住宅ローンの余剰金を別用途へ流用してよいかは、契約で認められた資金使途かどうかで判断します。
住宅取得と関係のない目的へ自己判断で回すほど、契約内容との不一致が大きくなります。
車・投資・借金返済への流用は避ける
住宅金融支援機構は【フラット35】について、自動車購入費や消費者ローン返済費を住宅取得費へ上乗せする利用を明確に認めていません。
投資用物件の取得など、本来の利用目的と異なる使い方についても厳しく注意を促しています。
このため「余ったお金なら車の頭金にしてもよい」「カードローンを返してしまえばよい」と自己判断するのは避けてください。
家具・家電のように商品によって借入対象になり得る費用と、住宅取得と直接関係のない車・投資・既存借入の返済は同列に扱わない方が整理しやすいです。
不適正利用なら一括返済などを求められる可能性がある
住宅金融支援機構は【フラット35】で不適正利用が判明した場合、残債務の一括返済請求や、事案によっては警察への通報などを行うと案内しています。
これは【フラット35】の公式な対応であり、すべての民間住宅ローンが同じ手続きになるという意味ではありません。
民間の住宅ローンでも、契約違反があった場合の扱いは契約書や約款で定められているため、自分の借入先の条件を確認する必要があります。
結果的な余剰金に気づいた段階と、虚偽の書類を使ってすでに別用途へ流用した段階では、確認すべき内容も変わります。
すでに使ってしまった場合も事実を隠さず、借入先へ「いつ、いくら余り、何に使ったか」を整理して相談してください。
虚偽の契約書や見積書の作成が関係しているなど法的な問題が疑われる場合は、金融機関への相談とあわせて弁護士などの専門家へ確認する方法もあります。
住宅ローンで余ったお金はどうする?正しい対処
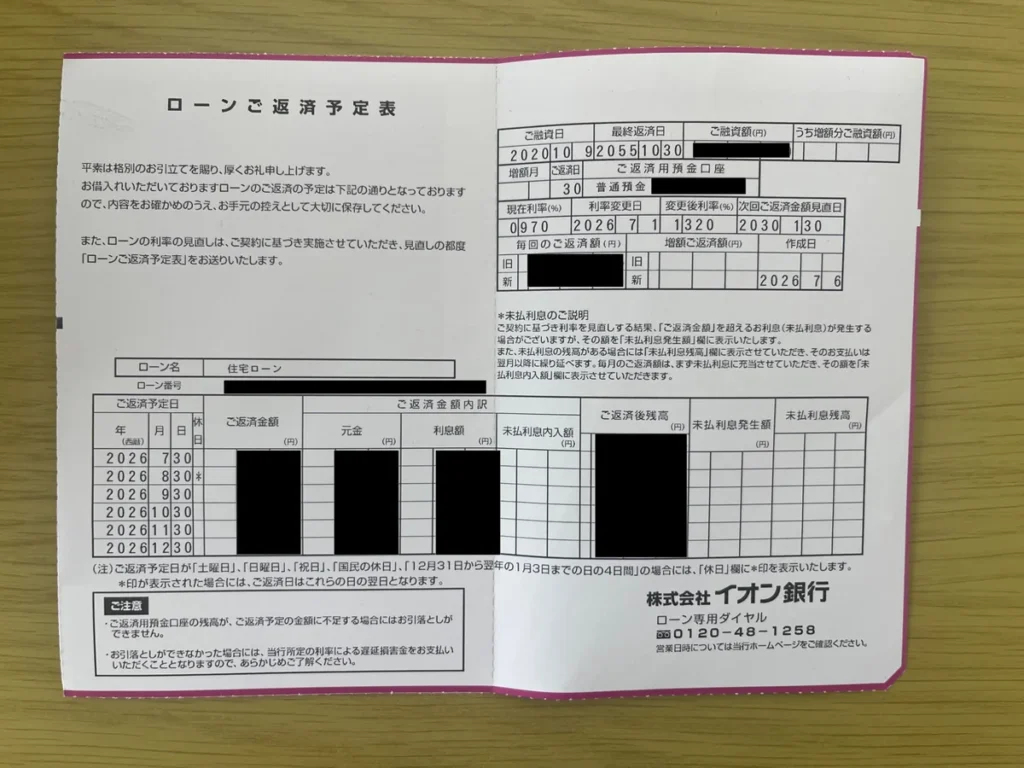
住宅ローンで余ったお金に気づいたら、先に「返す」「使う」を決めるのではなく、差額を動かさない状態で事実を整理することから始めます。
処理方法は金融機関や契約によって異なるため、最終的には借入先の案内に従ってください。
余ったお金を使わず残す
差額の理由と書類を整理する
借入先の金融機関へ連絡する
指示された方法で精算する
余ったお金を使わず差額と書類を整理する
最初に、余った金額をできるだけ動かさず、なぜ差額が生じたのかを確認します。
工事の減額、設備の変更、外構の縮小、諸費用の確定など、当初見積もりから変わった項目を一つずつ洗い出してください。
「最終的に50万円余った」という情報だけではなく、「外構が30万円減額され、登記などの諸費用が20万円少なかった」というように内訳を分けると説明しやすくなります。
複数の支払いが混ざっている場合は、住宅ローンから支払ったものと自己資金から支払ったものも分けて整理してください。
この段階では、余った金額を別口座へ移して隠したり、家具・家電などを急いで購入したりする必要はありません。
資金を動かす前に確認した方が、金融機関へ事実関係をそのまま伝えやすくなります。
差額の内訳が分かったら、住宅ローンの申込時から最終精算までの書類もそろえます。
確認したいのは、住宅ローンの契約書・商品説明、審査時に提出した見積書、工事請負契約書、変更契約書、最終請求書、領収書や振込記録です。
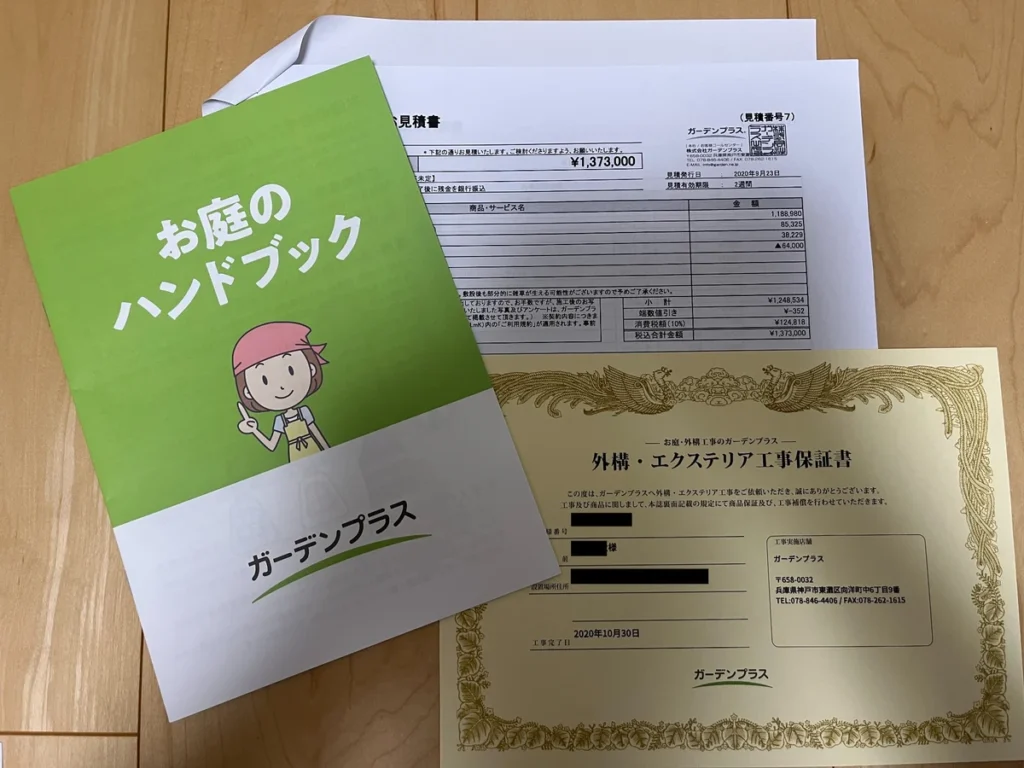
すべての書類が必要になるとは限りませんが、何がいくら変わったのかを自分で説明できる状態にしておくと相談が進めやすくなります。
特に変更契約書がある場合は、審査時の見積額と最終的な支払額を並べて差額を確認してください。
住宅ローンの申告内容と実際の状況に違いがあると気づいたときの考え方も確認したい方は、こちらの記事を参考にしてみてください。
金融機関へ連絡して処理方法を確認する
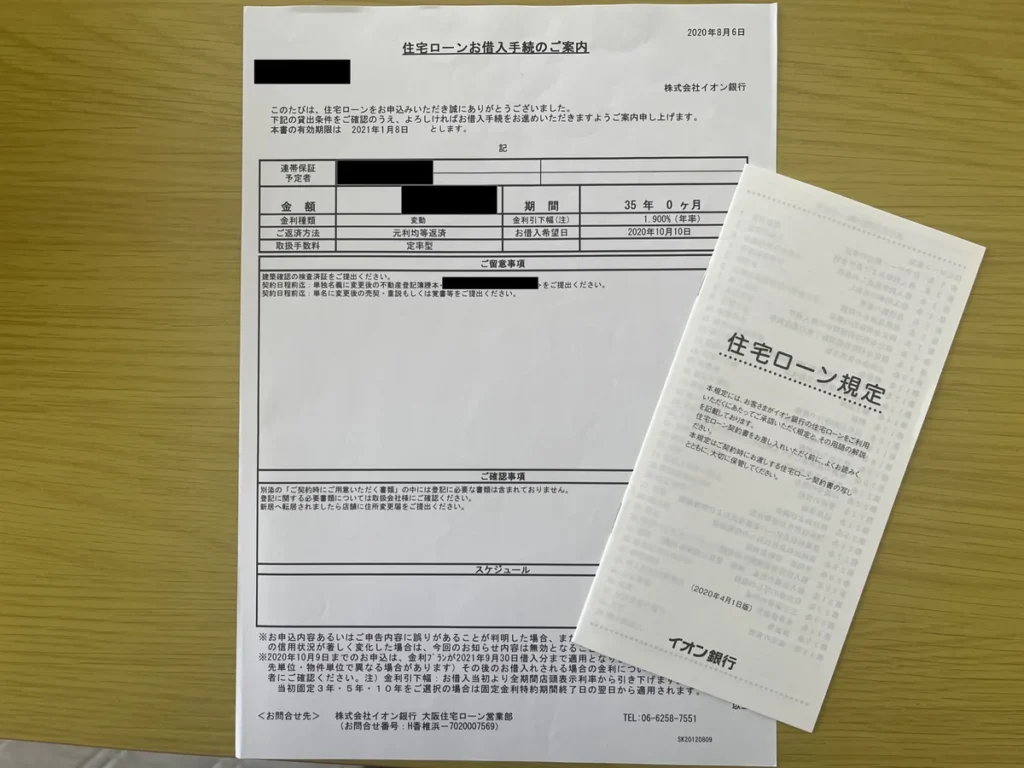
差額と書類を整理したら、借入先の金融機関へ連絡します。
伝える内容は「当初の借入額」「最終的な支払額」「余った金額」「差額が生じた理由」「現在そのお金を使っているか」の5点を中心にまとめると分かりやすいです。
まだ融資実行前であれば、借入額の減額や申込内容の変更が必要かを確認してください。
融資実行後であれば、返金、元本への充当、繰上返済など、どの処理が契約に合うのかを金融機関に確認します。
連絡するときは「余ったのでどう返せばよいですか」だけではなく、差額が発生した契約変更や支払いの内訳まで伝えると、担当者が状況を把握しやすくなります。
すでに一部を使っている場合は、残っている金額だけを伝えるのではなく、余った総額と使用済みの金額・使途も分けて伝えてください。
電話窓口で判断できず担当部署へ確認することになっても、自己判断で資金を動かさず回答を待つ方が、後から説明が食い違いにくくなります。
ここで「繰上返済すれば問題ないはず」と自分だけで判断せず、余剰金の扱いとしてその方法でよいかを先に確認することが大切です。
金融機関から追加書類を求められた場合は、差額の経緯が分かる資料を提出し、説明した内容と記録をそろえておきます。
本審査後から融資実行までの手続きや、変更があるときに何を確認するかも整理したい方は、こちらの記事を参考にしてみてください。
返金・減額・繰上返済は指示に従う
金融機関から処理方法の案内を受けたら、その内容に沿って手続きを進めます。
返金、借入額の減額、元本への充当、繰上返済など、選択肢は契約や融資実行の前後で変わる可能性があります。
電話だけで説明を受けた場合は、担当部署、担当者名、確認した日、案内された内容をメモしておくと後で確認しやすくなります。
メールや書面で案内を受けられる場合は、その記録も住宅ローンの書類と一緒に保管しておくと安心です。
金融機関から通常の繰上返済を案内された場合でも、手元資金とのバランスを考えて返済額を決めたい方は、こちらの記事を参考にしてみてください。
余剰金を正しく処理することと、今後の家計として現金をいくら残すかは別の判断です。
まず契約上の処理を確定し、その後に住宅ローン残高や生活防衛資金、修繕費などを見ながら家計全体を考える順番が分かりやすいと思います。
よくある質問
- 住宅ローンで10万円ほど余っただけでも銀行へ連絡した方がよいですか?
- 金額だけで自己判断せず、差額が生じた理由と契約上の資金使途を確認し、扱いが分からなければ借入先へ確認するのが安全です。
- 余った住宅ローンを家具・家電に使うとバレますか?
- 家具・家電が借入対象になる住宅ローンもありますが、工事費の余剰金を後から流用してよいとは限らないため、使う前に自分の契約で認められているか確認してください。
- 余ったお金をすぐ繰上返済すれば問題ありませんか?
- 繰上返済で処理できる場合はありますが、余剰金の精算方法として適切かは金融機関に先に確認し、その案内に従ってください。
- オーバーローンや「ふかし」はバレなければ問題ありませんか?
- 発覚するかどうかではなく、虚偽の見積書などで住宅取得費以外のお金を上乗せして借りる行為自体が問題になるため、事実と異なる書類や使途に気づいたら金融機関へ相談してください。
まとめ:住宅ローンで余ったお金はバレるかより先に相談
住宅ローンで余ったお金があると「バレるかどうか」が気になりますが、最も大切なのは余った理由と契約上の使途を確認することです。
工事費や諸費用の減額で結果的に差額が出たことと、住宅取得費以外へ回すために見積額を意図的に増やすことは分けて考えてください。
また、家具・家電のように金融機関や商品によって借入対象になり得る費用もあるため、費用名だけで使える・使えないを判断するのは避けた方がよいです。
余剰金に気づいたら使わずに残し、見積書や変更契約書などをそろえて借入先へ連絡し、契約に合う処理方法を確認しましょう。
- 余った理由と金額を整理してから資金を動かす
- 住宅ローンの使途は自分の契約で確認する
- オーバーローンと意図的な「ふかし」は分けて考える
- 返金・減額・繰上返済などは金融機関の指示に従う
- すでに流用した場合も隠さず事実を伝える
余剰金の扱いを確認したあと、融資実行までの手続きや変更時の注意点も整理しておきたい方は、こちらの記事も確認してください。