この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
PayPay銀行の住宅ローンは金利やネットで手続きしやすい点が気になっても、注文住宅では土地代や着工金を建物完成前に支払うため、「つなぎ融資まで含めて使えるのか」が気になりますよね。
PayPay銀行自身は土地先行融資や分割融資、つなぎ融資を扱っていません。
ただし、2026年6月29日から提携金融機関のつなぎ融資を案内しており、現在はPayPay銀行の住宅ローン本審査に承認されたあと、島根銀行の「住宅つなぎ資金」へ申し込む方法があります。
この記事では、PayPay銀行本体と提携先の役割、土地代・着工金・中間金への対応、利用条件、金利・手数料、申込みから返済までの流れを整理します。
住宅ローン本体の金利だけでなく、建物完成までの資金繰りと総費用まで見て、自分の建築スケジュールに合うか確認していきましょう。
- PayPay銀行本体は先行融資・分割融資に対応しない
- 2026年6月29日から提携先の島根銀行を紹介
- 島根銀行への申込みはPayPay銀行の本審査承認後
- 金利・手数料・支払日程を住宅ローン本体と合わせて確認する
PayPay銀行の住宅ローンはつなぎ融資に使える?注文住宅の対応
PayPay銀行の住宅ローンは、注文住宅でも利用できます。
ただし、土地の購入代金や着工金、中間金をPayPay銀行の住宅ローンから先に出してもらうことはできません。
建物が完成して住宅ローンが実行されるまでの支払いは、自己資金または別のつなぎ融資などで準備する必要があります。
ここを分けて理解すると、「PayPay銀行は注文住宅に使えない」のではなく、「完成前の資金を別に用意する必要がある」と整理できます。
注文住宅の住宅ローン選びでは、完成時にいくら借りられるかだけでなく、完成までに必要な支払いを途切れさせないことも同じくらい重要です。
PayPay銀行を候補にするなら、住宅ローンの申込みと同時に、土地決済から引き渡しまでの資金繰りも確認しておきます。
PayPay銀行本体は先行融資・分割融資に非対応
PayPay銀行の住宅ローンは、建物完成時に一括で融資を実行する仕組みです。
そのため、土地代を先に融資する土地先行融資や、着工金・中間金などに合わせて住宅ローンを複数回に分けて実行する分割融資には対応していません。
また、PayPay銀行自身が短期間のつなぎ融資を提供しているわけでもありません。
PayPay銀行自身は先行融資・分割融資・つなぎ融資を扱っていません。
注文住宅では、土地を先に購入する場合や、工事請負契約に着工金・中間金の支払いが定められている場合があります。
たとえば、土地の決済が4月、着工金が6月、中間金が8月、建物完成と住宅ローン実行が10月なら、4月から8月までに必要になる資金を住宅ローン以外で準備しなければなりません。
ここで使われる代表的な方法が、住宅ローン実行までの短期間だけ借り、住宅ローンの実行時にまとめて返済する「つなぎ融資」です。
PayPay銀行も公式サイトで、注文住宅では建物完成前に必要な資金を別途準備する必要があり、同行自身はつなぎ融資を取り扱っていないと案内しています(出典:PayPay銀行『つなぎ融資』)。
提携先の島根銀行でつなぎ融資を利用できる
PayPay銀行自身につなぎ融資がない一方で、2026年6月29日からは提携金融機関のつなぎ融資を案内しています。
現在、案内されている提携先は島根銀行です。
PayPay銀行で住宅ローンを申し込み、本審査に承認されたあと、島根銀行の「住宅つなぎ資金」へ申し込む流れになります。
ただし、住宅ローンとつなぎ融資は別の商品です。
PayPay銀行が住宅ローンを提供し、島根銀行がつなぎ融資を提供するため、契約先も審査も分かれます。
PayPay銀行の本審査に通ったからといって、島根銀行のつなぎ融資まで自動的に利用できるわけではありません。
この違いは、土地の決済日が迫っているときほど重要です。
PayPay銀行の住宅ローン承認を「完成前の資金も確保できた」と受け取らず、島根銀行側の審査と各回の融資実行まで完了して初めて、必要な支払いに使える資金が準備できたと考えます。
- PayPay銀行の住宅ローンと島根銀行のつなぎ融資は別契約
- PayPay銀行の本審査承認後に島根銀行へ申し込む
- 土地代・着工金・中間金などが主な対象
- 住宅ローン実行時に借入残高をまとめて返済する
PayPay銀行は2026年6月29日に、提携金融機関のつなぎ融資紹介を開始しました(出典:PayPay銀行『住宅ローン「つなぎ融資」提携金融機関のご紹介を開始しました』)。
この紹介開始によって、以前のように自分でつなぎ融資先を一から探す方法だけではなく、PayPay銀行の申込み情報を引き継ぎながら提携先へ進む選択肢ができました。
ただし、提携していることと、住宅ローンとつなぎ融資が一体の商品であることは別です。
利用条件はPayPay銀行の本審査承認後
島根銀行の住宅つなぎ資金を利用できるのは、PayPay銀行の住宅ローン本審査で承認された人です。
事前審査に通った段階では、提携つなぎ融資へ正式に申し込む流れにはなりません。
注文住宅では土地の決済日や着工日が先に決まることもあるため、「本審査承認後に申し込む」という順番は資金計画で見落としやすいところです。
土地売買契約や工事請負契約を結ぶ前後で、いつまでにPayPay銀行の本審査を終え、いつ島根銀行へ申し込み、いつ融資実行が必要なのかを逆算しておきます。
土地代・着工金・中間金などが対象
島根銀行の住宅つなぎ資金は、土地購入資金、建物の着工金・中間金、それらに関連する諸費用などを資金使途としています。
注文住宅では住宅会社によって支払いの回数や割合が異なるため、「土地代と建物代なら何でも借りられる」と考えるのではなく、売買契約書や工事請負契約書の支払条件をもとに確認する必要があります。
土地の手付金など、契約時に自己資金が必要になる支払いもあります。
金融機関の融資対象と住宅会社・不動産会社が求める支払時期は別なので、契約前に「いつ・誰へ・いくら払うか」を一覧にしておくと資金不足を防ぎやすくなります。
融資額・期間・金利・手数料を確認
2026年9月30日時点で、島根銀行の住宅つなぎ資金は、融資額500万円以上8,000万円以内で、PayPay銀行の住宅ローン借入予定額の範囲内とされています。
契約期間は初回融資実行日から12か月以内で、PayPay銀行の住宅ローンが実行されるまでです。
金利は固定年2.75%、融資事務手数料は10万円(税別)、印紙代は200円と案内されています。
担保は原則不要ですが、個別の条件によって必要になる場合があります。
また、融資実行ごとに審査があり、希望どおり利用できない場合もあります。
島根銀行の商品は当座貸越方式で、契約した枠の範囲内から土地代や着工金などの必要時期に合わせて融資を受ける仕組みです。
利息は実際に借りた金額と日数に応じて計算され、住宅ローン実行時に借入残高と一緒に精算します。
そのため、融資枠が同じでも、土地を早く購入してつなぐ期間が長い人と、着工金から短期間だけ利用する人では利息負担が変わります。
建築工期が延び、PayPay銀行の住宅ローン実行が遅れる場合は、つなぎ融資の契約期間や住宅ローン側の保証期間にも影響する可能性があるため、予定変更が分かった段階で金融機関へ確認します。
| 項目 | 現行条件 |
|---|---|
| 利用対象 | PayPay本審査承認者 |
| 資金使途 | 土地・着工・中間等 |
| 融資額 | 500万〜8,000万円 |
| 契約期間 | 初回から12か月以内 |
| 金利 | 年2.75%固定 |
| 事務手数料 | 10万円(税別) |
| 印紙代 | 200円 |
| 担保 | 原則不要 |
金利や手数料などは変更される可能性があるため、実際に申し込むときは島根銀行の最新条件を確認してください(出典:島根銀行『住宅つなぎ融資』)。
PayPay銀行の注文住宅でつなぎ融資を使う流れ
PayPay銀行と提携先のつなぎ融資を使う場合は、住宅ローンとつなぎ融資を同時に1つの手続きとして進めるわけではありません。
大きな流れは、PayPay銀行の住宅ローン本審査を先に終え、その承認後に島根銀行のつなぎ融資へ申し込む形です。
土地・建物の契約内容と支払日を確認する
PayPay銀行の住宅ローンへ申し込む
PayPay銀行の本審査承認を受ける
島根銀行の住宅つなぎ資金へ申し込む
土地代・着工金・中間金などを必要時期に借りる
建物完成時にPayPay銀行の住宅ローンでつなぎ融資を返済する
この順序はPayPay銀行が案内する利用フローに沿っています。
島根銀行へ申し込む際は、PayPay銀行の住宅ローン申込番号を使って手続きを進めます。
PayPay銀行側で入力した情報を利用できる仕組みがありますが、島根銀行での審査と契約手続きは別に必要です。
また、土地決済や着工が迫ってから本審査を始めると、つなぎ融資の審査や融資実行までの日数を確保しにくくなります。
住宅会社、不動産会社、PayPay銀行、島根銀行の4者で必要な日付がずれないよう、契約前から支払予定表を共有しておくと進めやすいです。
特に確認したいのは、土地の残代金、着工金、中間金、完成時残金の4つです。
契約書に書かれた「支払割合」だけでなく、実際の日付まで決まったら一覧にし、金融機関へ必要な融資実行日を早めに伝えます。
住宅会社によっては中間金を上棟時に求めるなど支払条件が違うため、一般的なスケジュールだけで判断せず、自分の工事請負契約書を基準にします。
住宅ローンの事前審査と本審査で何を確認するのか、必要書類や期間を先に整理したい方は、こちらの記事を参考にしてみてください。
PayPay銀行のつなぎ融資を選ぶ前に確認したい資金計画
PayPay銀行を候補にするときは、住宅ローン本体の金利だけで判断しないことが大切です。
注文住宅では、完成前に別のつなぎ融資を使うことで利息や事務手数料が発生し、審査と契約の手続きも増えます。
一方、他の銀行には土地先行融資や分割融資に対応し、1つの金融機関で土地代から建物完成まで資金を出せる商品もあります。
どちらが有利かは、住宅ローン金利だけではなく、借入額、つなぐ期間、手数料、支払回数、建築スケジュールまで同じ条件にそろえて比較すると判断しやすくなります。
私なら、金融機関を絞る前に土地と建物の支払予定を1本の時系列に並べ、各候補でその日程どおり資金を出せるかを先に確認します。
PayPay銀行だけでなく、他行も含めて住宅ローン本体の候補を整理しておくと、その後につなぎ融資・分割融資への対応を個別確認しやすくなります。
モゲチェックでは、PayPay銀行を含む複数の住宅ローン候補を無料で比較・診断できます。
住宅ローン金利だけでなくつなぎ融資の総費用を見る
つなぎ融資の負担は、金利だけでは決まりません。
借入期間に応じた利息に加えて、定額の事務手数料や印紙代などがかかるためです。
たとえば同じ金額を借りる場合でも、土地決済から建物完成までの期間が長ければ、その分だけ利息が増えます。
反対に借入期間が短くても、事務手数料は一定額かかるため、「数か月だけだからほとんど費用はかからない」とは限りません。
また、土地代・着工金・中間金を複数回に分けて借りる場合は、それぞれの実行日から返済日までの日数によって利息が変わります。
住宅ローンの低金利だけでなく、つなぎ融資の利息と手数料まで含めた総費用で比較します。
PayPay銀行の住宅ローン金利が魅力的に見えても、提携つなぎ融資を含めた総費用で他行より必ず安くなるとは限りません。
逆に、つなぎ融資の費用が加わっても、住宅ローン全体では条件に合う場合もあります。
「住宅ローン本体」と「完成前の資金調達」を別々に比べるのではなく、土地取得から住宅ローン返済開始までに必要な費用を1つの資金計画として確認するのがポイントです。
比較するときは、少なくとも住宅ローンの金利・融資手数料、つなぎ融資の金利、つなぎ融資の事務手数料、借入期間の4つを同じ表にまとめます。
住宅ローンだけならA銀行が低く見えても、完成前の資金調達まで加えると差が縮まることがあります。
逆に、つなぎ融資の費用が発生しても、住宅ローンの条件や手続きのしやすさを含めてPayPay銀行が自分に合うケースもあります。
大切なのは「どの銀行が一番安い」と先に決めることではなく、自分の借入額と工期で総額を計算し直すことです。
つなぎ融資を扱う銀行の金利・手数料や、分割融資との違いまで比較したい方は、こちらの記事を参考にしてみてください。
土地代・着工金の支払日から審査日程を逆算する
注文住宅の資金計画で特に重要なのは、「いくら借りられるか」だけではなく「いつ借りられるか」です。
土地代の残金、着工金、中間金にはそれぞれ支払期限があり、住宅会社や売主は金融機関の審査完了を待ってくれるとは限りません。
島根銀行も、融資実行には所定の日数が必要で、早めに申し込むよう案内しています。
そのため、土地の売買契約や工事請負契約を確認したら、支払日から逆算してPayPay銀行の本審査と島根銀行の申込み時期を決めます。
私は2020年に注文住宅を建てたとき、PayPay銀行ではありませんが、完成前の支払いのためにつなぎ融資を利用しました。
当時は住宅会社側からつなぎ融資が必要だと説明され、土地購入金や建物の着工・上棟時期に合わせて資金が動きました。
細かな支払日は当時の書類を確認しないと断定できませんが、実際に家を建ててみると、住宅ローンが最終的に借りられるかだけでなく、完成前の支払いをどうつなぐかまで決めておく必要があると分かりました。
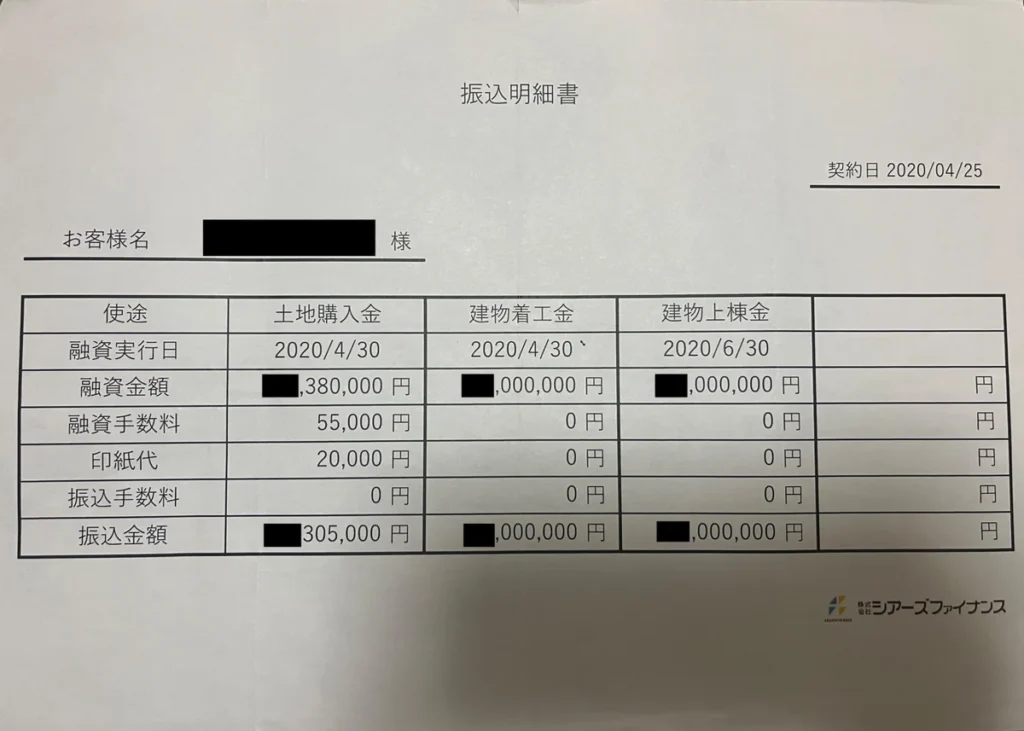
私自身も注文住宅でつなぎ融資を使い、完成前の支払日を先に確認する必要性を実感しました。
土地をまだ決めていない段階なら、土地契約と住宅会社選びを別々に進めるのではなく、建物予算と住宅ローンのスケジュールも一緒に確認すると資金計画を組みやすくなります。
土地探しとハウスメーカー選びをどの順番で進めるか迷っている方は、こちらの記事を参考にしてみてください。
土地先行融資・分割融資に対応する銀行も比較する
PayPay銀行と島根銀行の組み合わせは、住宅ローン本体とつなぎ融資を別の金融機関で契約する方法です。
一方、銀行によっては住宅ローンの一部を土地購入時に先に出す土地先行融資や、建築代金の支払時期に合わせて複数回実行する分割融資を扱っています。
この場合、完成前の資金を別契約のつなぎ融資で借りずに済むことがあります。
ただし、土地先行融資や分割融資なら必ず総費用が安くなるわけではありません。
銀行によって融資手数料、金利の適用時期、分割実行の回数、土地と建物の審査条件、完成までの期限などが違います。
土地先行融資や分割融資も含めて候補を広げるなら、まず住宅ローン本体を複数行で比較し、候補を絞ってから完成前の融資方法を各行へ確認すると進めやすいです。
モゲチェックなら住宅ローン候補の比較を無料で始められます。
比較するときは、「つなぎ融資があるかないか」だけでなく、自分の土地決済日と工事請負契約の支払条件に対応できるかまで確認します。
PayPay銀行を候補から外す必要はありませんが、注文住宅で土地代から借りる場合は、提携つなぎ融資を使うケースと、先行融資・分割融資に対応する銀行を同じ支払スケジュールで並べてみると違いが分かりやすいです。
住宅ローンを銀行ごとに比較するときの見方を整理したい方は、こちらの記事を参考にしてみてください。
PayPay銀行の注文住宅でよくある質問
本文を読んだあとにも残りやすい、PayPay銀行とつなぎ融資の利用条件をまとめます。
- PayPay銀行だけで土地代・着工金を分割して借りられますか?
- いいえ。PayPay銀行自身は先行融資・分割融資を扱っていないため、建物完成前に必要な土地代や着工金などをPayPay銀行の住宅ローンから段階的に借りることはできません。自己資金を使うか、提携先の島根銀行を含む別のつなぎ融資などを準備します。
- 島根銀行のつなぎ融資は事前審査後すぐ申し込めますか?
- 提携商品の利用対象は、PayPay銀行の住宅ローン本審査に承認された人です。事前審査の承認だけでは申し込む段階にならないため、土地決済や着工金の支払日から逆算して本審査を進める必要があります。
- PayPay銀行の提携先以外のつなぎ融資も使えますか?
- PayPay銀行は、提携金融機関を利用する方法だけでなく、自分でつなぎ融資を扱う金融機関を探す方法も案内しています。ただし、住宅ローン実行時につなぎ融資を完済できることや、融資実行日が支払日に間に合うことなど、利用する金融機関の条件を個別に確認してください。
- 建物の完成が遅れた場合はどうなりますか?
- 島根銀行の住宅つなぎ資金は、初回融資実行から12か月以内でPayPay銀行の住宅ローン実行までを契約期間としています。工期が大幅に延びる場合やPayPay銀行の住宅ローンが予定どおり実行できない場合は、早めに島根銀行へ相談する必要があります。
まとめ:PayPay銀行の住宅ローンとつなぎ融資
PayPay銀行の住宅ローンは注文住宅にも利用できますが、PayPay銀行自身は土地先行融資・分割融資・つなぎ融資を扱っていません。
2026年6月29日からは提携金融機関の紹介が始まり、PayPay銀行の本審査承認後に島根銀行の住宅つなぎ資金へ申し込む選択肢があります。
注文住宅でPayPay銀行を選ぶなら、住宅ローン金利だけを見るのではなく、土地代・着工金・中間金の支払日、つなぎ融資の金利と手数料、審査に必要な日数まで含めて確認します。
さらに、土地先行融資や分割融資に対応する銀行とも同じ建築スケジュールで比べると、自分に合う資金調達方法を判断しやすくなります。
- PayPay銀行本体は先行融資・分割融資に非対応
- 提携先は島根銀行で、申込みは本審査承認後
- 土地代・着工金・中間金など完成前の支払いに備える
- 金利だけでなく利息・手数料・支払日程まで含めて比較する
PayPay銀行に決める前に、他行の住宅ローン条件も一度並べて確認しておくと、完成前の資金調達まで含めて比較しやすくなります。
モゲチェックでは、PayPay銀行を含む複数の住宅ローン候補を無料で比較・診断できます。