この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローン本審査の承認連絡が届くと、「ここまで通れば、もう何をしても大丈夫なのでは」と感じやすいですよね。
ただ、本審査通過後も融資実行までは住宅ローンの手続き中です。
申込時の勤務先、収入、ほかの借入、自己資金、購入物件などの前提が変わらなければ、通常は融資実行へ進みますが、新規借入や転職などで条件が変わると、追加確認や再審査が必要になる可能性があります。
融資実行前は「新しく借りない」「審査時の条件を大きく変えない」「変更があれば先に銀行へ伝える」の3点で考えると整理しやすいです。
この記事では、融資実行まで避けたい7つの行動と、すでにカード利用や条件変更をしてしまった場合の確認手順をまとめます。
- 本審査通過後も融資実行までは申込条件を変えない
- 新規借入・分割払い・転職など7つの行動に注意する
- 普段のカード利用まで一律に禁止と考えない
- 変更や借入があれば自己判断せず銀行へ確認する
住宅ローン本審査に通ったらもう大丈夫?融資実行前の注意
本審査の承認は大きな区切りですが、融資金が実際に支払われた状態ではありません。
承認後には住宅ローン契約、必要書類の提出、登記、残代金の決済などが残り、金融機関によっては承認条件や有効期限が付いている場合もあります。
三井住友銀行も、住宅ローン審査通過後から融資実行までに状況が変わると、再審査や審査結果が無効となり、融資できなくなる可能性があると案内しています(出典:三井住友銀行『住宅ローン審査の流れとは?』)。
本審査に通ったことをゴールにするより、融資実行まで「承認された前提を保つ期間」と考える方が分かりやすいです。
融資実行前に避ける行動7つ
融資実行まで特に避けたいのは、申込時に金融機関が確認した返済能力や契約条件を変える行動です。
すべての金融機関が同じ審査基準を公開しているわけではないため、「これをしたら必ず否決される」とは言い切れません。
一方で、新しい返済を増やしたり、勤務先や自己資金を変えたりすると、承認時の前提とずれることがあります。
迷ったときは、自分で影響の有無を決めず、住宅ローン担当者へ確認してください。
1. 自動車ローンやカードローンを新しく借りる
融資実行前の新規借入は、できるだけ避けてください。
自動車ローン、カードローン、キャッシングなどを利用すると、住宅ローン以外の返済額や借入残高が増えます。
住宅金融支援機構の財形住宅融資でも、総返済負担率を計算する際の「すべてのお借入れ」に、自動車ローン、教育ローン、カードローン、クレジットカードのキャッシングなどが含まれます(出典:住宅金融支援機構『財形住宅融資(建設・購入)』)。
審査に通った後だから関係ないと考えず、車の買い替えなど大きな借入が必要なら、契約前に金融機関へ影響を確認しましょう。
2. リボ払いや分割払いを増やす
家具や家電をそろえる時期は、リボ払いや分割払いを使いたくなることがあります。
ただ、毎月の返済が残る支払い方法を増やすと、承認時より家計の固定返済が増えます。
リボ払いや分割払いは、翌月以降にも支払いが残るため、融資実行前に新しく使う場合は金融機関へ確認してください。
新居用の家電や家具は、商品を選ぶことと支払い方法を決めることを分け、融資実行前に分割契約を使う必要があるなら銀行へ確認してから進める方が安全です。
3. 住宅ローン本審査後に転職・退職する
本審査では、勤務先、雇用形態、勤続年数、年収などが確認材料になります。
そのため、融資実行前の転職や退職は、たとえ年収が上がる予定でも申込時の条件を変える行動です。
融資実行前に転職すると、審査時と勤務先や勤続年数などの条件が変わるため、金融機関から再確認を受ける可能性があります。
転職日が決まっているなら、退職手続きを進めてから報告するのではなく、先に住宅ローン担当者へ相談してください。
4. クレジットカードや既存ローンの支払いを遅らせる
本審査後も、クレジットカードや既存ローンの支払日は通常どおり守ります。
CICが保有する信用情報には、契約内容、残債額、請求額、入金額、入金履歴、返済状況などの情報が含まれます(出典:CIC『信用情報 早わかり!』)。
融資実行前に支払い遅延を起こさないよう、引き落とし口座の残高は余裕を持って確認しておきましょう。
公共料金でもクレジットカード払いにしている場合は、カード代金の引き落とし残高不足に注意してください。
5. 頭金や諸費用に使う自己資金を大きく減らす
現金で買えばローンではないから大丈夫、と単純には判断できません。
家具、家電、車、引っ越し費用などへまとまった現金を使い、頭金や諸費用として予定していた自己資金が足りなくなると、承認時の資金計画を維持できなくなる可能性があります。
融資実行日に必要な自己資金、住宅会社への支払い、登記費用などを先に確認し、その金額を確保したうえで大きな買い物を考えてください。
本審査に通った借入額が家計に合うかまで見直したい場合は、「住宅ローンは返せるか不安?通った後の借りすぎ家計チェック」で入居後に残すお金も整理できます。
こちらの記事を参考にしてみてください。
6. 借入額・物件・契約内容を自己判断で変える
オプション工事の追加で請負金額が上がったり、借入額や自己資金の内訳を変えたりすると、住宅ローンの申込内容と実際の契約がずれることがあります。
購入物件や持分、融資実行日なども、金融機関が確認している条件に含まれる場合があります。
少額の変更だから問題ないと決めつけず、住宅会社側の契約変更と住宅ローン側の手続きを分けて確認してください。
特に借入額を増やす、物件を変更する、引き渡しが大きく延びるといった場合は、変更前に金融機関へ相談する方が手戻りを減らせます。
7. 条件変更を銀行へ伝えず、そのまま進める
融資実行前に何か変わったとき、最も避けたいのは「問題になるか分からないから黙っておく」という対応です。
転職、新しい借入、自己資金の減少、物件価格の変更などは、影響があるかどうかを申込者側だけで確定できません。
伝えたから必ず否決されるわけではなく、追加書類や条件確認で進められる場合もあります。
変更が生じたら、何が、いつ、どの程度変わるのかを整理し、住宅ローン担当者へ事実を伝えて必要な対応を確認してください。
住宅ローン本審査後に否決・キャンセルされることはある?
本審査に通った後でも、融資実行前に条件が変われば、追加確認や再審査の結果として融資できなくなる可能性はあります。
ただし、本審査通過後に理由もなく突然取り消されると考える必要はありません。
金融機関が承認したのは、申込時に提出された条件を前提とした住宅ローンです。
その前提を維持し、必要な手続きを期限内に進めることが基本になります。
条件が変わらなければ基本は融資実行へ進む
本審査では、収入や勤務状況だけでなく、提出書類や購入物件なども確認されたうえで結果が出ます。
承認後に勤務先、借入状況、自己資金、物件などが変わらず、金融機関から求められた手続きを進めているなら、必要以上に「また落ちるのでは」と心配し続ける必要はありません。
確認したいのは、承認通知に条件や期限が付いていないか、追加提出が必要な書類がないかです。
分からない記載があれば、金消契約まで放置せず担当者へ確認してください。
再審査や審査結果無効になるケースもある
金融機関ごとの審査基準は異なりますが、融資実行前に申込条件が変われば、再審査や追加書類が必要になることがあります。
審査時から状況が変われば、再審査や追加確認が必要になる場合があります。
「本審査に通った=融資実行が無条件で保証された」と考えるのではなく、「この条件で承認された」と捉えると、何を変えない方がよいか判断しやすくなります。
住宅ローン本審査後のキャンセルや否決が気になるときも、まず承認時から変わった条件がないかを確認してください。
クレジットカードや家具家電の購入は一律NGではない
本審査後だからといって、食料品や日用品まで現金払いへ切り替える必要があるとは限りません。
注意したいのは、カードを使った事実そのものより、新しい借入や毎月返済が増える使い方、支払い遅延、自己資金の大幅な減少です。
既存カードの一括払いによる通常利用と、リボ払い、分割払い、キャッシングは分けて考えます。
ただし、金融機関ごとに取扱いは異なるため、高額利用を予定している場合は事前確認が確実です。
普段の一括払いは返済が残る使い方と分けて考える
スーパーや日用品など、普段から行っている買い物を既存カードで一括払いすることと、新しくローンを組むことは同じではありません。
一方で、カード代金の引き落としが遅れれば別の問題になるため、利用額と口座残高は確認してください。
クレジットカードを使うかどうかだけでなく、「翌月以降にも返済が残るか」「承認時より借入が増えるか」で見ると判断しやすいです。
カードの新規申込みや利用方法に不安がある場合は、金融機関へ融資実行前の注意事項を確認しておくと安心です。
高額な家具家電は自己資金への影響も確認する
家具や家電を現金や一括払いで購入しても、手元資金が大きく減る場合があります。
頭金、諸費用、引っ越し費用などに使う予定の現金を先に使ってしまうと、融資実行日に必要なお金を用意できないかもしれません。
大きな買い物は「ローンを使わないから大丈夫」ではなく、購入後も住宅取得に必要な自己資金を残せるかで確認してください。
私は、融資実行前の高額支出ほど、支払方法より先に「住宅購入に必要な現金が残るか」を見る方が整理しやすいと思います。
住宅ローン本審査後に条件が変わったときの対処法
すでにカードを使った、新しい借入を申し込んだ、転職の予定が決まったという場合も、すぐに「もう住宅ローンは無理」と決めつけないでください。
必要なのは、何をしたのかを正確に整理し、現在の承認条件へ影響するかを金融機関へ確認することです。
自分でカードを解約したり借入を返したりすれば元どおりになるとは限らないため、先に必要な手順を確認します。
変更内容によっては、追加書類や説明だけで進む場合もあれば、再審査が必要になる場合もあります。
借入やカード利用をしたときの3ステップ
本審査後に気になる行動をしてしまったときは、「隠す」「慌てて解約する」のではなく、事実確認から始めます。
住宅ローン担当者へ相談するときに、利用日、金額、支払方法、残高などが分かっていれば話が進みやすくなります。
銀行から指示がある前に対応を重ねると、かえって必要書類や説明が増える場合もあります。
次の3ステップで整理してください。
1. 利用日・金額・支払方法を整理する
カードやローンを使った場合は、利用日、金額、支払方法、現在の残高、毎月の返済額を確認します。
一括払いなのか、分割払いなのか、リボ払いなのか、キャッシングなのかで状況は変わります。
新しいローンを申し込んだ場合は、申込日、契約額、返済開始日、毎月返済額が分かる資料も用意してください。
まず「何が変わったか」を説明できる状態にすることが先です。
2. 住宅ローン担当者へ早めに事実を伝える
整理した内容をもとに、現在の承認条件や融資実行へ影響するかを金融機関へ確認します。
住宅会社の担当者が似た事例を知っていても、住宅ローンの審査や承認条件を決めるのは金融機関です。
伝えにくい内容でも、融資実行直前まで待つより、早い段階で必要な対応を確認する方が選択肢を残しやすいです。
回答を受けた日、担当者名、必要書類、次に行うことをメモへ残しておくと、その後の手続きを整理しやすくなります。
3. 指示を確認する前に解約・完済を決めない
カードを解約したり、新しい借入を一括返済したりすれば必ず解決するとは限りません。
解約や完済を自分で先に進めるより、住宅ローン担当者へ必要な対応を確認してから動く方が確実です。
すぐ返せる場合でも、先に完済すべきか、完済証明が必要か、どの時点で再確認するかを金融機関へ聞いてください。
自己判断で対応を増やすより、銀行が求める順番に合わせる方が説明しやすいです。
転職・妊娠・銀行変更は個別条件を確認する
本審査後の条件変更は、内容によって確認するポイントが異なります。
転職なら勤務先や年収、妊娠や産休・育休なら収入と勤務状況、銀行変更なら契約日と融資実行日が主な確認材料になります。
どれも「本審査に通った後だから自由に変えられる」とは考えず、現在の金融機関と住宅会社の予定を確認しながら進めてください。
住宅ローン本審査後に転職予定がある
転職や退職が決まっている場合は、現在の金融機関へ先に相談します。
勤務開始日、雇用形態、見込年収、試用期間などの確認を求められる可能性があります。
転職の可否を一般論だけで決めず、あなたの承認条件で何が必要かを確認してください。
本審査後に妊娠が分かった
妊娠した事実だけで住宅ローンが直ちに取り消されるとは限りません。
確認したいのは、産休・育休へ入る時期、収入の変化、復職予定、ペアローンや収入合算への影響などです。
「住宅ローン本審査後に妊娠発覚したときの銀行への伝え方と注意点」では、銀行へ伝える内容と家計の確認を分けて整理しています。
こちらの記事を参考にしてみてください。
本審査後に別の銀行も比較したい
本審査に通った銀行の金利や団信が希望と合わず、別の金融機関も比較したい場合は、現在の承認を断る前に日程を確認してください。
本審査、金消契約、融資実行が近いほど、新しい銀行の審査が引き渡しに間に合うかが重要になります。
現在の金融機関との契約期限や融資実行日を確認し、別の銀行も比較できる余裕がある場合は、モゲチェックで候補となる住宅ローンを整理できます。
現在の承認が維持されるかは、申込先の金融機関へ確認してください。
「住宅ローンは審査後に銀行変更できる?比較時期と注意点」では、事前審査後・本審査後・契約後で分けて確認できます。
こちらの記事を参考にしてみてください。
融資実行までの手続きと引き渡しも並行して進める
本審査後は「避ける行動」だけを気にするのではなく、住宅ローン契約や登記、火災保険、引き渡しなどの準備も進めます。
何をいつ行うかは金融機関や住宅会社によって異なるため、承認通知と担当者からの案内を基準にしてください。
本審査後のローン手続きは「住宅ローン本審査後にやることは?融資実行までの手順と注意点」、注文住宅の完成・引き渡しまでの全体工程は「注文住宅は着工から引き渡しまで何をする?流れと準備を時系列で解説」で分けて確認できます。
ローン側と建築側の予定を同時に整理したい場合は、こちらの記事を参考にしてみてください。
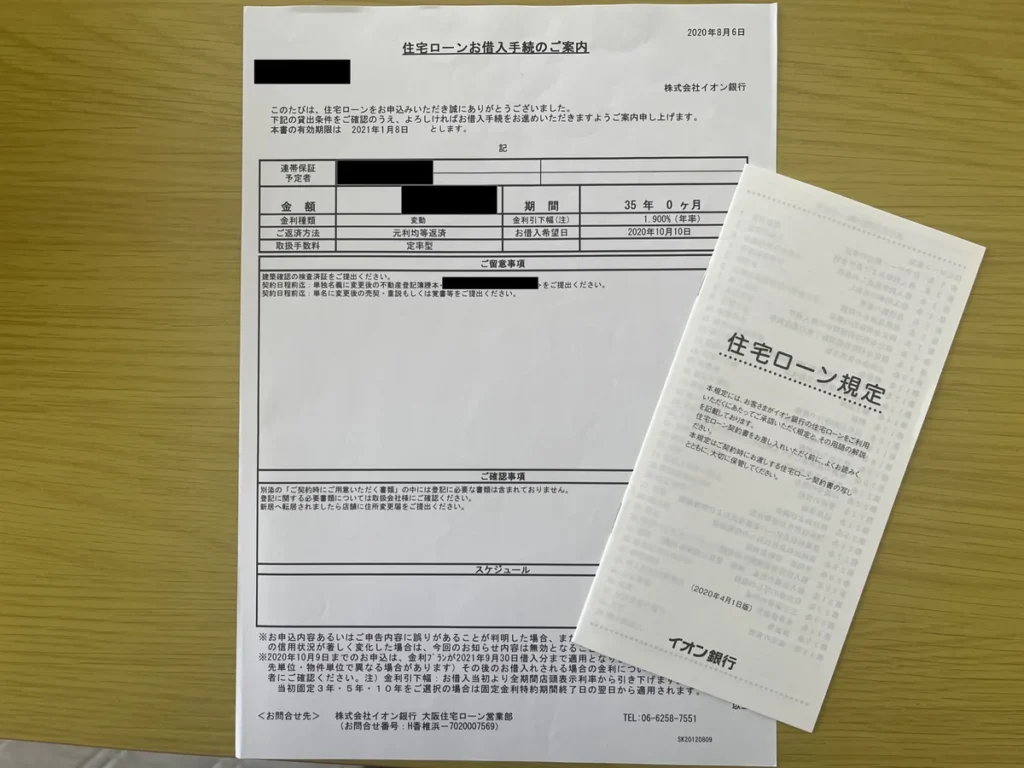
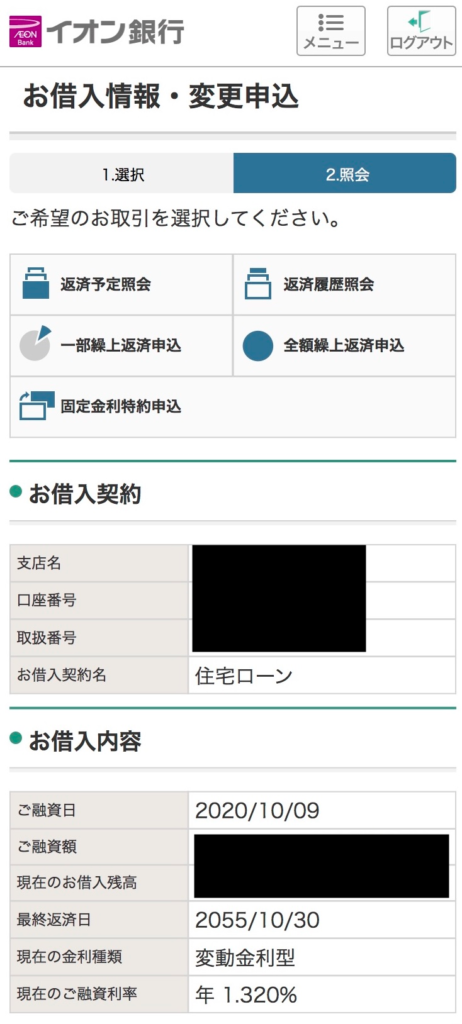
私の場合は、2020年8月上旬に住宅ローン本審査の結果が出た後、9月下旬に住宅ローン契約や登記に関する住所変更を行い、建物の引き渡しは10月上旬でした。
これは2020年の私の事例で、現在の一般的な所要期間を示すものではありませんが、本審査承認後にも手続き期間が続くことを実感した流れです。
住宅ローン本審査後のよくある質問
本審査後は、普段の買い物や金消契約後の行動まで不安になりやすい時期です。
ここでは、融資実行前によく迷うポイントを短く整理します。
金融機関から個別の承認条件を示されている場合は、その案内を優先してください。
- 金消契約が終われば、もう大丈夫ですか?
- 融資実行前であれば、まだ申込条件を大きく変えない方が安全です。金消契約後も、新しい借入や転職などを予定している場合は金融機関へ確認してください。
- 本審査後にクレジットカードを使っても大丈夫ですか?
- 既存カードの通常利用まで一律に禁止とは言い切れませんが、リボ・分割・キャッシングなど返済が残る使い方や、支払い遅延は避けたいところです。高額利用で自己資金が減る場合も、融資実行に必要なお金へ影響しないか確認してください。
- 融資実行前に車を買っても大丈夫ですか?
- 自動車ローンを新しく組むなら、契約前に住宅ローン担当者へ確認してください。現金購入でも、頭金や諸費用として必要な自己資金を減らす場合は影響を確認する必要があります。
- 融資実行後なら転職しても住宅ローンは取り消されませんか?
- 融資実行後は、「本審査承認後から融資実行まで申込条件を維持する」という段階は終わります。ただし、住宅ローン契約上の届出事項や転職後の返済計画は別に確認してください。
まとめ:住宅ローン本審査に通ったらもう大丈夫?
住宅ローン本審査に通った後は大きく前進していますが、融資実行までは申込時の条件を維持するのが基本です。
新規借入や分割払い、転職、支払い遅延、自己資金の大幅な減少などは、承認時の前提を変える可能性があります。
- 自動車ローンやカードローンなど新しい借入を増やさない
- リボ・分割払いなど毎月返済が残る契約を避ける
- 転職や退職など勤務条件を変える前に相談する
- 自己資金や契約内容が変わる場合は銀行へ確認する
- 変更してしまった場合も隠さず事実を整理して相談する
すでにカードやローンを使った場合も、すぐに否決されると決めつける必要はありません。
利用内容を整理し、住宅ローン担当者へ影響と必要な対応を確認してください。
融資実行前は「大丈夫かどうかを自分で決める」のではなく、「承認時と何が変わるかを確認し、変わるなら先に相談する」と考えると判断しやすいです。
融資実行までに必要な手続きを次に確認したい場合は、「住宅ローン本審査後にやることは?融資実行までの手順と注意点」を参考にしてみてください。